※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。悪質なスクールや投資詐欺に引っかかった経験があるからこそ、「売って、買い直す」ときに何が起きているのかを先に知っておくことをおすすめしています。
この記事では、持っている投資信託を売って別の投資信託を買う「乗り換え」で、どんなお金が引かれるのかを整理します。あわせて、販売会社から乗り換えを勧められたときに、どんな説明を求めてよいのかを、金融庁の監督指針をもとにまとめます。
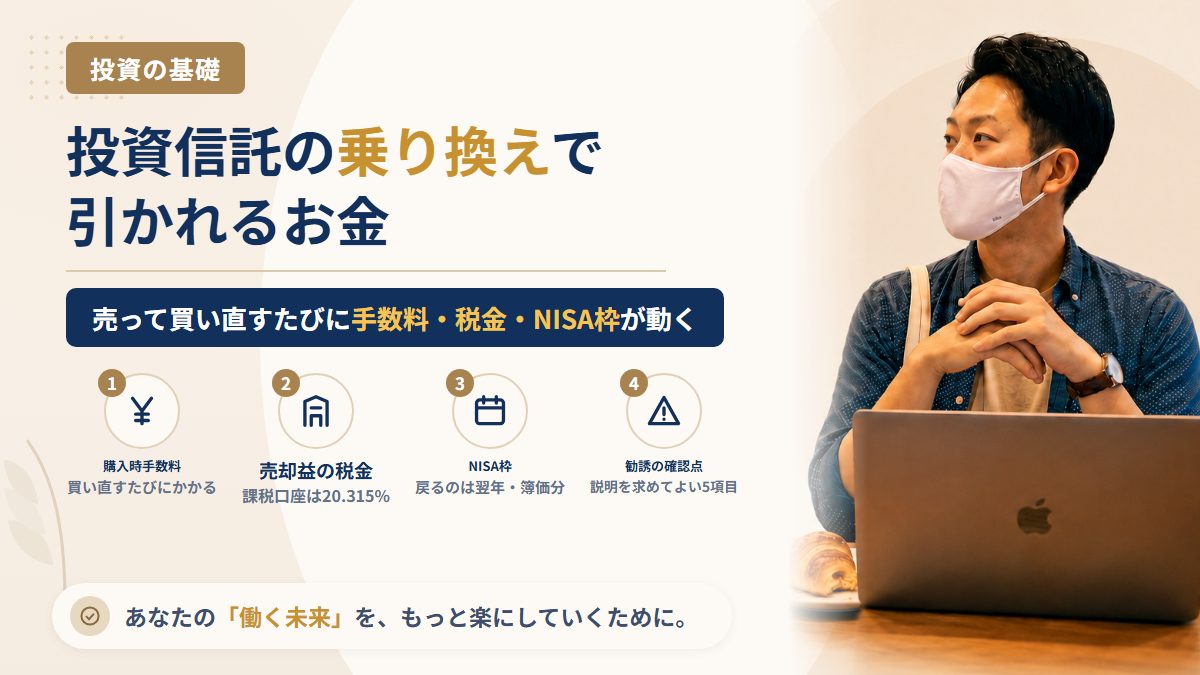
結論:乗り換えは「売る」と「買う」の2回分のコストがかかる
投資信託の乗り換えは、ひとつの取引に見えて、実際は「解約(売却)」と「購入」の2つの取引です。そのため、それぞれで次のお金が動きます。
| タイミング | かかるもの | どこで確認するか |
|---|---|---|
| 売るとき | 信託財産留保額(ある商品だけ) | 売る投資信託の目論見書 |
| 売るとき | 売却益への税金(課税口座の場合) | 取引報告書・特定口座年間取引報告書 |
| 買うとき | 購入時手数料(かからない商品・販売会社もある) | 買う投資信託の目論見書・販売会社の手数料表 |
| 持っている間 | 信託報酬(運用管理費用) | 買う投資信託の目論見書 |
| NISAの場合 | 新しく買った分だけ年間投資枠を使う。売った分の枠は翌年まで戻らない | 証券会社のNISA枠の画面 |
乗り換えそのものが悪いわけではありません。ただ、乗り換えるたびに上の費用が積み重なるので、「乗り換えた後の商品が、そのコストを払ってでも持つ理由があるか」を自分で説明できるかどうかが判断の分かれ目になります。
売るときにかかるもの
信託財産留保額
信託財産留保額は、投資信託を途中で解約するときに、解約代金から差し引かれてファンドの中に残されるお金です。解約に応じるためにファンドが株や債券を売ると、売買のコストが発生します。そのコストを、残って持ち続ける人ではなく、出ていく人に負担してもらうための仕組みです。
- 販売会社の収入ではなく、ファンドに残る(この点が手数料と違う)
- 設定していない投資信託も多い
- 料率は商品ごとに決まっていて、目論見書の「ファンドの費用」の欄に書かれている
売却益への税金
特定口座や一般口座(課税口座)で持っている投資信託を、買ったときより高い価額で解約すると、その差額に税金がかかります。国税庁の説明では、上場株式等(公募株式投資信託を含む)の譲渡所得等は次の式で計算し、税率は所得税15%・住民税5%です。所得税にはさらに復興特別所得税(所得税額の2.1%)が加わるため、合計は20.315%になります。
譲渡所得等の金額 = 譲渡価額 −(取得費 + 委託手数料等)
例:利益が50万円の場合
所得税・復興特別所得税:50万円 × 15.315% = 76,575円
住民税:50万円 × 5% = 25,000円
合計:101,575円
出典:国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
ここで見落としやすいのは、税金を払った分だけ、次の投資信託に回せるお金が減ることです。上の例では、乗り換えなければ運用に残っていた約10万円が、乗り換えた時点で手元から出ていきます。逆に、損が出ている投資信託を売る場合は税金はかかりませんが、損失を確定させることになります。
買うときにかかるもの
購入時手数料
購入時手数料(販売手数料)は、投資信託を買うときに販売会社に払う手数料です。料率は商品と販売会社ごとに違い、かからない(ノーロード)商品もあります。
購入時手数料は1回払いのコストなので、長く持つほど1年あたりの負担は小さくなります。反対に、短い間隔で乗り換えると、そのたびに手数料を払い直すことになります。
仮の数字で計算した例(実在の商品の料率ではありません)
300万円を、購入時手数料3.3%(税込)の投資信託に乗り換える場合
300万円 × 3.3% = 99,000円
これを1年に4回繰り返すと、手数料だけで約40万円
償還乗換優遇制度
販売会社によっては、投資信託が満期(償還)を迎えたときの償還金で、同じ販売会社で別の投資信託を買う場合に、購入時手数料を無料にしたり割り引いたりする制度を設けています。条件(対象の口座・期限・金額の範囲)は販売会社ごとに違うので、使えるかどうかは販売会社に確認してください。
持っている間の信託報酬
乗り換えた先の投資信託の信託報酬が、今の商品より高くなることもあります。信託報酬は口座から引き落とされず、基準価額の中から毎日差し引かれるので、乗り換えの比較では見落とされがちです。仕組みは投資信託の信託報酬はいつ・どうやって引かれるかで詳しく整理しています。
NISAで乗り換えるときの注意点
NISAの中で持っている投資信託を売って、別の投資信託を買い直す場合は、課税口座とは違う注意点があります。
| 項目 | NISAでの扱い |
|---|---|
| 売却益の税金 | かからない |
| 買い直した分の枠 | その年の年間投資枠(つみたて投資枠120万円・成長投資枠240万円)を新たに使う |
| 売った分の枠 | 翌年以降に、売った商品の簿価(取得金額)の分だけ生涯投資枠が復活する。年内には戻らない |
| 損が出た場合 | 課税口座の利益と相殺(損益通算)できない |
たとえば、成長投資枠で240万円を使い切った年に、その投資信託を売って別の商品を買い直そうとしても、その年の年間投資枠が残っていないため、NISAの中では買い直せません。売った分の枠が戻るのは翌年です。枠が戻る仕組みはNISAで売却した分の枠はいつ戻るか、損が出たときの扱いはNISAで損失が出たらどうなるかで解説しています。
乗り換えを勧められたときに説明を求めてよいこと
金融庁は、証券会社や銀行などの販売会社向けの「金融商品取引業者等向けの総合的な監督指針」の中で、投資信託の乗り換えの勧誘について留意事項を定めています。そこでは、短い期間での乗り換えの勧誘について、顧客にとっては販売手数料の負担が増えること、運用面でも設定後すぐの解約が増えると効率的な運用がしにくくなることが、問題点として挙げられています。
そのうえで、乗り換えに合理性がある場合でも、乗り換えに関わる投資信託の特性やメリット・デメリットを丁寧に説明し、顧客が理解したうえで判断できるようにする必要がある、という考え方が示されています。乗り換えの勧誘で重要な事項を説明しない状況は、内閣府令(金融商品取引業等に関する内閣府令第123条第1項第9号)で、販売会社の業務運営として問題がある状況のひとつとされています。
2021年11月の改正後の監督指針では、乗り換えの合理性を顧客が判断するために必要な説明事項の例として、解約する投資信託の概算の損益や、解約する投資信託と新しく買う投資信託の商品性・費用の比較などが挙げられています。
出典:金融庁「『金融商品取引業者等向けの総合的な監督指針』、『金融サービス仲介業者向けの総合的な監督指針』の一部改正(案)に対するパブリックコメントの結果等について」(令和3年11月9日)、同 改正案の公表(令和3年9月17日)
これを読者の立場に置き換えると、乗り換えを勧められたときは、次の5点を聞いてかまいません。
| 確認すること | 聞き方の例 |
|---|---|
| ① 今の投資信託の損益 | 「今売ると、損益はいくらで、税金はいくらかかりますか」 |
| ② 乗り換えにかかる費用の合計 | 「信託財産留保額と購入時手数料は、金額でいくらですか」 |
| ③ 新旧の商品の違い | 「今の商品と何が違って、信託報酬はどちらが高いですか」 |
| ④ 乗り換える理由 | 「今の商品を持ち続けるより良い理由は何ですか」 |
| ⑤ 手数料の優遇 | 「償還乗換優遇など、手数料が下がる制度は使えますか」 |
費用を「率」ではなく「金額」で聞くのがコツです。3%と聞くと小さく感じても、300万円なら9万円です。
SNSやメッセージで乗り換えを勧められたら
銀行や証券会社の窓口ではなく、SNSやマッチングアプリで知り合った相手から「もっと増える商品があるから、今の投資信託を解約して資金を移して」と言われるケースには特に注意してください。山崎正義が300万円の被害を受けた頃から続く典型的な流れで、解約した現金を個人の口座や海外の業者に振り込ませるのが目的になっていることがあります。
- 相手の業者が金融商品取引業の登録を受けているかは、金融庁「免許・許可・登録等を受けている業者一覧」で確かめられる
- 登録を受けている業者が、個人名義の口座への振り込みを求めることは通常ない
- 「今だけ」「元本保証」「必ず増える」と急がせる話は、いったん止まる
自動売買やツールを使った投資勧誘の見分け方は、FX自動売買ツールの勧誘が危険な理由でも整理しています。
山崎から一言
乗り換えは、売る理由と買う理由の両方を自分の言葉で言えるときだけで十分です。言えないうちは、持ち続けることも立派な選択です。
関連報道:ダイヤモンド・オンライン「「キミは医者か?」3カ月ごとに投資信託を乗り換える高齢夫婦…異変を報告した証券マンに上司が放った暴言」
乗り換え先の投資信託を成長投資枠で積み立てる場合の注意点は、NISAの成長投資枠でも積立はできる?つみたて投資枠と同じ投資信託を両方の枠で買うときの5つの注意点にまとめています。
よくある質問(FAQ)
Q1. 同じ証券会社の中で投資信託を乗り換えれば、手数料はかからないのでは?
同じ販売会社の中でも、乗り換えは「解約」と「購入」の2つの取引です。新しく買う投資信託に購入時手数料があればかかりますし、売る投資信託に信託財産留保額があれば差し引かれます。課税口座なら売却益に税金もかかります。手数料を割り引く制度があるかは販売会社ごとに違うので、事前に確認してください。
Q2. スイッチングなら税金はかからないのですか?
同じシリーズの中で別のコースに移る「スイッチング」を用意している投資信託もありますが、課税口座では、元の投資信託をいったん解約する扱いになり、利益が出ていれば税金がかかるのが一般的です。扱いは商品ごとに目論見書に書かれているので、確認してから使ってください。
Q3. NISAの中で乗り換えれば、何度でも税金なしでできますか?
売却益に税金はかかりませんが、買い直した分はその年の年間投資枠を新たに使います。売った分の枠が戻るのは翌年以降で、戻るのは売った商品の簿価の分だけです。何度も乗り換えると、その年の枠が早く尽きます。
Q4. 損が出ている投資信託を売って乗り換えるのはありですか?
課税口座なら、その損失を同じ年の他の利益と相殺できる場合があります。ただし、損失を確定させることになるうえ、購入時手数料などの費用は別にかかります。「損を取り返すため」に、よりリスクの高い商品に移るのは、山崎が300万円を失ったときと同じ考え方なので、おすすめしません。
Q5. 窓口で説明が足りないと感じたら、どこに相談できますか?
まず販売会社の苦情窓口に伝えてください。解決しない場合は、証券・金融商品あっせん相談センター(FINMAC)や、消費者ホットライン「188」に相談できます。
まとめ
- 投資信託の乗り換えは「解約」と「購入」の2つの取引で、それぞれに費用がかかる
- 売るとき:信託財産留保額(ある商品のみ)と、課税口座なら売却益に20.315%の税金
- 買うとき:購入時手数料と、持っている間の信託報酬
- NISAでは買い直しに新しい年間枠を使い、売った枠が戻るのは翌年以降
- 勧められたら、損益・費用の金額・新旧の違い・理由・優遇制度の5点を聞いてよい
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。制度・税制は記事作成時点(2026年10月)の情報です。