こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
「決算資料に『DOE3%を目安』と書いてあったけど、配当性向と何が違うの?」「累進配当って、もう減配しないという意味?」——会社員の方が株を持ち始めると、決算短信や中期経営計画に出てくる配当の言葉で手が止まることがあります。
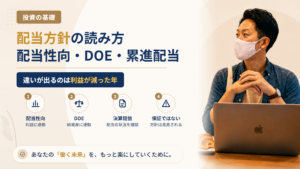
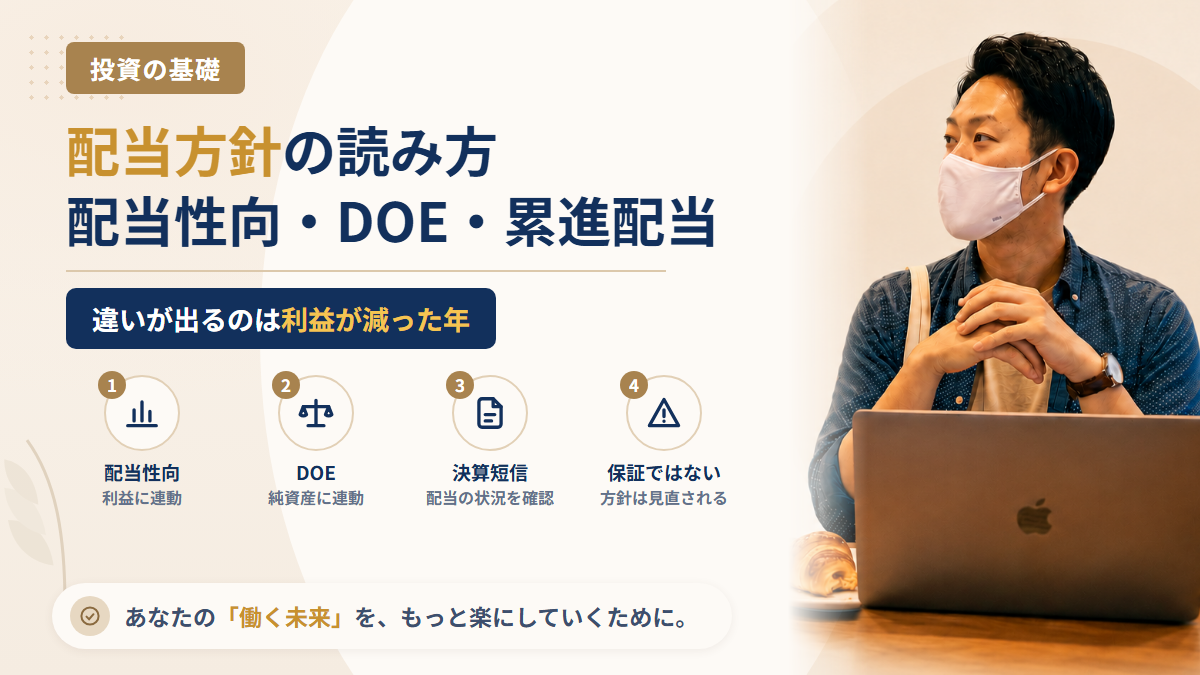
結論から言うと、配当方針は「配当の額を何に連動させて決めるか」を会社が説明したものです。利益に連動させるのが配当性向、純資産(株主資本)に連動させるのがDOE、前年の額を下回らないことを目指すのが累進配当です。どれも会社の方針であって、配当を約束するものではありません。
この記事では、方針の種類ごとに「利益が減った年に配当がどう動きやすいか」を計算例で比べ、決算資料のどこを見れば方針と実際の数字を確かめられるかを、東京証券取引所の決算短信作成要領と会社法の条文から整理します。配当利回り・配当性向そのものの見方は配当利回りと配当性向の読み方で扱っているので、この記事は会社が掲げる方針の種類と読み方に絞ります。
結論:方針の違いは「利益が減った年」に表れる
先に要点をまとめます(2026年10月31日時点で確認できた公開資料にもとづきます)。
| 方針の種類 | 配当額を連動させるもの | 利益が減った年の動き方(一般的な傾向) |
|---|---|---|
| 配当性向(例:連結配当性向40%を目安) | その年の利益(1株当たり当期純利益) | 利益と一緒に配当も減りやすい |
| DOE(例:DOE3%を目安) | 純資産・株主資本の大きさ | 利益が減っても配当は動きにくい |
| 累進配当(例:減配せず維持または増配) | 前年の配当額 | 前年の額を維持しようとする(ただし約束ではない) |
| 下限配当(例:年間◯円を下限) | 会社が決めた最低額 | 下限額までは維持しようとする |
| 総還元性向(例:総還元性向50%) | 利益(配当+自社株買いの合計で見る) | 配当と自社株買いの配分で調整される |
- 方針は組み合わせて使われることが多く、「配当性向40%またはDOE3%のいずれか高い方」のような書き方もあります
- どの方針でも、会社法で分配可能額を超える配当はできません(会社法第461条)。方針より法律の制限が先に来ます
- 決算短信のサマリーには、東証の作成要領で計算式が決められた「配当性向」と「純資産配当率」が載ります。会社が方針で使うDOEの分母と同じとは限らないので、会社の定義を確認します
配当はどうやって決まるのか(会社法の仕組み)
方針の話の前に、配当が決まる手続きを押さえておくと、方針の「強さ」が分かりやすくなります。
| 決まり | 内容 | 条文 |
|---|---|---|
| 原則は株主総会で決める | 配当をするときは、その都度、株主総会の決議で配当財産の種類・総額、効力が生じる日などを決める | 会社法第454条第1項 |
| 中間配当は取締役会で決められる | 取締役会設置会社は、事業年度の途中に1回に限り、取締役会の決議で金銭の配当(中間配当)ができる旨を定款で定められる | 会社法第454条第5項 |
| 取締役会で配当を決める会社もある | 会計監査人を置き、取締役の任期が1年であるなどの条件を満たす会社は、配当を取締役会で決められる旨を定款で定められる | 会社法第459条 |
| 出せる上限がある | 配当で株主に渡す金額は、効力発生日の分配可能額を超えてはならない | 会社法第461条 |
| 純資産が小さいと配当できない | 純資産額が300万円を下回る場合は配当の規定を適用しない | 会社法第458条 |
出典:e-Gov法令検索「会社法(平成十七年法律第八十六号)」第453条・第454条・第458条・第459条・第461条
つまり、配当の額はその都度、株主総会または取締役会が決めます。配当方針は、その決定をするときの「考え方」を前もって説明したもので、方針どおりに決めなければならないという法律上の義務があるわけではありません。会社の業績や財務の状況によって、方針そのものが見直されることもあります。
配当性向・DOE・累進配当を計算例で比べる
ここからは、架空のA社を例に、利益が半分になった年に配当がどう変わるかを比べます。数字はすべて説明用の仮の値で、実在の会社とは関係ありません。
| A社の数字(仮) | 前期 | 当期(利益が半減) |
|---|---|---|
| 1株当たり当期純利益(EPS) | 200円 | 100円 |
| 1株当たり純資産(期首と期末の平均) | 2,100円 | 2,150円 |
| 前期の年間配当 | 80円 | |
① 配当性向40%を目安にする場合
配当 = EPS × 配当性向
前期:200円 × 40% = 80円 / 当期:100円 × 40% = 40円
利益が半分になると、目安どおりなら配当も半分になります。利益に応じて配当が増える年もある一方で、業績が落ちた年には減配になりやすいのが配当性向型の特徴です。
② DOE3%を目安にする場合
配当 = 1株当たり純資産 × DOE
前期:2,100円 × 3% = 63円 / 当期:2,150円 × 3% ≒ 64円
純資産は1年の利益の増減ほど大きくは動かないため、利益が半減しても配当はほぼ変わりません。この例では当期の配当性向は64円÷100円=64%に上がります。利益より多く配当する年が続けば、そのぶん純資産(内部に残るお金)が減っていく点も知っておきたいところです。
③ 累進配当を掲げている場合
累進配当は「前期の配当を下回らない(維持または増配)」ことを目指す方針です。A社が累進配当を掲げていれば、当期も前期と同じ80円以上を目指すことになります。この例では当期の配当性向は80%になります。
ただし、累進配当も方針です。利益の落ち込みが続いたり、分配可能額が足りなくなったりすれば、方針の取り下げや減配は起こりえます。「累進配当=減配しない保証」と読まないことが大切です。
3つを並べると
| 方針 | 前期の配当 | 当期の配当(計算上) | 当期の配当性向 |
|---|---|---|---|
| 配当性向40% | 80円 | 40円 | 40% |
| DOE3% | 63円 | 約64円 | 約64% |
| 累進配当(前期80円) | 80円 | 80円以上を目指す | 80%以上 |
どれが良い悪いではなく、配当の安定と、会社に残すお金のどちらを重く見ているかの違いです。安定した配当を掲げる会社ほど、利益が落ちた年は配当性向が高くなり、内部に残すお金が少なくなります。
下限配当・総還元性向・記念配当という言葉
| 言葉 | 意味 | 読むときのポイント |
|---|---|---|
| 下限配当 | 「1株当たり年間◯円を下限とする」と最低額を示す方針 | 下限の適用期間(中期経営計画の期間だけ、など)が決まっていることが多い |
| 総還元性向 | (配当総額+自社株買いの額)÷ 当期純利益 | 還元の一部が自社株買いになるため、配当だけ見ると方針より低く見えることがある |
| 安定配当 | 業績にかかわらず安定的な配当を続けるという考え方の表明 | 具体的な数値基準がない書き方も多い |
| 記念配当・特別配当 | 周年記念や一時的な利益などを理由に、通常の配当に上乗せする配当 | 翌年以降は続かない前提のことが多い。普通配当と分けて見る |
自社株買いが株主にとって何を意味するかは自社株買いとは?発表されると株価はどうなるかで説明しています。
決算資料のどこで確かめるか
決算短信のサマリー「配当の状況」
決算短信の1枚目(サマリー情報)には「配当の状況」の欄があり、第1四半期末〜期末の1株当たり配当金と年間合計、配当金総額、配当性向、純資産配当率が、前期・当期・次期予想の3列で並びます。東証の「決算短信・四半期決算短信 作成要領等(2026年7月版)」では、次のように計算すると決められています。
| 指標(日本基準・連結の場合) | 計算式 |
|---|---|
| 配当性向(連結) | その年度に基準日がある普通株式の1株当たり配当金(合計)÷ 1株当たり連結当期純利益 × 100 |
| 純資産配当率(連結) | その年度に基準日がある普通株式の1株当たり配当金(合計)÷(期首1株当たり連結純資産+期末1株当たり連結純資産)÷ 2 × 100 |
作成要領では、IFRS適用会社は「親会社所有者帰属持分配当率」、米国会計基準の会社は「株主資本配当率」を記載するとされています。サマリーの純資産配当率は東証の決まった式で計算した実績値なので、会社が方針で「DOE(株主資本配当率)」を掲げている場合、分母が株主資本か純資産かで数字が少しずれることがあります。方針の達成度を見るときは、会社自身の定義(決算説明資料や中期経営計画の注記)を確認してください。
また作成要領では、配当の状況は基準日が属する年度で表示することになっています。3月期の会社なら、3月末を基準日として6月に支払う期末配当は、支払いが翌年度でも「3月期」の欄に入ります。予想が未定のときは「-」と書くことも認められています。
出典:株式会社東京証券取引所「決算短信作成要領・四半期決算短信作成要領」(決算短信・四半期決算短信 作成要領等 2026年7月版)
方針の文章は「書く場所」が会社によって違う
配当方針の文章そのもの(「配当性向◯%を目安に」など)は、決算短信の作成要領で必ず書く項目にはなっていません。そのため、会社によって次のような場所に書かれています。
| 資料 | 入手先 | 見るところ |
|---|---|---|
| 有価証券報告書 | EDINET(金融庁) | 「第4 提出会社の状況」の「配当政策」。配当の回数や決定機関の説明もここにあることが多い |
| 決算短信・決算説明資料 | TDnet(東証の適時開示情報閲覧サービス)・会社のIRページ | 「利益配分に関する基本方針」「株主還元」などの見出し |
| 中期経営計画 | 会社のIRページ | DOE・累進配当・下限配当の目標と、その適用期間 |
| 配当予想の修正のお知らせ | TDnet | 予想を変えた理由と、方針との関係の説明 |
東証の適時開示では、「剰余金の配当」は会社が決定したときに開示する事項、「配当予想、配当予想の修正」は業績予想と並ぶ開示項目とされています。方針と予想が違う動きをしたときは、修正のお知らせに理由が書かれているかを見てください。
出典:日本取引所グループ「適時開示が求められる会社情報」、金融庁「EDINET」
決算短信の売上・営業利益・EPSの読み方から始めたい方は決算書の超入門からどうぞ。
方針を読むときに確認する5つのこと
| 確認すること | 理由 |
|---|---|
| 方針の数値は「目安」か「下限」か | 「◯%を目安」と「◯円を下限」では、業績が落ちた年の動き方が違う |
| 適用期間はいつまでか | 中期経営計画の期間だけの方針もある。計画が終わると方針が変わることがある |
| 過去の配当と方針が合っているか | サマリーの配当性向・純資産配当率の推移を数年分並べると、方針どおりに動いているかが見える |
| 記念配当・特別配当が混ざっていないか | 一時的な上乗せを含んだ配当額を、毎年続く額と考えない |
| 配当性向が高止まりしていないか | 利益より多く配当する状態が続くと、純資産が減り、方針の見直しにつながることがある |
配当をもらうための日程(権利付最終日・権利確定日)は配当金はいつもらえる?、権利落ちで株価が下がる理由は権利落ち日に株価が下がるのはなぜ?で説明しています。
配当方針は、配当を約束するものではありません。方針の文章だけで判断せず、過去の配当の推移と、利益・純資産の動きもあわせて見てください。
「累進配当だから絶対に減らない」という勧誘に注意
配当の言葉が話題になると、それを入り口にした勧誘も出てきます。山崎正義が300万円の被害を受けた頃から、難しい言葉を「安心の証拠」のように使って急がせる話し方は典型的な手口です。
- 「累進配当銘柄だから元本も配当も守られる」「DOE採用企業は減配しない」と断定される
- 「高配当・累進配当の厳選リストを教える」と、有料のLINEグループやオンラインサロンに誘導される
- 「毎月◯万円の配当生活が確実」と、受け取れる金額を保証するような説明をされる
ここまで見てきたとおり、累進配当もDOEも会社の方針で、配当を保証するものではありません。また、報酬を受け取って個別の銘柄や売買の判断を助言するには、金融商品取引法にもとづく登録が必要です。勧誘を受けたら、相手が金融庁の登録業者一覧に載っているかを自分で確かめてください。
山崎の見解:方針は「約束」ではなく「考え方の説明」として読む
副業歴8年・300万円の詐欺被害・130件以上の調査経験から言えるのは、言葉の印象ではなく、数字で確かめられる部分を見ることが身を守るいちばんの方法だ、ということです。山崎正義も昔、「安定」「保証」といった言葉の響きだけで判断して、中身を確かめなかったことがあります。
配当方針は、会社が配当をどう考えているかを知るための大事な手がかりです。ただ、それは約束ではなく説明です。決算短信の「配当の状況」を数年分並べて、方針どおりに動いてきたか、利益が落ちた年にどうなったかを見る。会社員が本業のかたわらでできる確認としては、それで十分に役立ちます。
よくある質問
Q1. 配当性向とDOE、どちらを掲げている会社のほうが配当は多いですか?
方針の種類だけでは決まりません。配当の額は、利益や純資産の大きさと、会社が置く目安の水準(40%、3%など)の組み合わせで変わります。方針の違いが表れるのは、主に利益が増減した年の配当の動き方です。
Q2. 累進配当を掲げている会社が減配することはありますか?
あります。累進配当は会社の方針で、法律上の義務ではありません。業績の悪化や財務の状況によって、方針の見直しや減配が行われることがあります。会社法上、分配可能額を超える配当もできません。
Q3. 決算短信の「純資産配当率」は、会社が掲げるDOEと同じですか?
同じとは限りません。純資産配当率は東証の作成要領で決められた式(1株当たり配当金÷期首と期末の1株当たり連結純資産の平均)で計算します。会社がDOEの分母に株主資本など別の数字を使っている場合は、値がずれることがあります。会社の定義を確認してください。
Q4. 配当予想が「未定」になっているのはなぜですか?
東証の作成要領では、配当予想額が未定の場合や算出していない場合に「-」と書くことが認められています。業績の見通しが立たない時期などに未定とする会社があり、決まった時点で配当予想の開示が行われます。
Q5. 配当方針が変わったことは、どこで知ることができますか?
決算短信・決算説明資料・中期経営計画の発表や、配当予想の修正のお知らせなどで説明されることが多く、TDnetや会社のIRページで確認できます。有価証券報告書の「配当政策」もあわせて見ると、方針の全体像がつかみやすくなります。
困ったときの相談先
- ① 消費者ホットライン(188)
- ② 警察相談専用電話(#9110)
- ③ 法テラス
- ④ 日本弁護士連合会
- ⑤ 金融庁 金融サービス利用者相談室
山崎から一言
「累進配当」「DOE」という言葉が付いていても、配当が保証されるわけではありません。方針の文章と、過去の配当の推移を並べて見る習慣をつけてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。内容は2026年10月31日時点で確認できた会社法の条文と、東京証券取引所の公表資料にもとづきます。