※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
「ETFを買おうとしたら、運用会社のサイトにある基準価額と、証券会社の画面の株価が違っていた」「成行で買ったら、思っていたより高い値段で約定していた」——ETFで資産形成を始めた会社員の方から、こうした相談を受けることがあります。
ETFは株と同じように取引所で売買するので、値段は買いたい人と売りたい人の注文で決まります。一方で、中身の資産から計算した「本来の値打ち」も別に公表されています。この2つがずれる幅が乖離(かいり)です。この記事では、ETFの3つの価格の違い、ずれが生まれる理由と縮まるしくみ、乖離率の計算と見方、そして成行注文で損をしないための注意点を、日本取引所グループ(JPX)の公表資料にもとづいて整理します。
ETFと投資信託の違いそのものは、ETFと投資信託の違い|価格の決まり方・買い方・コストで判断するにまとめています。この記事は「ETFの値段のずれ」だけに絞ります。
結論:ETFの値段のずれは「iNAVと比べて」確かめ、成行より指値で買う
先に要点をまとめます(2026年11月1日時点で、JPXの公表資料で確認できた内容です)。
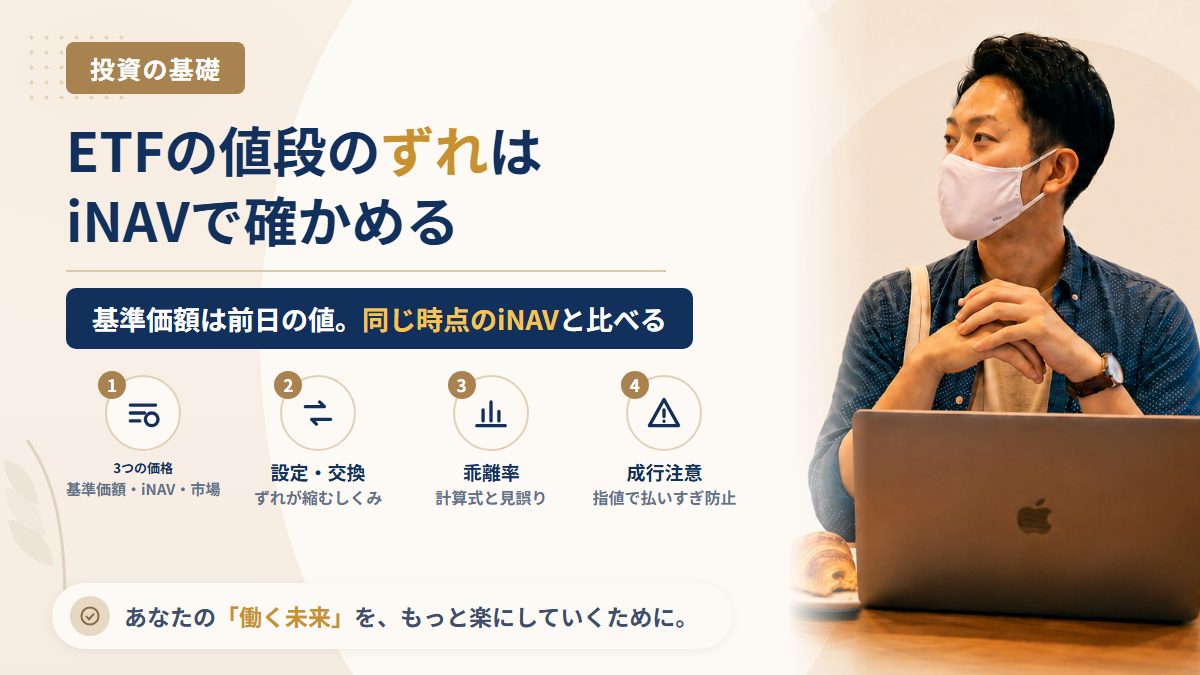
- ETFには基準価額・インディカティブNAV(iNAV)・市場価格の3つの価格がある
- 取引時間中のずれを見るなら、比べる相手は15秒ごとに更新されるiNAV。1日1回の基準価額と比べると、時間差の分だけ「ずれ」が大きく見えることがある
- 市場価格がiNAVより高ければプレミアム(割高に買われている)、低ければディスカウント(割安に売られている)状態
- ふだんは、証券会社などが行う設定・交換を使った裁定取引と、マーケットメイカーの気配提示によって、ずれは小さく保たれやすい
- ただし、取引の少ない銘柄・寄り付き直後・海外資産を持つETF・先物型ETFなどではずれが広がることがある
- ETFの売買ルールは株と同じで、成行注文は値段を指定しない注文。板が薄いと想定外の値段で約定するため、iNAVを見て指値で出すのが基本
ETFの3つの価格:基準価額・iNAV・市場価格の違い
JPXは、ETFには次の3つの価格があると説明しています。名前が似ていて混乱しやすいので、まず表で整理します。
| 価格 | 何をもとにした値段か | 更新の頻度 | どこで見られるか |
|---|---|---|---|
| 基準価額(NAV) | ETFが持つ資産を、前日の終値で計算した1口あたりの値打ち | 1日1回 | JPXのサイト、各運用会社のETF専用サイト |
| インディカティブNAV(iNAV) | ETFが持つ資産を、取引時間中の現在値で計算した1口あたりの推定値 | 取引時間中15秒ごと | JPXの「インディカティブNAV・PCF情報」から案内されるサイト、証券会社の画面(対応している場合) |
| 市場価格 | 取引所で実際に売買が成立した値段 | 取引時間中リアルタイム | 証券会社の取引画面・株価情報 |
出典:日本取引所グループ「インディカティブNAV・PCF情報(ETF)」、同「株価指数等、基準価額及び市場価格」
ポイントは、取引時間中に見えている基準価額は「前日時点の値打ち」だということです。たとえば、朝から株式市場全体が大きく上がった日に、ETFの市場価格を前日ベースの基準価額と比べると、「基準価額より大きく高い。割高だ」と見えてしまいます。実際には中身の株も上がっているので、同じ時点の値打ちであるiNAVと比べれば、ずれはほとんどないこともあります。
iNAVは、ETFが持つ銘柄ごとの株数などを一覧にしたPCF(Portfolio Composition File)と、構成銘柄の現在値から計算されます。算出・配信は銘柄によって担当する算出会社が分かれており、すべてのETFでiNAVが配信されているとは限らないため、JPXが公表しているETFデータベース(Excelファイル)で、自分の銘柄が配信対象かどうかを確かめてください。
なぜずれる?市場価格と基準価額が離れる理由と、縮まるしくみ
ずれが生まれる理由:値段は注文で決まる
ETFの市場価格は、取引所で買いたい人と売りたい人の注文がぶつかって決まります。中身の値打ちとは別に、「今すぐ買いたい人が多い」「まとまった売りが出た」といった需給で、その瞬間の値段は上下します。これが乖離の出発点です。
ずれが縮まる理由:設定・交換と裁定取引
それでもETFの値段が中身の値打ちから大きく離れにくいのは、ETFならではの「設定」と「交換」というしくみがあるからです。JPXの説明を、個人投資家の目線でまとめると次のとおりです。
| しくみ | 何をするか | 誰ができるか |
|---|---|---|
| 設定 | 指数を構成する株のまとまり(現物株式バスケット)や金銭を拠出して、新しくETFを受け取る | 指定参加者と呼ばれる証券会社を通じた、機関投資家などの大口の投資家 |
| 交換 | 一定数以上のETFを持ち込んで、中身の現物株式バスケットと交換する | 同上(個人投資家は通常、取引所での売買で代わりにする) |
出典:日本取引所グループ「ETFの仕組み」、同「売買制度(ETF)」
たとえば市場価格がiNAVより高い(プレミアム)なら、証券会社などは「中身の株を買って設定し、受け取ったETFを市場で売る」ことで差を取れます。この売りが市場価格を押し下げます。反対に市場価格が低い(ディスカウント)なら、「ETFを市場で買って交換し、中身の株を売る」ことで差を取れ、その買いが市場価格を押し上げます。
JPXも、ETFと現物株式バスケットの間でやり取りができるので活発な裁定取引が行われ、指数とETFの市場価格の連動性が確保されると説明しています。個人が設定・交換をするわけではありませんが、このしくみがあるから、ふだんの乖離は小さく保たれやすいと理解しておけば十分です。
マーケットメイク制度:買い・売りの注文を出し続ける役
もう1つの支えが、東京証券取引所が2018年7月2日に導入したETFのマーケットメイク制度です。東証が銘柄ごとにマーケットメイカーを指定し、マーケットメイカーは気配(買いと売りの注文)を出し続ける義務を果たすことで報酬を受け取ります。JPXは、これによって需給を踏まえた公正な価格で、十分な量の気配が提示されることを目的にしていると説明しています。運用会社が独自に条件を決めてマーケットメイカーを呼び込む「スポンサード・マーケットメイク制度」もあります。
出典:日本取引所グループ「マーケットメイク制度の概要」
JPXは、各銘柄にどのマーケットメイカーが参入しているかの一覧も公表しています。買おうとしているETFがマーケットメイクの対象かどうかは、ずれの起きやすさを考える目安の1つになります。
ずれが大きくなりやすい5つの場面
裁定取引やマーケットメイクが働きにくい場面では、乖離が広がることがあります。代表的なものを整理します。
| 場面 | なぜずれやすいか | 確かめること |
|---|---|---|
| ① 取引の少ない銘柄 | 板に並ぶ注文が少なく、少しの売買で値段が動く | 売買高、板の厚さ、マーケットメイカーの参入状況 |
| ② 寄り付き直後・引け際 | 注文が一度に集まり、気配が大きく動きやすい | iNAVが表示されているか、気配が落ち着いているか |
| ③ 海外の株・債券を持つETF | 日本の取引時間中に海外市場が閉まっていると、中身の値打ちをその場で確かめにくい | 投資先の市場の取引時間・休場日 |
| ④ 先物型ETF | 先物の価格は限月によって違い、乗り換え(ロールオーバー)で損益が出ることがある | JPXの銘柄一覧の「先物型」の表示、目論見書 |
| ⑤ 設定・交換ができない時期・銘柄 | 裁定取引が使えないと、ずれを縮める力が弱まる | 運用会社の開示、外国ETFかどうか |
④について、JPXは「先物型ETFのリスク」のページで、商品先物や日経VI先物などのボラティリティ指数先物はコンタンゴ(先の限月ほど高い状態)になりやすく、こうした先物を参照するETFはロールオーバーを繰り返すことで減価していく場合があると注意を促しています。これは市場価格と基準価額のずれとは別の話ですが、「指数と同じように動くはず」と思い込みやすい点で共通しています。
出典:日本取引所グループ「先物型ETFのリスク」
⑤について、JPXは外国ETF(海外で作られたETF)は、日本国内で設定と交換ができない場合があると明記しています。運用会社が基準価額と市場価格の乖離についてお知らせを出すこともあるので、気になる銘柄は運用会社のサイトやJPXの適時開示も確認してください。
乖離率の計算と見方:比べる相手を間違えない
乖離率の計算式
乖離率は、市場価格が中身の値打ちから何%離れているかを示す数字です。取引時間中に見るなら、次のようにiNAVと比べます。
乖離率(%)=(市場価格 ÷ iNAV − 1)× 100
プラスならプレミアム(中身より高く買われている)、マイナスならディスカウント(中身より安く売られている)
計算例を置きます。以下の数字は計算の練習用の仮の数字で、実在の銘柄とは関係ありません。
| ケース | 市場価格 | iNAV | 乖離率 | 読み方 |
|---|---|---|---|---|
| A | 2,505円 | 2,500円 | +0.2% | ほぼ中身どおり |
| B | 2,550円 | 2,500円 | +2.0% | 中身より2%高く買っている状態 |
| C | 2,450円 | 2,500円 | −2.0% | 中身より2%安く売っている状態 |
ケースBで100万円分を買うと、中身の値打ちよりおよそ2万円多く払っている計算になります。その後に乖離が縮まれば、指数が動かなくてもその分だけ評価額が下がります。長く持つつもりでも、買う瞬間のずれはそのまま自分のコストになると考えてください。
よくある見誤り:前日の基準価額と比べてしまう
証券会社の画面で目に入りやすいのは「基準価額」です。しかし取引時間中の基準価額は前日時点の値打ちなので、相場が大きく動いた日に市場価格と比べると、本当の乖離ではない「時間差」が混ざります。
- 相場が大きく上がった日:市場価格が基準価額より高く見える(割高に見えるが、iNAVと比べると差がないこともある)
- 相場が大きく下がった日:市場価格が基準価額より低く見える(割安に見えるが、同じく時間差のことがある)
「基準価額より安いから今がお得」と判断する前に、同じ時点のiNAVと比べる習慣をつけてください。iNAVが配信されていない銘柄では、引け後に公表される当日の基準価額とその日の終値を比べて、ふだんどのくらいずれる銘柄なのかを振り返る使い方ができます。
成行注文で気をつけること:ETFも「値段を指定しない注文」
JPXによると、ETFの売買に通常の株式と異なる特別なルールはありません。指値注文・成行注文・寄付や引けの条件付き注文が使え、呼値の単位や、価格優先・時間優先の原則、制限値幅も株と同じ考え方です(売買単位10口以上のETFにはTOPIX500構成銘柄と同じ呼値の単位、売買単位1口のETFには専用の呼値の単位が使われます)。
出典:日本取引所グループ「売買制度(ETF)」
つまり、成行注文は「いくらでもいいから買う(売る)」注文です。ETFだから安全、ということはありません。注意したい点を表にまとめます。
| 注意点 | 何が起きるか | 対策 |
|---|---|---|
| 板が薄い銘柄の成行 | 並んでいる売り注文を上から順に買っていき、平均の約定値がiNAVより高くなる | iNAVの近くに指値を置く |
| 寄り付き前に出した成行 | 寄り付きの値段がその日の気配次第で、前日の値段や基準価額から離れることがある | 寄り付きは見送り、気配が落ち着いてから指値で出す |
| 引け際の成行 | 引けにかけて注文が集まり、値段が動きやすい | 急がない売買なら翌営業日にずらす |
| 海外資産のETFを海外休場中に | 中身の値打ちが確かめにくい状態で値段が付く | 投資先市場の取引時間を確認してから注文する |
板の見方や、指値がなかなか約定しない理由は株の「板」の見方|買い気配・売り気配の読み方と、指値がなかなか約定しない5つの理由、寄り付き前後で成行注文が約定しないときに起きていることは株が「寄り付かない」のはなぜ?特別気配・連続約定気配の仕組みで詳しく説明しています。
指値の置き方の目安
指値を出すときは、次の順で値段を決めると、乖離による払いすぎを避けやすくなります。
- 証券会社の画面やJPX案内のサイトで、今のiNAVを確認する
- 板の一番安い売り気配(買う場合)が、iNAVからどのくらい離れているかを見る
- 離れすぎているときは、iNAVの近くに指値を置いて待つ。約定しなければ、その日は見送る
- 積立で毎月買う場合も、成行の自動発注にするなら、取引の多い銘柄か、寄り付き以外の時間に発注されるかを確認する
なお、iNAVはあくまで「推定値」で、最大15秒単位の表示です。数円単位の違いにこだわるより、「明らかに離れている時間に成行で買わない」ことを意識するほうが現実的です。
買う前のセルフチェック表
| チェック項目 | 確認できたら○ |
|---|---|
| そのETFのiNAVがどこで見られるか分かっている(または配信対象外だと知っている) | □ |
| 比べている相手が、前日の基準価額ではなく同じ時点のiNAVである | □ |
| ふだんの売買高と、板にどのくらい注文が並んでいるかを見た | □ |
| マーケットメイカーが参入している銘柄かどうかを確かめた | □ |
| 海外資産のETFなら、投資先の市場が開いている時間かを確かめた | □ |
| 先物型・レバレッジ型・インバース型かどうかを銘柄一覧や目論見書で確かめた | □ |
| 注文は成行ではなく、指値で出す | □ |
「割安だから今すぐ」という勧誘に注意
乖離の話は、投資の勧誘でも使われることがあります。山崎正義が130件以上の案件を調べてきた中で、典型的なのは次のような流れです。
- SNSやグループチャットで「このETFは基準価額より○%割安。今買えば値上がりが確定」と急かす
- 「乖離を使った裁定取引で、毎月○%の利益」と、元本が減らないかのように見せる
- 「この情報は限定公開」「会員だけに教える」として、有料の情報提供や送金を求める
この記事で見てきたように、前日の基準価額と比べた「割安」は時間差であることが多く、乖離が縮まる方向も保証されません。設定・交換を使った裁定取引も、指定参加者の証券会社などが行うもので、個人が「確実に差額を取れる」話ではありません。
投資の助言や運用を有料で引き受けるには、金融商品取引業の登録が必要です。勧誘してきた相手の登録の有無は、無登録業者の見分け方|金融庁の登録一覧で「商号・登録番号・業務の種類」を確かめる4ステップの手順で確認できます。SNSの投資グループへの誘導についてはSNSの「投資グループ」に誘導される手口と断り方にまとめています。
山崎の見解:ETFは「何を買っているか」と「いくらで買っているか」を分けて考える
副業歴8年・300万円の詐欺被害・130件以上の調査経験から言えるのは、「良いものを選ぶ」ことと「適正な値段で買う」ことは別の作業だ、ということです。山崎正義も、かつては中身ばかり気にして、いくらで買っているかを確かめずに失敗しました。
ETFは、指数に連動する低コストの商品として会社員の資産形成でも選ばれやすい一方、株と同じく取引所で値段が付きます。銘柄選びと同じくらい、iNAVを確かめて指値で買うという手順を習慣にしてください。それだけで、乖離による払いすぎの多くは避けられます。
よくある質問
Q1. 乖離率は何%までなら問題ありませんか?
一律の基準はありません。中身の資産、売買高、取引する時間帯によって、ふだんのずれの大きさは銘柄ごとに違います。同じ銘柄のふだんの乖離と比べて、明らかに大きい時間には成行で注文しない、という使い方が現実的です。
Q2. iNAVはどこで見られますか?
JPXの「インディカティブNAV・PCF情報(ETF)」のページから、算出会社ごとの配信サイトに進めます。証券会社の取引画面で表示される場合もあります。配信されていない銘柄もあるため、JPXのETFデータベース(Excelファイル)で配信の有無を確認してください。
Q3. NISAで買うETFも乖離に気をつける必要がありますか?
あります。NISA口座で買っても、ETFの売買のしくみは同じです。払いすぎた分はNISAの非課税枠も使ってしまうので、指値で買う意味はむしろ大きくなります。
Q4. ディスカウント(市場価格がiNAVより安い)なら買い時ですか?
そうとは限りません。ずれがいつ、どちらの方向に縮まるかは分からず、海外市場の休場や先物型など、ずれに理由があることもあります。ずれの理由を確かめずに「割安だから」と判断しないでください。
困ったときの相談先
- ① 消費者ホットライン(188)
- ② 警察相談専用電話(#9110)
- ③ 金融庁 金融サービス利用者相談室
- ④ 証券・金融商品あっせん相談センター(FINMAC)
山崎から一言
ETFを買う前に、まずiNAVを1回見てください。「市場価格とiNAVはどのくらい離れているか」を確かめてから指値を出す。それだけで、急かされても落ち着いて判断できます。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。内容は2026年11月1日時点の日本取引所グループ(JPX)の公表資料にもとづきます。