こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
「配当控除で税金が少し戻るなら、配当も確定申告したほうがいいのでは」「去年の損失を繰り越すために申告したら、国民健康保険料が上がった」——副業から独立した方や、退職して国民健康保険(国保)に切り替えた方から、こうした話を聞くことがあります。
結論から言うと、株の配当や売却益は、確定申告するかどうかで国保の保険料の計算に入るかどうかが変わります。この記事では、どの所得が保険料に入り、どれが入らないのかを、厚生労働省・国税庁・自治体の公開資料から整理します。あわせて、2026年5月に成立した法改正で後期高齢者医療制度だけ先に扱いが変わる点も説明します。
配当の課税方式(総合課税・申告分離課税・申告不要)の選び方そのものは配当金は確定申告したほうが得?で、家族の扶養との関係は扶養に入っている人が株で利益を出したら扶養から外れる?で扱っています。この記事は国保・後期高齢者医療の保険料に絞ります。
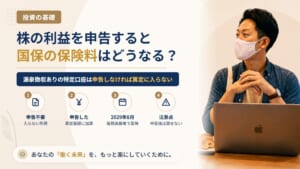
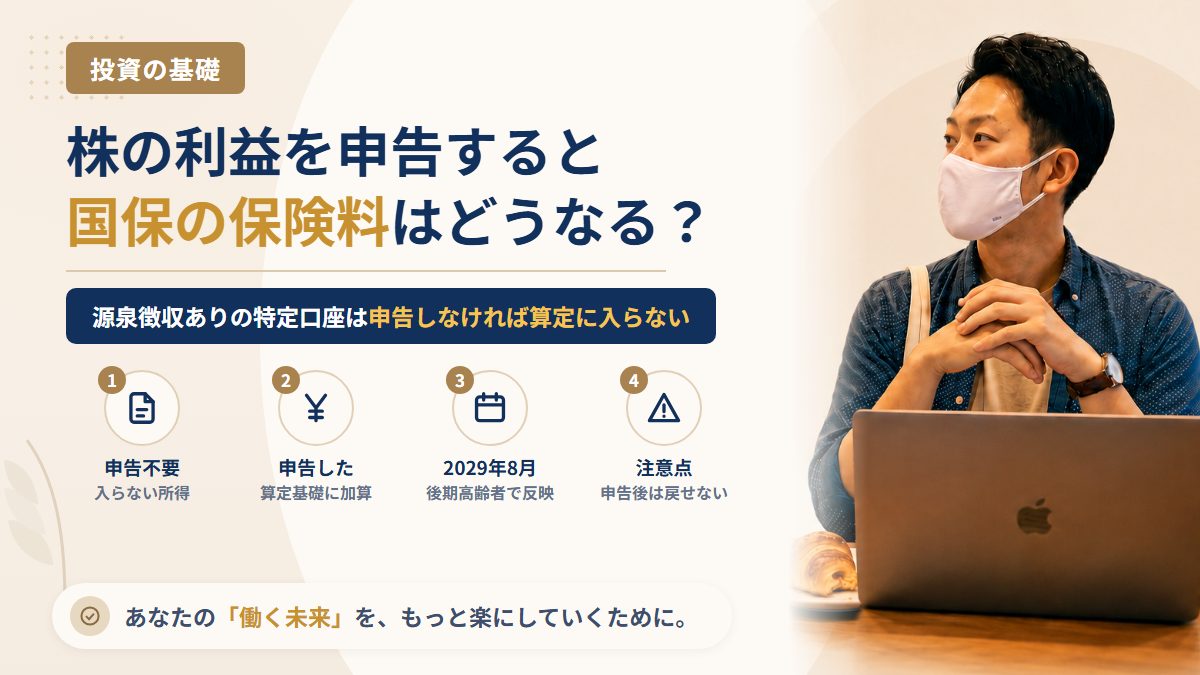
結論:源泉徴収ありの特定口座なら、申告しなければ国保の保険料には入らない
先に要点をまとめます(2026年10月30日時点で確認できた公開資料にもとづきます)。
- 特定口座(源泉徴収あり)の配当・売却益は、確定申告しなければ国保の保険料の計算に含まれません(新宿区・北九州市の案内)
- 確定申告すると含まれます。配当控除を受けるため・損益通算や繰越控除のための申告も同じです
- 2024年度(2023年分)の住民税から、所得税と住民税で別々の課税方式を選ぶことはできなくなりました。「所得税だけ申告して、住民税では申告不要」という使い分けは、今は使えません
- 会社員本人の健康保険料(協会けんぽ・健康保険組合)は、給与(標準報酬月額)で決まるので、株の申告で直接は変わりません。影響を受けるのは主に国保・後期高齢者医療に加入している人です
- 後期高齢者医療(75歳以上)では、確定申告の有無にかかわらず金融所得を反映する法改正が成立しました。厚生労働省のスケジュール案では、2029年8月から反映が始まります。国保は対象に入っていません
国保の保険料はどの所得で計算されるか
国保の保険料(自治体によっては国民健康保険税)は、主に「所得割」「均等割」などの組み合わせで決まります。株の申告が関係するのは、所得に応じてかかる所得割です。
新宿区の案内では、所得割の算定基礎額は次のように説明されています。
算定基礎額 = 前年中の総所得金額等 − 基礎控除額43万円(合計所得金額2,400万円以下の場合)
この「総所得金額等」に何が入るかが、株の申告で変わる部分です。
| 株の所得の種類 | 確定申告しない場合 | 確定申告した場合 |
|---|---|---|
| 特定口座(源泉徴収あり)の売却益 | 総所得金額等に含まない | 含む(申告分離課税の譲渡所得として) |
| 特定口座(源泉徴収あり)で受け取った上場株式の配当 | 総所得金額等に含まない | 含む(総合課税・申告分離課税のどちらでも) |
| 特定口座(源泉徴収なし)・一般口座の売却益 | 原則として申告が必要な所得 | 含む |
| NISA口座の配当・売却益 | 非課税のため含まない | 申告の対象外 |
新宿区の案内には「特定口座で源泉徴収を受けた特定配当等所得、特定株式等譲渡所得は総所得金額等に含みません。ただし、確定申告した場合は総所得金額等に含みます」と書かれています。また、総所得金額等は上場株式等に係る繰越控除を適用した後の金額とされています。
出典:新宿区「保険料所得割額算定方法について」、国税庁タックスアンサー「No.1476 特定口座制度」
料率や上限額は市区町村ごとに違います。ご自身の自治体の「国民健康保険料の計算方法」のページで確認してください。
「所得税だけ申告、住民税は申告不要」が使えなくなった理由
以前は、上場株式の配当や特定口座の売却益について、所得税と住民税で別々の課税方式を選べました。所得税では配当控除などのために申告し、住民税では申告不要を選べば、保険料の計算に入れずに済む、という使い分けができたのです。
北九州市の案内では、市県民税の申告で申告不要を選んだ場合は国保の算定対象にならないとしたうえで、「令和6年度(令和5年分)から市県民税において、所得税と異なる課税方式を選択することができなくなりました」と説明しています。つまり今は、確定申告で株の所得を申告すると、住民税でも申告したものとして扱われ、そのまま国保の計算にも入ります。
出典:北九州市「源泉徴収を選択している特定口座や配当所得等の確定申告について【注意】」
住民税の通知が会社に届く流れは株の利益や配当で会社に知られる?で説明しています。
申告すると保険料に入る3つの場面
① 配当控除を受けるために配当を申告する
配当を総合課税で申告すると配当控除で所得税が戻ることがありますが、その配当は国保の算定基礎に加わります。戻る税金より、上がる保険料のほうが大きくなる場合があるので、国保に加入している人は両方を比べてから決めます。
計算例(数字は仮のものです):国保に加入している人が、特定口座(源泉徴収あり)で受け取った配当30万円を申告した場合
算定基礎額の増加:30万円
仮に所得割の料率が合計10%の自治体なら:30万円 × 10% = 保険料が年3万円ほど増える
※実際の料率・上限額・軽減の有無は自治体と世帯の状況で変わります
② 複数口座の損益通算のために申告する
A証券で利益、B証券で損失が出たとき、損益通算するには確定申告が必要です。通算した後の利益が残れば、その金額が国保の算定基礎に入ります。源泉徴収された税金は戻っても、保険料が増えることがあります。
③ 前年までの損失を繰り越すために申告する
損失の繰越控除を使うには、損失が出た年から毎年続けて申告する必要があります。北九州市の案内では、損益通算や繰越控除のために申告した場合、「株式等譲渡所得・配当所得等(繰越損失適用後)が国民健康保険料の算定対象になります」とされています。繰越損失で利益が相殺しきれれば加わる金額は小さくなりますが、相殺しきれない利益があればその分が入ります。
損益通算と繰越控除の基本は損益通算と繰越控除の基本で整理しています。
保険料以外に影響するもの
申告して所得が増えると、保険料の所得割だけでなく、所得を基準に判定される次のような仕組みにも影響する場合があります。
| 影響しうるもの | 内容 |
|---|---|
| 国保の均等割などの軽減 | 世帯の所得が一定以下なら保険料が軽減されるが、申告で所得が増えると軽減の対象から外れることがある |
| 70歳以上の医療費の自己負担割合 | 北九州市の案内では、申告した株の所得は「医療費の自己負担割合の判定対象にもなります」とされている |
| 高額療養費の自己負担限度額 | 所得の区分で上限額が決まるため、区分が変わることがある |
| 65歳以上の介護保険料 | 所得の段階で保険料が決まる自治体が多く、段階が上がることがある |
どこまで影響するかは世帯の構成と自治体で変わります。申告するか迷ったら、申告前に市区町村の国保・介護保険の窓口で試算できるか聞いてみてください。
後期高齢者医療では2029年8月から「申告しなくても反映」へ
2026年5月29日、「健康保険法等の一部を改正する法律(令和8年法律第31号)」が成立しました。その中に、後期高齢者医療制度で上場株式の配当などの金融所得を、確定申告の有無にかかわらず保険料や窓口負担割合の判定に反映する仕組みが入っています。
厚生労働省の説明資料では、今は確定申告する人は市町村が所得を把握できる一方、源泉徴収だけで申告しない人は把握できず、同じ所得でも窓口負担割合や保険料が変わる不公平があるとしています。改正後は、金融機関が税務署に出している法定調書(支払調書など)を、後期高齢者医療広域連合にもオンラインで提出させることで所得を把握します。資料には「非課税のNISAは対象外です」「個人の事務負担等が増えることはありません」と書かれています。
| 時期(厚生労働省のスケジュール案) | 内容 |
|---|---|
| 2029年8月〜 | 2029年1月末に提出される2028年分の年単位の法定調書(枚数ベースで約8割)を、保険料・窓口負担に反映 |
| 2030年8月〜 | すべての法定調書の金融所得を反映 |
つまり、2028年に受け取る配当や売却益が、2029年8月からの後期高齢者医療の保険料・窓口負担に反映される想定です。75歳以上の親が配当を受け取っている家庭は、早めに知っておくと慌てずに済みます。
一方、国保と介護保険は今回の法律の対象に入っていません。国会審議では「国民健康保険制度や介護保険制度等における金融所得の勘案についても検討すべき」という指摘があったと資料に記されていますが、2026年10月30日時点で、国保に広げる時期や方法は決まっていません。
出典:厚生労働省「医療保険制度改正法が成立しました」・「健康保険法等の一部を改正する法律(令和8年法律第31号)の概要」(PDF)・「後期高齢者医療制度における金融所得の公平な反映」(PDF)・第218回社会保障審議会医療保険部会 資料3「後期高齢者医療制度における金融所得の公平な反映のスケジュールについて」(2026年10月16日・PDF)
申告する前に確認する5つのこと
| 確認すること | 見るところ |
|---|---|
| 自分が加入している医療保険は何か | 保険証・資格確認書(国保/後期高齢者医療なら影響あり) |
| 口座が「源泉徴収あり」か | 証券会社の口座情報・特定口座年間取引報告書 |
| 申告で戻る税金はいくらか | 確定申告書等作成コーナーで試算 |
| 申告で増える保険料はいくらか | 市区町村の料率・上限・軽減の基準 |
| 繰越控除を続ける必要があるか | 前年の申告書(第三表・付表) |
特定口座年間取引報告書の読み方は特定口座年間取引報告書とは?にまとめています。
確定申告書を出したあとに「やっぱりこの配当は申告不要にしたい」と変えることは、原則としてできません。申告する配当や口座は、提出前に決めてください。
「社会保険料が下がる投資法」をうたう勧誘に注意
保険料の仕組みが話題になると、それを入り口にした勧誘も出てきます。山崎正義が300万円の被害を受けた頃から、制度の変わり目に「今のうちに」「知らないと損」と急がせる話し方は典型的な手口です。
- 「後期高齢者医療の改正前に、この商品に移せば保険料がかからない」と、海外の未公開株や無登録の業者の商品を勧められる
- 「保険料を下げる裏ワザを教える」と、有料のLINEグループやセミナーに誘導される
- 「元本保証で高利回り」「必ず増える」と説明される
金融商品の販売や投資の助言には金融庁への登録が必要です。勧誘を受けたら、相手が金融庁の登録業者一覧に載っているかを自分で確かめてください。
山崎の見解:「税金が戻る」だけで申告を決めない
副業歴8年・300万円の詐欺被害・130件以上の調査経験から言えるのは、お金の判断は「戻る額」と「出ていく額」の両方を並べてからするべきだ、ということです。山崎正義も昔、目先の得に飛びついて、後から出ていくお金を見落としたことがあります。
会社員として健康保険に入っているうちは、株の申告で自分の保険料が変わることはほぼありません。ただ、独立や退職で国保に切り替わる予定がある人、75歳以上の親の手続きを手伝っている人は、申告で戻る税金と、増える保険料・自己負担を一度並べてみてください。
よくある質問
Q1. 会社員ですが、株の利益を確定申告すると会社の健康保険料は上がりますか?
協会けんぽや健康保険組合の保険料は、給与をもとにした標準報酬月額で決まるため、株の申告で本人の保険料が直接上がることはありません。ただし、家族の健康保険の扶養に入っている人は、収入の判定に影響する場合があります。
Q2. NISAの配当や売却益は国保の保険料に入りますか?
NISA口座の配当・売却益は非課税で申告の対象にならないため、国保の算定には入りません。後期高齢者医療の改正でも、厚生労働省の資料で「非課税のNISAは対象外」とされています。
Q3. 申告したら、いつの保険料から上がりますか?
国保の所得割は前年の所得で計算されます。たとえば2026年分の所得を2027年に申告すると、2027年度の保険料に反映されます。年度の切り替え時期や通知のタイミングは自治体で違います。
Q4. 繰越控除を続けるには、利益がない年も申告が必要ですか?
必要です。損失を翌年以降に繰り越すには、株の取引がなかった年も含めて毎年続けて申告します。繰越損失で相殺しきれない利益が出た年は、その分が国保の算定に入ります。
Q5. 国保にも、申告しなくても金融所得が反映される仕組みは入りますか?
2026年10月30日時点では決まっていません。成立した法律は後期高齢者医療だけが対象で、国保や介護保険への拡大は国会で検討を求める指摘があった段階です。新しい資料が出たら厚生労働省の医療保険部会の資料で確認してください。
困ったときの相談先
- ① 消費者ホットライン(188)
- ② 警察相談専用電話(#9110)
- ③ 金融庁 金融サービス利用者相談室
- ④ 証券・金融商品あっせん相談センター(FINMAC)
- ⑤ お住まいの市区町村の国民健康保険・後期高齢者医療の窓口(保険料の試算)
山崎から一言
配当控除で戻る税金より、上がる保険料のほうが大きくなる場合があります。国保に入っている人は、申告する前に「戻る額」と「増える額」を並べてみてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。内容は2026年10月30日時点で厚生労働省・国税庁・各自治体が公表している資料にもとづきます。