※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
「持っている株の会社に、知らない会社名で『大量保有報告書』が出た」「SNSで『大口が5%買い集めた。今のうちに乗れ』と流れてきた」——株を持ち始めた会社員の方から、こうした相談を受けることがあります。
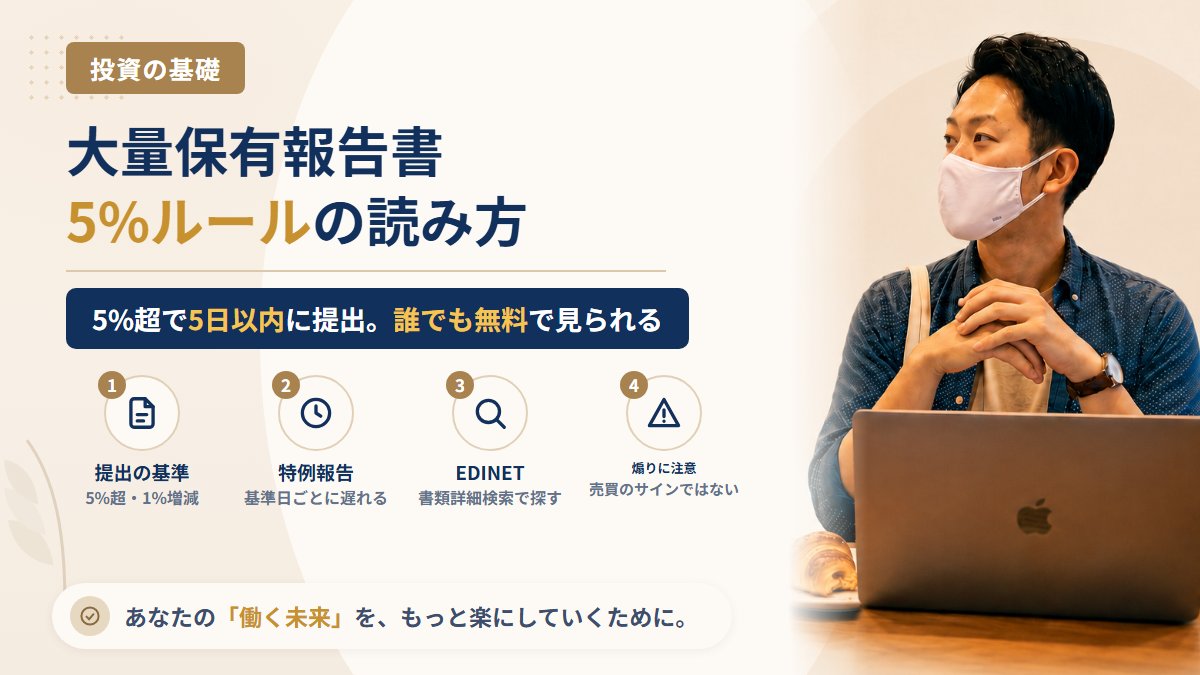
大量保有報告書は、上場会社の株を5%を超えて持った人に、金融商品取引法が提出を義務づけている書類です。この記事では、どんなときに誰が出すのか、何が書いてあるのか、EDINETでどう探すのかを、法律の条文と金融庁・EDINETの公表資料にもとづいて整理します。あわせて、報告書を材料にした煽りに乗らないための見方もまとめます。
結論:大量保有報告書は「誰がどれだけ持ったか」の記録。売買のサインではない
先に要点をまとめます(2026年10月31日時点で、法令と金融庁・EDINETの公表資料で確認できた内容です)。
- 上場株などの保有割合が5%を超えた人は、5日以内(日曜日などの休日は数えない)に大量保有報告書を出す(金融商品取引法27条の23)
- その後、保有割合が1%以上増えたり減ったりしたら、5日以内に変更報告書を出す(同27条の25)
- 出された報告書は5年間、誰でも見られる(同27条の28)。EDINETで無料・手続きなしで閲覧できます
- 証券会社・銀行・運用会社などは、条件を満たせば決まった基準日ごとにまとめて出す「特例報告」が使えます(同27条の26)。そのぶん公表は実際の売買より遅れます
- 2026年5月1日から、共同保有者の範囲や現金決済型デリバティブの扱いなどを見直した改正ルールが適用されています(金融庁公表)
- 報告書は「過去の保有状況の届出」です。提出が出たこと自体は、株価が上がる・下がるの根拠になりません
大量保有報告制度とは:5%を超えたら届け出るルール
上場会社の株をまとまった量持つ人が現れると、経営への影響や、市場での需給に関わります。そこで金融商品取引法は、一定の割合を超えて持った人に、そのことを公に届け出させるしくみを置いています。これが大量保有報告制度で、5%という基準から「5%ルール」とも呼ばれます。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 対象 | 金融商品取引所に上場されている株券など(新株予約権付社債券なども含む) | 金融商品取引法27条の23第1項 |
| 提出する人 | 株券等保有割合が5%を超える保有者(大量保有者) | 同上 |
| 期限 | 大量保有者となった日から5日以内(日曜日その他政令で定める休日は数えない) | 同上 |
| 主な記載事項 | 株券等保有割合、取得資金、保有の目的など | 同上 |
| 変更報告書 | 保有割合が1%以上増加・減少したときなど。5日以内 | 同27条の25第1項 |
| 訂正報告書 | 記載が事実と違う・不十分だと認めたとき | 同27条の25第3項 |
| 公衆縦覧 | 受理した日から5年間 | 同27条の28第1項 |
出典:e-Gov法令検索「金融商品取引法(昭和23年法律第25号)」第27条の23〜第27条の28
「保有者」には自分名義以外も含まれる
条文上の「保有者」は、自分の名義で株を持つ人だけではありません。他人名義で持っている人や、契約にもとづいて株の引渡しを請求できる人も含まれます。さらに、次のような人も保有者として扱われます(27条の23第3項)。
- 信託契約などにもとづいて議決権の行使や指図ができ、その会社の事業活動を支配する目的を持つ人
- 投資一任契約などにもとづいて、株に投資する権限を持つ人
- 株を対象にしたデリバティブ取引の権利を持ち、相手方からその株を取得する目的など、政令で定める目的を持つ人
また、条文は保有者を法人に限っていません。個人でも、ある上場会社の株を5%超持てば提出の対象になります。多くの会社員にとって5%は現実的な量ではありませんが、時価総額の小さい会社では起こりえます。
仲間と組んで持つと合算される(共同保有者)
1人あたりは5%以下でも、ほかの株主と共同で取得・譲渡したり、共同で議決権を行使したりすることを合意していれば、その相手は「共同保有者」となり、保有割合を合わせて計算します(27条の23第5項)。株式の所有関係など一定の特別な関係がある相手も、共同保有者とみなされます(同第6項)。
一方で、金融商品取引業者や銀行などが、重要提案行為等を目的とせず、個別の議決権行使ごとに合意するだけなら共同保有者に当たらない、という例外も条文に置かれています(同第5項ただし書)。
2026年5月1日から何が変わったか
2024年に成立した改正金融商品取引法(令和6年法律第32号)を受けて、関係する政令・内閣府令が2025年7月4日に公布されました。金融庁の公表によると、政令は一部を除き、内閣府令等は2026年5月1日から施行・適用されています。大量保有報告制度で見直された主な点は次のとおりです。
| 見直しの項目 | 内容(金融庁の公表資料より) |
|---|---|
| 企業と投資家の対話の促進 | 共同保有者に当たらないための要件の1つ「個別の権利の行使ごとの合意」の中身を定める。重要提案行為等の範囲を明確にする |
| 現金決済型エクイティ・デリバティブ | 大量保有報告の対象になる要件と、権利を株数に換算する方法を定める |
| みなし共同保有者の範囲 | 役員の兼任関係や資金提供関係など、一定の外形的な事実がある場合を追加する |
| 記載事項の明確化 | 「保有目的」欄や「担保契約等重要な契約」欄の書き方を明確にし、様式を見直す |
出典:金融庁「令和6年金融商品取引法等改正に係る政令・内閣府令案等に関するパブリックコメントの結果等について」(令和7年7月4日、令和8年4月15日更新)
株主として報告書を読む立場では、2026年5月以降に出された報告書は、保有目的などの書き方がそれ以前と変わっている可能性があると知っておけば十分です。同じ会社の報告書を時系列で見比べるときは、提出日を確かめてください。
機関投資家の「特例報告」は公表が遅れる
証券会社(第一種金融商品取引業者)や投資運用業者、銀行などは、日々大量の売買をしています。そこで、重要提案行為等(会社の事業活動に重大な変更を加えたり、重大な影響を及ぼしたりする行為として政令で定めるもの)を目的としない保有などについては、売買のたびではなく、あらかじめ届け出た基準日の時点の保有状況を、基準日から5日以内に報告する特例が認められています(27条の26)。
| 区分 | 報告のタイミング | 読むときの注意 |
|---|---|---|
| 一般の報告 | 5%を超えた日・1%以上増減した日から5日以内 | 実際の売買から最大で数日遅れる |
| 特例報告 | 基準日(毎月2回以上設けられる日の組合せから届け出たもの)から5日以内 | 基準日と基準日の間の売買はまとめて反映される。さらに遅れる |
ただし特例を使える人でも、5%を超えた後や1%以上増やした後、政令で定める期間内に重要提案行為等を行うときは、その5日前までに報告書を出すことになっています(27条の26第4項・第5項)。
EDINETで大量保有報告書を探す手順
大量保有報告書は、金融庁の電子開示システム「EDINET」で見られます。EDINETのよくある質問では、インターネットで閲覧する場合「利用時間の制限や閲覧のための手続はありません」と案内されています。
| 手順 | やること |
|---|---|
| 1 | EDINETの「書類詳細検索」を開く |
| 2 | 書類種別で「大量保有報告書」を選ぶ |
| 3 | 検索キーワードに、持っている株の会社名(発行者名称)などを入れる。キーワードは部分一致 |
| 4 | 提出期間を指定する(その日に出た分だけ見たいときは「当日」) |
| 5 | 一覧から提出者・提出日を確かめて、書類を開く |
出典:EDINET「よくある質問(書類閲覧)」
なお、同じFAQによると、共同保有者の名前では原則として検索できません(2008年3月以降に連名で提出された報告書は、連名の共同保有者名で検索できます)。
持っている株に報告書が出たときの読み方
報告書を開いたら、次の順で確かめると落ち着いて読めます。
| 見るところ | 確かめること |
|---|---|
| 書類の種類 | 新しく5%を超えた「大量保有報告書」か、増減を知らせる「変更報告書」か、記載を直す「訂正報告書」か |
| 提出者と共同保有者 | 誰が出したのか。共同保有者がいれば、合算した割合になっている |
| 株券等保有割合 | 今回の割合と、前回の報告からの増減 |
| 保有の目的 | どんな目的で持っていると書いているか。経営への提案を考えているかどうかの手がかりになる |
| 取得資金 | 自己資金か借入れか。銀行などからの借入れの場合、借入先の名称は原則として縦覧されない(27条の28第3項) |
| 提出日と義務発生日 | いつの時点の保有状況か。公表の時点ではすでに過去の情報 |
保有割合が5%を超えたというだけで、その株主が今後も買い続けるとは限りません。減ったという報告も、ただちに会社の業績が悪いことを意味しません。報告書から分かるのは「その時点で誰がどれだけ持っていたか」と「本人が書いた目的」までです。
株を大量に買い集めた相手が公開買付け(TOB)を始めることもあります。その場合の株主の選択肢はTOB(株式公開買付け)とは?持っている株が対象になったときの3つの選択肢で、株主として議決権を使う方法は株主総会と議決権のきほんで説明しています。
「大口が5%買った。今乗れ」という勧誘に注意
大量保有報告書は誰でも見られるため、SNSなどで「有名ファンドが買い集めている」「次は株価が跳ねる」と、報告書を材料にした投稿や勧誘が出回ることがあります。山崎正義が300万円の被害を受けた頃から、「プロが仕込んでいる」「今だけ」と急がせる話し方は典型的な手口です。
- 報告書の公表は、売買から数日以上遅れます。報告書を見てから後追いしても、同じ値段では買えません
- 「大口の次の動きを教える」と、有料のグループやLINEに誘導される
- 「インサイダー情報がある」とほのめかされる(本当なら、それを使った売買は法律で禁じられています)
投資の助言を有料で行うには、金融庁への登録が必要です。勧誘してきた相手が登録業者かどうかは、金融庁の登録業者一覧で自分で確かめてください。勤務先や取引先の株を売買するときの注意点は取引先や自社の株を買うとインサイダー取引になる?に、SNSの投資グループへの誘導の断り方はSNSの「投資グループ」に誘導される手口と断り方にまとめています。
山崎の見解:報告書は「一次情報を自分で見る」練習にちょうどいい
副業歴8年・300万円の詐欺被害・130件以上の調査経験から言えるのは、人づての「〇〇が買っているらしい」は、元の書類を見るだけで多くが落ち着いて判断できる、ということです。山崎正義も、かつては元の情報を確かめずに人の話に乗って失敗しました。
大量保有報告書は、EDINETで誰でも無料で原本を見られる数少ない情報です。噂を聞いたら、まず提出者・割合・目的・提出日の4点を自分の目で確かめる。そのうえで、自分の投資の目的と期間に照らして、何もしないという選択も含めて考えることをすすめます。
関連報道:ダイヤモンド・オンライン「滋賀銀行・池田泉州HDの“スピード統合”にありあけキャピタルの影、池田泉州株の全保有分を滋賀に売却…「地銀再編仕掛け人」の影響力が全国で強大化」
よくある質問
Q1. 個人投資家でも大量保有報告書を出す必要がありますか?
あります。金融商品取引法は提出する保有者を法人に限っていないため、個人でもある上場会社の株券等保有割合が5%を超えれば、5日以内(日曜日などの休日は数えない)に提出が必要です。共同保有者がいる場合は合算して判断します。
Q2. 5%以下に減ったら、もう報告はいりませんか?
5%以下になったことを書いた変更報告書を出したあとは、原則として以後の変更報告書は不要です(27条の25第1項ただし書)。5%以下になるまでの1%以上の減少は、変更報告書の対象です。短期間に大量に手放した場合は、譲渡の相手方や対価も記載します(同第2項)。
Q3. 大量保有報告書はいつまで見られますか?
金融商品取引法では、受理した日から5年間、公衆の縦覧に供するとされています(27条の28第1項)。EDINETで検索できます。
Q4. 報告書が出た株は買ったほうがいいのですか?
報告書は保有状況の届出で、売買を勧めるものではありません。公表は実際の売買より遅れ、提出者の今後の売買も分かりません。買うかどうかは、会社の決算資料や自分の投資方針から判断してください。
Q5. 2026年5月の改正で、株主として何か手続きが必要ですか?
5%を超えて持つ人や共同保有の関係にある人でなければ、手続きは必要ありません。読む側としては、2026年5月以降の報告書は「保有目的」欄などの書き方が明確化されている点を知っておけば足ります。
困ったときの相談先
- ① 消費者ホットライン(188)
- ② 警察相談専用電話(#9110)
- ③ 金融庁 金融サービス利用者相談室
- ④ 証券・金融商品あっせん相談センター(FINMAC)
山崎から一言
「大口が買っている」と聞いたら、まずEDINETで原本を開いてください。誰が、いつ、何%、どんな目的で——この4つを自分で読めれば、急かされても立ち止まれます。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。内容は2026年10月31日時点の金融商品取引法と、金融庁・EDINETの公表資料にもとづきます。