※本記事にはプロモーション(広告)が含まれています。
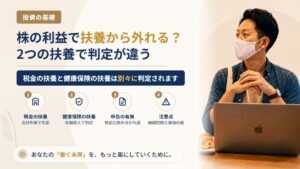
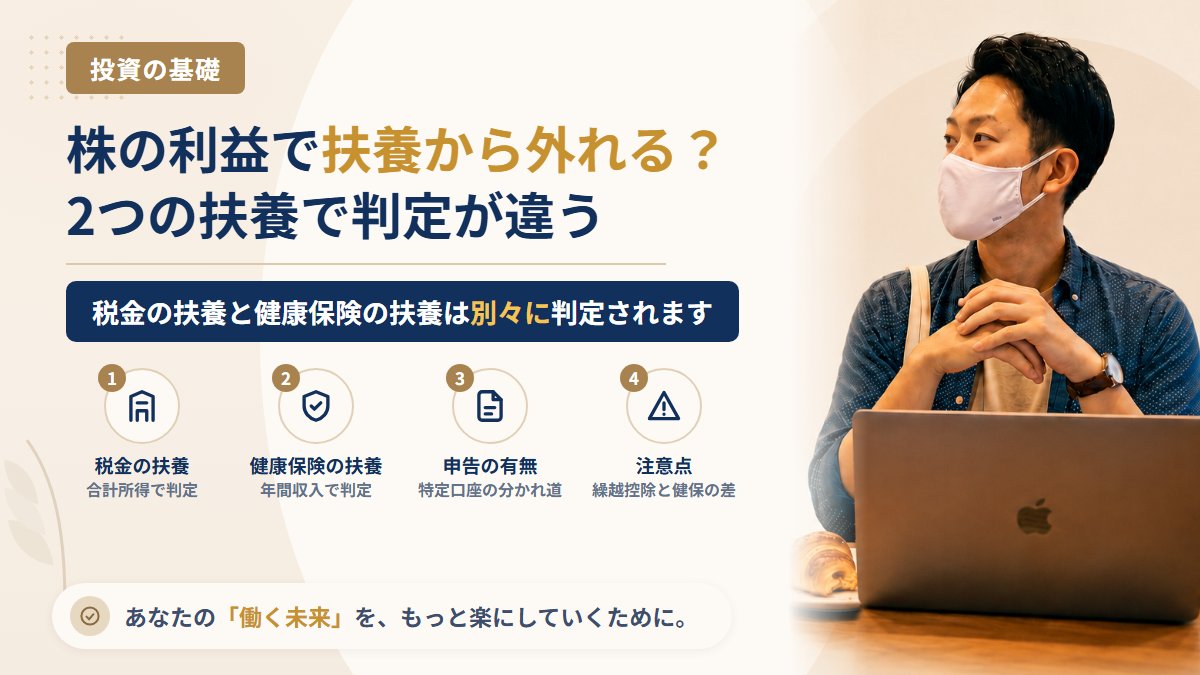
「夫の扶養に入ったまま、少しだけ株を始めたい」「大学生の子どもが株で利益を出したらしいけれど、扶養は大丈夫か」——山崎の副業相談室には、こうした相談がときどき届きます。結論から書くと、株で利益を出しても、それだけで自動的に扶養から外れるわけではありません。ただし「扶養」には税金の扶養と健康保険の扶養の2種類があり、それぞれ別の物差しで判定されます。片方では問題なくても、もう片方で引っかかることがあります。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時は値動きばかり見ていて、利益が出たら税金や家族の扶養にどう響くのかを考えたこともありませんでした。お金を増やす話の前に、増えたお金が生活のどこに影響するのかを知っておくことは、損を避けるのと同じくらい大切だと今は考えています。
この記事では、扶養に入っている配偶者・学生・親が株で利益を出したときの扱いを、税金と健康保険に分けて整理します。特定の金融商品をすすめる記事ではありません。税制や保険の基準は改正されることがあるため、最終的には国税庁・お住まいの自治体・加入している健康保険の窓口で確認してください。
結論:「税金の扶養」と「健康保険の扶養」は別々に判定される
まず全体像です。株の利益が扶養に影響するかどうかは、次の2つを分けて考えるとすっきりします。
| 項目 | 税金の扶養(所得税・住民税) | 健康保険の扶養(被扶養者) |
|---|---|---|
| 外れると困る人 | 扶養している側(控除が使えなくなり税金が増える) | 扶養されている本人(自分で国民健康保険・国民年金などに入る必要が出る) |
| 判定の物差し | 1年間(1月〜12月)の合計所得金額 | 今後1年間の年間収入の見込み |
| 基準の目安 | 所得税は2026年分から合計所得62万円以下(給与だけなら年収136万円以下) | 原則年収130万円未満(60歳以上などは180万円未満、19歳以上23歳未満は150万円未満) |
| 株の利益の扱い | 口座の種類と確定申告をするかどうかで変わる | 加入している健康保険ごとに扱いが違う |
いちばん大事なポイントは、税金の扶養は「申告したかどうか」で結果が変わるが、健康保険の扶養は申告の有無だけでは決まらないという点です。「特定口座で申告しなければ大丈夫」という話を聞いたことがある方もいると思いますが、それは主に税金側の話です。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

税金の扶養:株の利益は「合計所得金額」に入るかどうかで決まる
2026年分の所得要件
令和8年度税制改正で、扶養控除などの対象になる人の所得要件が引き上げられました。所得税では、2026年分から次のようになっています。
| 控除の種類 | 扶養される人の所得要件(2026年分) | 給与収入だけの場合の目安 |
|---|---|---|
| 扶養控除・配偶者控除 | 合計所得金額62万円以下 | 年収136万円以下 |
| 配偶者特別控除 | 62万円超133万円以下 | 段階的に控除額が減る |
| 特定親族特別控除(19歳以上23歳未満) | 62万円超123万円以下 | 段階的に控除額が減る |
配偶者や19歳以上23歳未満の子どもは、62万円を少し超えたからといって控除が一気にゼロになるわけではなく、段階的に減っていく仕組みがあります。一方、それ以外の扶養親族(たとえば16歳以上19歳未満の子どもや親)は、62万円を超えると扶養控除がそのまま使えなくなります。
口座の種類ごとの扱い
株の利益(売却益・配当)が合計所得金額に入るかどうかは、どの口座で取引し、確定申告をするかどうかで分かれます。
| 口座・取引の種類 | 確定申告 | 合計所得金額に入るか |
|---|---|---|
| 特定口座(源泉徴収あり) | しない(申告不要を選ぶ) | 入らない |
| 特定口座(源泉徴収あり) | する | 入る |
| 特定口座(源泉徴収なし)・一般口座 | 原則として申告が必要な所得 | 入る |
| NISA口座 | 非課税のため申告しない | 入らない |
特定口座の「源泉徴収あり」では、証券会社が所得税と住民税を差し引いて納めてくれるため、申告しないことを選べます。申告しなければ、その利益は扶養の判定に使う合計所得金額に含まれません。口座の違いそのものは証券口座の選び方入門|特定口座・一般口座・NISA口座の違いをやさしく整理で解説しています。
注意したいのは「源泉徴収なし」と「一般口座」です。これらの利益は、申告してもしなくても本来は合計所得金額に含まれる所得です。「申告しなかったから扶養の判定に入らない」という扱いにはなりません。
申告すると扶養から外れることがある3つの場面
源泉徴収ありの特定口座でも、次のような理由で確定申告をすると、その利益が合計所得金額に加わります。
- 複数の証券会社の損益を通算したいとき:A社で利益、B社で損失が出ていて、差し引きしたい場合
- 過去の損失を繰り越して使いたいとき:前年までの譲渡損失を今年の利益と相殺する場合
- 配当控除などで税金を取り戻したいとき:配当を総合課税で申告する場合
税金を少しでも取り戻そうとした結果、扶養している家族の控除がなくなり、世帯全体ではかえって負担が増えることがあります。申告する前に、取り戻せる税額と、扶養者側で増える税額(あわせて家族手当などの会社の制度)を並べて比べてください。損益通算の仕組みは損益通算と繰越控除の基本|複数口座・複数年にまたがる損失の扱い方にまとめています。
見落としやすい落とし穴:繰越控除をしても合計所得は減らない
扶養の判定に使う合計所得金額は、上場株式等の譲渡損失の繰越控除を差し引く前の金額で計算します。たとえば、前年に50万円の損失があり、今年80万円の利益が出たとします。繰越控除によって課税される利益は30万円になりますが、扶養の判定では80万円の利益として数えられる点に注意が必要です。
「税金がほとんどかからないのだから、所得も少ないはず」と考えるとズレが生じます。税額と所得要件は別の計算だと覚えておいてください。
所得税と住民税で、株の利益の申告の仕方はそろえる必要がある
以前は「所得税では申告し、住民税では申告しない」という使い分けができました。しかし令和6年度(2023年分の所得)以降の住民税からは、所得税と住民税で課税方式をそろえることになっています。所得税で株の利益を申告すると、住民税でも所得として扱われ、住民税の扶養判定や、本人に住民税がかかるかどうかにも影響します。
健康保険の扶養:加入している保険で扱いが違う
基準は「今後1年間の収入の見込み」
会社員の配偶者や子どもが入る健康保険の扶養(被扶養者)は、税金とは別のルールで判定されます。原則は、年間収入の見込みが130万円未満(60歳以上や一定の障害がある人は180万円未満、19歳以上23歳未満は150万円未満)で、かつ扶養する人の収入の半分未満であることなどです。
ここでいう「収入」は税金の「所得」とは違い、継続して入ってくる見込みのある収入を指すのが基本です。2026年4月からは、パート・アルバイトの給与については労働契約の内容で年間収入を見込む判定が始まりましたが、これは給与以外の収入がないことが前提とされています。株の配当や売却益がある場合は、別に確認が必要です。
株の利益の扱いは健康保険ごとに異なる
株の利益をどう数えるかは、加入している健康保険(協会けんぽ・各健康保険組合・共済組合)によって扱いが分かれます。公開されている案内を見ると、おおむね次のような違いがあります。
| 考え方の例 | 扶養判定での扱い |
|---|---|
| 一度きりの売却益(相続した株を売った等) | 一時的な収入として判定に含めない扱いが多い |
| 継続的な売買による売却益 | 恒常的な収入として数える組合がある |
| 保有し続けて受け取る配当 | 定期的な収入として数えられやすい |
| 確認に使われる書類 | 所得証明書のほか、源泉徴収ありの口座でも年間取引報告書の提出を求める組合がある |
つまり、「源泉徴収ありの特定口座で申告していないから、健康保険の扶養にも影響しない」とは言い切れません。扶養の再確認のときに年間取引報告書を出すよう求められる組合もあります。頻繁に売買して年間100万円を超えるような利益が出始めたら、配偶者・親の勤務先を通じて健康保険に扱いを確認しておくのが安全です。
健康保険の扶養から外れると、本人が国民健康保険に加入し、20歳以上60歳未満なら国民年金の第1号被保険者として保険料を納めることになります。負担は税金の控除がなくなる影響より大きくなることが多いので、こちらのほうが家計へのインパクトは大きいと考えてください。
立場別:どこに気をつければいいか
| 扶養されている人 | 税金で見るところ | 健康保険で見るところ |
|---|---|---|
| パートの配偶者 | 給与所得と株の所得(申告した分)の合計が62万円以下か。超えても133万円以下なら配偶者特別控除が段階的に残る | パート収入と、組合が数える株の収入の合計が130万円未満か |
| 大学生の子ども(19〜22歳) | 62万円を超えると特定扶養控除から特定親族特別控除に切り替わり、123万円超で親の控除がなくなる | アルバイト収入などとあわせて150万円未満か |
| 高校生以下の子ども | 16歳以上は62万円を超えると親の扶養控除が使えない(16歳未満はもともと扶養控除の対象外) | 130万円未満か |
| 年金を受け取っている親 | 公的年金の所得と株の所得(申告した分)の合計 | 60歳以上は180万円未満か。年金も収入に含まれる |
子どもが自分で証券口座を持っている場合、親が気づかないうちに利益が出ていることもあります。年末が近づいたら、口座の年間損益を家族で一度確認しておくと安心です。
扶養内で株を続けるための確認手順
難しく考えすぎる必要はありません。次の順番で確認すれば、大きな失敗は避けられます。
- 口座の種類を確認する:証券口座が「特定口座(源泉徴収あり)」になっているか。一般口座や源泉徴収なしになっていないか
- NISAの枠を先に使う:NISA口座の利益は非課税で、税金の扶養判定に入らない(健康保険での扱いは加入先に確認)
- 年末に年間の損益を見る:利益の額と、ほかの収入(パート代・年金など)の合計をざっくり把握する
- 確定申告をする前に世帯で比べる:取り戻せる税額と、扶養者側で増える税額・会社の手当の影響を比べる
- 売買の回数が増えたら健康保険に確認する:扶養者の勤務先の総務・健康保険組合に、株の利益の扱いを聞く
NISAの基本は新NISAの基本|つみたて投資枠と成長投資枠の違いをやさしく解説、特定口座で確定申告が必要になる例外は株の税金入門|特定口座(源泉徴収あり)なら確定申告は不要?例外もやさしく整理で確認できます。
「扶養内でも月◯万円稼げる投資」という勧誘に注意
副業検証を続けてきた山崎正義の立場から付け加えると、「扶養を外れない範囲で毎月◯万円の利益」「主婦でもバレずに稼げる」といった言葉で投資スクールや自動売買ツールに誘う勧誘は、これまで何度も見てきました。扶養を気にする段階の人に、利益の額を先に約束してくる相手は、それ自体が危険信号です。株の利益は相場しだいで、扶養の範囲に収まるように調整できるものではありません。典型的な手口は投資詐欺の典型手口と見分け方|「絶対儲かる株情報」が届いたときの確認手順で整理しています。
扶養に入っている配偶者の口座で、実際には稼いでいる側のお金を運用している場合は、扶養の判定以前に借名取引や贈与税の問題があり、家族名義の証券口座と借名取引で詳しく解説しています。
よくある質問(FAQ)
Q1. 株で損をしている年も、扶養に影響しますか?
年間の損益がマイナスなら、税金の扶養判定で株の所得が合計所得を押し上げることはありません。ただし、株の損失をパート収入などほかの所得から差し引くことはできないため、ほかの収入が要件を超えていれば扶養から外れます。
Q2. 配当だけなら扶養に影響しませんか?
源泉徴収ありの特定口座などで受け取り、申告不要を選んだ配当は、税金の扶養判定には含まれません。ただし健康保険では、定期的に入る配当を収入として数える組合があるため、金額が大きい場合は加入先に確認してください。
Q3. 夫の扶養に入っていることは、証券口座を開くときに問題になりますか?
扶養に入っていても、本人名義で証券口座を開くことはできます。家族の名義を借りて取引する「借名取引」は禁止されているので、必ず取引する本人の名義で口座を作ってください。
Q4. 扶養から外れたことに後から気づいたら、どうなりますか?
税金の扶養であれば、扶養者側で年末調整や確定申告の修正が必要になり、差額の税金を納めることになります。健康保険の扶養は、組合の確認で基準を超えていたと判断されると、さかのぼって資格を失う場合があります。気づいた時点で早めに勤務先や税務署に相談するほうが、負担は小さく済みます。
まとめ
- 扶養には「税金の扶養」と「健康保険の扶養」があり、判定の物差しが違う
- 税金の扶養は合計所得金額で判定。所得税は2026年分から62万円以下が基準
- 源泉徴収ありの特定口座で申告しなければ、株の利益は税金の扶養判定に入らない。申告すると入る
- 繰越控除を使っても、扶養判定の合計所得金額は減らない
- 健康保険の扶養は加入先によって株の利益の扱いが違う。売買が増えたら確認する
株を始めるときは、「いくら増えるか」より先に「増えたら家計のどこに影響するか」を確かめておくことをおすすめします。投資の全体の流れは株式投資の始め方ロードマップ|口座開設から税金・詐欺対策まで5ステップで整理で確認できます。
困ったときの相談先
- 税金の扶養・確定申告:最寄りの税務署(国税庁の電話相談センター)
- 住民税:お住まいの市区町村の住民税担当課
- 健康保険の扶養:扶養者の勤務先、または加入している健康保険(協会けんぽ・健康保険組合)
- 投資の勧誘トラブル:消費者ホットライン(188)、金融庁 金融サービス利用者相談室
山崎から一言
300万円を失った当時の山崎は、税金や家族の保険のことまで考える余裕がありませんでした。扶養を気にしながら少額で始めるのは、決して遠回りではありません。仕組みを知ったうえで、自分の家計に合ったペースで続けてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。