「株価が下がったときに買い増した」「ボーナスのたびに同じ銘柄を少しずつ買っている」。こうして同じ株を何回かに分けて買っていると、一部を売ったときにいくらで買ったことにして利益を計算するのかが分かりにくくなります。
この記事では、同じ銘柄を2回以上に分けて買った場合の取得価額(税金計算上の買値)の決まり方を、国税庁のタックスアンサーをもとに、オリジナルの計算例で整理します。
この記事の結論
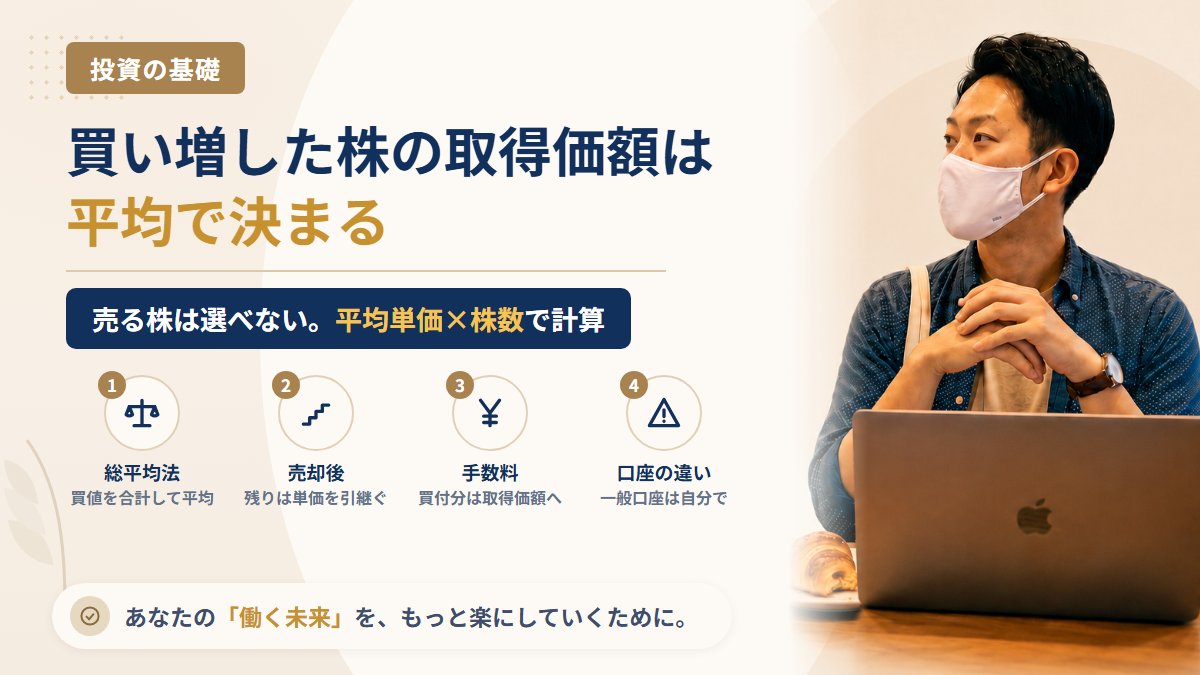
- 同じ銘柄を何回かに分けて買った場合、取得価額は「総平均法に準ずる方法」で計算します。買った分を合計して平均した1株あたりの金額が、売った株の取得価額になります。
- 「高く買った分を売ったことにする」「安く買った分を売ったことにする」と、売る株を自分で選ぶことはできません。
- 一部を売った後に買い増した場合は、売った時点の平均単価 × 残りの株数に新しく買った金額を足して、平均し直します。
- 購入手数料(消費税を含む)は取得価額に含めます。1円未満の端数は切り上げます。
- 特定口座(源泉徴収あり)なら証券会社が計算します。自分で計算が必要になるのは、一般口座や海外の証券会社で売ったときなどです。
同じ株を何回も買ったら取得価額は「平均」で決まる
株を売ったときの利益(譲渡所得等)は、国税庁のタックスアンサーNo.1463によると、売った金額 −(取得費 + 売るときの委託手数料など)で計算します。1回しか買っていなければ、取得費は買ったときの代金と手数料の合計なので迷うことはありません。
問題は、同じ銘柄を値段の違うタイミングで何回か買っているときです。国税庁のタックスアンサーNo.1466は、この場合の取得費を「総平均法に準ずる方法」で求めると説明しています。株の種類・銘柄ごとに分けて、次の式で1株あたりの金額を出します。
1株あたりの金額 =(A+B)÷(C+D)
- A:最初に買ったとき(すでに一部を売っていれば、直前に売ったとき)の買付金額の総額
- B:その後、今回売るまでに買った金額の総額
- C:Aに対応する株数
- D:Bに対応する株数
言いかえると、「今まで買った金額の合計 ÷ 持っている株数」で平均単価を出し、売った株数を掛けるという考え方です。1円未満の端数が出たら切り上げます。
| よくある思い込み | 実際の扱い |
|---|---|
| 最初に買った分から順に売ったことになる | ならない。買った分すべての平均で計算する |
| 利益を小さくしたいので、高く買った分を売ったことにできる | できない。どの株を売ったかは選べない |
| 買った値段の安い・高いは、売った後は関係ない | 関係する。一部を売った後も、残りの株は売った時点の平均単価を引き継ぐ |
計算例:2回に分けて買い、一部を売った場合
ここからは、山崎正義が作った架空の数字で計算してみます(実在の銘柄や株価とは関係ありません)。まずは手数料がかからない前提です。
| 時期 | 取引 | 株数 | 1株の値段 | 金額 |
|---|---|---|---|---|
| 4月 | 買い | 100株 | 2,000円 | 200,000円 |
| 6月 | 買い(買い増し) | 100株 | 1,600円 | 160,000円 |
| 8月 | 売り | 100株 | 2,100円 | 210,000円 |
8月に売った100株の取得価額は、次のように計算します。
(200,000円 + 160,000円)÷(100株 + 100株)= 1株 1,800円
取得価額:1,800円 × 100株 = 180,000円
利益:210,000円 − 180,000円 = 30,000円
もし「4月に2,000円で買った分を売った」と考えると利益は10,000円、「6月に1,600円で買った分を売った」と考えると50,000円になります。しかし、実際の計算はどちらでもなく、平均の1,800円を使った30,000円です。
この利益に対しては、課税口座であれば所得税と住民税がかかります(タックスアンサーNo.1463によれば、上場株式等の譲渡所得等は申告分離課税です)。会社員で利益が少ない場合の扱いは株の利益が20万円以下なら確定申告は不要?会社員の「20万円ルール」が効く口座・効かない口座で整理しています。
売った後にまた買い増したら、平均単価を計算し直す
続けて、同じ年の11月に値下がりしたところで買い増し、12月にまた一部を売ったとします。
| 時期 | 取引 | 株数 | 1株の値段 | 金額 |
|---|---|---|---|---|
| 8月の売却後 | 残り | 100株 | (平均1,800円) | 180,000円として扱う |
| 11月 | 買い(買い増し) | 200株 | 1,500円 | 300,000円 |
| 12月 | 売り | 150株 | 1,700円 | 255,000円 |
ポイントは、8月に売った後に残った100株を「買ったときの値段」ではなく、8月に売った時点の平均単価1,800円で数えることです。国税庁の計算例でも、売却後の残りの株は直前の売却時の単価で次の計算に組み込まれています。
(1,800円 × 100株 + 300,000円)÷(100株 + 200株)= 480,000円 ÷ 300株 = 1株 1,600円
取得価額:1,600円 × 150株 = 240,000円
利益:255,000円 − 240,000円 = 15,000円
このあと残る150株は、1株1,600円を引き継ぎます。売るたびに平均単価が「確定」し、その後の買い増しはその単価に足して平均し直す、という流れを繰り返します。
少しずつ積み立てる買い方そのものの考え方は、ボーナスはまとめて投資する?分けて積み立てる?一括投資とドルコスト平均法でできること・できないことにまとめています。
購入手数料は取得価額に入れる。端数は切り上げ
国税庁のタックスアンサーNo.1464は、取得費には払込代金や購入代金のほか、購入手数料(その消費税を含む)や名義書換料など、取得のためにかかった費用も含まれると説明しています。
先ほどの4月と6月の買付に、それぞれ110円(税込)の購入手数料がかかっていた場合で計算し直してみます。
(200,110円 + 160,110円)÷ 200株 = 1,801.1円 → 1円未満を切り上げて 1株 1,802円
取得価額:1,802円 × 100株 = 180,200円
売るときにかかった委託手数料は、取得価額ではなく、売った金額から別に差し引く費用として扱います。最近は売買手数料が無料のコースも多いので、自分の取引で手数料がかかっていたかは、取引報告書や取引履歴で確かめてください。
| 費用 | 扱い |
|---|---|
| 買うときの購入手数料(消費税込み) | 取得価額に含める |
| 名義書換料など、取得のための費用 | 取得価額に含める |
| 売るときの委託手数料 | 売った金額から差し引く(取得価額とは別) |
| 1円未満の端数 | 1株あたりの金額は切り上げ |
自分で計算が必要になるのはどんなときか
特定口座を使っていれば、この計算は証券会社がしてくれます。源泉徴収ありを選んでいれば税金の天引きまで済み、結果は年明けに届く特定口座年間取引報告書で確認できます(特定口座年間取引報告書の読み方)。
一方、次のような場面では、自分で取得価額を計算したり、計算の材料を確かめたりする必要が出てきます。
| 場面 | 気をつけること |
|---|---|
| 一般口座で何回も買って売った | 取引報告書を集めて、自分で総平均の計算をして確定申告する |
| 海外の証券会社で買い増した | 特定口座がないため自分で計算する。円換算の扱いもあわせて確かめる(海外の証券会社で株を買ったら税金はどうなる?) |
| 他の証券会社へ株を移した | 取得価額が正しく引き継がれたか、移管先の画面で確かめる(株を別の証券会社へ移す(移管)とどうなる?) |
| 昔の記録がなく、いくらで買ったか分からない | 調べ方の手順と「売却代金の5%」の扱いを確認する(取得価額がわからない株を売ったら税金はどうなる?) |
なお、証券会社のアプリに表示される「平均取得単価」が、税金計算に使う単価と同じ前提(手数料の含め方など)で出されているかは、各社の説明ページで確かめておくと安心です。
口座が分かれているとき(特定口座・一般口座・NISA)
同じ銘柄を複数の口座で持っている人もいると思います。国税庁のタックスアンサーNo.1476は、特定口座は1つの証券会社につき1口座で、特定口座の中での譲渡による所得は、特定口座の外での譲渡による所得と区分して計算すると説明しています。特定口座で売った分の取得価額は、その口座の取引をもとに証券会社が計算するということです。
NISA口座で買った株は、売っても利益に税金がかからない代わりに、タックスアンサーNo.1535のとおり損失もないものとみなされます。課税口座の利益と相殺することもできません(NISAで損失が出たらどうなる?)。また、No.1464によると、NISA口座から特定口座や一般口座へ移した株は、移した日の終値相当額で取得したものとして扱われます。
複数の口座にまたがる売買を自分で申告する場合や、口座の間で株を移した場合に、どの株をどう平均するかで迷ったら、証券会社の窓口か税務署に、取引報告書を手元に置いて確認してください。損失の繰り越しの考え方は損益通算と繰越控除の基本にまとめています。
山崎から一言

平均単価の計算は地味ですが、自分の売買の結果を正しくつかむ土台です。山崎正義は悪質なスクールや投資詐欺で300万円の借金を負いましたが、当時は「いくら入れて、いくら戻ったか」を自分で計算していませんでした。数字を自分で確かめる習慣が、うまい話を見抜く力にもなります。
投資の世界では、「必ず値上がりする銘柄を教える」とSNSで誘い、高額な情報料や投資資金をだまし取る手口が続いています。投資の勧誘をしてくる業者が金融庁に登録されているかは、金融庁の「免許・許可・登録等を受けている業者一覧」で確認できます。株式投資の全体像は株式投資の始め方ロードマップで5つのステップに分けて整理しています。
よくある質問
Q1. 同じ銘柄を何回かに分けて買ったとき、売る株を指定できますか?
税金の計算では指定できません。国税庁のタックスアンサーNo.1466のとおり、同じ銘柄は買った分すべての平均(総平均法に準ずる方法)で1株あたりの取得価額を出し、それに売った株数を掛けます。
Q2. 一部を売ったあと、残りの株の取得価額は変わりますか?
売っただけでは変わりません。残りの株は、売った時点の平均単価を引き継ぎます。その後に買い増すと、引き継いだ単価と新しく買った金額で平均し直します。
Q3. 購入手数料が無料のときはどう計算しますか?
手数料がかかっていなければ、買付代金だけで計算します。手数料がかかった取引だけ、その分(消費税を含む)を買付代金に足します。
Q4. 特定口座なら自分で計算しなくてもいいですか?
特定口座の中の売買は、証券会社が取得価額と損益を計算します。ただし、他社から移してきた株や、NISA口座から移した株などは、取得価額が正しく登録されているかを画面で確かめておくと安心です。
まとめ
同じ株を何回かに分けて買ったときの取得価額は、買った金額を合計して株数で割る「総平均法に準ずる方法」で決まります。売る株を選ぶことはできず、一部を売った後は、その時点の平均単価を残りの株が引き継ぎます。購入手数料は取得価額に含め、1円未満は切り上げです。特定口座なら証券会社が計算してくれますが、一般口座・海外の口座・移管した株は、自分でも数字を確かめておきましょう。
参考にした一次情報
- 国税庁 タックスアンサーNo.1466「同一銘柄の株式等を2回以上にわたって購入している場合の取得費」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1466.htm
- 国税庁 タックスアンサーNo.1464「譲渡した株式等の取得費」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1464.htm
- 国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
- 国税庁 タックスアンサーNo.1476「特定口座制度」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1476.htm
- 国税庁 タックスアンサーNo.1535「NISA制度」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
- 金融庁「免許・許可・登録等を受けている業者一覧」:https://www.fsa.go.jp/menkyo/menkyo.html
(2026年11月15日時点の情報です。国税庁のタックスアンサーは令和8年4月1日現在の法令等にもとづきます。制度は変わることがあるため、最新の内容は各公式サイトでご確認ください。)
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。