こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
「親から引き継いだ株を売りたいけれど、いくらで買ったのか誰も覚えていない」「20年前に買った株の取引報告書が見つからない」。こうした相談は、相続や実家の片付けをきっかけに増えています。株を売ったときの税金は「売った金額 − 買った金額(取得費)」で決まるので、買った金額がわからないと税金の計算そのものができません。
この記事では、国税庁が公表している資料をもとに、取得価額を調べる順番と、どうしても分からないときに使える「売却代金の5%」という扱い(概算取得費)を整理します。
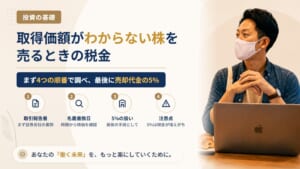
結論:まず4つの順番で調べ、分からなければ売却代金の5%を取得費にできる
先に結論をまとめます。
| 項目 | 内容 |
|---|---|
| 調べる順番 | ①取引報告書 → ②証券会社の顧客勘定元帳 → ③日記・通帳などの手控え → ④名義書換日からその時期の株価で計算 |
| それでも分からないとき | 同じ銘柄ごとに、売却代金の5%を取得費とすることが認められている |
| 相続・贈与で受け取った株 | 亡くなった人・贈与した人の取得費を引き継ぐ(相続した日の株価ではない) |
| いちばんの注意点 | 5%で計算すると利益が大きく出やすく、税金が増えることが多い。調べる手間をかける価値がある |
出典は、国税庁のタックスアンサー「No.1464 譲渡した株式等の取得費」と、国税庁のリーフレット「上場株式等の取得価額の確認方法」(PDF)です。
そもそも「取得費(取得価額)」とは何か
国税庁のタックスアンサーNo.1464では、取得費は株を取得したときに支払った購入代金や払込代金で、購入手数料(その消費税を含む)や名義書換料など、取得のためにかかった費用も含むと説明されています。
株を売ったときの利益(譲渡所得)は、ざっくり言うと次の式で計算します。
売却代金 −(取得費 + 売却時の手数料など)= 利益(譲渡所得)
取得費が大きいほど利益は小さくなり、税金も小さくなります。逆に取得費が分からないままだと、利益をいくらと申告すればいいのかが決まりません。
なお、同じ銘柄を何回かに分けて買っている場合は、1回ごとの値段ではなく「総平均法に準ずる方法」で出した1株あたりの平均額を使います(国税庁タックスアンサー「No.1466 同一銘柄の株式等を2回以上にわたって購入している場合の取得費」)。
国税庁が示す、取得価額を調べる4つの順番
国税庁のリーフレット「上場株式等の取得価額の確認方法」は、次の順番で確認する流れを示しています。上から順に試し、見つかった時点でその金額を使います。
| 順番 | どこで調べるか | ポイント |
|---|---|---|
| ① 取引報告書 | 買ったときに証券会社から届いた書類 | 取引残高報告書・月次報告書・受渡計算書で確認できる場合もある |
| ② 顧客勘定元帳 | 取引した証券会社に問い合わせる | 過去10年以内に買ったものなら確認できる。10年より前の記録が残っている場合もある |
| ③ 本人の手控え | 日記帳・預金通帳など | 金額が分かればその額。買った時期だけ分かれば、その時期から計算してよい |
| ④ 名義書換日から計算 | 発行会社(または証券代行会社)の株主名簿・株式異動証明書など | 名義が書き換わった時期を調べ、その時期の終値を基に計算する |
①②:まずは証券会社に聞くのが近道
ネット証券なら、取引報告書は電子交付でマイページに残っていることが多いです。紙で受け取っていて捨ててしまった場合でも、②の顧客勘定元帳で確認できる可能性があります。国税庁のリーフレットでは、顧客勘定元帳に10年の保存義務があることが示されています。
相続した株の場合は、亡くなった人が取引していた証券会社に、相続手続きとあわせて問い合わせるとスムーズです。相続の手続き全体の流れは親が亡くなったら株はどうなる?相続した株の名義変更(移管)の手順で整理しています。
③:日記や通帳の記録も根拠になる
証券会社に記録が残っていなくても、家計簿や通帳の出金記録に「〇〇株 購入」とメモがあれば、それが手がかりになります。国税庁のリーフレットでは、買った時期だけが分かる場合でも、その時期を基に取得価額を計算してよいとされています。
④:名義書換日を調べて、その時期の株価で計算する
①〜③で分からない場合は、株の発行会社(名義書換の業務を信託銀行などの証券代行会社に任せている場合はその会社)の株主名簿や株式異動証明書で、名義が書き換わった時期を調べます。リーフレットでは、株券電子化のあと手元に残った株券の裏面で確認してもよいとも書かれています。
時期が分かったら、証券会社のデータベースや当時の新聞などでその時期の終値を確認し、取得価額を計算します。古い株価は、図書館の新聞縮刷版で調べられることもあります。
それでも分からないときは「売却代金の5%」を取得費にできる
国税庁のタックスアンサーNo.1464では、相続した株であるとか買った時期が古いなどの理由で取得費が分からない場合、同一銘柄ごとに、取得費を売却代金の5%相当額とすることも認められると説明されています。根拠として、租税特別措置法関係通達(措通37の10・37の11共-13)が挙げられています。
5%で計算すると税金はどう変わるか(計算例)
手数料を考えない単純な例で比べます。上場株式の売却益にかかる税率は、所得税15%・復興特別所得税0.315%・住民税5%の合計20.315%で計算しています(数字は仮の例です)。
| 項目 | 5%で計算した場合 | 実際の取得価額が分かった場合(仮に60万円) |
|---|---|---|
| 売却代金 | 100万円 | 100万円 |
| 取得費 | 5万円(100万円×5%) | 60万円 |
| 利益 | 95万円 | 40万円 |
| 税金(20.315%) | 約19.3万円 | 約8.1万円 |
この例では、取得価額を調べ切れたかどうかで税金に約11万円の差が出ます。5%はあくまで「どうしても分からないときの扱い」であって、多くの場合は実際の取得価額より小さくなります。①〜④を一通り試してから使うのが基本です。
昔の株は、今より大幅に安い値段で買っていることもあります。その場合は実際の取得価額でも5%と大差がないので、調べる手間とのバランスで考えてかまいません。
ケース別:取得価額はどこから引き継ぐか
| ケース | 取得費の考え方 | 関連記事 |
|---|---|---|
| 相続・遺贈で受け取った | 亡くなった人の取得費を引き継ぐ(相続税の評価額ではない) | 相続した株の手順 |
| 生前贈与で受け取った | 贈与した人の取得費を引き継ぐ | 親から株をもらったら |
| 従業員持株会から引き出した | 持株会の報告書などに書かれた簿価単価が手がかり | 会社を辞めたら持株会の株は |
| 別の証券会社へ移した | 移管元で管理されていた取得価額が引き継がれるのが原則 | 株を別の証券会社へ移すと |
相続・贈与については、国税庁のタックスアンサーNo.1464でも「被相続人、遺贈者または贈与者の取得費を引き継ぐ」とされています。「相続した日の株価が取得費になる」と思い込みやすいのですが、原則は違います。ここを間違えると、申告した利益が実際より小さくなり、後から指摘を受けるおそれがあります。
特定口座で売るときに気をつけたいこと
証券会社の特定口座で売る場合、税金の計算は証券会社が口座に登録された取得価額をもとに行います。古い株券から振り替えた株や、相続・移管で受け入れた株で取得価額が登録されていないときに、証券会社がどう計算するかは、会社ごとの取り扱いを確認する必要があります。
確定申告で特定口座の内容を使う場合は、年明けに届く書類の読み方を特定口座年間取引報告書とは?で確認しておくと迷いにくくなります。損失が出た場合の扱いは損益通算と繰越控除の基本もあわせてどうぞ。
「古い株券を高く買い取る」という勧誘には乗らない
実家の片付けで古い株券や配当の通知が出てくると、「その株を高く引き取る」「未受領の配当を取り戻す手続きを代行する」といった電話や訪問に出会うことがあります。山崎正義が300万円の被害を受けた頃から、「あなたの持っている資産に価値がある」と近づいて手数料や個人情報を取るのは典型的な手口のひとつです。
- 株の売却は、自分の証券口座を通して行うのが基本です。知らない業者に株券や印鑑・本人確認書類を渡さない
- 名義書換や特別口座の確認は、発行会社が公表している株主名簿管理人(信託銀行など)に自分で問い合わせる
- 相手が金融商品取引業者なのかは、金融庁の免許・許可・登録等を受けている業者一覧で確認できる
ストックオプションで取得した株を売るときの取得価額の考え方は、「会社のストックオプションを行使したら税金はいつかかる?税制適格・非適格の違いと、売るときの取得価額」で整理しています。
よくある質問(FAQ)
Q1. 取得価額が分かっていても、5%で計算したほうが得なら5%を使えますか?
国税庁のタックスアンサーNo.1464は、取得費が分からない場合に5%を使えると説明しています。実際の取得価額が売却代金の5%より小さいときの扱いなど、個別の状況で判断が分かれる部分は、税務署か税理士に確認してください。
Q2. 5%は銘柄ごとですか、まとめてですか?
同一銘柄ごとです。A社株は実際の取得価額、B社株は5%、のように銘柄ごとに分かれます。
Q3. 相続した株は、相続税で使った評価額を取得費にしていいですか?
原則として使えません。相続・遺贈・贈与で受け取った株は、亡くなった人や贈与した人の取得費を引き継ぎます。なお、亡くなった人や贈与した人のNISA口座などから払い出された株は、相続開始日・贈与日の終値で取得したものとみなされます(タックスアンサーNo.1464)。
Q4. 証券会社の記録は何年分残っていますか?
国税庁のリーフレットでは、顧客勘定元帳は10年の保存義務があり、10年より前の記録が任意に残っている場合もあるとされています。まずは問い合わせてみるのが確実です。
Q5. 何年も前に売った株の取得費を5%で申告していました。後から実際の金額が分かったら?
申告した税額が多すぎた場合は「更正の請求」、少なすぎた場合は「修正申告」という手続きがあります。期限や必要書類は状況によって異なるので、税務署に相談してください。
まとめ
- 取得価額は、①取引報告書 → ②顧客勘定元帳 → ③日記・通帳 → ④名義書換日からの計算、の順で調べる
- どうしても分からなければ、同一銘柄ごとに売却代金の5%を取得費にできる
- 5%は実際の取得価額より小さくなりやすく、税金が増えることが多い
- 相続・贈与で受け取った株は、元の持ち主の取得費を引き継ぐ
- 古い株券をきっかけにした買い取り・代行の勧誘には、書類や印鑑を渡さない
山崎から一言
「分からないから5%でいい」と決める前に、証券会社へ1本電話するだけで数万円単位で税金が変わることがあります。面倒な手続きほど、急かしてくる相手より公的な窓口を頼ってください。
相談先まとめ
| 相談先 | こんなときに |
|---|---|
| 税務署(電話相談センター) | 取得費の計算方法・確定申告の書き方 |
| ① 消費者ホットライン(188) | 株券の買い取りや代行の勧誘で困ったとき |
| ② 警察相談専用電話(#9110) | 不審な訪問・電話が続くとき |
| ③ 法テラス | 相続の分け方などで法的な相談が必要なとき |
| ④ 日本弁護士連合会 | 弁護士への相談窓口を探すとき |
| ⑤ 金融庁 金融サービス利用者相談室 | 業者が登録を受けているか確認したいとき |
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。税金の取り扱いは2026年10月時点で国税庁が公表している情報に基づいています。個別の申告内容は税務署または税理士にご確認ください。