※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから立て直す過程で130件以上の案件を調査してきました。今回は、転職や退職が決まった会社員が意外と後回しにしがちな「従業員持株会の株は、会社を辞めたらどうなるのか」を、日本証券業協会のガイドラインと国税庁の公表情報をもとに整理します。
毎月の給料から天引きで積み立ててきた株は、退職したからといって消えるわけではありません。ただし、黙っていても自分の口座に入ってくるものでもありません。退職前後のあわただしい時期に、手続きがいくつか必要になります。
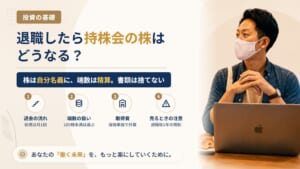
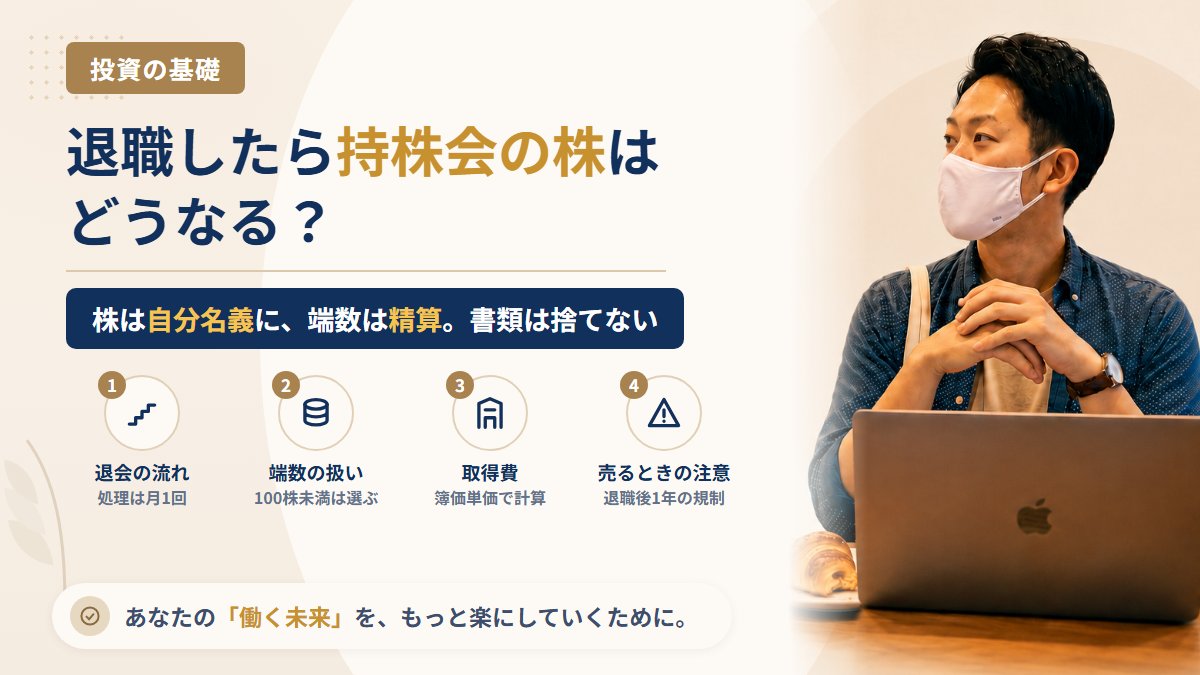
結論:退職すると退会になり、株は「自分名義の株」と「端数の精算」に分かれる
- 会社を辞めて会員資格がなくなると、持株会は退会になります。持っていた持分は没収されず、退会の処理を経て自分のものになります
- 上場会社の場合、売買単位(100株)にまとまっている分は、自分名義の証券口座へ振り替えられます。現金ではなく株のまま届きます
- 100株に満たない端数は、時価で売って現金で受け取る方法などから選びます。選べる方法は持株会ごとに違います
- 株を引き出しただけでは税金はかかりません。税金がかかるのは、売って利益が出たときです
- 売るときの取得費は、持株会から届く書類の「簿価単価」をもとに計算します。書類を捨てると計算が面倒になります
山崎がいちばん伝えたいのは、「退職の手続きの山の中で、持株会の書類だけは捨てないでください」という1点です。理由は後半の取得費のところで説明します。
なぜ手続きが必要なのか。持株会の株は「自分名義」ではない
持株会で積み立てている間、株は会員ひとりひとりの名義にはなっていません。持株会の理事長の名義でまとめて管理されていて、会員は拠出した金額に応じた「持分」を持っている、という形です。持分が「123.456株」のように小数になるのはこのためです。
退会とは、この持分を持株会から切り離して、自分名義の株と現金に変える手続きのことです。日本証券業協会の「持株制度に関するガイドライン」は、退会について次のように定めています。
| 項目 | ガイドラインの内容 |
|---|---|
| 退会するとき | 会員資格を喪失したときは退会する。理事長に申し出れば、在職中でもいつでも退会できる |
| 再入会 | いったん退会した人は、原則として再入会できない |
| 売買単位にまとまった持分 | 事務を委託している証券会社を通じて、退会者の名義へ書き換える(または実質株主として登録する) |
| 売買単位に満たない持分 | 退会者の申し出により、下の3つの方法から選べる |
| 処理のタイミング | 月1回、規約で定めた買付日に行う |
※日本証券業協会「持株制度に関するガイドライン」の「退会(再入会の制限)」「退会処理」(上場株式の場合)をもとに山崎が整理。ガイドラインは証券会社が持株会の事務を受けるときの指針で、実際の決まりは各持株会の規約に書かれています。
在職中に「いったん退会して、また入り直す」ができない点は、転職を迷っている段階の人ほど知っておきたいところです。退職が確定していないうちに、勢いで退会届を出さないでください。
退職から株が届くまでの流れ
細かい書類名や締切は会社ごとに違いますが、大まかな順番は共通しています。
| 順番 | やること | 気をつける点 |
|---|---|---|
| 1 | 持株会の規約と、直近の「投資等報告書」を確認する | 持分の株数、端数の扱い、退会届の締切を見る |
| 2 | 株を受け取る証券口座を用意する | 持株会の事務を受けている証券会社の口座を指定されることが多い。特定口座も一緒に開いておく |
| 3 | 退会届を持株会の事務局へ出す | 端数をどう処理するかを、この届出で選ぶ |
| 4 | 月1回の処理日に、持分が精算される | 締切を過ぎると翌月の処理になる |
| 5 | 100株単位の株が自分の口座に入り、端数の代金が振り込まれる | 「退会精算書」が届く。保管する |
ガイドラインが処理を「月1回」としているので、退会届を出した翌日に株が届く、ということは起きません。締切と処理日の組み合わせによっては、届け出てから口座に入るまで1か月以上かかることもあります。退職後すぐに売って生活費に充てる計画を立てている人は、日程を先に事務局へ確認してください。

山崎から注意です。持株会の残高は「現金がいくら」ではなく「株が何株」です。届くまでの間にも株価は動くので、報告書の評価額どおりの金額が手に入るとは限りません。
100株に満たない端数はどうなるのか
たとえば持分が345.678株なら、300株は自分名義の株になり、残りの45.678株が端数です。ガイドラインは、端数の処理として次の3つを挙げています。
| 方法 | 内容 | 向いている場面 |
|---|---|---|
| 現金で精算 | 時価で売って、代金を受け取る | 手間をかけたくない。端数が少ない |
| 臨時拠出で100株にする | 足りない分のお金を追加で払い、100株にまとめて受け取る | 端数が100株に近い。株のまま持ち続けたい |
| 株式累積投資の口座へ移す | 自分が契約している証券会社の累積投資口座へ持分を移す。整数に満たない分は現金で精算 | その銘柄が証券会社の累積投資の対象になっている |
※日本証券業協会「持株制度に関するガイドライン」の「退会処理」をもとに山崎が整理。右の列は山崎による補足です。
ここは持株会によって差が大きいところです。3つすべてを用意している会もあれば、現金精算だけの会もあります。臨時拠出にも上限や回数の決まりがあります。自分の会で何が選べるかは、規約と退会届の用紙で確かめるしかありません。
臨時拠出を選ぶと、退職の時期に自社株を買い増すことになります。持株会の仕組みと、給料と資産が同じ会社に偏ることの意味は、従業員持株会の奨励金とリスクを整理した記事にまとめています。辞める会社の株をどこまで持ち続けるかは、端数の処理を選ぶ前に一度考えておく価値があります。
税金はいつかかるのか
ガイドラインは税務の説明の中で、会員が持株会から株式を引き出した場合には課税関係は生じない、としています。持分が自分名義の株に変わるだけで、売ったわけではないからです。
| 場面 | 税金 |
|---|---|
| 100株単位の株を自分の口座に受け取る | かからない |
| 端数を現金で精算する | 売却にあたる。利益が出ていれば課税の対象 |
| 受け取った株をあとで売る | 利益が出ていれば課税の対象 |
| 受け取った株の配当を受け取る | 配当として課税の対象 |
上場株式を売って出た利益は、ほかの所得と分けて税額を計算する申告分離課税です(国税庁 タックスアンサー No.1463)。端数の現金精算も「売却」なので、利益が出ていれば同じ扱いになります。
端数の精算が、源泉徴収ありの特定口座の中で処理されるのか、それとも自分で申告が必要な形になるのかは、持株会と証券会社の取扱いによって変わります。退会精算書を受け取ったら、どの口座での売却として扱われたかを確認してください。
売るときの「取得費」はどう計算するのか
株を売ったときの利益は、「売った金額 −(取得費+手数料など)」で計算します。持株会の株は毎月少しずつ買っているので、「いくらで買ったか」がひと目では分かりません。
国税庁の確定申告書等作成コーナーは、従業員持株会を通じて取得した株式の取得費について、次の考え方を示しています。
| 手元にあるもの | 取得費のもとにする数字 |
|---|---|
| 「投資等報告書」または「退会(引出)精算書」に簿価単価が書いてある | その簿価単価 |
| 書類はあるが簿価単価が書かれていない | 拠出金額 ÷ 取得株式数 |
| 書類がない・書類では計算できない | 名義書換日の相場(終値) |
※国税庁 確定申告書等作成コーナー「従業員持株会を通じて取得した株式の取得費等」をもとに山崎が整理。同ページによると、投資等報告書は半年に1回、持株会から会員に通知される書類で、書式は持株会によって違います。
長く積み立ててきた人ほど、簿価単価といまの株価の差が大きくなっていることがあります。書類が残っていれば簿価単価をそのまま使えますが、なくしていると、名義書換日の株価を自分で調べて計算することになります。それも分からない場合、国税庁は売った金額の5%を取得費とする方法を案内していますが(タックスアンサー No.1464)、実際に払った金額よりかなり小さくなり、税金が増える方向に働きます。
退会精算書と、過去の投資等報告書は、株を売り終わって申告が済むまで保管してください。退職時の書類の束に紛れて捨ててしまうのが、いちばん多い失敗だと山崎は考えています。
特定口座に入れられるかは、退会前に決まる
特定口座に受け入れられる株は、法令で受け入れ方が決められています。持株会で取得した上場株式は、持株会の口座から特定口座へ振り替える方法であれば受け入れられる、という整理が東京国税局の文書回答事例の中で示されています。
裏を返すと、退会の時点で特定口座が開いていないと、株は一般口座に入ります。一般口座に入った株は、売るたびに自分で損益を計算して申告することになります。退会届を出す前に、受け取り先の証券会社で特定口座を開いておくのはこのためです。
受け取ったあと別の証券会社へ移したい場合の手続きと、取得価額がどう引き継がれるかは、株の移管を説明した記事で扱っています。
退職後に売るときの注意:インサイダー取引の規制は続く
在職中、持株会の毎月の買付けは、あらかじめ決めた計画に沿って機械的に行われるものとして扱われています。しかし、退会して自分名義になった株を売るのは、自分の判断で行うふつうの売買です。
金融商品取引法第166条は、会社関係者でなくなったあとも1年以内の人を、規制の対象に含めています。在職中に職務で知った未公表の重要事実がある場合、それが公表される前に売ると、退職後でもインサイダー取引に問われるおそれがあります。
決算や大型の提携などに関わる部署にいた人は、とくに慎重に確認してください。何が「重要事実」にあたるのか、いつなら売買してよいのかは、会社員のインサイダー取引を整理した記事にまとめています。
退職前に確認しておくチェックリスト
| 確認すること | 確認する場所 |
|---|---|
| いまの持分は何株か。100株単位と端数に分けるといくつか | 直近の投資等報告書 |
| 退会届の締切と、処理日はいつか | 持株会の規約・事務局 |
| 端数の処理は何が選べるか | 規約・退会届の用紙 |
| 受け取り先の証券会社に指定はあるか | 事務局・事務を受けている証券会社 |
| 特定口座は開いているか | 受け取り先の証券会社 |
| 簿価単価はいくらか | 投資等報告書・退会精算書 |
| 未公表の重要事実を知っていないか | 自分の職務・会社の社内規程 |
| 退会の直前に権利確定日がある場合、配当はどうなるか | 規約・事務局 |
まとまった株を手にした時期は、勧誘に狙われやすい
退職の前後は、退職金や持株会の株など、まとまった資産が一度に手元へ来る時期です。山崎が300万円を失ったのも、「いまあるお金を早く増やさなければ」と焦っていた時期でした。
SNSやメッセージアプリで「その株を売って、こちらに預ければ増やせる」「退職金の運用を教える」と持ちかけられても、すぐに応じないでください。金融商品の取引や投資の助言を仕事として行うには、金融商品取引業の登録が必要です。相手の名前が金融庁の「免許・許可・登録等を受けている業者一覧」にあるかどうかは、誰でも確認できます。登録の有無は確認の出発点であって、登録があれば損をしないという意味ではありません。
持株会の株は、届いたらすぐに売らなければならないものではありません。持ち続けるか、売るかは、自分の生活費と資産全体の偏りを見て、落ち着いて決めてください。
よくある質問(FAQ)
Q1. 退職したら、持株会の株は現金で受け取れますか?
上場会社の持株会では、売買単位にまとまった分は株のまま自分名義に書き換えられるのが基本です。現金にしたい場合は、口座に届いたあとで自分で売ることになります。端数だけは、現金精算を選べるのが一般的です。会によって取扱いが違うので、規約を確認してください。
Q2. 退職後も持株会を続けることはできますか?
会員資格を失うと退会になる、というのがガイドラインの定めです。定年後の再雇用など、会員資格が続くかどうかは持株会の規約で決まっています。該当しそうな人は、退職前に事務局へ確認してください。
Q3. 転職先にも持株会があります。持分を移せますか?
別の会社の持株会は、買っている株が違うので移せません。ガイドラインが持分の移管を認めているのは、出向・転籍・企業再編などで、同じ株を対象にする別の持株会に入る資格を得た場合で、ほかにも条件があります。通常の転職では、いったん退会して株を受け取ることになります。
Q4. 株を受け取っただけで確定申告は必要ですか?
持株会から株を引き出しただけでは課税関係は生じません。申告を考える必要が出てくるのは、端数の精算やその後の売却で利益が出たときです。源泉徴収ありの特定口座で売った場合は、原則として申告は不要です。それ以外の場合は、利益の金額やほかの所得によって扱いが変わるので、税務署に確認してください。
Q5. 退会の手続きを忘れたまま退職したらどうなりますか?
持分がなくなることはありませんが、精算の連絡や書類のやり取りを、退職後に元の会社の事務局と行うことになります。引っ越しで住所が変わると書類が届かなくなるおそれもあります。在職中に済ませておくほうが確実です。
まとめ
- 退職すると持株会は退会になり、100株単位の分は株のまま自分名義に、端数は現金精算などで処理されます
- 処理は月1回です。締切と処理日を先に確認し、受け取り先の証券口座と特定口座を用意しておきます
- 端数の扱い・締切・受け取り先の指定は、持株会ごとに違います。規約と事務局で確かめてください
- 引き出しただけでは税金はかかりません。売るときは簿価単価をもとに取得費を計算するので、精算書と報告書を保管します
- 退職後1年以内は、インサイダー取引の規制の対象に含まれます
参考にした公表情報(一次情報)
- 日本証券業協会「持株制度に関するガイドライン・持投資口制度に関するガイドライン」https://www.jsda.or.jp/shijyo/minasama/motikabu_motitousiguti.html
- 国税庁 確定申告書等作成コーナー「従業員持株会を通じて取得した株式の取得費等」https://www.keisan.nta.go.jp/r1yokuaru/cat2/cat21/cat219/seidogaiyo/jugyoinmochikabukai.html
- 国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
- 国税庁 タックスアンサー No.1464「譲渡した株式等の取得費」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1464.htm
- 東京国税局 文書回答事例「従業員持株会を通じて取得した譲渡制限付株式に係る譲渡制限解除後の特定口座への受入れ可否について」https://www.nta.go.jp/about/organization/tokyo/bunshokaito/joto-sanrin/220623/index.htm
- 金融商品取引法(昭和23年法律第25号)第166条(e-Gov法令検索)https://laws.e-gov.go.jp/law/323AC0000000025
- 金融庁「免許・許可・登録等を受けている業者一覧」https://www.fsa.go.jp/menkyo/menkyo.html
山崎から一言
持株会の株は、何年も給料から積み立ててきた自分の資産です。退職の手続きに追われる時期ですが、規約の確認と書類の保管だけは先に済ませておいてください。本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。税金の扱いは個別の事情で変わるため、最終的には税務署または税理士にご確認ください。