※本記事にはプロモーション(広告)が含まれています。
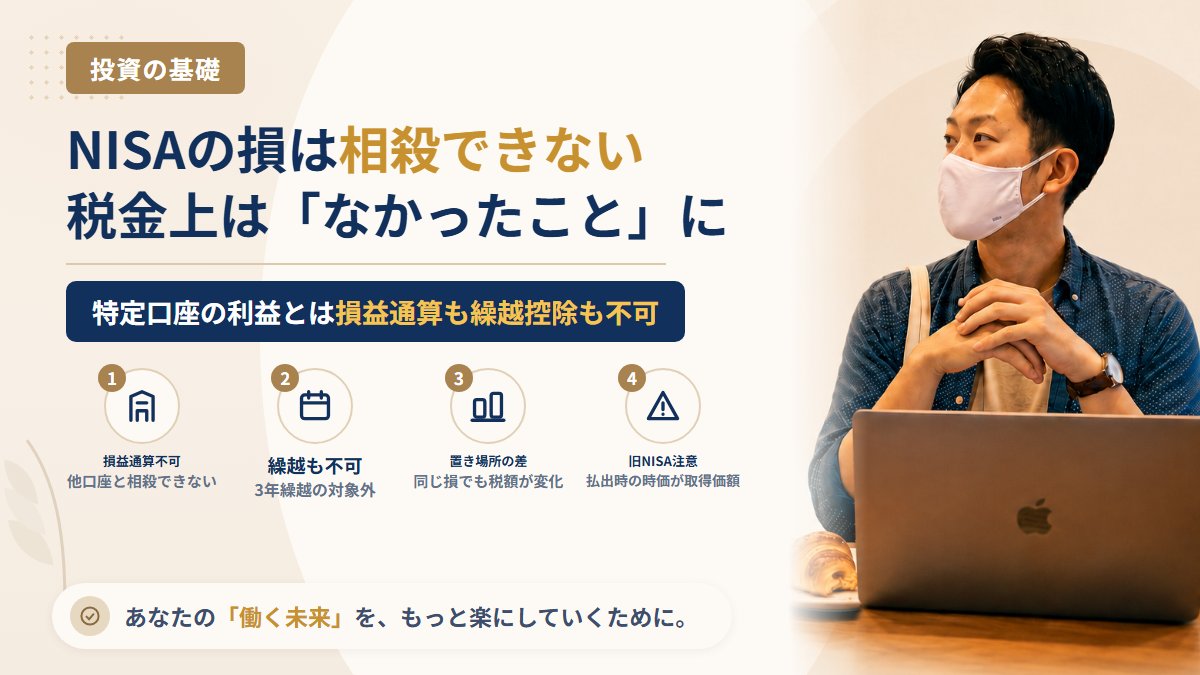
「NISAで買った投資信託が値下がりしたまま。売って損を確定させたら、特定口座の利益と相殺できるのでは?」——山崎の副業相談室には、こうした質問も届きます。答えを先に言うと、NISA口座で出た損失は、特定口座や一般口座の利益と相殺(損益通算)できず、翌年以降へ繰り越す(繰越控除)こともできません。税金の計算上、NISAの損は「なかったもの」として扱われます。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時は「損をしても税金で少しは戻ってくるだろう」と、仕組みを確かめないまま売買していました。この記事では、NISAの損失がどう扱われるかに絞って、課税口座との違い・具体的な損得の差・旧NISAで注意したい点を整理します。売却した分の枠が戻る仕組みはNISAで売却した分の枠はいつ戻る?で、課税口座どうしの損益通算は損益通算と繰越控除の基本で別に扱っています。
結論:NISAの損は税金の計算に入らない。利益が非課税になる代わりの決まり
- 損益通算はできない:NISA口座で売却して出た損失を、特定口座・一般口座の売却益や配当と相殺することはできません
- 繰越控除もできない:課税口座なら確定申告で最長3年間損失を繰り越せますが、NISAの損失は繰り越しの対象になりません
- 理由は「利益に税金がかからない制度だから」:利益が非課税になる代わりに、損失も税金の計算からは外されます
- 課税口座で同じ損をした場合より不利になる場面がある:別の口座で利益が出ている年は、その利益にそのまま税金がかかります
- 売却した分の枠(簿価分)は翌年に戻る:損を出して売っても、生涯の非課税保有限度額は買った値段の分だけ翌年に復活します。ただし年間の投資枠は増えません
- 旧NISAの払い出しでは取得価額が変わる:旧一般NISA・旧つみたてNISAの商品を課税口座へ移すと、移した日の時価が新しい取得価額になります
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

NISAの損失が「なかったこと」になる仕組み
株や投資信託を課税口座(特定口座・一般口座)で売ると、利益には約20%の税金がかかり、損失は同じ年の別の利益と差し引きできます。NISA口座はこのルールの外側にあり、利益にも損失にも税金の計算が及びません。
| 比較項目 | NISA口座 | 課税口座(特定口座・一般口座) |
|---|---|---|
| 売却益・配当の税金 | 非課税 | 約20%(所得税・復興特別所得税・住民税) |
| 損失と他の口座の利益の相殺 | できない | できる(特定口座どうしは確定申告で通算) |
| 損失の翌年以降への繰り越し | できない | 確定申告すれば最長3年 |
| 確定申告 | 損益について申告する場面はない | 源泉徴収ありなら原則不要。通算・繰越には申告が必要 |
国税庁の案内でも、NISA口座で生じた損失は他の口座の配当や譲渡益と損益通算できず、繰越控除もできないとされています。「損失はないものとみなす」扱いなので、確定申告の書類に書いても計算には入りません(国税庁「No.1535 NISA制度」)(2026年10月時点)。
具体例:同じ30万円の損でも、置き場所で税金が変わる
ある年に、特定口座の株で30万円の利益、別の投資信託で30万円の損失が出たとします。損失が出た商品をどちらの口座で持っていたかで、その年の税金は次のように変わります。
| ケース | その年の損益 | 税金の目安 |
|---|---|---|
| A:損が出た商品も特定口座で持っていた | 利益30万円−損失30万円=0円 | 0円(同じ口座なら自動で相殺) |
| B:損が出た商品をNISA口座で持っていた | 特定口座の利益30万円だけが課税対象 | 約6万円(30万円×約20%) |
反対に、同じ商品が値上がりしていたなら、NISAで持っていたBのほうが利益に税金がかからず有利です。NISAは「値上がりしたときに効く制度」で、値下がりしたときの救済はない、と覚えておくと判断しやすくなります。
損を出して売ったときの非課税枠はどうなるか
2024年からの新しいNISAでは、売却するとその商品を買ったときの金額(簿価)の分だけ、翌年に生涯の非課税保有限度額が戻ります。損を出して売った場合も、戻るのは売った値段ではなく買った値段の分です。
| 例 | 内容 |
|---|---|
| 買った金額 | 100万円 |
| 売った金額 | 70万円(30万円の損) |
| 翌年に戻る生涯枠 | 100万円分(簿価ベース) |
| 30万円の損失 | 税金の計算には入らない |
ただし、年間の投資枠(つみたて投資枠120万円・成長投資枠240万円)は売っても増えないため、同じ年のうちに枠を使い直すことはできません。国税庁の「No.1535 NISA制度」でも、年間投資上限額はつみたて投資枠120万円・成長投資枠240万円、非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)とされています(2026年10月時点)。
旧NISAの商品は「払い出し」の取得価額に注意
2023年までの旧一般NISA・旧つみたてNISAで買った商品は、新しいNISAとは別枠のまま、非課税期間が終わると課税口座へ移されます。このとき、移した日の時価が新しい取得価額になります。
- 100万円で買った商品が、払い出しの日に70万円になっていた場合、課税口座での取得価額は70万円になります
- その後100万円まで戻って売ると、自分の感覚では「元に戻っただけ」でも、税金の計算上は30万円の利益として課税されます
- 払い出しの時点で出ていた30万円の損は、NISAの損失なので相殺にも繰り越しにも使えません
旧一般NISAの非課税期間は5年で、2022年に買った分は2026年末、2023年に買った分は2027年末に期限を迎えます。金融庁のNISA特設ウェブサイトのよくある質問でも、旧一般NISAは購入時から5年間、旧つみたてNISAは20年間非課税で保有でき、非課税期間の終了後に2024年からのNISAへ移す(ロールオーバー)ことはできないと案内されています(2026年10月時点)。期限が近い商品を持っている人は、証券会社の案内で払い出しの予定日と、いまの評価額を一度確認しておくと安心です。
NISAと課税口座をどう使い分けるか:考え方の整理
どの商品をどちらの口座で持つべきかは、資産の状況や考え方によって違います。ここでは、損失の扱いから見えてくる判断材料だけを並べます。
| 判断材料 | 考え方 |
|---|---|
| 運用の期間 | NISAは長く持って値上がりを待つ使い方を前提にした制度です。短期間で売買を繰り返し、損切りも多くなる運用は、損失が税金で救われないNISAの性質と合いにくい面があります |
| 値動きの大きさ | 値下がりの可能性が大きい商品ほど、NISAで損が出たときの「救済がない」影響も大きくなります |
| 課税口座での売買の有無 | 特定口座でも売買している人は、NISAの損と特定口座の利益が相殺されない点を前提に、年間の損益を見ておく必要があります |
| 含み損を抱えたとき | 「NISAだから売らなければ損にならない」わけではありません。売らなくても資産の額は減っているので、売るか持つかは税金ではなく商品の見通しで判断します |
損切りのルールの作り方は損切りとリスク管理の基本、NISAの2つの枠の違いは新NISAの基本|つみたて投資枠と成長投資枠の違いで整理しています。
NISA口座と特定口座を同じ証券会社で持つと、両方の損益を1つの画面で確認しやすくなります。国内株・米国株・NISAを1つの口座で扱える証券会社のひとつに、DMM.com証券の「DMM 株」があります。NISAで扱える商品や手数料は各社で異なるため、口座を開く前に公式サイトの案内で確認してください。


なお、NISAで損を抱えた人に「損を取り戻せる」「非課税で倍にできる」と持ちかけてくる勧誘には注意してください。SNSで個別に声をかけ、金融庁の登録のない業者の口座や個人名義の口座へ送金させる手口は、山崎正義が300万円の被害を受けた頃から形を変えて続いています。損を取り戻そうと焦っているときほど、相手が登録業者かどうかを先に確かめてください。
よくある質問(FAQ)
Q. NISAで損をしたら、確定申告で税金が戻りますか?
戻りません。NISA口座の損失は、確定申告をしても他の口座の利益と相殺できず、翌年以降へ繰り越すこともできません。
Q. NISA口座の中で、利益の出た商品と損の出た商品を相殺することはできますか?
NISA口座の利益はもともと非課税なので、相殺する税金がありません。NISA口座の中の損益は、合計してもしなくても税金の計算には関係しません。
Q. 含み損のある商品をNISAから特定口座へ移して、そこで売れば損益通算できますか?
できません。旧NISAから課税口座へ払い出す場合、取得価額は払い出した日の時価になるため、それまでの値下がり分は損失として引き継がれません。
Q. 損を出して売った年に、もう一度同じ金額を買い直せますか?
生涯の非課税保有限度額は簿価の分だけ翌年に戻りますが、年間の投資枠は増えないため、同じ年に使い切っている場合は翌年まで買い直せません。
Q. NISAで配当を受け取っていても、損益通算できないのは同じですか?
同じです。NISA口座で受け取る配当は条件を満たせば非課税ですが、NISAの売却損を課税口座の配当と相殺することはできません。配当が非課税になる条件は配当金の受け取り方法4種類の違いで整理しています。
山崎から一言
NISAは利益に税金がかからない便利な制度ですが、その代わりに損失は税金の計算から切り離されます。山崎が300万円を失った頃は、「損をしても何かで取り返せる」と根拠なく考えていました。NISAを使うときは、値上がりしたときの得だけでなく、値下がりしたときに何も戻らないことまで知ったうえで、どの商品をどの口座で持つかを決めるのが順番です。
そして、含み損を抱えて焦っているときに届く「取り戻せる」という話には乗らないでください。損を取り返す近道は、制度の中にも外にも用意されていません。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。NISA制度・税金の取り扱いは法令の改正や個別の状況によって変わるため、具体的な判断は金融庁・国税庁の案内や各証券会社・税務署にご確認ください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。