※本記事にはプロモーション(広告)が含まれています。
「来月から積立を止めたいけれど、今まで買った分の非課税はなくなるのか」「今年の枠を使い切れなかったら、来年に回せるのか」——山崎の副業相談室には、NISAで積立を始めて1〜2年たった会社員の方から、こうした質問が届くようになりました。ボーナスが減った、住宅や車で大きな出費がある、相場が下がって不安になった。積立を見直したくなる理由は人それぞれです。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時の失敗は「やめどき・休みどきを決めないまま、気分で売り買いを繰り返したこと」でした。積立を止めるのも減らすのも、仕組みを知ったうえで決めれば怖いことではありません。この記事では、止める・減らす・銘柄を変える・再開するときにNISAの中で何が起きるのかを整理します。
積立の金額や頻度の決め方そのものは積立投資の設定の決め方で、売った分の枠が戻る仕組みはNISAで売却した分の枠はいつ戻る?で説明しています。この記事は「いったん止める・減らす」場面に絞ります。
結論:積立を止めても、持っている分の非課税はそのまま続く
先に要点をまとめます。
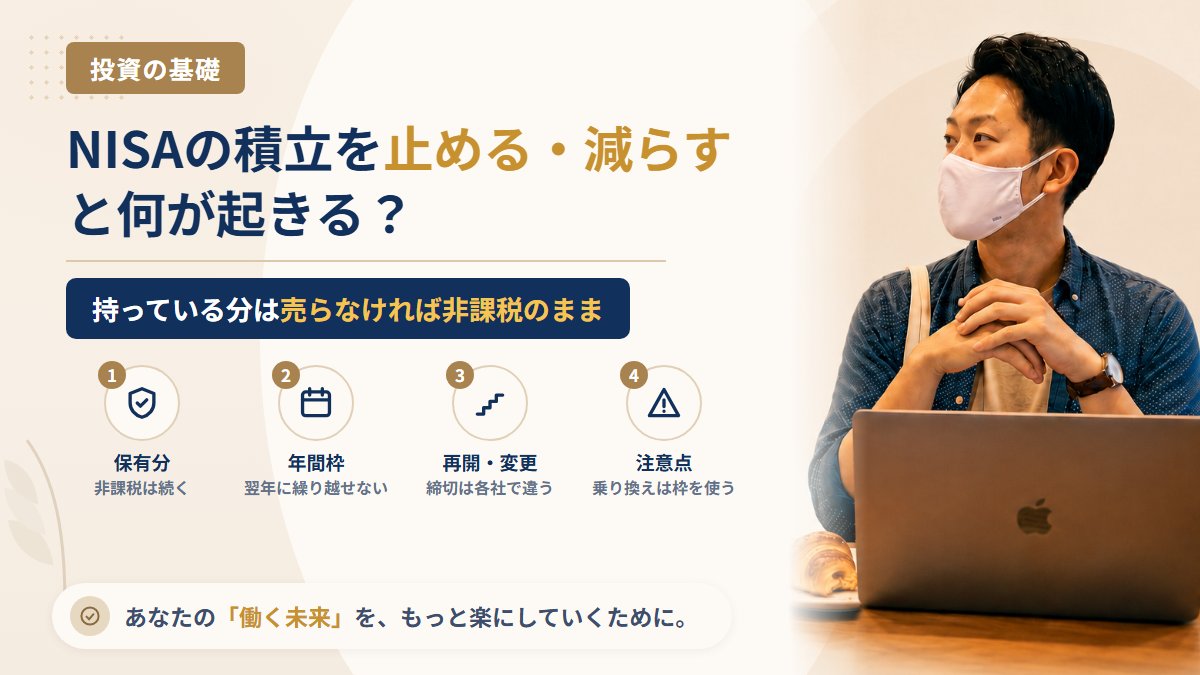
- 保有分:積立を止めても減らしても、すでに買った投資信託は売らない限りNISA口座で非課税のまま。2024年からのNISAは非課税で持てる期間に期限がない
- 使わなかった年間投資枠:翌年に繰り越せない。ただし生涯の非課税保有限度額(1,800万円)は減らないので、翌年以降に年間枠の範囲で使える
- 手続き:止める・減らすは証券会社の積立設定の画面で変更するだけ。口座の解約(廃止)は必要ない
- 銘柄を変える:変わるのは「これから買う分」だけ。持っている分を別の銘柄に乗り換えるには売って買い直す必要があり、買い直しで年間枠を使う
- 注意点:変更の締切日は証券会社・支払い方法ごとに違う。間に合わなければ次回分は元の設定で買付される
「止める」「減らす」「売る」「口座をやめる」は別の手続き
相談で多いのが、「積立をやめる」と「NISAをやめる」を同じものだと思っているケースです。NISAの中で起きることは、手続きごとにまったく違います。
| やること | 持っている分 | 年間投資枠 | 生涯の非課税保有限度額 |
|---|---|---|---|
| 積立を止める(停止・設定の解除) | そのまま保有・非課税が続く | 止めた後の分は使われない(その年の残りは翌年に繰り越せない) | 変わらない |
| 積立額を減らす | そのまま保有・非課税が続く | 使う額が減るだけ | 変わらない |
| 積立の銘柄を変える | 元の銘柄をそのまま保有 | 新しい銘柄の買付分だけ使う | 変わらない |
| 保有分を売る | 売った分はNISAから出る(利益は非課税で受け取れる) | 売っても今年の枠は戻らない | 売った分の簿価(買ったときの金額)が翌年に空く |
| NISA口座を廃止する | 課税口座(特定口座など)に移る | 使えなくなる | 再開設の扱いは制度・時期で異なる |
このうち、生活や相場の都合で見直すときに使うのは上の3つ(止める・減らす・銘柄を変える)です。保有分には何も起きないので、「積立を止める=今までの分を失う」という心配は要りません。

「積立を止める」つもりで「売却」や「口座廃止」の画面に進んでしまう方がいます。止めるだけなら、触るのは積立設定の画面だけです。
使わなかった年間投資枠はどうなる?
年間の枠は1月1日にリセットされ、翌年に持ち越せない
2024年からのNISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合わせて年360万円です。この枠は暦年ごとで、使わなかった分を翌年に上乗せすることはできません(年間枠と生涯枠の数字は、金融庁「NISAを知る」で確認できます。2026年10月時点)。
ただし生涯の非課税保有限度額は減らない
一方で、生涯で非課税で持てる上限(非課税保有限度額)は1,800万円(うち成長投資枠は1,200万円まで)で、こちらは実際に買った金額(簿価)で数えます。積立を止めた期間があっても、この1,800万円が削られることはありません。
| 例 | 今年の買付 | 今年使わなかった年間枠 | 生涯枠の残り |
|---|---|---|---|
| 月5万円の積立を6月で停止 | 30万円 | つみたて枠90万円分は消える(翌年に持ち越せない) | 1,800万円−これまでの累計買付額−30万円 |
| 月5万円を月2万円に減額(7月から) | 30万円+12万円=42万円 | つみたて枠78万円分は消える | 1,800万円−これまでの累計買付額−42万円 |
「枠が消える」と聞くと損をしたように感じますが、消えるのはその年に非課税で買える上限であり、すでに持っている分の非課税や、生涯の上限が減るわけではありません。毎年の年間枠をすべて使わなくても、生涯枠は翌年以降に年間枠の範囲で埋めていけます。
減らす・銘柄を変える・再開するときのやり方
減額・停止:積立設定の画面で金額を変えるか、設定を解除する
多くの証券会社では、積立設定の一覧から「変更」で金額を変えるか、「解除(削除)」で止めます。一時停止の機能がある会社と、いったん設定を解除して再開時に設定し直す会社があります。設定を解除すると、銘柄・金額・支払い方法をもう一度入力することになるので、再開するときの手間も考えて選びます。
積立設定の変更・解除には「積立日の◯営業日前まで」といった締切があり、証券会社と支払い方法(証券口座からの引落・銀行引落・クレジットカード)ごとに異なります。止めたい月に間に合うよう、利用している証券会社の公式ヘルプで締切を確認してから手続きしてください。
銘柄を変える:変わるのは「これから買う分」だけ
積立の銘柄を変更すると、次回から新しい銘柄を買い付けます。それまでに買った元の銘柄は、売らない限りそのままNISA口座に残ります。
注意したいのは、持っている分を新しい銘柄に入れ替えたい場合です。NISAには、非課税のまま別の銘柄に乗り換える仕組み(スイッチング)がありません。元の銘柄を売って新しい銘柄を買うことになり、買い直す分はその年の年間投資枠を使います。売った分の枠が空くのは翌年です。年間枠に余裕がない年に入れ替えると、買い直したい金額の一部しかNISAで買えないことがあります。
再開・増額:年の途中からでもできる
積立は、年の途中からでも再開できます。止めていた期間の分を取り戻したい場合は、残りの月の積立額を増やす、ボーナス月の増額設定を使う(対応している証券会社のみ)といった方法があります。いずれもその年のつみたて投資枠120万円の範囲内です。成長投資枠でも対象の投資信託を買えるので、両方の枠を合わせた年360万円が1年の上限になります。
クレジットカードでの積立は、2024年3月の内閣府令の改正で上限が月10万円になっています。カード払いの枠だけで年120万円を埋めることはできないため、増額するときは証券口座からの引落などと組み合わせることになります。
止める前に確認したい4つの注意点
- 引落口座の残高不足で「勝手に止まる」ことがある:銀行引落や証券口座の預り金から買付する設定では、残高が足りないとその回は買付されません。止めたつもりがないのに買えていなかった、というケースもあるので、出費が重なる月は残高を確認します
- クレジットカード積立の特典条件が変わることがある:カード会社や証券会社の特典は、積立額や利用状況で条件が決まっていることがあります。減額・停止で条件から外れる場合があるので、気になる方は事前に条件を確認します(特典を目的に積立額を決めるのはおすすめしません)
- 相場が下がったときに止めるかどうかは、事前に決めておく:急落の直後に慌てて止めたり売ったりすると、後から「なぜ止めたのか」が説明できなくなります。急落時の行動は相場が急落したときにやってはいけない7つのことで整理しています
- 生活費が足りないなら、止めるのは積立だけで済むか確認する:手元の現金が不足しているなら、積立の停止に加えて、生活防衛資金が足りているかを見直します。目安の決め方は投資に回していいお金はいくら?を参照してください
会社員が積立を見直す場面別の考え方
| 場面 | よくある選択 | 確認すること |
|---|---|---|
| ボーナスや残業代が減った | 減額して続ける | 毎月の手取りから無理なく出せる金額か |
| 住宅・車・結婚・出産などで大きな出費がある | 出費の時期だけ停止、あとで再開 | 出費の後に生活防衛資金が残るか。再開する月を先に決めておく |
| 転職・休職で収入が不安定になる | 停止して現金を厚くする | 失業給付や傷病手当金が出るまでの期間の生活費 |
| 相場が大きく下がって不安 | 事前のルールどおりに続ける/決めていた範囲で減額 | 不安の理由が「生活費」か「値下がり」か。値下がりだけなら止める理由になるか |
| 持っている銘柄の方針を変えたい | 積立の銘柄だけ変える | 保有分の入れ替えは年間枠を使う点 |
どの選択が正解かは、家計と目的によって変わります。この表は「何を確認してから決めるか」の目安として使ってください。
よくある質問
Q1. 積立を止めたまま何年も放置すると、NISA口座はなくなりますか
積立を止めても、NISA口座そのものが自動的に廃止されることは一般的にありません。保有分は売らない限り非課税のまま持ち続けられます。ただし、住所や氏名の変更、海外への転居など、届出が必要な場面はあります。長期間取引がない口座の扱い(郵送物や連絡先の確認など)は証券会社ごとに異なるので、登録情報は最新にしておきます。
Q2. 今年止めた分を、来年まとめて買うことはできますか
来年の年間枠(つみたて120万円・成長240万円)の範囲でなら買えます。今年使わなかった分が来年の枠に上乗せされることはありません。生涯の1,800万円までの残りは減っていないので、何年かかけて埋めていく形になります。
Q3. 積立を減額すると、これまでの運用成績に影響しますか
減額や停止は、すでに持っている分の値動きには影響しません。影響するのは「これから買う量」だけです。将来の資産額は、積み立てた金額の合計と、その後の値動きの両方で変わります。
Q4. 積立を止めて、持っている分も売ったほうがいいですか
積立の停止と売却は別の判断です。売るとNISAの非課税で持てる分が減り(枠が空くのは翌年)、売った後に値上がりしても非課税の恩恵は受けられません。現金が必要な事情があるかどうかで判断します。NISAで損が出ている場合の扱いはNISAで損失が出たらどうなる?で整理しています。
Q5. 証券会社を変えたい場合も、まず積立を止めればいいですか
NISAの金融機関変更には手続きの期限があり、変更する年に今の証券会社のNISA口座で買付があると、その年のうちには変更できない扱いがあります。変更を考えている場合は、積立を止めるタイミングも含めてNISAの証券会社は途中で変えられる?を先に確認してください。
相談先まとめ
投資の勧誘や取引についての不安があるときは、次の窓口が使えます。
- 消費者ホットライン(188):最寄りの消費生活センターにつながります
- 警察相談専用電話(#9110):詐欺被害の疑いがあるとき
- 法テラス:お金を払ってしまった後の法的な相談先を知りたいとき
- 金融庁 金融サービス利用者相談室:金融商品取引業者に関する相談・無登録業者の確認
- 証券・金融商品あっせん相談センター(FINMAC):証券会社との取引をめぐるトラブル
「積立を止めて浮いたお金を、もっと増える商品に回しませんか」という勧誘がSNSやDMで届くことがあります。金融庁の登録がない業者からの勧誘は、内容にかかわらず取り合わないでください。
山崎から一言
300万円を失った頃の山崎正義には、「休む」という選択肢がありませんでした。NISAの積立は、止めても減らしても、それまで積み上げた分は残ります。家計が苦しいときに無理に続けるより、いったん止めて、再開する月を手帳に書いておく。そのほうが長く続けられると考えています。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。本文中のNISAの枠・上限は2026年10月時点の制度にもとづいて整理したものです。積立設定の変更締切や手順は、ご利用の証券会社の公式情報でご確認ください。