※本記事にはプロモーション(広告)が含まれています。
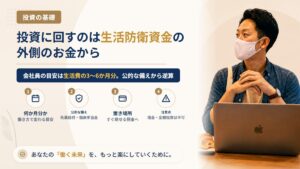
「投資を始めたいけれど、貯金のうちいくらまでなら使っていいのか分からない」——山崎の副業相談室には、こうした相談がよく届きます。答えの出発点ははっきりしていて、まず生活防衛資金を確保し、投資に回すのはその外側のお金だけにすることです。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時は生活費と投資資金の区別がなく、相場が下がるたびに生活まで追い詰められました。この記事では、会社員が生活防衛資金を「何か月分」持てばよいかを、失業給付や傷病手当金といった会社員ならではの備えから逆算して決める方法を整理します。
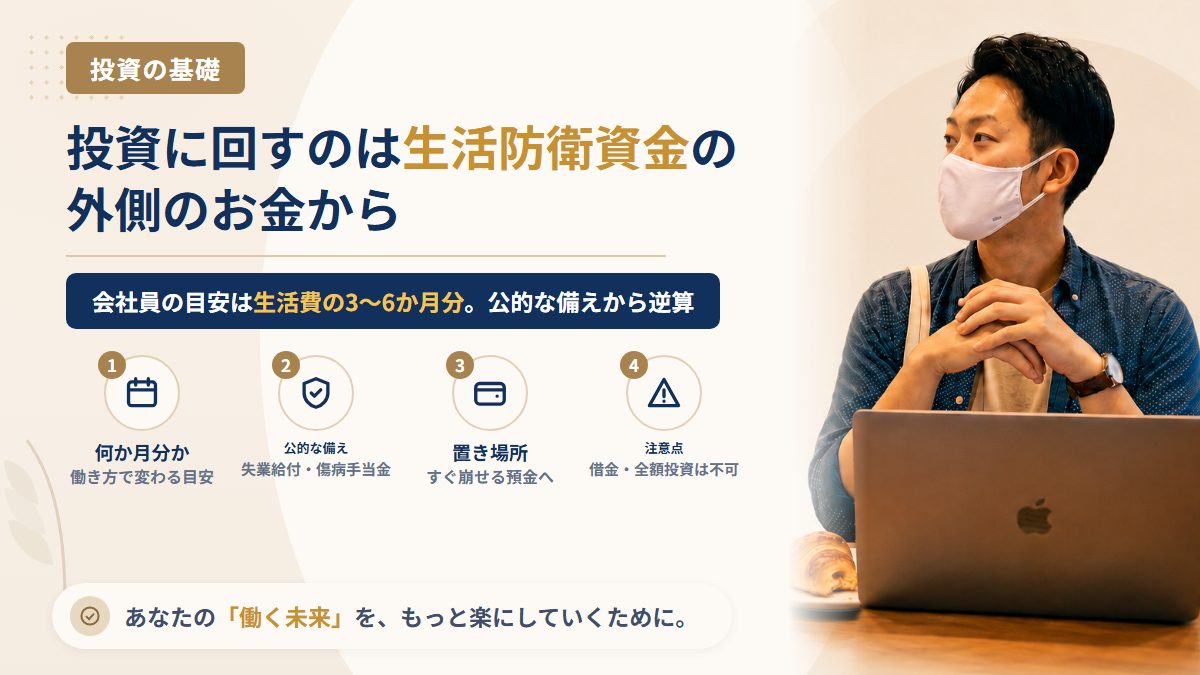
結論:会社員の目安は生活費の3〜6か月分。投資はその外側から
先に要点をまとめます。
- 生活防衛資金とは:収入が途絶えたり急な出費があったりしても、投資を売らずに暮らせるだけの現金
- 会社員の目安:毎月の生活費の3〜6か月分。雇用保険や健康保険の給付がある分、自営業より少なめで済むことが多い
- 決め方:「給付が出るまでの空白期間」と「給付で足りない差額」を足して逆算する
- 置き場所:すぐに引き出せて元本が変動しない預金など。株・投資信託・iDeCoには置かない
- 投資に回す金額:生活防衛資金と、5年以内に使う予定のお金を除いた残り
「何か月分が正解」という決まりはありません。大切なのは、自分の場合に何か月分あれば安心できるかを、根拠を持って決めておくことです。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

生活防衛資金が投資より先に必要な理由
生活防衛資金が無いまま投資を始めると、困るのは相場が下がったときです。株価が下がる局面と、景気が悪くなって収入が減る局面は重なりやすいからです。
| 状況 | 生活防衛資金がない場合 | 生活防衛資金がある場合 |
|---|---|---|
| 相場が急落した | 生活費が足りず、値下がりした株を売って現金化するしかない | 株を持ち続けるか売るかを、生活と切り離して判断できる |
| 病気やけがで休職した | 給付が出るまでの間、投資を取り崩すか借入に頼る | 給付が出るまで預金でしのげる |
| 急な出費(冠婚葬祭・家電の故障・引っ越し) | 売るタイミングを選べない | 預金から払える |
投資で損をする典型的な形は、「下がったところで、売りたくないのに売らされる」ことです。生活防衛資金は、この売らされる状況を避けるためのお金だと考えてください。急落時の行動については相場が急落したときにやってはいけない7つのことでも整理しています。
目安は何か月分?働き方・家族構成別の考え方
一般によく言われる目安を、働き方ごとに表にしました。あくまで出発点で、自分の事情に合わせて増減させます。
| 働き方・状況 | 目安 | 理由 |
|---|---|---|
| 会社員(独身) | 生活費の3か月分前後 | 雇用保険・健康保険の給付があり、収入が急にゼロになりにくい |
| 会社員(家族を養っている・片働き) | 生活費の6か月分前後 | 収入源が1つで、止まったときの影響が大きい |
| 共働き | 生活費の3〜6か月分 | 片方の収入が止まっても、もう片方で一部を支えられる |
| 自営業・フリーランス | 生活費の6か月〜1年分 | 失業給付や傷病手当金(国民健康保険)が原則ない |
| 転職・独立・出産・住宅購入を控えている | 上の目安に上乗せ | 収入の変化や大きな支出が近い |
ここでいう「生活費」は手取り月収ではなく、実際に毎月出ていくお金です。家賃・食費・光熱費・通信費・保険料・ローン返済などを、家計簿や口座の引き落とし履歴から3か月分ほど平均して出すと実態に近くなります。
会社員の「公的な備え」から逆算する
会社員には、収入が止まったときに受け取れる公的な給付があります。生活防衛資金は、これらの給付が出るまでの空白期間と、給付だけでは足りない差額を埋めるお金として考えると、何か月分が必要かを自分で決められます。
| もしものこと | 主な給付 | 受け取れる額の目安 | 空白期間の目安 |
|---|---|---|---|
| 自己都合で退職した | 雇用保険の基本手当(失業給付) | 離職前の賃金日額のおおむね50〜80%(上限あり) | 待期7日+給付制限1か月(2025年4月以降の原則)。実際の振込はさらに後になる |
| 会社都合で離職した | 雇用保険の基本手当 | 同上 | 待期7日(給付制限なし) |
| 病気・けがで働けない | 健康保険の傷病手当金 | 標準報酬日額のおおむね3分の2 | 連続3日の待期のあと4日目から。申請から振込まで時間がかかることが多い |
自己都合退職の給付制限は、2025年4月から原則2か月→1か月に短縮されました。ただし、過去5年以内に自己都合退職で2回以上受給資格の決定を受けている場合などは3か月になります。所定給付日数(何日分受け取れるか)も、雇用保険に入っていた期間や離職理由で変わります。自分の場合は、離職前にハローワークや勤務先の人事・総務で確認してください。厚生労働省のQ&Aでも、給付制限は退職日が令和7年4月1日以降なら原則1か月、退職日から遡って5年間に2回以上、正当な理由なく自己都合退職して受給資格決定を受けた場合は3か月とされています(厚生労働省「Q&A~労働者の皆様へ(基本手当、再就職手当)~」、2026年10月時点)。
傷病手当金は、同じ病気やけがについて支給開始から通算1年6か月まで受け取れます。勤務先の健康保険組合によっては「付加給付」が上乗せされることもあるので、加入している健康保険組合のホームページを一度見ておくと安心です。
計算例:生活費25万円・手取り28万円の会社員の場合
| 項目 | 考え方 | 金額の目安 |
|---|---|---|
| ① 給付が出るまでの空白 | 自己都合退職で最初の振込まで約2か月かかると見る | 25万円×2か月=50万円 |
| ② 給付で足りない差額 | 給付が生活費より月8万円少ないと仮定し、3か月分 | 8万円×3か月=24万円 |
| ③ 急な出費の予備 | 家電の故障・冠婚葬祭など | 20万円 |
| 合計 | ①+②+③ | 約94万円(生活費の約3.8か月分) |
このように組み立てると、「なんとなく6か月分」ではなく、自分の状況に合った金額になります。家族がいる、転職を考えている、持病があるといった事情があれば、①や②の月数を増やしてください。
生活防衛資金の置き場所
生活防衛資金は「増やすお金」ではなく「すぐ使えるお金」です。置き場所で重視するのは、元本が変動しないこととすぐ引き出せることの2点です。
| 置き場所 | 向いているか | 理由 |
|---|---|---|
| 普通預金 | ◯ | いつでも引き出せる。給与口座とは分けると使い込みを防げる |
| 定期預金 | ◯(一部) | 中途解約はできることが多い。利息が減る点だけ理解しておく |
| 個人向け国債 | △ | 発行から1年間は原則換金できない。すぐ使う分には向かない |
| 株・投資信託 | ✕ | 必要なときに値下がりしている可能性がある |
| iDeCo | ✕ | 原則60歳まで引き出せない(iDeCoとNISAの違い) |
NISAで買った投資信託も「いつでも売れるから生活防衛資金を兼ねられる」と考えがちですが、売った時点の値段は選べません。また、株や投資信託は売ってから現金を引き出せるまでに数営業日かかります(株を売った代金はいつ引き出せる?)。生活防衛資金とは別枠にしておくのが基本です。
投資に回していい金額を決める3ステップ
- 毎月の生活費を出す:直近3か月の支出を平均する。年払いの保険料や税金も月割りで足す
- 生活防衛資金を確保する:上の逆算で決めた金額を、投資とは別の口座に置く
- 5年以内に使う予定のお金を分ける:車の買い替え・結婚・子どもの入学・住宅の頭金など、使う時期が決まっているお金も投資に回さない
残ったお金が、投資に回してよいお金の上限です。一度に全部を投資する必要はなく、毎月の給料から積み立てる形なら、生活防衛資金を貯めながら少額で始めることもできます。積立額の決め方は積立投資の設定の決め方で詳しく整理しています。
注意点:生活防衛資金を崩させる勧誘に気をつける
最後に、山崎が特に強調したいのは次の3つです。
| やってはいけないこと | 起きること |
|---|---|
| 借金やカードローンで投資資金をつくる | 値下がりしても返済は続き、損失と利息が同時にのしかかる |
| 「一時的に」生活防衛資金を投資に回す | 下がった株を戻るまで売れず、そのまま生活費が足りなくなる |
| 「今すぐ全額入れないと間に合わない」と急かされて送金する | 投資詐欺の典型的な手口。無登録業者への送金は取り戻すのが難しい |
山崎が300万円を失ったときも、「今だけ」「あなただけ」と急かされ、生活に必要なお金まで入れてしまいました。まともな金融商品は、生活費を削ってまで急いで買う必要がありません。貯金を全部入れるよう勧めてくる相手がいたら、まずは金融庁の登録を確認してください。確認の手順は株式投資の始め方ロードマップの詐欺対策のステップでもまとめています。
退職を控えている人は生活防衛資金とあわせて、会社の企業型DCの移換にも期限があるので退職したら企業型DCやiDeCoはどうなるかで確認しておいてください。
よくある質問(FAQ)
Q1. 生活防衛資金が貯まるまで、投資は始めないほうがいいですか?
考え方は人それぞれですが、まずは生活防衛資金を優先し、貯まるまでは毎月の積立を少額に抑えるという進め方もあります。大切なのは、投資したお金を生活費のために取り崩す状況を避けることです。
Q2. 生活防衛資金はボーナスも含めて計算していいですか?
ボーナスは業績によって減ったり出なかったりすることがあるので、生活費の計算には入れず、生活防衛資金を貯めるための上乗せとして使うほうが安全です。
Q3. 退職金や企業型DCがあれば、生活防衛資金は少なくていいですか?
退職金は退職するまで受け取れず、企業型DCは原則60歳まで引き出せません。いざというときにすぐ使えるお金ではないので、生活防衛資金とは別に考えてください。
Q4. 生活防衛資金を使ってしまったら、どうすればいいですか?
使った分を元の金額に戻すまでは、新しい投資の金額を減らして預金に回すのが基本です。投資を売って補うかどうかは、そのときの生活の状況で判断します。
山崎から一言
投資の成果は、相場よりも「下がったときに持ち続けられるか」で大きく変わります。その余裕をつくるのが生活防衛資金です。地味な準備ですが、ここを飛ばして始めた人ほど、相場の波に生活ごと振り回されます。まずは自分の生活費を数字で出すところから始めてみてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。