※本記事にはプロモーション(広告)が含まれています。
「NISAはもう始めたけれど、iDeCoもやったほうがいいのか」——山崎の副業相談室には、副業で収入が少し増えてきた会社員の方から、こうした相談が届きます。どちらも国が用意した税制優遇のある制度で、名前が並んで紹介されることが多いため、上位互換のような関係だと思われがちです。
実際には、この2つは設計思想がまったく違う制度です。NISAは「使い道を決めずに増やすための箱」、iDeCoは「老後資金を先に隔離するための箱」。いちばん大きな分かれ目が、iDeCoは原則60歳まで1円も引き出せないという点です。そしてその制約と引き換えに、NISAにはない税制優遇が付いています。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時の失敗を振り返って一番効いたと思うのは、相場を読む力ではなく「このお金はいつ使う予定のお金か」を分けておく習慣でした。iDeCoとNISAの違いは、まさにそこを問う話です。この記事では、制度の違いを一覧で整理したうえで、60歳まで引き出せないことが実際の生活で何を意味するのか、所得控除が効きにくいのはどんな人か、という順に見ていきます。特定の商品や金融機関をすすめる記事ではありません。
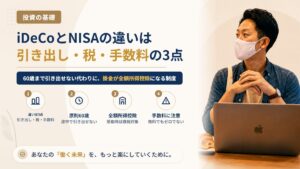
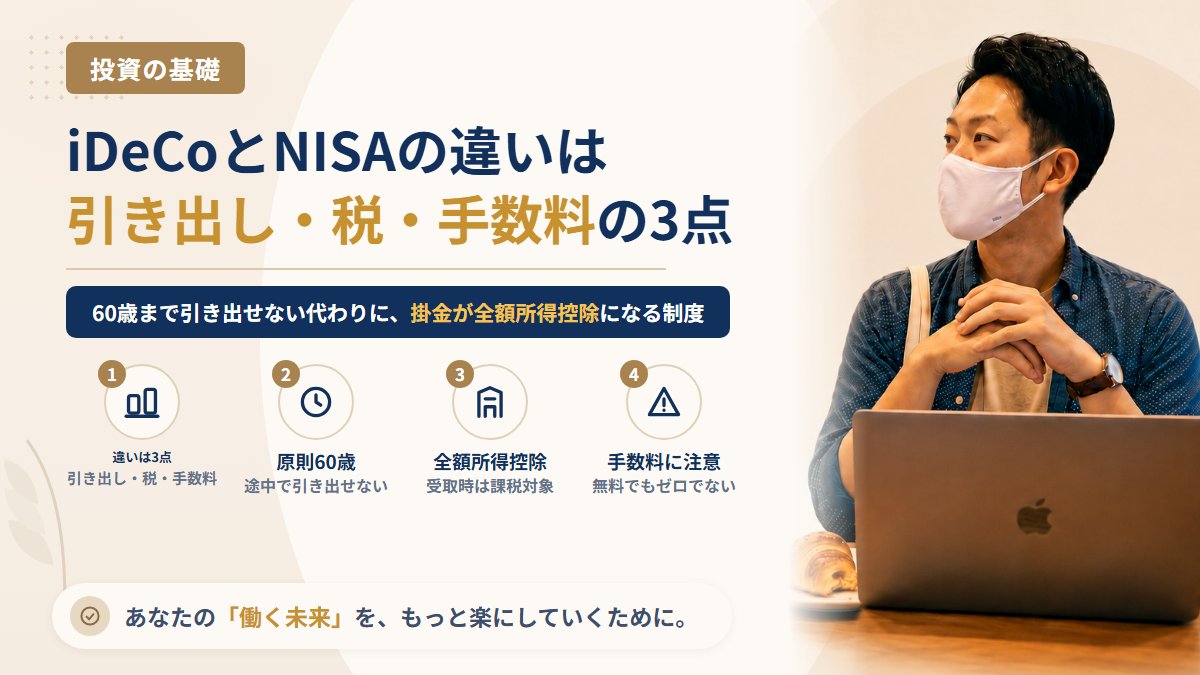
結論:違いは「引き出し」「税金の効き方」「手数料」の3点に集約される
先に結論から書きます。細かい条件はたくさんありますが、判断に効く違いは次の3つです。
- 引き出し:NISAはいつでも売って引き出せる。iDeCoは原則60歳まで引き出せない(途中解約は極めて限定的な要件を満たす場合のみ)
- 税金の効き方:NISAは運用益が非課税になるだけ。iDeCoはそれに加えて掛金が全額所得控除になり、その年の所得税・住民税が下がる。ただし受け取るときには課税対象になる(退職所得控除・公的年金等控除の枠内なら税負担が生じないこともある)
- 手数料:NISA口座は口座管理手数料がかからないのが一般的。iDeCoは加入時と毎月、運営管理機関が無料でも別途かかる手数料がある
つまりiDeCoは「今年の税金が下がる代わりに、お金の自由を60歳まで手放し、維持コストを払う」制度です。どちらが優れているという話ではなく、近い将来に使う予定があるお金かどうかで置き場所が決まります。NISAそのものの仕組みは新NISAの基本|つみたて投資枠と成長投資枠の違いをやさしく解説で整理しているので、NISA側があいまいな方は先にそちらを読むと、この記事の比較が立体的になります。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

iDeCoとNISAの違いを一覧で整理する
主な項目を並べると次のようになります。制度の数値は改正が入る領域のため、2026年9月時点で公表されている内容として読んでください。
| 項目 | NISA(新NISA) | iDeCo(個人型確定拠出年金) |
|---|---|---|
| 制度の目的 | 使い道を限定しない資産形成 | 老後資金づくり(私的年金) |
| 引き出し | いつでも売却・出金できる | 原則60歳まで不可 |
| 対象年齢 | 18歳以上 | 原則65歳未満の国民年金被保険者 |
| 年間の上限 | つみたて投資枠120万円+成長投資枠240万円 | 加入区分ごとに月額上限が異なる(下表) |
| 生涯の枠 | 非課税保有限度額1,800万円(うち成長投資枠1,200万円) | 上限なし(毎月の掛金上限で制御) |
| 拠出時の税 | 優遇なし | 掛金が全額所得控除(小規模企業共済等掛金控除) |
| 運用中の税 | 運用益が非課税 | 運用益が非課税 |
| 受取時の税 | 課税なし | 課税対象(退職所得控除/公的年金等控除の対象) |
| 口座の維持費 | 一般に無料 | 加入時・毎月・給付時に手数料がかかる |
| 買える商品 | 投資信託・上場株式・ETF・REITなど(枠により対象が異なる) | 運営管理機関が用意した投資信託・元本確保型商品(定期預金・保険) |
| 損益通算 | 不可(損失は他口座と通算できない) | 不可 |
表で見ると、運用中に利益へ税金がかからない点は共通で、違いは「入口(拠出時)」と「出口(受取時)」にあることが分かります。NISAは入口も出口も素通り、iDeCoは入口で税金が減って出口で課税の対象に戻る、という構造です。
iDeCoの掛金上限は「あなたが何号被保険者か」で変わる
iDeCoで最初につまずきやすいのが掛金の上限です。NISAのように全員一律ではなく、公的年金の加入区分と、勤め先の企業年金の有無で金額が変わります。おおよその区分は次のとおりです。
| 区分 | 該当する人の例 | 月額の上限(2026年9月時点) |
|---|---|---|
| 第1号被保険者 | 自営業・フリーランス・学生 | 68,000円(国民年金基金・付加保険料と合算) |
| 第2号(企業年金なし) | 企業年金のない会社員 | 23,000円 |
| 第2号(企業年金あり) | 企業型DC・確定給付企業年金のある会社員、公務員 | 20,000円(事業主掛金との合算上限あり) |
| 第3号被保険者 | 会社員・公務員に扶養されている配偶者 | 23,000円 |
副業をしている会社員の方からよく聞かれるのが「副業ぶんの所得があるから自営業の枠(68,000円)が使えるのでは」という質問ですが、判定は公的年金の被保険者区分で行われます。会社に勤めながら副業をしている場合は第2号被保険者のままなので、上限は会社員としての区分で決まります。会社員が副業を始めるときの制度面の論点は株式投資は副業になる?就業規則・住民税・インサイダーの3点で会社員が確認することでも整理しています。
「60歳まで引き出せない」が実際に意味すること
制度説明では1行で終わる部分ですが、生活のなかでは次の4つとして現れます。ここを軽く見て始めると、あとから身動きが取れなくなります。
① 掛金の停止はできるが、口座は消えない
収入が下がったときなどに掛金の拠出をやめること自体はできます(運用指図者に変わります)。ただし積み立てた資産は引き出せないまま口座に残り、維持に関わる手数料は発生し続けます。「やめる=ゼロに戻る」ではなく「入金だけ止まる」と理解しておくのが正確です。なお掛金の金額変更は年1回が原則です。
② 生活防衛資金と順番を逆にしない
山崎正義が300万円を失ったとき、いちばん苦しかったのは損失そのものより手元に動かせる現金がなかったことでした。iDeCoは、失業・急な医療費・引っ越しといった出来事が起きても取り崩せません。まずは数か月分の生活費を現金で確保し、次に使途が自由なNISA、その先に老後専用のiDeCo——という順番が、順序としては無理がありません。NISAは売却しても枠が翌年に復活する仕組みがあり、この点でも自由度が違います(NISAで売却した分の枠はいつ戻る?簿価で翌年復活する仕組みと、年内に買い直せない理由)。
③ 転職・退職のたびに手続きが要る
iDeCoは加入区分が変わると届出が必要になり、企業型DCがある会社に移った場合は移換の判断も生じます。手続きを放置すると自動移換となり、運用されないまま管理手数料だけが引かれる状態になることがあります。NISAにはこうした手続きはありません。
④ 受け取るときは「非課税」ではなく「課税の対象」に戻る
ここは誤解が多いところです。iDeCoの資産は受取時に、一時金なら退職所得、年金形式なら雑所得として課税対象になります。退職所得控除や公的年金等控除があるため結果的に税負担が生じないケースもありますが、会社の退職金と同じ年に受け取ると控除枠を分け合う形になり、想定より課税される場合があります。NISAのように「出口で何も起きない」わけではない、という点は押さえておいてください。株式の税金の基本的な考え方は株の税金入門|特定口座(源泉徴収あり)なら確定申告は不要?で扱っています。
その代わりに手に入るもの:掛金が全額所得控除になる
iDeCo最大の特徴が、拠出した掛金の全額がその年の所得から差し引かれること(小規模企業共済等掛金控除)です。運用がうまくいったかどうかに関係なく、掛金を出した時点で課税所得が下がります。会社員であれば年末調整、副業で確定申告をしている方であれば申告時に反映します。
ただし、これは所得税・住民税を納めている人にだけ効く仕組みです。次のような場合は、控除の恩恵が小さいか、ほとんどありません。
- 収入が少なく、課税所得がもともとゼロに近い(扶養内で働いている方など)
- 住宅ローン控除などで、すでに所得税がほぼ差し引かれている
- 近い将来に住宅購入・結婚・学費など、まとまった支出の予定がある(資金を固定するデメリットが上回る)
「税金が戻ってくる」という言葉だけが独り歩きしやすい部分なので、自分の課税所得が実際にいくらなのかを源泉徴収票で確かめてから判断してください。控除額がいくらになるかは所得や家族構成で変わるため、金額のシミュレーションは公式の試算ツールや税理士に当たるのが確実です。
iDeCoの手数料は「運営管理機関が無料」でもゼロにはならない
NISA口座と違い、iDeCoには制度そのものに紐づく手数料があります。金融機関の広告では「口座管理手数料0円」と書かれることがありますが、それは運営管理機関に支払う分が0円という意味で、次の費用は別にかかります。
| かかる場面 | 支払先 | 内容 |
|---|---|---|
| 加入時(初回のみ) | 国民年金基金連合会 | 加入・移換時の手数料 |
| 掛金を出すたび(毎月) | 国民年金基金連合会 | 収納に関する手数料 |
| 毎月 | 事務委託先金融機関(信託銀行) | 資産管理に関する手数料 |
| 毎月 | 運営管理機関(申込先の金融機関) | 金融機関によって0円〜数百円と差がある |
| 受け取るとき | 事務委託先金融機関 | 給付1回ごとの手数料 |
掛金が月5,000円といった少額の場合、毎月の固定費が実質的な負担率として無視できない大きさになります。「長く続ける前提の制度」である理由の一つがここです。なお、iDeCoでは元本確保型商品(定期預金・保険)も選べますが、超低金利の局面では利息より手数料が上回ることもあり得ます。元本確保型を選ぶ場合は、所得控除のメリットと維持コストを並べて考える必要があります。
どこで口座を開くか:運営管理機関を見るときの中立的な観点
iDeCoは申込先(運営管理機関)ごとに、毎月の手数料と選べる商品のラインナップが異なります。制度そのものは共通なので、比較で見る場所は次の3点にほぼ絞られます。
- 運営管理機関手数料:0円の金融機関もあれば、月数百円かかるところもある。数十年続く前提なので差が積み上がる
- 商品ラインナップ:投資信託の本数と信託報酬の水準、元本確保型商品の有無
- 手続き・サポート:書類のやりとり、コールセンター、加入後の画面の分かりやすさ
金融機関はあとから変更(運営管理機関の移換)もできますが、その際は資産をいったん売却する必要があるなど手間がかかります。最初に3点を並べて比べておくほうが結果的に楽です。iDeCoを扱う金融機関のひとつに松井証券があり、申込先を比べるときの候補として確認できます。
どの金融機関を選ぶにしても、ここまでに書いた「60歳まで引き出せない」「加入区分で掛金上限が変わる」「運営管理機関が無料でも手数料はかかる」という3つの前提は共通です。商品選びの前に、この制度が自分の資金計画に合うかどうかを先に決めてください。投資信託そのものの選び方はETFと投資信託の違い|価格の決まり方・買い方・コストで判断する、積み立て額の決め方は積立投資の設定の決め方|金額・頻度・銘柄の分け方を「続けられるか」で考えるが参考になります。
「iDeCo・NISAの手続き代行」をうたう勧誘には注意する
制度が複雑で、かつ国が推奨しているという事実があるため、その信頼を借りる形の勧誘が出てきています。山崎正義が130件以上の案件を調査してきたなかで、次のような形は繰り返し確認されています。
- SNSで「NISA・iDeCoの枠を最大限使う方法を教える」と声をかけ、有料コミュニティや高額なコンサルへ誘導する
- 「iDeCoより効率の良い制度がある」として、金融庁への登録が確認できない業者の商品へ乗り換えさせる
- 手続きの代行を名目に、本人確認書類やマイナンバーを提出させる
iDeCoもNISAも、加入手続きは本人が金融機関に申し込めば完結する制度で、第三者に有料で代行してもらう必要はありません。相手に金融商品取引業の登録があるかどうかは自分で確かめられます(無登録業者の見分け方|金融庁の登録一覧で「商号・登録番号・業務の種類」を確かめる4ステップ)。登録があるかを確認したうえで、それでも「絶対に増える」といった説明が出てきた時点で距離を取ってください。典型的な手口の全体像は投資詐欺の典型手口と見分け方|「絶対儲かる株情報」が届いたときの確認手順にまとめています。
転職・退職したときの企業型DCやiDeCoの移換先と、6か月以内に手続きしないと自動移換になる期限は転職・退職時の企業型DC・iDeCoの移換手続きで整理しています。
よくある質問(FAQ)
Q1. NISAとiDeCoは両方同時に使えますか
はい、併用できます。どちらか一方しか選べない制度ではありません。ただし掛金・投資額の原資は同じ家計から出るため、実際には「毎月いくらを、どちらにいくら振り分けるか」という配分の問題になります。使う時期が読めないお金はNISA、老後まで触らないと決めたお金はiDeCo、という分け方が考え方としては素直です。
Q2. iDeCoは途中でやめられますか
掛金の拠出を停止して運用指図者になることはできますが、資産を引き出す形での中途解約は、極めて限定的な要件を満たす場合に限られます。停止中も資産は口座に残り、維持に関わる手数料は発生し続けます。「途中でやめれば現金化できる」制度ではない点を、始める前に確認してください。
Q3. 扶養内で働いていますが、iDeCoの所得控除は効きますか
所得控除は納めている所得税・住民税を減らす仕組みなので、課税所得がもともと発生していない場合は、その恩恵はほとんど生じません。この場合は運用益が非課税になる点だけがメリットとして残り、そのメリットはNISAでも得られます。ご自身の課税状況は源泉徴収票や確定申告書で確認できます。判断に迷う場合は税務署や税理士にご相談ください。
Q4. どちらを先に始めるべきですか
一般論として、現金の余裕が薄い段階では、引き出せるNISAを先にというのが無理の少ない順序です。iDeCoは所得控除という明確な利点がある一方、資金が60歳まで固定されます。所得税・住民税を相応に納めていて、生活防衛資金が確保できていて、当面まとまった支出の予定がない——この3つが揃ってから検討しても遅くはありません。投資全体の進め方は株式投資の始め方ロードマップ|口座開設から税金・詐欺対策まで5ステップで整理にまとめています。
相談先まとめ
制度や勧誘について不安があるときは、次の窓口が使えます。
- 消費者ホットライン(188):最寄りの消費生活センターにつながります
- 警察相談専用電話(#9110):詐欺被害の疑いがあるとき
- 法テラス:法的手続きの案内・弁護士費用の立替相談
- 日本弁護士連合会:各地の弁護士会の相談窓口
- 金融庁 金融サービス利用者相談室:金融商品取引業者に関する相談・無登録業者の確認
山崎から一言
iDeCoとNISAの比較記事は、たいてい「税制優遇が大きいのはiDeCo」で終わります。ただ、山崎正義が相談を受けていて実際に問題になるのは、優遇の大小ではなくお金が必要になったときに動かせるかどうかでした。300万円を失ったあとに効いたのも、増やす手段ではなく、手元に残していた現金です。iDeCoは「将来の自分に先渡しする」制度で、その分だけ今の自分の選択肢が減ります。減っても困らない状態になっているかを、金額を決める前に確かめてください。順番さえ間違えなければ、どちらも長く使える制度です。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。本文中の制度・税制・手数料の内容は2026年9月時点で公表されている情報にもとづく整理であり、改正や金融機関ごとの取り扱いによって変わることがあります。最新の内容はiDeCo公式サイト(国民年金基金連合会)・金融庁・国税庁および各金融機関の公式情報でご確認ください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。