※本記事にはプロモーション(広告)が含まれています。
証券口座を開いて積立の画面まで進んだところで、手が止まる方は少なくありません。「毎月いくらにするか」「毎月と毎日のどちらがいいか」「何本に分けるか」。入力欄はいくつもあるのに、画面にはどう決めればいいかの基準までは書かれていないからです。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。振り返ると、あのとき欠けていたのは銘柄選びの腕ではなく、「生活を崩さずに続けられる金額」を先に決める手順でした。金額を感情で決めると、相場が下がった日に設定そのものを投げ出したくなります。
この記事では、積立の設定項目を「金額」「口座区分」「頻度」「銘柄の分け方」の順に整理し、それぞれの決め方の軸を示します。特定の商品や証券会社をすすめる記事ではなく、儲かる設定を示す記事でもありません。
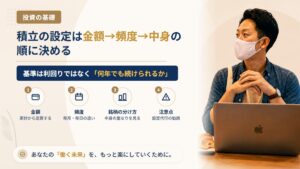
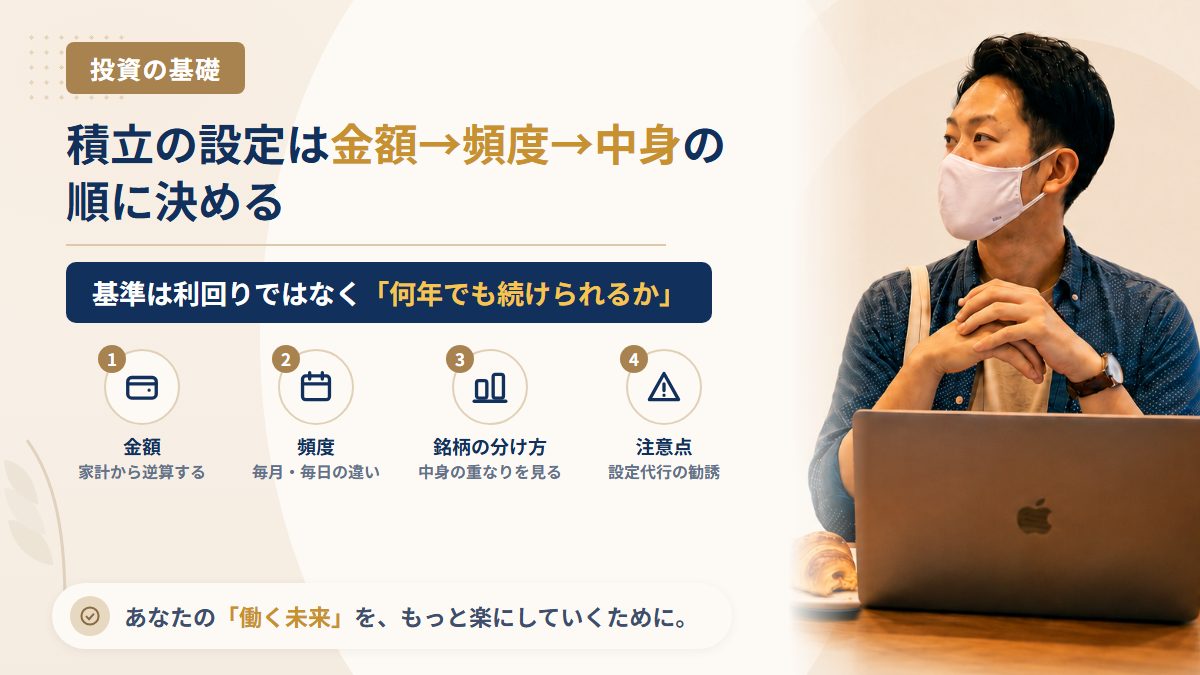
結論:積立の設定は「金額→口座→頻度→中身」の順に決める
先に結論をまとめます。
- 金額は、利回りの目標から逆算するのではなく、生活費と近いうちに使うお金を除いた残りから決める。下がっても止めずに済む額が上限
- 口座区分は、NISAの枠を使うか、課税口座(特定口座など)で買うかを決める。枠を超えたときの扱いも設定画面で確認する
- 頻度(毎月・毎週・毎日)は、結果を大きく左右する項目ではないと考えられている。家計の管理がしやすいかで選べばよい
- 銘柄の分け方は、本数を増やすことより中身が重なっていないかを先に確認する。本数が多いほど分散しているとは限らない
- どの設定でも値下がりの可能性はなくならない。積立は「買う時期を分ける」方法で、損をしない方法ではない
非課税の枠の仕組みを先に押さえたい方は、新NISAの基本|つみたて投資枠と成長投資枠の違いを読んでから戻ってくると、設定画面の用語が追いやすくなります。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

積立の設定で決める項目は6つ
証券会社によって画面の名前は違いますが、積立の設定で決める中身はおおむね次の6つです。
| 設定項目 | 選択肢の例 | 決めるときの軸 |
|---|---|---|
| 積立金額 | 毎回◯円/ボーナス月の増額 | 家計の余剰から逆算する(後述) |
| 口座区分 | NISA(つみたて投資枠・成長投資枠)/特定口座/一般口座 | 非課税の枠を使うか、枠を超えたらどうするか |
| 頻度 | 毎月◯日/毎週◯曜日/毎営業日 | 引き落としと家計の管理がしやすいか |
| 決済方法 | 証券口座の預り金/銀行口座からの引落/カード決済など | 残高不足で買えない月が出ないか。締め日と上限 |
| 銘柄と配分 | 1本に集中/複数本に金額を分ける | 中身の重なりと費用(信託報酬など) |
| 分配金の扱い | 受け取る/再投資する | 生活費に回すか、運用に回し続けるか |
このうち、あとから一番変えにくいのは「金額の感覚」です。設定そのものは多くの証券会社で変更・停止ができますが、一度大きな額で始めると、下げたときに「減らす=負けを認める」ように感じて判断が遅れがちです。だから金額から決めます。
① 金額の決め方:「続けられる額」から逆算する
積立金額を「◯年後に◯万円にしたいから」と目標額から逆算すると、途中で想定どおりに増えなかったときに金額を上げたくなり、無理が生まれます。順番を逆にして、家計のほうから上限を決めるほうが続けやすくなります。
積立に回してはいけないお金を先に外す
| お金の種類 | 積立に回すか | 理由 |
|---|---|---|
| 毎月の生活費 | 回さない | 値下がりした時期に取り崩すと、損失を確定させることになる |
| 急な出費への備え(生活防衛資金) | 回さない | 失業・病気・家電の故障など。預金など、すぐに引き出せて値動きのない形で持つ |
| 数年以内に使う予定のお金 | 原則回さない | 車の買い替え・学費・引っ越しなど。使う時期に相場が下がっていても待てない |
| 当面使う予定のない余剰資金 | 検討の対象 | 値下がりしても生活に影響せず、何年も待てるお金 |
生活防衛資金の目安は「生活費の数か月分」とよく言われますが、雇用の安定度や家族構成で必要な額は変わります。自分の場合に何か月分あれば安心できるかを先に決めておくと、積立に回せる額が自然に決まります。
「下がっても止めない額」を上限にする
金額を決めるときに役立つのが、評価額が大きく下がった状態を先に想像しておくことです。たとえば毎月3万円を3年間積み立てると、元本は108万円になります。これが仮に3割下がって75万円台に見えたとき、生活を変えずに積立を続けられるか。続けられないと感じるなら、その金額は今の自分には大きすぎる可能性があります。
この「どこまで下がっても耐えられるか」を先に決める考え方は、損切りとリスク管理の基本|資金管理ルールの作り方で書いた資金管理と同じ順番です。
非課税枠を「埋めること」を目標にしない
NISAには年間の投資枠があり、2024年に始まった現行制度では、つみたて投資枠が年120万円、成長投資枠が年240万円、生涯の非課税保有限度額が1,800万円(うち成長投資枠は1,200万円)とされています。つみたて投資枠を毎月の積立で使い切るなら月10万円です。
ただし、枠は「使える上限」であって「使うべき額」ではありません。枠を埋めるために生活防衛資金を削るのは順番が逆です。月1万円でも、続けられる額で始めて、家計に余裕が出たら増額するという進め方で十分です。
② 口座区分:NISAの枠と課税口座をどう使うか
同じ商品を同じ金額で積み立てても、どの口座区分で買うかによって、利益にかかる税金の扱いが変わります。
| 口座区分 | 利益への課税 | 設定するときの注意点 |
|---|---|---|
| NISA(つみたて投資枠) | 非課税 | 対象は一定の条件を満たした投資信託などに限られる。年間の枠を超えた分は買えない |
| NISA(成長投資枠) | 非課税 | 個別株やETFも対象になるが、対象外の商品もある。つみたて投資枠と合わせて枠を管理する |
| 特定口座(源泉徴収あり) | 課税(証券会社が計算・納税) | 枠の上限はない。NISAで損失が出ても、課税口座の利益と相殺できない点に注意 |
設定画面で見落としやすいのが、NISAの枠を使い切ったあとの扱いです。証券会社によっては「枠を超えた分は課税口座で買い付ける」「枠を超えたら買付をしない」といった選択肢があり、初期設定のままだと想定と違う口座で買われていることがあります。口座区分の違いは証券口座の選び方入門|特定口座・一般口座・NISA口座の違いで整理しています。
③ 頻度の決め方:毎月・毎週・毎日の違い
積立の頻度は、多くの方が一番迷う項目ですが、実は優先度の低い項目です。まず、積立がなぜ「時期を分ける」方法と言われるのかを数字で確認します。
定額で買うと、安い月に多く・高い月に少なく買う
毎月1万円ずつ、ある商品を買った場合の仮定の例です(手数料・税金は考えません)。
| 月 | 価格(1口あたり) | 1万円で買える口数 |
|---|---|---|
| 1か月目 | 1,000円 | 10.0口 |
| 2か月目 | 800円 | 12.5口 |
| 3か月目 | 1,250円 | 8.0口 |
| 4か月目 | 1,000円 | 10.0口 |
| 合計 | — | 40.5口(4万円) |
平均の取得単価は約988円で、4か月の価格の平均(1,012.5円)より低くなっています。これが「ドルコスト平均法」と呼ばれる定額購入の性質です。
ただし、これは利益を約束する仕組みではありません。価格が1,000円→900円→800円→700円と下がり続ければ、口数は増えても評価額は元本を下回ります。定額購入が抑えるのは「一度に高値で買ってしまう」リスクであって、値下がりそのものではありません。
頻度は「家計の管理のしやすさ」で選ぶ
| 頻度 | 向いている考え方 | 気をつける点 |
|---|---|---|
| 毎月 | 給料日のあとに固定費と同じ感覚で管理したい | 引落日と給料日の順番。残高不足で買えない月が出ないようにする |
| 毎週 | 買う時期をもう少し細かく分けたい | 1回あたりの金額が小さくなり、最低金額の条件に注意 |
| 毎日(毎営業日) | 買う時期を最大限分けて、タイミングを考えたくない | 取引履歴の件数が増え、あとから確認する手間が増える |
長い期間で見ると、頻度の違いによる結果の差は、金額や中身の選び方に比べて小さくなりやすいと考えられています。ただし、どの期間を切り取るかで結果は入れ替わるため、「毎日のほうが得」「毎月のほうが得」とは言えません。迷ったら、引き落としを管理しやすく、残高不足を起こしにくい頻度を選べば十分です。
④ 銘柄の分け方:本数より「中身の重なり」を見る
「分散したほうがいい」と聞いて、投資信託を5本、6本と並べる方がいます。ところが中身を開くと、同じ企業群に何重にも投資しているだけということがよくあります。たとえば、世界の株式に広く投資する商品と、米国の株式に投資する商品を両方持つと、世界株の中にも米国企業が大きな割合で含まれているため、米国への偏りがかえって強まります。
| 分け方の考え方 | 特徴 | 注意点 |
|---|---|---|
| 広い範囲に投資する商品を1本 | 管理が簡単。配分の見直しを商品側に任せられる | その商品の方針(対象地域・比率)をそのまま受け入れることになる |
| 地域ごとに分けて複数本 | 国内・海外などの比率を自分で決められる | 値動きで比率がずれるため、見直しの手間がかかる。重なりに注意 |
| 株式と債券などで分ける | 値動きの性質が違う資産を組み合わせ、振れ幅をならす考え方 | 振れ幅が小さくなる分、上昇局面での伸びも小さくなり得る。債券にも価格変動がある |
| 個別株を少額で積み立てる | 単元未満株などを使い、少額から特定の企業に投資できる | 1社の業績に結果が左右される。投資信託より集中度が高い |
本数を決める前に、目論見書や月次レポートで「投資対象の地域」「組入上位の企業」「信託報酬などの費用」の3点を並べてみてください。上位の顔ぶれがほとんど同じなら、本数を増やしても分散の効果は小さく、管理の手間だけが増えます。広く投資する方法と特定の企業に絞る方法の違いはインデックス投資と個別株投資の違い、器ごとのコストの違いはETFと投資信託の違いで整理しています。
海外の資産に投資する商品を選ぶ場合は、同じ指数でも為替ヘッジの有無で値動きと費用が変わります。この点は為替ヘッジあり・なしの違いを参照してください。
設定したあとのセルフチェック
積立は設定して終わりではありませんが、頻繁にいじるほど良くなるものでもありません。見直す時期と、見直すときに確認する項目を先に決めておくと、相場のニュースに振り回されにくくなります。
| チェック項目 | 確認する時期の例 | 見るポイント |
|---|---|---|
| 家計に無理がないか | 収入・支出が変わったとき | 生活防衛資金を取り崩していないか |
| 想定どおりの口座で買えているか | 設定直後と年の途中 | NISA枠の残りと、枠を超えた分の扱い |
| 配分がずれていないか | 年に1回など、決めた時期 | 値動きで当初の比率から大きく離れていないか |
| 費用が変わっていないか | 運用会社からの通知があったとき | 信託報酬の変更・商品の償還予定など |
| 急落時の方針 | 相場が落ち着いているうちに | 「続ける・減らす・止める」を事前に決めてあるか |
とくに最後の「急落時の方針」は、相場が荒れているときに初めて考えると、ほぼ確実に感情で決めることになります。落ち着いているうちに一文で書き残しておくことをすすめます。
積立は、投資信託だけでなく株式を定期的に買い付けるサービスを用意している証券会社もあり、対応している商品・頻度・最低金額は会社ごとに異なります。口座を選ぶときの比較の候補としての例示ですが、ネット証券のひとつに下記のような会社があります(推奨ではありません。サービス内容や条件は変更されるため、公式ページで最新の情報をご確認ください)。
たとえばDMM 株では、国内株式の個別銘柄を決まったサイクルで買い付ける「つみたてかぶ(株式累積投資)」を2026年1月から提供しており、2026年6月からは米国株式も対象になっています。投資信託の積立とは仕組みが異なるため、対象銘柄やNISA口座での扱いは公式ページで確認してください。


山崎の見解:「最適な積立設定を代わりに組みます」という勧誘に注意
山崎正義が130件以上の案件を調査してきた中で、積立は勧誘の入り口としてもよく使われてきました。「設定がわからない」という迷いにつけ込み、設定の代行や「最適な配分の提案」を有料で持ちかけるという流れです。次のような言い方が出てきたら、立ち止まる理由になります。
- 「月◯万円の積立で、◯年後に確実に◯千万円」——将来の運用成果を断定している
- 「NISAより増える特別な積立プランがある」——仕組みやリスクの説明がないまま、非公開の商品に誘導する
- 「証券口座のIDとパスワードを教えてくれれば設定しておく」——口座の操作を他人に任せる時点で、資金を守る手段がなくなる
- SNSやマッチングアプリで知り合った相手が、個別に「おすすめの配分」を送ってくる
投資の助言を業として行うには登録が必要で、登録の有無は金融庁の一覧で誰でも確認できます。確認の手順はFX会社の選び方|金融庁の登録を自分で確認する手順つきに、勧誘の典型パターンは投資詐欺の典型手口と見分け方にまとめています。なお、登録があることは事実の確認にすぎず、それだけで提案の中身が自分に合うことを意味するものではありません。
積立中に相場が急落したとき、設定を止めたり変えたりする前に確認したいことは相場が急落したときにやってはいけない7つのことにまとめています。
積み立てた投資信託から分配金が出たときは、それが利益なのか元本の払い戻しなのかで受け取り方の意味が変わります。判別の仕方は普通分配金と元本払戻金(特別分配金)の違いにまとめました。
積立に回さない生活防衛資金を何か月分にするかは、生活防衛資金の決め方で失業給付や傷病手当金から逆算する方法をまとめています。
積立の銘柄を比べるときに並べる信託報酬が、いつ・どうやって差し引かれているのかは信託報酬はいつ・どうやって引かれるかで確認できます。
よくある質問
Q1. 毎月いくらから始めるのが普通ですか。
「普通」の金額はありません。多くの証券会社では少額から積立を設定できますが、決める基準は他人の平均額ではなく、生活費と急な出費への備えを除いたうえで、値下がりしても続けられる額かどうかです。迷う場合は小さな額で始め、値動きの出方を自分で確かめてから増額する進め方もあります。
Q2. まとまったお金がある場合、一括で買うのと積立で分けるのはどちらがよいですか。
どちらが有利かは、その後の相場の動き次第で、事前にはわかりません。一括で買えば上昇局面の恩恵を早く受けられる可能性がある一方、直後に下がれば影響をまるごと受けます。分けて買えば高値づかみのリスクは抑えられますが、上がり続けた場合は平均の取得単価が上がります。自分がどちらの結果により後悔しそうかで考えるのも一つの方法です。
Q3. 相場が下がっているときは、積立を止めたほうがいいですか。
当サイトとして一律の答えは示せません。定額の積立は、値下がりした時期に多くの口数を買う性質があるため、下落時に止めるとその性質を使わないことになります。一方で、家計が苦しくなって続けられないなら、減額や停止は正当な判断です。大切なのは、下落してから考えるのではなく、事前に方針を決めておくことです。
Q4. 積立の設定は途中で変えられますか。
多くの証券会社で、金額・頻度・銘柄の変更や停止ができます。ただし、変更が反映されるタイミング(次回の買付から、など)や締め日は会社ごとに違うため、画面の案内を確認してください。すでに買い付けた分が自動で売却されるわけではありません。
Q5. 個別株を少額ずつ積み立てるのはありですか。
単元未満株などを使えば、少額から特定の企業の株を定期的に買うことはできます。ただし結果が1社の業績に左右されるため、広く分散した商品を積み立てる場合とは性質が違います。仕組みと注意点は単元未満株(ミニ株)とは?で整理しています。
困ったときの相談先
- 消費者ホットライン(188):勧誘トラブル・契約全般の相談窓口
- 警察相談専用電話(#9110):詐欺被害が疑われるとき
- 法テラス:法的な手続きや費用の相談
- 日本弁護士連合会:弁護士を探すとき
- 金融庁 金融サービス利用者相談室:業者の登録確認、無登録業者に関する情報提供
山崎から一言
積立の設定で本当に大事なのは、どの頻度が得か、何本に分けるのが正解かではなく、何年たっても同じ設定で続けていられるかです。相場が下がった日に設定を触りたくなったら、それは金額が今の家計に対して大きすぎるサインかもしれません。
山崎正義が300万円を失ったときは、「早く取り返したい」という気持ちで金額を決めていました。仕組みを知ったあとで振り返ると、勝ち負け以前に、続けられない金額で始めたこと自体が失敗の始まりでした。株式投資全体の流れは株式投資の始め方ロードマップにまとめてあります。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。記事中の数字はしくみを示すための仮定の例です。投資判断はご自身の責任でお願いします。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。