投資信託やETFを探していると、同じような名前の商品が「(為替ヘッジあり)」「(為替ヘッジなし)」と2種類並んでいることがあります。名前が数文字違うだけなのに、値動きの出方も、かかる費用も別物です。ところが商品説明では「為替変動リスクを抑えます」と一行書かれているだけで、その代わりに何を払っているのかまでは目立つ形で書かれていないことが多くあります。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時いちばん危なかったのは、「リスクを抑える」という言葉を、損をしなくなるという意味で受け取っていたことでした。実際には、抑えたリスクの分だけ別の費用や別の制約が生まれます。仕組みを先に知っておけば、その交換条件を自分で判断できます。
この記事では、為替ヘッジあり・なしの違いを、仕組み・コストの正体・数字の例・選ぶときの判断材料の順に整理します。特定の商品をすすめる記事ではなく、どちらが有利かを言い当てる記事でもありません。
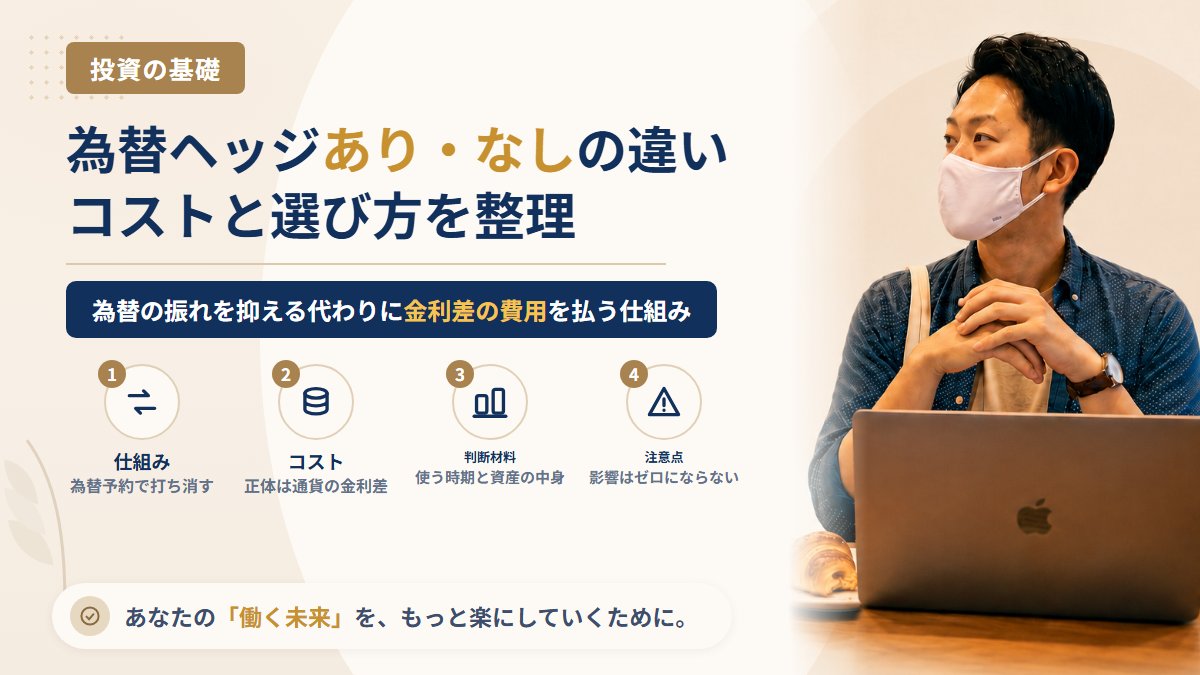
結論:為替ヘッジは「為替の値動きを抑える代わりに費用を払う」仕組み
先に結論をまとめます。
- 為替ヘッジありは、為替予約などを使って為替の値動きの影響を打ち消す仕組み。円高になっても目減りしにくい代わりに、円安になったときの上乗せも受け取れない
- 為替ヘッジなしは、為替の値動きがそのまま基準価額に反映される。円安のときは追い風になり、円高のときは向かい風になる
- ヘッジの費用(ヘッジコスト)の主な正体は2つの通貨の金利差。信託報酬とは別にかかり、金利差が変われば費用も変わる
- ヘッジをしても為替の影響が完全にゼロになるわけではない。ヘッジの比率や予約の掛け直しの都合で、ずれが残る
- 選ぶときは「どちらが儲かるか」ではなく、そのお金をいつ・どの通貨で使う予定か/中身が株式か債券か/費用をどこまで負担できるかで考えるほうが判断しやすい
そもそも為替が資産額にどう効くのかを先に押さえたい方は、円高・円安で米国株の資産額はどう変わる?から読むと、この記事の位置づけがはっきりします。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

為替ヘッジは何をしているのか
外国の資産に投資する商品は、中身が米ドルやユーロなどの外貨建て資産です。円で買っていても、持っているものは外貨建ての資産なので、円と外貨の交換レートが動けば円での評価額が動きます。
為替ヘッジありの商品は、この外貨建て資産とほぼ同じ金額分だけ、あらかじめ決めたレートで外貨を売る約束(為替予約)を結んでおきます。将来レートが円高に動けば、資産側は目減りしますが、予約側で利益が出て打ち消し合います。逆に円安に動けば、資産側の増加が予約側の損で打ち消されます。上下どちらの方向も打ち消すのが、ヘッジの基本的な考え方です。
「円建て」と「為替ヘッジあり」は別の話
ここは誤解が起きやすい点です。基準価額が円で表示されていること(円建て)と、為替の影響が抑えられていること(ヘッジあり)は、まったく別の話です。
| 表示・区分 | 為替の影響 | 補足 |
|---|---|---|
| 円建て・為替ヘッジなし | 受ける | 円で買えて円で表示されるが、中身は外貨建て資産。為替の変動が基準価額に反映される |
| 円建て・為替ヘッジあり | 大部分を抑える | 為替予約で打ち消す。完全にゼロにはならず、ヘッジコストがかかる |
| 外貨建ての商品を外貨で買う | 受ける | 円に戻すまで為替の影響が残る。表示通貨が外貨になるだけ |
| 国内資産のみの商品 | 原則受けない | 中身が円建て資産のため。ただし投資先企業の業績には為替が影響し得る |
商品名の末尾や目論見書の「ファンドの特色」に、ヘッジの有無と方針(原則フルヘッジか、一部か)が書かれています。ETFと投資信託の違いで整理したとおり、同じ指数に連動する商品でも、器とヘッジ方針の組み合わせで性質が変わります。
ヘッジコストの正体は「2つの通貨の金利差」
為替ヘッジの費用は、運用会社が受け取る手数料ではありません。為替予約のレートは、直物のレートに2つの通貨の金利差を反映して決まります。円より相手の通貨の金利が高い状態でヘッジをすると、その差の分が継続的な負担になります。これがヘッジコストです。
| 金利の関係 | ヘッジをしたときの費用 | 結果の傾向 |
|---|---|---|
| 外貨の金利が円より高い | コストが発生する(ヘッジコスト) | 金利差の分だけ、ヘッジなしに比べて成績が押し下げられる |
| 外貨の金利が円より低い | 逆に受け取りになることがある(ヘッジプレミアム) | 費用ではなく上乗せになる場面もある。恒久的な状態ではない |
| 金利差が拡大・縮小したとき | 費用の水準も変わる | 購入時の水準がそのまま続く前提で考えない |
重要なのは、ヘッジコストは固定ではないことです。各国の政策金利が動けば費用の水準も動きます。過去に「ヘッジありのほうが結果的に有利だった」時期があっても、それは当時の金利差と為替の動きの結果で、今後も同じになるとは言えません。
信託報酬とは別にかかる
ヘッジコストは信託報酬に含まれておらず、信託報酬の数字を比べただけでは見えません。基準価額の動きとして間接的に効いてくるため、コストを比較するときは「信託報酬+ヘッジコスト」の関係で考える必要があります。手数料をどこまで見るかという視点は、株の売買手数料の仕組みで整理した「表に出ているコストと、出ていないコストを分けて見る」という考え方と同じです。
数字で見る:ヘッジあり・なしで結果はどう変わるか
仕組みを示すための仮定の例です。100万円を外国の資産に投資し、1年後に現地通貨ベースで資産が5%増えた場合を考えます。ヘッジコストは年率2%と仮定します(実際の水準は金利差によって変わります)。
| 為替の動き | ヘッジなし(概算) | ヘッジあり(概算) |
|---|---|---|
| 10%の円安 | 約+15.5% | 約+3% |
| 横ばい | 約+5% | 約+3% |
| 10%の円高 | 約−5.5% | 約+3% |
ヘッジなしの列は上下に大きく振れ、ヘッジありの列はどの行でもほぼ同じ数字になっています。ここから読み取れるのは、ヘッジは損失を消す仕組みではなく、結果の幅を狭める仕組みだということです。円高のときは助けになり、円安のときは取り逃がす側になります。
なお、為替の変化は資産の値動きと足し算ではなく掛け算で効きます。この計算のしかたは円高・円安で米国株の資産額はどう変わる?で詳しく扱っています。
選ぶときに見る4つの判断材料
どちらが有利かは事前には決まりません。決められるのは「自分の事情に合うのはどちらか」です。次の4点を自分に当てはめると整理しやすくなります。
| 判断材料 | 確認すること | 考え方の例 |
|---|---|---|
| ① いつ・どの通貨で使うお金か | 使う時期と、使う通貨(円か外貨か) | 数年以内に円で使う予定のお金は、為替の振れが結果を左右しやすい |
| ② 中身の資産クラス | 株式中心か、債券中心か | 値動きの小さい資産では、為替の振れが相対的に大きく見えやすい |
| ③ 費用をどこまで負担できるか | 信託報酬+ヘッジコストの関係 | 長く持つほど、継続的にかかる費用の差が積み上がる |
| ④ 値動きの受け止め方 | 円高で評価額が減ったときに、決めた方針を崩さずにいられるか | 途中でやめてしまいそうなら、振れ幅の狭さを優先する考え方もある |
資産クラスによって意味合いが変わる
外国債券のように値動きが比較的穏やかな資産では、為替の振れが商品全体の値動きの大きな部分を占めることがあります。一方、外国株式は資産そのものの値動きが大きいため、為替の比重は相対的に小さくなります。「何の値動きを抑えたいのか」を先に決めると、ヘッジの要否を考えやすくなります。長期で幅広い資産を持つ考え方はインデックス投資と個別株投資の違いで整理しています。
ヘッジしても為替の影響は完全には消えない
「ヘッジあり」と書かれていても、次の理由でずれが残ります。
- ヘッジの比率:原則として全額をヘッジする方針でも、資産額は日々動くため、予約額と資産額が常に一致するわけではない
- 予約の掛け直し:為替予約には期限があり、満期ごとに掛け直す。そのたびに、その時点の金利差が反映される
- 通貨の数:複数の通貨を含む商品では、通貨ごとにヘッジの状況が異なることがある。ヘッジ対象を主要通貨に限る方針の商品もある
- 新興国の通貨:ヘッジの仕組みが使いにくい、または費用が大きくなる通貨もある
買う前に確認する4か所
ヘッジの有無と方針は、商品名だけでは判断しきれません。買う前に、次の4か所を自分の目で確認する習慣をつけると迷いが減ります。
- 商品名の表記:「(為替ヘッジあり)」「(為替ヘッジなし)」など、同じシリーズ内で表記が分かれている
- 交付目論見書の「ファンドの特色」:ヘッジの方針(原則フルヘッジか、一部か、行わないか)が書かれている
- 「投資リスク」の欄:為替変動リスクと、ヘッジコストに関する記載がある。ここが読めれば交換条件がわかる
- 月次レポート・運用報告書:実際のヘッジの状況や費用に関する説明が載っていることがある。名称だけでは見えない部分を補える
非課税の枠を使って買う場合、つみたて投資枠の対象商品かどうかは商品ごとに異なります。枠の性質については新NISAの基本|つみたて投資枠と成長投資枠の違いで整理しています。
山崎の見解:「為替リスクをゼロにできる」という誘い方には注意
山崎正義が130件以上の案件を調査してきた中で、為替は勧誘の入り口として繰り返し使われてきました。「円安で資産が目減りする」「円だけで持つのは危ない」と不安を作り、その解決策として仕組みの説明がないまま特定の商品や運用サービスへ誘導するという流れです。
為替ヘッジは、仕組みも費用の考え方も公開されている話です。だからこそ、次のような言い方が出てきたときは立ち止まる理由になります。
- 「為替リスクをゼロにできる」——ヘッジでも完全には消えず、費用がかかる点が説明されていない
- 「ヘッジありなので元本は守られる」——ヘッジは資産そのものの値下がりを防ぐ仕組みではない
- 「独自のヘッジ手法で相場に関係なく収益が出る」——仕組みの開示がないまま結果を断定している
- 目論見書や契約書面を見せる前に、入金や申込を急がせる
金融商品の販売や助言を業として行うには登録が必要で、登録の有無は金融庁の一覧で誰でも確認できます。確認の手順はFX会社の選び方|金融庁の登録を自分で確認する手順つきに、勧誘の型は投資詐欺の典型手口と見分け方にまとめています。なお、登録があることは事実の確認にすぎず、それだけで商品の中身が自分に合うことを意味するものではありません。
よくある質問
Q1. 初心者はヘッジありとなし、どちらを選ぶべきですか。
当サイトとして、どちらを選ぶべきかは示せません。判断材料になるのは、そのお金をいつ・どの通貨で使う予定か、中身が株式か債券か、費用をどこまで負担できるかの3点です。判断がつかない場合は、金額を小さく始めて値動きの出方を自分で確かめるという進め方もあります。
Q2. ヘッジありとなしを両方持つのは意味がありますか。
結果の振れ幅を、その保有比率に応じて中間に寄せる形になります。為替の方向を当てに行かない代わりに、どちらに動いても一方が働く構成です。ただし商品が増えると管理の手間と費用の把握が難しくなるため、自分で説明できる構成にとどめるのが無難です。
Q3. ヘッジコストは目論見書のどこを見ればわかりますか。
「ファンドの特色」でヘッジの方針を、「投資リスク」の欄でヘッジコストに関する記載を確認します。信託報酬などの費用の表とは別に書かれているため、費用の一覧だけを見ていると気づきにくい点に注意してください。具体的な水準は金利差によって変わるため、固定の数字としては書かれていないのが一般的です。
Q4. 米国株を1株ずつ買う場合、為替ヘッジはできますか。
個別株を現物で買う場合、投資信託のような形での為替ヘッジは通常できません。為替の影響を受ける前提で、買う時期を分ける・近いうちに円で使うお金は投資に回さないといった持ち方で対応するのが現実的です。取引時の為替手数料の扱いは米国株取引の基本で整理しています。
Q5. 為替ヘッジありなら、値下がりしても損はしませんか。
そうではありません。ヘッジが打ち消すのは為替の値動きだけで、株価や債券価格そのものの下落は残ります。資産が値下がりすれば、ヘッジありでも損失になります。
困ったときの相談先
- 消費者ホットライン(188):勧誘トラブル・契約全般の相談窓口
- 警察相談専用電話(#9110):詐欺被害が疑われるとき
- 法テラス:法的な手続きや費用の相談
- 日本弁護士連合会:弁護士を探すとき
- 金融庁 金融サービス利用者相談室:業者の登録確認、無登録業者に関する情報提供
山崎から一言
為替ヘッジは有利・不利で語られがちですが、実際には「為替の値動きを引き受けるか、費用を払って手放すか」の選択です。どちらを選んでも、その分の代償がついてきます。そこが見えていれば、円高のニュースが流れた日にも、自分がどちらを選んだのかを思い出すだけで済みます。
山崎正義が300万円を失ったときに足りなかったのは、こうした交換条件を先に確認する習慣でした。仕組みを知らないまま「リスクを抑えます」という言葉だけを受け取ると、うまくいかなかったときに理由が分からず、判断がどんどん雑になっていきます。株式投資全体の流れは株式投資の始め方ロードマップにまとめてあります。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。記事中の数字はしくみを示すための仮定の例です。投資判断はご自身の責任でお願いします。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。