※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。「手数料ゼロで毎月配当が出るファンドがある」といった勧誘が届いて判断に迷っている方は、山崎の副業相談室(LINE・無料)に届いた文面を送っていただければ、過去の事例と照らしてお答えします。
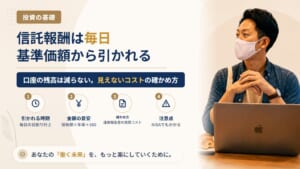
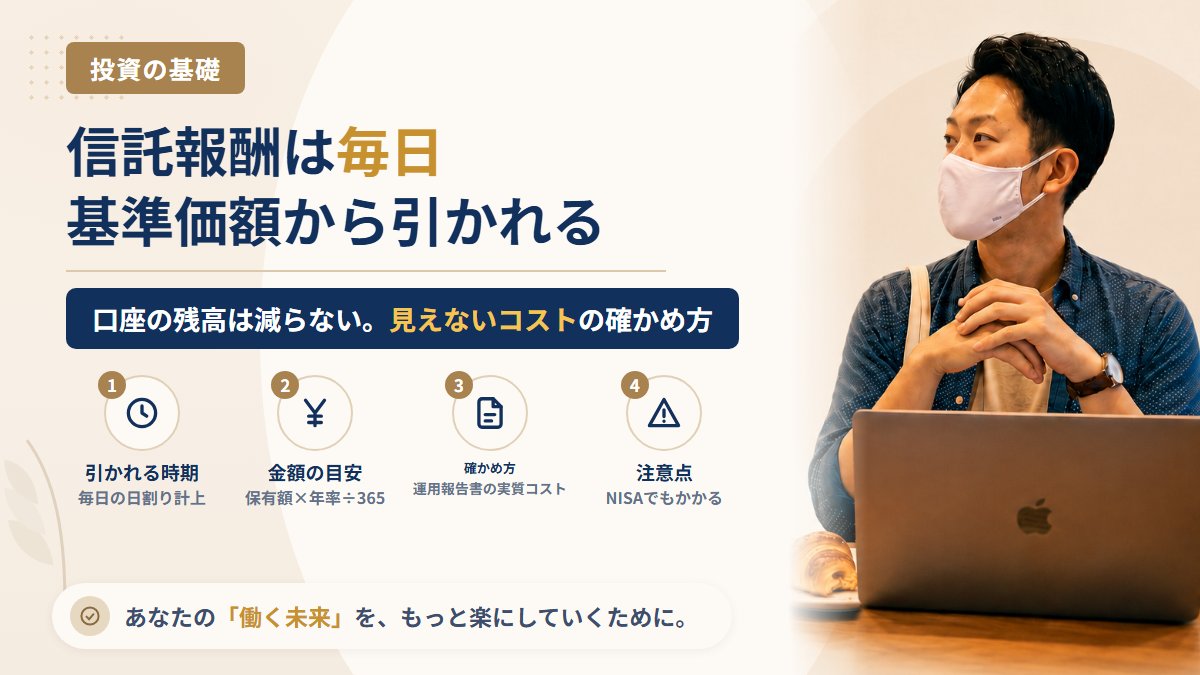
結論から書きます。投資信託の信託報酬は、証券口座や銀行口座から引き落とされるものではありません。ファンドの財産(信託財産)の中から毎日少しずつ差し引かれ、その分を引いたあとの値段が「基準価額」として公表されています。そのため、取引履歴を見ても「信託報酬 ○○円」という行は出てきません。気づかないうちに払っているコストだからこそ、目論見書と運用報告書で「いくら払っているか」を自分で確かめることが大切です。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時は「いくら儲かるか」ばかり見て、「いくら払っているか」を一度も確かめませんでした。この記事では特定のファンドを勧めるのではなく、信託報酬がいつ・どうやって引かれているのか、その金額をどこで確かめるのかを順番に整理します。
結論:信託報酬は「毎日・基準価額の中から」引かれている
まず、よく誤解される点を表にまとめます。
| よくある思い込み | 実際の仕組み |
|---|---|
| 年に1回、口座からまとめて引き落とされる | 毎日、ファンドの財産から日割りで差し引かれる(口座からは引き落とされない) |
| 取引履歴や取引報告書に金額が載る | 基準価額に織り込まれているので、売買の明細には出てこない |
| 運用がマイナスの年はかからない | 成績にかかわらず、保有している間はかかり続ける |
| NISAなら手数料もかからない | NISAで非課税になるのは税金だけ。信託報酬はかかる |
| 表示されている信託報酬がコストのすべて | 売買委託手数料や監査費用など、別枠のコストもある |
金融庁のNISA特設サイトの解説でも、信託報酬(運用管理費用)は「保有している期間中に自動的に引かれていくもの」と説明されています(金融庁「教えて虫とり先生(第6回)」・2026年10月時点)。
つまり、信託報酬は「払った実感がないまま、保有している限り毎日発生するコスト」です。基準価額のグラフを見て「今年は○%上がった」と感じているとき、その数字はすでに信託報酬を差し引いたあとの結果です。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

信託報酬が差し引かれる仕組み
毎日「未払いの報酬」として積み上がる
投資信託は、毎営業日の終わりにファンドが持っている株や債券などを時価で評価し、そこから費用を差し引いて基準価額を計算します。信託報酬は年率で決められた料率を日割りにした金額が、この計算のたびに費用として計上されます。
計上された報酬は、すぐに運用会社などへ支払われるわけではなく、いったん「未払いの信託報酬」としてファンドの中に積み上がります。そしてファンドの決算時や、目論見書で定められた計算期間の終わりに、ファンドの財産からまとめて支払われます。支払いのタイミングはファンドごとに異なりますが、どちらにしても私たちの口座から現金が出ていくことはありません。
誰に払っているのか
信託報酬は、ファンドにかかわる3者への報酬の合計です。
| 受け取る先 | 主な役割 |
|---|---|
| 委託会社(運用会社) | 何を買うか決めて運用する・基準価額を計算する・運用報告書を作る |
| 販売会社(証券会社・銀行など) | 口座の管理・運用報告書などの交付・購入後の情報提供 |
| 受託会社(信託銀行) | ファンドの財産を保管・管理する |
目論見書には、この3者の配分が内訳として書かれていることが多いです。同じ指数に連動するファンドでも信託報酬が違うのは、運用の手間や販売会社への配分が違うためです。
いくら払っているのか:計算の目安
信託報酬は「保有している金額 × 年率 ÷ 365日」が1日あたりの目安です。基準価額が毎日動くので正確な金額は変わりますが、おおよその感覚をつかむには十分です。
| 保有額 | 年率0.1%の場合(年間の目安) | 年率1.0%の場合(年間の目安) | 年率1.5%の場合(年間の目安) |
|---|---|---|---|
| 10万円 | 約100円 | 約1,000円 | 約1,500円 |
| 100万円 | 約1,000円 | 約10,000円 | 約15,000円 |
| 500万円 | 約5,000円 | 約50,000円 | 約75,000円 |
※保有額が1年間変わらないと仮定した単純計算です。実際は基準価額の上下に応じて金額も変わります。
この表で見てほしいのは、保有額が増えるほど、そして長く持つほど、料率の差が金額の差として大きくなる点です。積立投資で残高が年々増えていく場合、最初は小さく見えた差が後になって効いてきます。積立の設定を考えるときは積立投資の設定の決め方もあわせて確認してください。
なお、信託報酬は「税込」で表示されるのが一般的です。目論見書に税抜と税込の両方が書かれている場合は、実際の負担に近い税込の数字で比べます。
口座から引き落とされないコストの確かめ方
信託報酬は明細に出てこないので、自分で書類を見に行く必要があります。見る場所は主に次の3つです。
| 書類 | どこに書いてあるか | わかること |
|---|---|---|
| 交付目論見書 | 「手続・手数料等」の「ファンドの費用」 | 信託報酬の料率(年率・税込)と内訳、購入時手数料、信託財産留保額 |
| 交付運用報告書 | 「1万口当たりの費用明細」 | 実際にかかった費用の金額と比率(信託報酬以外も含む) |
| 証券会社の保有商品画面 | 銘柄の詳細・商品情報のページ | 信託報酬の料率、目論見書・運用報告書へのリンク |
ステップ1:目論見書で「料率」を確かめる
買う前に見るのは交付目論見書です。「ファンドの費用」の欄に、購入時にかかる費用(購入時手数料)、換金時にかかる費用(信託財産留保額)、保有中にかかる費用(信託報酬とその他の費用)が分けて書かれています。信託報酬は「純資産総額に対して年率○%(税込)」という形で表示されます。
ステップ2:運用報告書で「実際にかかった金額」を確かめる
持ち始めてから見るのは運用報告書です。「1万口当たりの費用明細」には、信託報酬のほかに売買委託手数料・有価証券取引税・保管費用・監査費用などが、金額と比率で並んでいます。これらを合計したものが、一般に「実質コスト」と呼ばれるものです。
信託報酬が低く見えるファンドでも、中で株や債券を頻繁に売買していたり、海外資産の保管費用がかさんだりすると、実質コストは表示された信託報酬より高くなることがあります。比べるときは、信託報酬の料率だけでなく、運用報告書の費用合計も見るのが確実です。
ステップ3:「ファンド・オブ・ファンズ」は投資先の費用も確認する
ほかの投資信託に投資するタイプ(ファンド・オブ・ファンズ)の場合、自分が買ったファンドの信託報酬に加えて、投資先ファンドの運用報酬もかかります。目論見書では「実質的な負担」として合算した料率が示されていることが多いので、表示の上段だけでなく注記まで読んでください。
ETF・NISAの場合はどうなるか
ETFも同じく日々差し引かれる
上場投資信託(ETF)にも信託報酬があり、仕組みは同じくファンドの財産から日々差し引かれます。ETFには別に株と同じ売買手数料や、売値と買値の差(スプレッド)がかかります。ETFと投資信託でコストの構成がどう違うかはETFと投資信託の違いで詳しく比べているので、この記事では深入りしません。
NISAでも信託報酬はかかる
NISAで非課税になるのは、売却益や分配金にかかる税金です。信託報酬はファンドの財産から差し引かれる費用なので、NISA口座で持っていても課税口座で持っていても同じようにかかります。「NISAだから手数料もゼロ」と思い込んでいる人は、一度保有商品の料率を確かめてみてください。NISAの枠の使い方は新NISAの基本で整理しています。
分配金から引かれているわけでもない
「分配金から手数料が引かれている」と説明されることがありますが、正確ではありません。信託報酬は分配金を出す前のファンドの財産から差し引かれており、分配金が出ないファンドでも同じようにかかります。分配金そのものの性質については投資信託の分配金は利益とは限らないで解説しています。
「手数料ゼロ」をうたう勧誘に注意する
信託報酬が「見えにくいコスト」であることは、悪質な勧誘に使われることもあります。山崎正義がこれまでに調べた投資の勧誘では、次のような言い方が見られました。
- 「手数料は一切かかりません。毎月○%の配当が出ます」(費用も利回りも根拠が示されない)
- 「一般の投資信託は手数料で損をする。うちのファンドなら全部あなたの利益になる」
- 「証券会社を通さないので中抜きがない」(登録のある業者を通さない理由にすり替えている)
正規の投資信託であれば、費用は目論見書や運用報告書に書かれ、誰でも確かめられます。費用を書面で示せない、あるいは「ゼロ」と言い切る商品は、仕組みそのものを疑ってください。勧誘してきた相手が金融商品取引業の登録を受けているかは、無登録業者の見分け方の手順で確かめられます。
よくある質問(FAQ)
Q1. 信託報酬は売却したときにまとめて取られるのですか
いいえ。保有している間、毎日日割りで差し引かれています。売却時にかかる費用としては、ファンドによって「信託財産留保額」が設定されている場合がありますが、これは信託報酬とは別のものです。
Q2. 保有している途中で信託報酬が下がったら、自分にも反映されますか
反映されます。運用会社が信託報酬を引き下げた場合、引き下げ後の料率が既存の保有者にも適用されます。手続きは不要です。逆に引き上げがある場合は、事前に通知されるのが一般的です。
Q3. 基準価額が下がっている年も信託報酬はかかりますか
かかります。信託報酬は運用成績ではなく、ファンドの純資産総額に対して計算されます。基準価額が下がれば金額は小さくなりますが、ゼロにはなりません。
Q4. 信託報酬の分は確定申告で経費にできますか
信託報酬は基準価額の計算の中で差し引かれているため、売却益や分配金の金額にはすでに反映されています。別に経費として差し引くものではありません。
Q5. 信託報酬が一番低いファンドを選べば間違いないですか
料率は比べる項目のひとつですが、それだけでは決まりません。運用報告書の費用合計(実質コスト)、純資産総額の規模、自分が投資したい対象かどうかもあわせて確認してください。
相談先まとめ
- 保有している証券会社・銀行の窓口:保有商品の目論見書・運用報告書の入手方法
- 投資信託の運用会社(委託会社):費用の内訳や運用報告書の内容についての問い合わせ
- 金融庁 金融サービス利用者相談室:金融商品取引業者に関する相談・無登録業者の確認
- 消費者ホットライン(188):投資の勧誘をめぐるトラブル
山崎から一言
投資の成績は、自分ではコントロールできません。けれど、払うコストは書類を読めば自分で把握できます。山崎正義が300万円を失った頃は、「いくら増えるか」の話ばかり聞いて、「いくら払っているか」を一度も確かめませんでした。持っている投資信託の運用報告書を1本開いて、費用の欄を見る。それだけで、信託報酬が「見えないコスト」から「確かめたコスト」に変わります。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。信託報酬などの費用は各ファンドの目論見書・運用報告書で必ずご確認ください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。