※本記事にはプロモーション(広告)が含まれています。
「NISAで買った投資信託を解約した。使った枠はいつ戻ってくるのか」「一度売ったら、その分また今年中に買えるのか」——NISAを始めて1〜2年たった会社員の方から、この質問がよく届きます。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時いちばん軽く見ていたのが、「この制度は、自分が何をしたらどう扱われるのか」という決まりごとの確認でした。NISAの枠の復活は、まさにそこでつまずく論点です。仕組みを知らないまま「売ればまた買える」と思い込むと、年末に枠が足りなくなったり、勧誘する側の「枠は何度でも使えます」という説明を鵜呑みにしたりします。
この記事では、NISAで保有商品を売ったときに非課税枠がどう戻るのかを、「何が戻るのか」「いつから使えるのか」「戻らないものは何か」の順に整理します。特定の商品や売買のタイミングをすすめる記事ではありません。制度そのものの違い(つみたて投資枠と成長投資枠)を先に確認したい方は、新NISAの基本|つみたて投資枠と成長投資枠の違いからどうぞ。
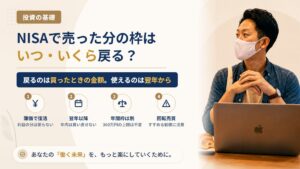
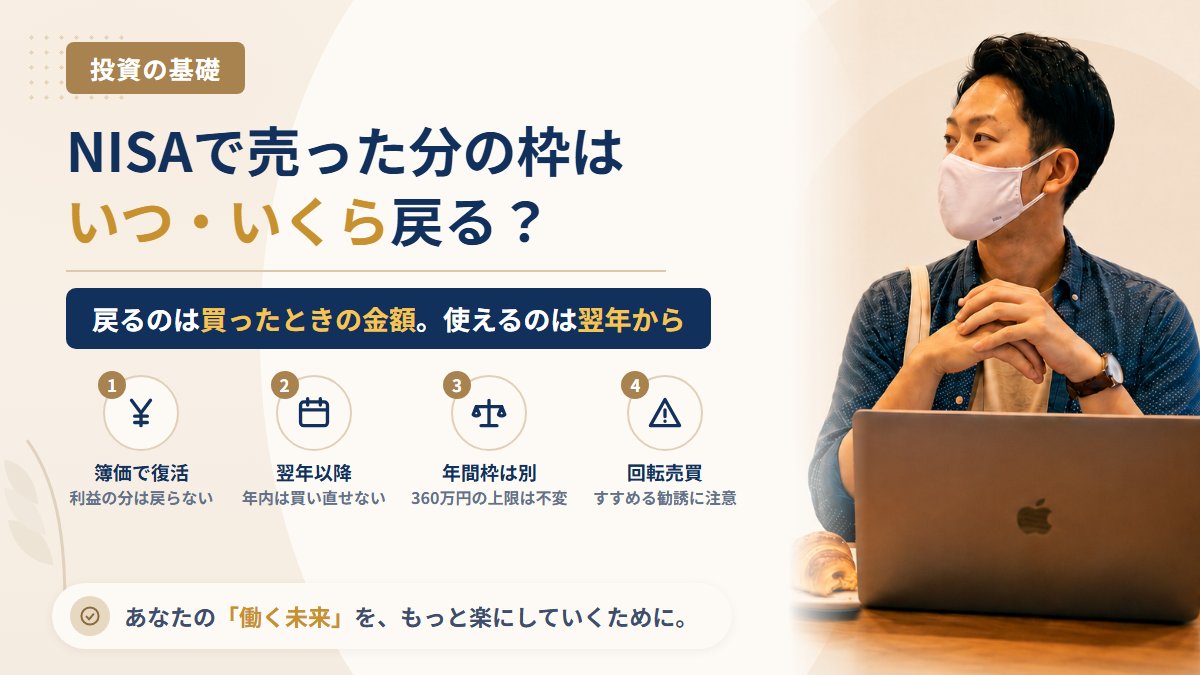
結論:戻るのは「買ったときの金額」、使えるのは「翌年から」、年間投資枠は戻らない
先に結論を書きます。2024年から始まった現在のNISAでは、保有している商品を売ったとき、次の3点がセットで起きます。
- 戻る金額は「簿価」=買ったときの金額。値上がり益の分は枠を使っていないので、戻る金額にも入りません
- 再び使えるのは翌年以降。売ったその年のうちに、戻った枠で買い直すことはできません
- 復活するのは生涯の枠(非課税保有限度額)だけ。その年に使える年間投資枠は、売っても回復しません
つまり「売れば枠が空くから、今年もう一度買える」は、多くの場合で成り立ちません。売買を繰り返して枠を回す使い方は、そもそも制度の作りとして想定されていない、と理解しておくのが安全です。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

前提:NISAの「枠」は2種類ある
話がこんがらがる原因のほとんどは、性質の違う2つの枠を、同じ「枠」という言葉で呼んでいることにあります。まずここを分けます。
| 枠の種類 | 金額(2026年9月時点) | 数え方 | 売却したら |
|---|---|---|---|
| 年間投資枠 | つみたて投資枠120万円+成長投資枠240万円=年間360万円 | その年に買い付けた金額を足していく。1月1日にリセット | 戻らない |
| 非課税保有限度額(生涯の枠) | 全体で1,800万円(うち成長投資枠で使えるのは1,200万円まで) | いま持っている商品の簿価(買ったときの金額)の合計で管理 | 売った商品の簿価分が翌年以降に戻る |
ポイントは、生涯の枠が「いくら買ったか」の累計ではなく「いま簿価でいくら持っているか」で管理されていることです。だから売れば持ち高が減り、その分だけ空きが生まれます。一方の年間投資枠は、その年に買った金額の積み上げなので、売っても数字は減りません。
なお、非課税保有限度額はマイナンバーをもとに国が名寄せして管理しています。金融機関を途中で変えても、使った枠がリセットされることはありません。
戻るのは「簿価」:利益の分は枠を食っていない
ここが実際にいちばん誤解されている点です。例として、成長投資枠で100万円分の商品を買い、150万円に値上がりしたところで全部売ったケースを見ます。
| 項目 | 金額 | 枠の扱い |
|---|---|---|
| 買ったときの金額(簿価) | 100万円 | 生涯の枠を100万円使った |
| 売ったときの金額(時価) | 150万円 | 50万円の利益は非課税。枠は使っていない |
| 翌年に戻る枠 | 100万円 | 150万円ではない |
「150万円で売ったのだから150万円分戻るはず」と考えると、翌年の計画が50万円ぶんずれます。逆に、値下がりして70万円で売った場合でも、戻るのは簿価の100万円です。売った値段がいくらであっても、戻るのは買ったときの金額——この1行だけ覚えておけば足ります。
一部だけ売ったときは「平均取得単価×売った数量」
同じ商品を複数回に分けて買っている場合、簿価は平均取得単価で計算されます。たとえば1株1,000円で100株、1株1,500円で100株買っていれば、平均取得単価は1,250円です。ここから100株だけ売れば、戻る枠は12万5,000円という計算になります。「最初に買った安いほうから売った」という選び方はできません。
積立で毎月買っている投資信託は、この平均取得単価がさらに細かくなります。自分で電卓を叩くより、証券会社の口座画面に出ている取得金額を見るのが確実です。積立の設計そのものを見直したい方は、積立投資の設定の決め方もあわせて読んでみてください。
「翌年」とは具体的にいつか
金融庁の説明でも「翌年以降に再利用できる」という書き方になっており、何月何日から、という形では決まっていません。実務上は年が明けてから口座に反映されますが、反映の時期は金融機関によって差があります。
そのため、次のような組み方は避けたほうが無難です。
- 12月に売って、1月の最初の営業日に同額を買い直す前提でスケジュールを組む
- 年末ぎりぎりに売却を約定させ、その年のうちに枠の整理を終わらせようとする
年末については、株式も投資信託も「売買した日」と「お金と商品が実際に受け渡される日」がずれます。その年の取引として扱われるかどうかが数日の差で変わるため、各証券会社が年末年始のスケジュールを毎年告知しています。年をまたぐ売買を考えているなら、自分の口座の告知を先に読むのが唯一の正解です。
年間投資枠は復活しない:3つのケースで確認する
生涯の枠が戻ることと、その年に買えることは別問題です。よくある3つのケースで整理します。
| ケース | その年にできること | 翌年にできること |
|---|---|---|
| 今年すでに成長投資枠240万円を使い切り、そのうち100万円分を売った | 成長投資枠での買付はできない(年間枠は回復しないため) | 売った100万円分(簿価)が生涯の枠に戻り、翌年の年間投資枠の範囲で使える |
| 今年は成長投資枠を50万円しか使っていない状態で、50万円分を売った | 残り190万円の範囲で買付できる(売却とは無関係に、もともと残っていた枠) | 売った50万円分が生涯の枠に戻る |
| 生涯の枠1,800万円を使い切っている | 買付はできない | 売った分の簿価が戻り、その範囲で買付できる(年間360万円の上限は変わらない) |
生涯の枠を大きく空けたとしても、1年に入れられる金額の上限(360万円)は動きません。たとえば1,000万円分を売っても、翌年にまとめて1,000万円を入れ直すことはできず、最短でも3年ほどかかる計算になります。「いったん全部売って、来年やり直す」という発想が現実的でないのは、この上限のためです。
つみたて投資枠と成長投資枠、どちらに戻るのか
売った商品が成長投資枠で買ったものなら、成長投資枠の使用額(上限1,200万円)も、その簿価分だけ空きます。つみたて投資枠で買った商品を売った場合は、全体の1,800万円の枠が空くので、翌年その空きを成長投資枠で使うこともできます(成長投資枠の上限1,200万円の範囲内)。
なお、2023年までの旧NISA(一般NISA・つみたてNISA)で買った商品は、現在のNISAの1,800万円とは別枠で管理されています。旧NISAの商品を売っても、現在のNISAの枠は増えません。
つまずきやすい勘違い5つ(セルフチェック)
| よくある理解 | 実際 |
|---|---|
| 売った金額(時価)の分だけ枠が戻る | 戻るのは簿価。利益の分は戻る金額に含まれない |
| 売れば、その年のうちに買い直せる | 再利用できるのは翌年以降。年内は、もともと残っている年間投資枠しか使えない |
| 枠が戻れば、翌年にいくらでも入れ直せる | 年間360万円(つみたて120万円+成長240万円)の上限は変わらない |
| 金融機関を変えると枠がリセットされる | マイナンバーで通算管理されるのでリセットされない |
| NISAで損したら、他の口座の利益と相殺できる | NISA口座の損失は損益通算も繰越控除もできない |
最後の1つは枠の話ではありませんが、売却を考えるときに必ず関係してきます。課税口座(特定口座・一般口座)側の扱いは、損益通算と繰越控除の基本で整理しています。NISAで含み損が出ているときに「損益通算のために年内に売っておく」という判断は、NISA口座については成り立ちません。
山崎の見解:「枠は何度でも使える」という説明が出てきたら止まる
枠の復活は、あくまで「長く持ち続けたあとでライフイベントに合わせて取り崩し、また積み直せるようにする」ための仕組みとして設計されています。売買を繰り返すための仕組みではありません。ところが、この「復活」だけを切り取って、次のような誘い文句に使う勧誘があります。
- 「NISAは枠が復活するから、私の売買サインどおりに回転させれば効率が上がる」
- 「NISA枠を使い切る方法を教える講座(有料)」
- 「非課税だから、短期で何度も利益確定したほうが得」
山崎正義が130件以上の案件を調査してきたなかで、制度の一部だけを取り出して「効率化」を売り物にする話は、たいてい有料サロンや情報商材の入口でした。実際には、年内に買い直せないこと・年間枠に上限があること・売買のたびに手数料や価格差の負担が発生することが抜け落ちています。
加えて、NISAという言葉を使った勧誘そのものにも注意が必要です。「NISA口座の資金をこちらで運用します」「非課税枠を使った特別なファンドがある」といった話は、無登録業者の常套句です。相手が金融商品取引業の登録を受けているかは、無登録業者の見分け方|金融庁の登録一覧で確かめる4ステップの手順で自分で確認できます。手口の型を先に知っておきたい方は、投資詐欺の典型手口と見分け方もどうぞ。
自分の枠の残りを確認する場所
枠の管理は自分で表計算をつくる必要はありません。証券会社の口座画面に、次の3つが表示されているはずです。
- 今年の年間投資枠の残り(つみたて投資枠・成長投資枠それぞれ)
- 非課税保有限度額(1,800万円)の使用額と残り=簿価残高
- 翌年に復活する予定の金額(表示の有無と時期は会社によって異なります)
3番目の表示は会社差が大きい部分です。見当たらない場合は、翌年の年明けに使用額が減っているかで確認することになります。口座の種類そのものを整理したい方は、証券口座の選び方入門|特定口座・一般口座・NISA口座の違いが参考になります。
なお、NISA口座を開ける金融機関は、その年について1人1口座です。取扱商品は会社ごとに違い、たとえばDMM株(DMM.com証券)はNISAに対応している証券会社のひとつですが、NISAで扱えるのは国内株式と米国株式の現物取引で、投資信託の積立をしたい人の受け皿にはなりません(2026年9月時点・公式サイトの記載)。「どこが有利か」ではなく「自分が買いたい商品があるか」で見るほうが、判断を間違えません。


手数料の見方そのものは、株の売買手数料の仕組み|比較するときに見る5つの場所で整理しています。
値下がりしたNISAの商品を売ったときに、損失が税金の計算でどう扱われるかはNISAの損失と損益通算・繰越控除で詳しく取り上げています。
よくある質問
Q1. 売った直後に、同じ商品を同じ年に買い直せますか?
その年の年間投資枠が残っていれば買えます。ただしそれは「売って戻った枠」ではなく、もともと残っていた年間投資枠を使っているだけです。年間投資枠を使い切っている場合は、売っても年内は買えません。
Q2. 12月31日に売れば、1月1日から枠を使えますか?
制度上は翌年以降の再利用ですが、口座画面に反映される時期は金融機関によって異なります。また、年末の売買は受け渡しの関係でどちらの年の扱いになるかが変わることがあるため、各社が告知する年末年始のスケジュールを確認してください。年明けすぐに満額を使う前提の計画は立てないほうが安全です。
Q3. 金融機関を変えると、それまで使った枠はどうなりますか?
マイナンバーをもとに国が名寄せして管理しているため、リセットされません。変更前の金融機関で買った商品は、そのまま非課税で持ち続けられます(変更後の口座へ移すことはできません)。
Q4. 枠が復活するなら、利益が出るたびに売ったほうが得ですか?
一概には言えません。売れば非課税で受け取れますが、その年に買い直せず、翌年も年間投資枠の上限があります。売買のたびに手数料や価格差の負担も生じます。「非課税だから回転させたほうが得」という説明が出てきたら、誰がそれで利益を得るのかを先に考えてください。
Q5. NISAで損が出ました。確定申告で取り戻せますか?
できません。NISA口座の損失は、他の口座の利益との損益通算も、翌年以降への繰越控除も認められていません。非課税の裏返しとして、損失もなかったものとして扱われます。
困ったときの相談先
| 窓口 | 連絡先 | 相談できること |
|---|---|---|
| 消費者ホットライン | 188(局番なし) | 契約・勧誘のトラブル全般 |
| 警察相談専用電話 | #9110 | 詐欺の疑いがある被害の相談 |
| 法テラス | 0570-078374 | 法的手続きの案内、弁護士費用の立替 |
| 日本弁護士連合会 | 各地の弁護士会 | 返金交渉・訴訟の相談 |
| 金融庁 金融サービス利用者相談室 | 0570-016811 | 投資勧誘・無登録業者に関する相談 |
山崎から一言
NISAの枠の復活は、「取り崩しても、また積み直せる」という長期前提の安心材料です。教育費や住宅資金で一度売っても、生涯の枠が失われるわけではない——そう理解しておけば十分で、そこから先の細かい最適化を急ぐ必要はありません。
山崎正義が300万円を失った当時、いちばん響いたのは「知っている人だけが得をする仕組みがある」という言い方でした。実際には、制度の情報は金融庁や国税庁が誰にでも公開しています。有料で教わらないと使えない非課税枠は存在しません。判断に迷ったら、まず公式の説明と自分の口座画面を突き合わせてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。制度・税制の内容は変更される場合がありますので、最新の情報は金融庁のNISA特設ウェブサイトや取引先の金融機関でご確認ください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。