こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。悪質なスクールや投資詐欺に引っかかって300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。今回は「株と債券、国内と海外を何割ずつ持てばいいのか」「途中でずれたらどう直すのか」を、公的な資料を手がかりに整理します。
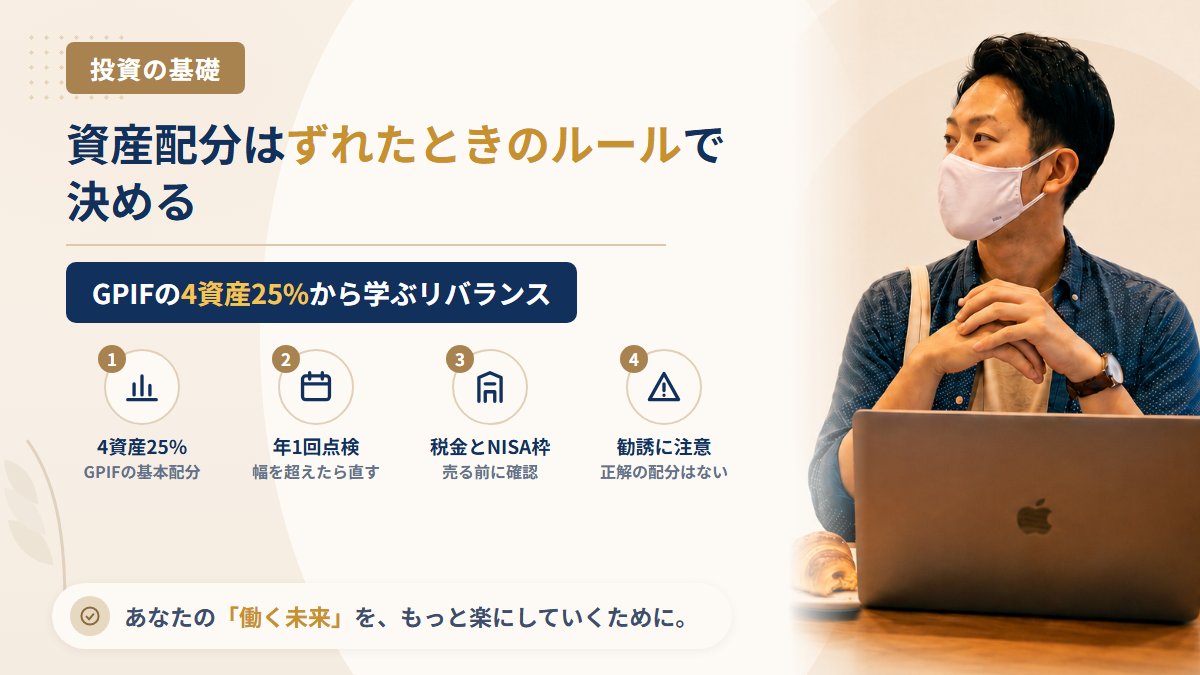
結論:配分に「正解の数字」はない。決めるのは割合より「ずれたときのルール」
年金積立金を運用するGPIF(年金積立金管理運用独立行政法人)は、国内債券・外国債券・国内株式・外国株式を25%ずつ持つ「基本ポートフォリオ」を公表しています。分かりやすい数字なので「これを真似すればいい」と考える人もいますが、GPIFと会社員とでは、運用の目的も、使うお金の時期も、税金の扱いも違います。
会社員が資産配分を考えるときに押さえておきたいのは、次の3点です。
- 配分は「いつ・何に使うお金か」と「下がったときに耐えられる金額」から決める。GPIFの数字はひとつの例にすぎない
- 相場が動けば配分は必ずずれる。どこまでずれたら直すかを先に決めておく
- 直すときは「売って買う」より先に「これから積み立てる分の配分を変える」方法を検討する(税金とNISA枠への影響が小さい)
| 項目 | GPIF | 会社員の資産形成 |
|---|---|---|
| お金の目的 | 公的年金の給付の財源 | 老後資金・教育費・住宅など人それぞれ |
| 運用の目標 | 名目賃金上昇率を1.9%上回る実質的な運用利回りを、最低限のリスクで確保 | 自分で決める(決めないと配分も決まらない) |
| 使う時期 | 非常に長期 | 数年後に使うお金と数十年後に使うお金が混ざる |
| 税金 | 個人の譲渡益課税の話とは別 | 課税口座で売ると利益に税金がかかる |
| 見直し | 毎年検証し、必要に応じて修正 | 自分でルールを決めて自分で実行する |
GPIFの数字と目標は、GPIF公式サイトの「基本ポートフォリオの考え方」で確認できます(2026年11月6日時点)。
GPIFの「4資産25%」と「乖離許容幅」とは
2025年4月からの第5期中期計画でも、GPIFの基本ポートフォリオは4資産25%ずつで、第4期と同じ構成です。あわせて、それぞれの資産が基本の割合からどこまで離れてよいかを示す乖離許容幅も定められています。
| 資産 | 基本の割合 | 乖離許容幅 | 許容される範囲(計算) |
|---|---|---|---|
| 国内債券 | 25% | ±6% | 19〜31% |
| 外国債券 | 25% | ±5% | 20〜30% |
| 国内株式 | 25% | ±6% | 19〜31% |
| 外国株式 | 25% | ±6% | 19〜31% |
| 債券全体/株式全体 | 各50% | 各±9% | 41〜59% |
GPIFは同じページで、短期的な市場の動きに合わせて配分を変えるより、基本となる配分を決めて長く維持するほうが効率的だという考え方を示しています。個人が学べるのは「25%」という数字そのものより、基本の配分と、許すずれの幅をセットで決めているという点です。
なお、GPIFの運用成績と自分の年金額の関係はGPIFの運用と年金額の記事で整理しています。
個人がそのまま真似する前に考える3つの違い
1. 使う時期がばらばら
GPIFは年金給付のために非常に長い期間で運用します。会社員の資産には、5年後の住宅購入の頭金と、30年後の老後資金が同じ口座に混ざっていることがあります。近いうちに使うお金まで株式に回すと、使う時期に値下がりが重なったとき困ります。まず使う時期で財布を分け、長く置いておけるお金だけを配分の対象にするのが順番です。
2. 為替の影響を受ける割合
4資産25%では、外国債券と外国株式で資産の半分が外貨建てになります。円高になれば、外国の資産は円に換算した金額が減ります。為替で資産額がどう変わるかは円高・円安と米国株の記事、為替ヘッジの仕組みは為替ヘッジあり・なしの記事で確認できます。
3. 給料も「資産の一部」と考える
会社員は毎月の給料という収入があります。勤め先の株を持株会でたくさん持っていると、給料と資産が同じ会社に偏ります(従業員持株会の記事)。配分を考えるときは、証券口座の中だけでなく、預金・持株会・iDeCoや企業型DCもまとめて眺めてください。

配分の数字を人に決めてもらう前に、「いつ使うお金か」「半分に減ったら耐えられるか」を自分で書き出してみてください。ここが決まらないと、どの配分も続きません。
分散の考え方:金融庁が示す「資産」と「地域」
金融庁のNISA特設ウェブサイト「資産形成の基本」は、値動きの異なる複数の資産(国内・海外、株式・債券・不動産など)に分けて投資すると、価格の変動をある程度抑え、安定的な運用を目指せると説明しています。同じページでは、長く続けるほど複利の効果が大きくなることや、一度にまとめてではなく続けて投資する積立の考え方も紹介されています。
分散は「損をしない方法」ではありません。株式と債券が同じ方向に下がる局面もあります。分散で期待できるのは、ひとつの資産の大きな値下がりで全体が崩れにくくなることです。全世界・全市場に投資するインデックス型の投資信託1本で、地域や銘柄の分散をまとめて取る方法もあります(インデックス投資と個別株投資の記事)。
リバランスとは:ずれた配分を元に戻すこと
決めた配分は、相場が動くと必ずずれます。値上がりした資産の割合が増え、値下がりした資産の割合が減るからです。これを元の配分に戻すことをリバランスと呼びます。
次の数字は仕組みを説明するための仮の例です。100万円を4資産に25万円ずつ分け、1年後に国内株式が30%、外国株式が40%値上がりし、債券は変わらなかったとします。
| 資産 | はじめ | 1年後(仮) | 1年後の割合 | 25%に戻すには |
|---|---|---|---|---|
| 国内債券 | 25万円 | 25万円 | 約21.3% | 約4.4万円買う |
| 外国債券 | 25万円 | 25万円 | 約21.3% | 約4.4万円買う |
| 国内株式 | 25万円 | 32.5万円 | 約27.7% | 約3.1万円売る |
| 外国株式 | 25万円 | 35万円 | 約29.8% | 約5.6万円売る |
| 合計 | 100万円 | 117.5万円 | 100% | 各29.375万円にそろえる |
株式の合計=32.5万円+35万円=67.5万円 → 67.5÷117.5≒57.4%
25%に戻した1資産の金額=117.5万円÷4=29.375万円
この例では株式全体が約57.4%です。GPIFの乖離許容幅(株式全体±9%=41〜59%)に当てはめれば、まだ範囲の内側です。少しのずれでは動かないという幅の決め方は、売買の回数と手間を減らすうえで個人にも参考になります。
会社員のリバランス手順(年1回)
| 順番 | やること | ポイント |
|---|---|---|
| 1 | 見直す日を決める(誕生月・年末など年1回) | 相場が動いたときに慌てて決めない |
| 2 | 全口座の残高を資産の種類ごとに書き出す | NISA・課税口座・iDeCo・企業型DC・持株会を合わせて見る |
| 3 | 決めた幅を超えているか確かめる | 超えていなければ何もしない |
| 4 | 超えていれば、まず積立の配分を変える | 少ない資産を多めに買って時間をかけて戻す。売らないので税金がかからない |
| 5 | それでも大きくずれていれば売買で直す | 税金・手数料・NISA枠への影響を先に確認する |
積立の金額や配分の決め方は積立投資の設定の記事も参考にしてください。
売って直すときの注意:税金とNISA枠
課税口座で売ると利益に税金がかかる
特定口座や一般口座で利益の出た株式や投資信託を売ると、その利益(譲渡所得)に所得税・住民税(復興特別所得税を含めて20.315%)がかかります。詳しくは国税庁タックスアンサー「No.1463 株式等を譲渡したときの課税(申告分離課税)」で確認できます。リバランスのたびに売ると、そのぶん税金で手元の資産が減ります。
NISAで売ると、枠が戻るのは翌年以降
金融庁の「NISAを知る」によると、NISAの年間投資枠はつみたて投資枠120万円・成長投資枠240万円で、非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)です。商品を売ると、翌年以降に、売った商品の簿価(取得金額)の分だけ枠が復活します。同じ年のうちに売って買い直すと、その年の年間投資枠を新たに使うことになります。
NISAの中で売買して配分を直すと、年間投資枠が足りなくなる場合があります。枠が戻る仕組みはNISAで売却した枠が戻る時期の記事で整理しています。
投資信託を売るときのコスト
投資信託によっては、解約時に信託財産留保額が差し引かれるものがあります。乗り換えにかかるコストは投資信託の乗り換えの記事で確認できます。
「最強の配分を教えます」という勧誘に注意
私が調べてきた案件の中には、「AIが最適なポートフォリオを自動で組む」「この配分なら負けない」とうたって、高額な教材やサロンに誘導するものもありました。誰にでも当てはまる正解の配分はありません。
また、報酬を受け取って個別の投資判断について助言するには、金融商品取引業(投資助言・代理業)の登録が必要です。お金を払って配分や銘柄の助言を受けるときは、相手が金融庁の登録業者一覧に載っているかを確認してください。登録があることは安全の保証ではありませんが、無登録なら話を進める理由はありません。
関連報道:ダイヤモンド・オンライン「老後資金で失敗したくない人が真似すべき『世界最強の投資モデル』」
よくある質問(FAQ)
GPIFと同じ4資産25%にすれば安心ですか?
安心とは言えません。GPIFの配分は公的年金のための目標と期間で決められたものです。使う時期や値下がりに耐えられる金額は人によって違うため、自分の条件で考える必要があります。
リバランスはどのくらいの頻度ですればいいですか?
法律や公的な決まりはありません。この記事では、手間と税金を抑える目安として「年1回の点検、決めた幅を超えたときだけ直す」方法を紹介しました。頻繁に売買するとコストと税金が増えます。
投資信託1本しか持っていない場合もリバランスは必要ですか?
複数の資産を一定の割合で組み合わせた投資信託(バランス型)は、運用会社が投資信託の中で配分を管理しています。株式だけの投資信託1本なら、預金を含めた「株式と預金の割合」を年1回見直すのがリバランスにあたります。
NISAの中だけでリバランスしても税金はかかりませんか?
NISAの中で売った利益に税金はかかりません。ただし売った分の枠が戻るのは翌年以降で、同じ年に買い直すと年間投資枠を使います。
iDeCoや企業型DCでも配分は変えられますか?
多くの場合、加入している制度の運用商品の中で、保有商品の入れ替え(スイッチング)や掛金の配分変更ができます。手順や回数の上限は、加入先の運営管理機関・勤務先の案内で確認してください。
まとめ
GPIFの「4資産25%」は、基本の配分と、許すずれの幅をセットで決めている点が参考になります。ただし数字をそのまま真似するのではなく、使う時期で財布を分け、値下がりに耐えられる割合を自分で決めることが先です。直すときは、まず積立の配分を変え、売買で直すなら税金とNISA枠への影響を確かめてからにしましょう。次は株式投資の始め方ロードマップで、口座開設から税金・詐欺対策までの全体像も確認してみてください。
山崎から一言
相場が大きく動いたときほど「今すぐ配分を変えないと」と焦ります。私が借金を背負ったのも、焦って人の言う正解に飛びついたときでした。見直す日とずれの幅を先に決めておけば、慌てずに済みます。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。制度の内容は2026年11月6日時点で確認した公的資料に基づきます。