こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。悪質なスクールや投資詐欺に引っかかって300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
勤め先に企業型確定拠出年金(企業型DC)があり、自分でも掛金を上乗せできる「マッチング拠出」の案内が来た。一方で、iDeCoの上限が上がるという話も聞く。どちらを使えばいいのか、両方使えるのか、と迷っている会社員の方に向けた記事です。
この記事では、厚生労働省と国民年金基金連合会(iDeCo公式サイト)、国税庁の公表資料をもとに、二択を決めるときに確認する順番を整理します。iDeCoの上限全般は2026年12月からのiDeCoの掛金上限の記事で、iDeCoとNISAの違いはiDeCoとNISAの比較記事で扱っているので、ここでは企業型DCに入っている人の選び方に絞ります。
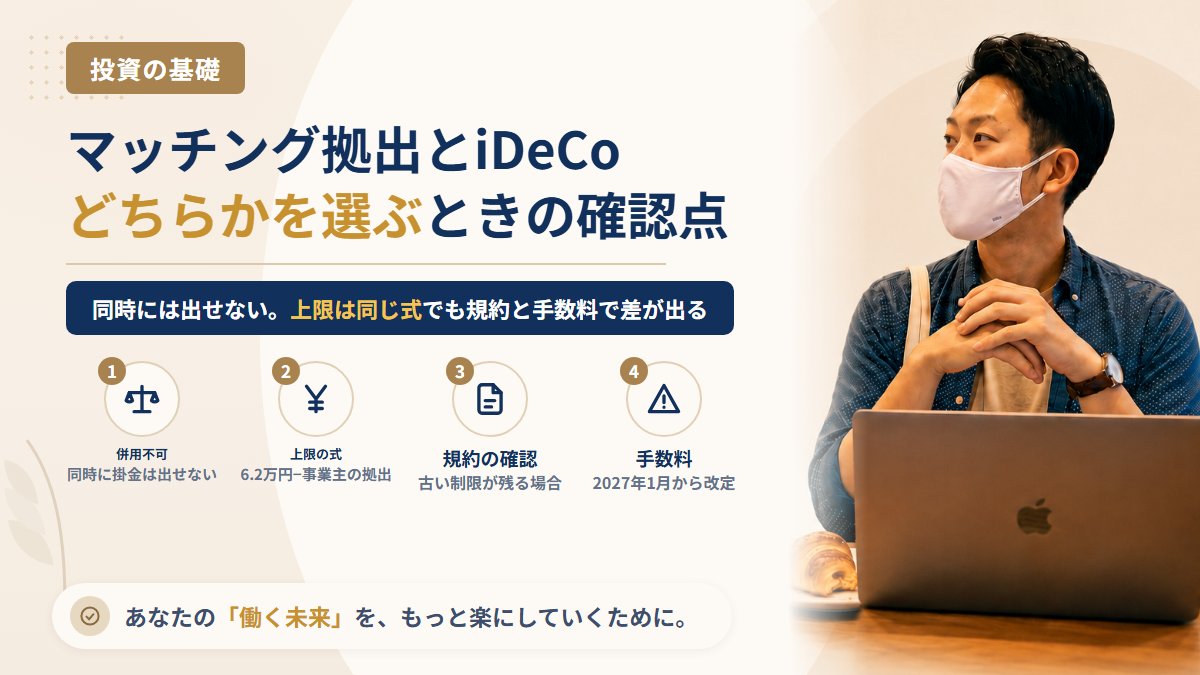
結論:同時には出せない。税の扱いは同じなので、規約と手数料で比べる
先に要点をまとめます(2026年11月3日時点で確認できた内容です)。
- マッチング拠出を利用している間は、iDeCoに掛金を出せない。どちらを使うかは本人が選ぶ
- 2026年12月からの上限は、どちらも「月6.2万円−事業主の拠出額」で計算する(iDeCoは最低5,000円から)
- 「事業主掛金を超えられない」という制限は2026年4月に法律上なくなった。ただし、勤め先の規約を変えていなければ制限は残る
- 掛金はどちらも全額が所得控除の対象。税の扱いでは差がつかない
- 差が出るのは、使える枠・選べる商品・手数料・転職後の手間の4点
- iDeCoの手数料は2027年1月の引き落とし分から変わる(掛金納付ごと105円→月120円)
| 比べる点 | マッチング拠出 | iDeCo |
|---|---|---|
| 使える条件 | 勤め先の企業型DCの規約に定めがある | マッチング拠出を利用していない。事業主掛金もiDeCoの掛金も各月拠出 |
| 上限(2026年12月〜) | 6.2万円−事業主の拠出額。さらに規約の範囲内 | 6.2万円−事業主の拠出額 |
| 最低額 | 規約で決まる | 月5,000円(1,000円単位) |
| 掛金の税の扱い | 全額が所得控除 | 全額が所得控除 |
| 選べる商品 | 勤め先の企業型DCの商品から | 自分で選んだ金融機関の商品から |
| 手数料 | 負担の範囲は勤め先の制度で確認 | 加入時2,829円と毎月の手数料を自分で負担 |
| 掛金の変更 | 原則、拠出単位期間につき1回。変更月を規約で決めている場合もある | 12月分から翌年11月分の間に1回 |
| 転職・退職したとき | 企業型DCの資産として移換の手続きが必要 | 加入先はそのまま。勤務先の変更手続きが必要 |
同時に掛金を出せない決まり
厚生労働省のリーフレット「企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」は、企業型DCの加入者がiDeCoに入る要件として次の3つを挙げています。
- 企業型DCの事業主掛金が、月の上限の範囲内で各月拠出であること
- iDeCoの掛金が、6.2万円から各月の事業主の拠出額を引いた範囲内で各月拠出であること
- 企業型DCのマッチング拠出(加入者掛金拠出)を利用していないこと
iDeCo公式サイトのよくあるご質問にも、企業型DCの加入者掛金を出すか、iDeCoに加入するかは本人が選択できる、と書かれています。以前は勤め先の規約で認められていないとiDeCoに入れませんでしたが、2022年10月からこの規約の定めは不要になりました。
なお、事業主掛金が年単位拠出になっている会社では、iDeCoとの併用の要件を満たせません。自分の会社がどちらかは、人事・総務の担当者か企業型DCの加入者専用サイトで確認できます。
上限の計算は同じ式になる
2026年12月からは、マッチング拠出もiDeCoも次の式で上限が決まります。
上限(月額)= 62,000円 −(企業型DCの事業主掛金 + DBなどの他制度掛金相当額)
次の表は、式の使い方を示す例です。事業主の拠出額は人によって違うので、実際の金額を入れて計算してください。
| 事業主の拠出額(月額) | 残る枠 | マッチング拠出 | iDeCo |
|---|---|---|---|
| 10,000円 | 52,000円 | 規約の範囲内で52,000円まで | 52,000円まで |
| 25,000円 | 37,000円 | 規約の範囲内で37,000円まで | 37,000円まで |
| 50,000円 | 12,000円 | 規約の範囲内で12,000円まで | 12,000円まで |
| 58,000円 | 4,000円 | 規約が認める額なら可 | 最低5,000円に届かず出せない |
| 62,000円 | 0円 | 出せない | 出せない |
事業主掛金25,000円・マッチング37,000円は、厚生労働省のリーフレットに載っている例と同じです。また、リーフレットでは「6.2万円」から引くものは事業主掛金とDB等の他制度掛金相当額の合計と説明されています。企業型DCの事業主掛金だけで計算すると、DBがある人は枠を多く見積もってしまいます。
企業型DCの加入者専用サイトでは、iDeCoの拠出可能見込み額を確認できます(前述のリーフレット)。DBの他制度掛金相当額がわからないときは、勤め先に確認してください。
見落としやすいのは「規約にまだ残っている制限」
長いあいだ、マッチング拠出には「事業主掛金を超えて出せない」という制限がありました。事業主掛金が月1万円の人はマッチングも月1万円までだったため、「掛金を多く出したいならiDeCo」と言われてきた理由の1つです。
この制限は2026年4月1日の法改正の施行で撤廃されました。ただし、厚生労働省の事務連絡(令和8年3月27日)の参考資料には、規約で制限を撤廃しなかった場合は引き続き制限が設けられたままになる、という趣旨の記載があります。つまり、法律の上限と、自分の会社で実際に出せる額は別です。
確認するのは次の3点です。
| 確認すること | 理由 |
|---|---|
| 加入者掛金の選択肢と上限額 | 「1,000円〜10,000円」のように規約で決まっている場合がある |
| 変更できる月 | 変更月を規約で決めている会社では、その月にしか変えられない |
| 事業主掛金が0円になる期間の有無 | 事業主掛金0円で加入者掛金だけを出すことは認められていない(同参考資料のQ&A) |
なお、同じ参考資料には、規約に定めた会社で、事業主掛金を超える額へ初めて引き上げるときに限り、2026年11月30日までは年1回の変更回数の例外とする経過措置も載っています。規約への記載が前提なので、使えるかどうかは勤め先に確認してください。
手数料はこう比べる
iDeCoで国民年金基金連合会に払う手数料は、iDeCo公式サイトによると加入時・移換時に2,829円、還付時に1,048円です。掛金納付ごとの105円は、2027年1月26日の口座引き落とし分から月120円に変わります。このほか、信託銀行の管理手数料と、金融機関(運営管理機関)ごとに異なる手数料がかかります。
仮に、信託銀行の手数料を月66円、運営管理機関の手数料を月0円として計算すると、次のようになります(信託銀行と運営管理機関の金額は仮の数字です。実際の額は各金融機関の手数料表で確かめてください)。
月120円 + 月66円 + 月0円 = 月186円(年2,232円)
これに、加入時の2,829円が1回かかります
企業型DCのほうは、口座の管理費用を誰が負担しているかが会社によって違います。人事・総務の担当者に「加入者掛金を出した場合に、自分の負担になる手数料はあるか」と聞くのが早いです。
もう1つ比べたいのが、運用商品の信託報酬です。企業型DCは会社が用意した商品からしか選べません。iDeCoは金融機関を自分で選べますが、選んだ金融機関の商品の中から選ぶことになります。同じ種類の商品(たとえば全世界株式のインデックス型)があるか、信託報酬がいくらかを両方で見比べてください。特定の商品を勧めるものではなく、比べる項目の例です。
税の扱いは同じ。受け取りの原則も同じ
国税庁タックスアンサーNo.1135では、企業型年金加入者掛金も個人型年金加入者掛金も小規模企業共済等掛金控除の対象で、支払った全額を控除できるとされています。仮に月1万円(年12万円)を出し、所得税率10%・住民税率10%の人なら、税金はおおよそ年2.4万円軽くなる計算です。これはどちらを選んでも変わりません。
手続きは少し違います。iDeCoを自分の口座から払っている人には毎年10月ごろ払込証明書が届き、年末調整で提出します(iDeCo公式サイト)。マッチング拠出は給与から差し引かれる形が一般的で、その場合は勤め先の給与計算で処理されることが多いので、給与明細と勤め先の案内で確認してください。
どちらも資産は確定拠出年金なので、厚生労働省の制度概要のとおり、受け取りは原則60歳からです(加入期間が10年に満たないと開始が遅くなります)。教育費や住宅資金など、60歳より前に使うお金を入れてはいけない点も同じです。受け取り方の税金はiDeCoの一時金と退職金の記事を参照してください。
選ぶときの順番
次の順で確認すると、多くの場合は答えが絞られます。山崎が制度の資料から整理した手順で、公的機関が示したものではありません。
| 順番 | 確認すること | 結果の見方 |
|---|---|---|
| 1 | 規約にマッチング拠出があるか | なければiDeCoを検討。事業主掛金が各月拠出でないとiDeCoも使えない |
| 2 | 残る枠はいくらか | 5,000円未満ならiDeCoは出せない |
| 3 | 規約の上限で、出したい額に届くか | 届かないならiDeCoのほうが枠を使える場合がある |
| 4 | 商品と信託報酬 | 同じ種類の商品を両方で比べる |
| 5 | 手数料の負担 | 掛金が少ないほど手数料の割合は重くなる |
| 6 | 転職の予定 | マッチング拠出は勤め先の制度に結びつく。転職時の移換の記事も確認 |
切り替えるときの手続き
iDeCoからマッチング拠出へ
iDeCoの掛金を止めるには、加入者資格喪失届(K-015)を出して「運用指図者」になります。運用指図者は掛金を出さず、積み立てた資産の運用だけを続ける人のことです。iDeCoの資産は原則60歳まで引き出せません。運用指図者の間にかかる手数料は、金融機関の手数料表で確認してください。
マッチング拠出からiDeCoへ
勤め先の手続きで加入者掛金を止めたうえで、金融機関に個人型年金加入申出書を出します。加入者掛金を止められる時期が規約で決まっていることがあるので、先に担当者へ確認してください。両方の掛金が同じ時期に重ならないよう、止める月と始める月を確かめておくと安心です。
上限まで出す必要はない
枠が広がると「使わないと損」という気持ちになりがちですが、掛金は原則60歳まで動かせません。先に手元に残すお金を決めましょう。考え方は生活防衛資金の記事にまとめています。
「企業年金を見直せば節税で大きく増える」と、SNSやセミナーから有料の個別指導に誘う話には注意してください。手続き自体は勤め先と金融機関に聞けば進められます。個別の商品や配分を有料で助言する業者なら、金融庁の登録一覧で確かめる手順を踏んでから判断してください。
よくある質問
Q. マッチング拠出をやめずに、iDeCoを少額だけ足せますか?
できません。マッチング拠出を利用している間は、iDeCoに掛金を出す要件を満たしません。
Q. 今まで積み立てたiDeCoの資産は、マッチング拠出を始めると消えますか?
消えません。掛金を止めても、運用指図者として資産の運用を続けられます。ただし、原則60歳まで引き出せない点は変わりません。
Q. 会社のお知らせに2.75万円までと書いてありました。古い情報ですか?
2026年4月より前の規約の考え方が残っている可能性があります。事務連絡の参考資料では、2.75万円は4月より前の実質的な上限額と説明されています。ただ、規約の変更の有無は会社ごとに違うので、最新の規約を担当者に確認してください。
Q. 事業主掛金が増えたら、自分の掛金はどうなりますか?
式の「事業主の拠出額」が増えるので、残る枠は小さくなります。枠を超えないよう掛金の変更が必要になることがあるため、昇給や制度変更の案内が来たら確認してください。
まとめ
- マッチング拠出とiDeCoは、同時には掛金を出せない
- 2026年12月からの上限は、どちらも「6.2万円−事業主の拠出額」
- 事業主掛金を超えられない制限は法律上なくなったが、規約に残っている場合がある
- 税の扱いは同じ。枠・商品・手数料・転職後の手間で比べる
- iDeCoの毎月の手数料は2027年1月の引き落とし分から改定される
- 上限まで出すことが目的ではない。60歳まで使わないお金の範囲で決める
株や投資信託を含む全体の流れは株式投資の始め方ロードマップで確認できます。
困ったときの相談先
- ① 消費者ホットライン(188)
- ② 警察相談専用電話(#9110)
- ③ 法テラス
- ④ 日本弁護士連合会
- ⑤ 金融庁 金融サービス利用者相談室
規約や掛金の金額は勤め先の人事・総務の担当者に、iDeCoの手続きや手数料は加入先の金融機関(運営管理機関)に確認してください。
山崎から一言

300万円の借金を背負った頃の山崎は、制度を自分で調べず、人の話だけで動いていました。今回のような二択は、勤め先の規約と手数料表の2つを見れば、かなりの部分は自分で判断できます。まず規約を取り寄せるところから始めてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。制度の内容は2026年11月3日時点で確認した公表資料にもとづきます。