※本記事にはプロモーション(広告)が含まれています。
「iDeCoの掛金の上限が上がるらしいけど、自分はいくらまで出せるのか分からない」——会社員の方から、こうした声をよく聞くようになりました。勤め先に企業年金があるかどうかで答えが変わるため、ニュースで見た「6.2万円」という数字がそのまま自分に当てはまるとは限りません。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時は制度の仕組みを調べず、「増やせる額」だけを見て動いていました。この記事では、2026年12月から変わるiDeCoの掛金上限について、会社員が「自分の上限」を確かめる方法と、増やす場合の手続きを、厚生労働省の資料をもとに整理します。
iDeCoそのものの仕組みはiDeCoとNISAは何が違う?60歳まで引き出せない代わりに変わる3つのことで、受け取るときの税金はiDeCoの一時金と会社の退職金、受け取る順番と間隔で税金はどう変わる?で説明しています。この記事は掛金の上限と増額の手続きだけに絞った話です。
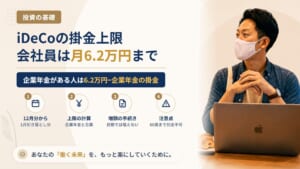
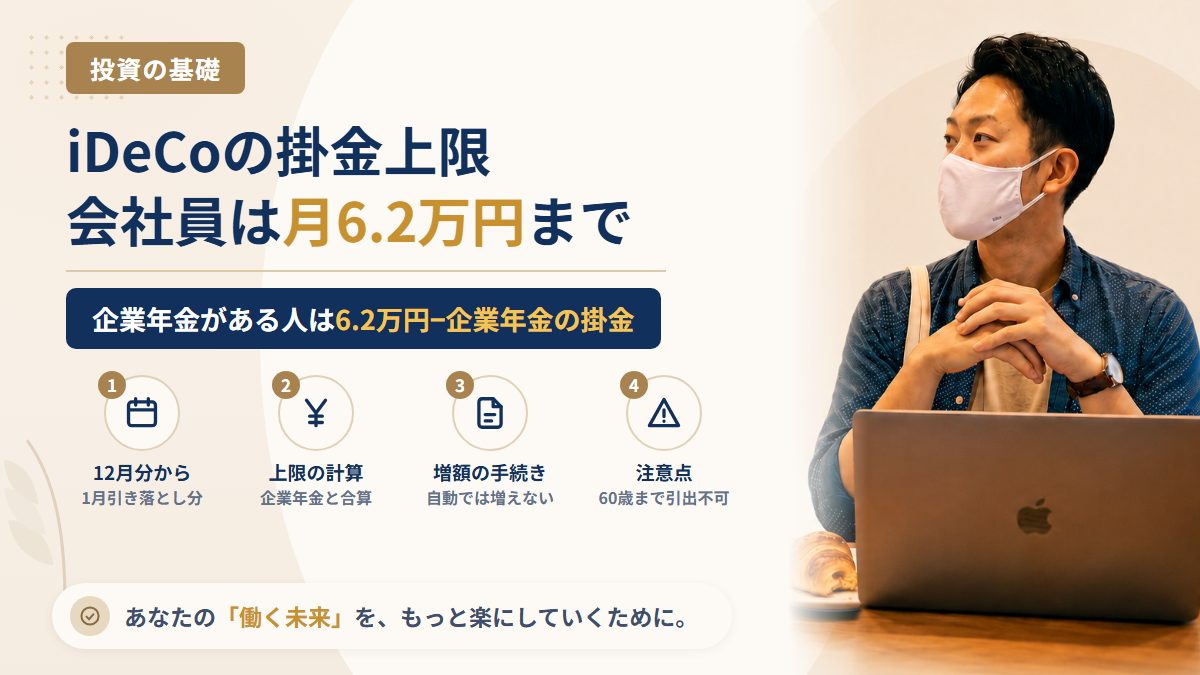
結論:会社員の上限は「6.2万円から勤め先の企業年金の掛金を引いた額」になる
先に要点をまとめます(2026年10月時点で厚生労働省が公表している内容です)。
- 2026年12月分の掛金(2027年1月の引き落とし分)から上限が上がる:変わるのは「12月分」からで、実際に口座から引き落とされるのは翌年1月です
- 企業年金がない会社員:月23,000円 → 月62,000円
- 企業年金がある会社員:これまでは「月20,000円、かつ企業年金と合わせて月55,000円まで」 → 企業年金と合わせて月62,000円まで。iDeCo単独の2万円の上限はなくなります
- 公務員:月20,000円 → 月54,000円(62,000円から共済掛金相当額8,000円を引いた額)
- 上限が上がっても掛金は自動では増えない:増やしたい人は、自分で掛金額の変更手続きをする必要があります
- 加入できる年齢も延びる:一定の条件を満たせば、最長70歳になるまで掛金を出せるようになります
2026年12月から何が変わるのか
厚生労働省のリーフレット「iDeCoがパワーアップします!」(厚生労働省・PDF)には、令和8年(2026年)12月からの変更点として、次の3つが挙げられています。
- 毎月の拠出限度額(掛金の上限)が上がる
- 70歳になるまで掛金を出せるようになる
- 掛金が全額所得控除になる仕組みはそのまま続く
加入区分ごとの月額の上限は、同じリーフレットで次のように示されています。
| 加入区分 | 2026年11月分まで | 2026年12月分から |
|---|---|---|
| 自営業者など(第1号被保険者)・任意加入被保険者 | 68,000円(国民年金基金などと合算) | 75,000円(国民年金基金などと合算) |
| 会社員(勤め先に企業年金なし) | 23,000円 | 62,000円 |
| 会社員(勤め先に企業年金あり) | 20,000円(企業年金と合わせて55,000円まで) | 企業年金と合わせて62,000円まで |
| 公務員 | 20,000円 | 54,000円 |
公務員の54,000円は、厚生労働省の公務員向けリーフレット「国家公務員・地方公務員の皆さまへ」(厚生労働省・PDF)に「62,000円(拠出限度額)-8,000円(共済掛金相当額)」と計算式つきで書かれています。専業主婦(夫)など第3号被保険者の上限は、上のリーフレットの表には載っていないため、加入している金融機関で確認してください。
企業年金がある会社員は「自分の上限」をこう確かめる
会社員で一番迷いやすいのが、勤め先に企業年金がある場合です。新しいルールでは、iDeCoの上限は次の式で決まります。
iDeCoの上限(月額)= 62,000円 −(企業型DCの事業主掛金 + DBなどの他制度掛金相当額)
厚生労働省の「iDeCoの加入者、加入ご検討中の皆さまへ」(厚生労働省・PDF)では、この差し引く金額の確認先が次のように案内されています。
| 勤め先の制度 | 差し引く金額の確認先 |
|---|---|
| 企業型確定拠出年金(企業型DC) | 企業型DCの記録関連運営管理機関(RK)の加入者専用サイト |
| 確定給付企業年金(DB)など | 勤め先に「他制度掛金相当額」を確認する |
| 企業型DCとDBの両方 | 両方の金額を足す(複数のDBに入っている場合はそれぞれを合算) |
計算の例
あくまで式の使い方を示す例です。実際の金額は、上の確認先で調べた数字で計算してください。
| 勤め先の状況 | 差し引く金額 | iDeCoの上限(月額) |
|---|---|---|
| 企業年金なし | 0円 | 62,000円 |
| 企業型DCの事業主掛金が月20,000円 | 20,000円 | 42,000円 |
| 企業型DCが月15,000円+DBの他制度掛金相当額が月10,000円 | 25,000円 | 37,000円 |
これまでは企業年金がある会社員のiDeCoは「最大で月2万円」でしたが、新しいルールでは企業年金の掛金が少ない人ほど、iDeCoに回せる枠が大きくなります。反対に、勤め先の事業主掛金が大きい人は、上限が上がっても枠がほとんど増えないことがあります。
企業型DCで「マッチング拠出」(自分で上乗せする掛金)をしている人がiDeCoを併用できるかどうかは、勤め先の規約と制度の扱いで変わります。厚生労働省の案内では、2026年12月以降に企業型DCの加入者がiDeCoを併用する要件の1つとして「企業型DCのマッチング拠出(加入者掛金拠出)を利用していないこと」が挙げられています(出典:厚生労働省「2026年12月から企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」、2026年10月時点)。マッチング拠出を続けるかiDeCoに切り替えるかは、勤め先の規約とあわせて確認してください。
掛金を増やすには手続きが必要
上限が上がっても、今の掛金は自動では変わりません。厚生労働省の資料には、掛金の変更について次のように書かれています。
- 拠出限度額の引き上げにあわせて掛金額を変えたい人は、手続きが必要
- 2026年12月分(2027年1月の引き落とし分)からの変更は、2026年9月ごろから受付予定。詳しくは加入している運営管理機関(金融機関)に問い合わせる
- オンライン手続きサービス「e-iDeCo」では、2026年12月1日〜24日に手続きができる(使えるかどうかは運営管理機関によって異なる)
- 手続きの内容によっては、2026年12月分の掛金変更に間に合わない場合がある
受付の締切は金融機関ごとに違い、書類の場合は早めに締め切るところもあります。「1月の引き落としから増やしたい」と考えている人は、加入している金融機関のお知らせを今のうちに確認しておくと安心です。
「掛金の変更は年1回」との関係
iDeCoの掛金額の変更は、原則として年1回(12月分から翌年11月分までの間に1回)に限られています。今回の引き上げに合わせて、国民年金基金連合会は、2026年12月1日から2027年11月30日までの間に引き上げ前の上限を超える額へ増やす最初の変更は、この年1回の回数に数えない特例を設けると公表しています。特例の対象は、特例期間(運営管理機関での受付日基準)内に「2026年12月1日施行前の拠出限度額より多い額となるよう掛金額を初めて増額する場合」で、企業型DCに加入している会社員なら「現在の掛金額超かつ61,000円以下」への増額などが該当します(出典:国民年金基金連合会「iDeCoの拠出限度額の引き上げ(2026年12月施行)による加入者掛金額変更(増額)の特例のご案内」、2026年10月時点)。
70歳まで掛金を出せるようになる(加入可能年齢の引き上げ)
これまでは、会社員でも65歳になったり、60歳以降に退職して国民年金の被保険者でなくなったりすると、iDeCoに掛金を出せなくなっていました。厚生労働省の「iDeCo加入可能年齢の引き上げイメージ」(厚生労働省・PDF)では、2026年12月から、国民年金の被保険者でない60歳以上70歳未満の人でも、次のいずれかに当てはまれば加入できると示されています。
| パターン | 対象になる人 |
|---|---|
| 1 | 国民年金の資格を失う前日まで、iDeCoに掛金を出していた人 |
| 2 | iDeCoの運用指図者(掛金は出さず運用だけしている人) |
| 3 | 企業型DCなどの年金資産をiDeCoに移す人(移換の手続きは転職・退職時の企業型DC・iDeCoの記事を参照) |
この場合の上限は原則月62,000円(企業年金などがある場合は合算)です。また、2029年(令和11年)11月末までは経過措置として、上の3つに当てはまらない60歳〜70歳未満の人も新たに加入できます。ただし、老齢基礎年金やiDeCoの老齢給付金をすでに受け取った人は、どのパターンでも加入できません。
掛金を増やす前に確認したいこと
枠が広がったからといって、上限まで出すのが正解とは限りません。山崎が増額の前に確認してほしいと考えるのは次の5点です。
| 確認すること | 理由 |
|---|---|
| 原則60歳まで引き出せない | iDeCoは老後資金の制度です。住宅購入・教育費・急な出費に使うお金を入れると、必要なときに取り出せません。加入期間が短いと、受け取り開始が60歳より遅くなる場合もあります |
| 生活防衛資金が別にあるか | 失業や病気に備える現金を確保したうえで、残りから掛金を決めるのが基本です(目安は生活防衛資金の記事で整理しています)。60歳まで使わないお金と途中で使うお金の分け方はiDeCoとNISAの違いの記事で説明しています |
| 所得控除の効果は所得で変わる | 掛金は全額所得控除になりますが、税金が減る額は所得税・住民税の税率次第です。所得が少ない年は効果が小さくなります |
| 手数料がかかる | 運営管理機関の手数料が無料でも、国民年金基金連合会や事務委託先金融機関の手数料は別にかかります |
| 元本確保型と投資信託の違い | 投資信託を選べば値下がりで元本を下回ることがあります。掛金を増やすと、その値動きの影響も大きくなります |
所得控除の効果の目安として、厚生労働省の公務員向けリーフレットには「毎月2万円ずつ拠出した場合、年間7万2千円の節税効果(所得税20%、住民税10%の場合)」という例が載っています。同じ計算で、所得税10%・住民税10%の人が掛金を月23,000円から月62,000円に増やすと、年間の掛金は276,000円から744,000円になり、税金が減る額の目安は年55,200円から年148,800円になります(復興特別所得税は除いた概算です)。これは税金が減る額であって、運用で増える額ではありません。
「上限が上がる今がチャンス」と急がせる勧誘に注意
制度が変わる時期は、それを口実にした勧誘が増える時期でもあります。山崎が調査してきた中には、「制度改正で節税できる額が増えた」と話を始めて、iDeCoとは関係のない高額な投資商品や投資スクールの契約につなげる勧誘がありました。
iDeCoの手続きは、加入している金融機関(運営管理機関)か、国民年金基金連合会が運営するiDeCo公式サイトから確認できます。SNSや電話で「代わりに手続きします」「今月中に申し込まないと損をする」と言われても、その場で個人情報や口座情報を伝えないでください。投資の勧誘を受けたら、その業者が金融商品取引業の登録を受けているかを金融庁の「免許・許可・登録等を受けている業者一覧」で確かめるのが確実です。
関連報道:ダイヤモンド・オンライン「1月からiDeCoの「掛金引き上げチャンス」を逃してはいけない人〈4つのタイプ〉を解説!」
掛金を増やした後の受け取り方まで見通したい方は、公的年金の受け取り時期を整理した年金の繰下げ受給は70歳で何%増える?働きながら繰り下げる会社員が知っておく「増えない部分」と損益分岐の考え方も参考にしてください。
掛金を何歳まで出せるか、60歳以降に受け取りを始める時期の決め方は60歳になったらiDeCoはどうなる?掛金を続けられる人・受け取れる年齢・75歳までに決めることにまとめています。
よくある質問(FAQ)
Q1. 何もしなければ、掛金は自動で上限まで増えますか?
増えません。今の掛金のまま続きます。増やしたい場合は、加入している金融機関で掛金額の変更手続きをする必要があります。今の掛金のままでいたい人は、手続きは不要です。
Q2. 勤め先に企業年金があるかどうか分かりません。どう調べればいいですか?
給与明細や入社時の資料、社内の福利厚生のページで「企業型確定拠出年金」「確定給付企業年金」の記載を探し、分からなければ人事・総務の担当者に聞くのが確実です。企業型DCに入っている場合は、運営管理機関(RK)の加入者専用サイトで事業主掛金の額を確認できます。
Q3. 2027年1月の引き落としから増やすには、いつまでに手続きすればいいですか?
締切は加入している金融機関によって違います。厚生労働省の資料では、書類での受付は2026年9月ごろから、e-iDeCoでの手続きは2026年12月1日〜24日とされています。手続きの内容によっては12月分に間に合わない場合があるため、早めに金融機関のお知らせを確認してください。
Q4. 掛金を増やしたあと、生活が苦しくなったら減らせますか?
掛金は月5,000円以上1,000円単位で変更でき、掛金を出すのを止めることもできます。ただし、変更は原則年1回までで、すでに出した掛金は原則60歳まで引き出せません。無理のない額から始めることをおすすめします。
まとめ
- 2026年12月分(2027年1月引き落とし分)から、iDeCoの掛金上限が上がる
- 企業年金がない会社員は月23,000円から月62,000円に、公務員は月20,000円から月54,000円になる
- 企業年金がある会社員は「62,000円 −(企業型DCの事業主掛金+DBなどの他制度掛金相当額)」が上限になり、iDeCo単独の2万円の上限はなくなる
- 上限が上がっても掛金は自動では増えない。増やすなら金融機関での手続きが必要
- 一定の条件を満たせば、70歳になるまで掛金を出せるようになる
- 増やす前に、60歳まで引き出せないこと・生活防衛資金・手数料・値動きのリスクを確認する
困ったときの相談先
- ① 消費者ホットライン(188)
- ② 警察相談専用電話(#9110)
- ③ 法テラス
- ④ 日本弁護士連合会
- ⑤ 金融庁 金融サービス利用者相談室
iDeCoの掛金の上限や変更手続きは加入している金融機関(運営管理機関)に、勤め先の企業年金の掛金は人事・総務の担当者に確認してください。
山崎から一言

300万円を失った頃の山崎は、「いくら増やせるか」ばかり見て、自分に合った額を考えていませんでした。枠が広がったときこそ、上限ではなく「60歳まで使わないお金はいくらか」から掛金を決めてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。制度の内容は2026年10月時点で厚生労働省が公表している資料にもとづきます。