買い物でたまったポイントで投資信託や株を買う「ポイント投資」。現金を出さずに始められる手軽さがある一方で、「ポイント分は取得価額に入るの?」「ポイントを使ったこと自体に税金はかかるの?」という疑問がよく出ます。
この記事では、国税庁のタックスアンサーをもとに、ポイントで買った投資信託や株の取得価額の決め方と、売ったときの利益の計算、そしてポイントを使った分の扱い(一時所得)を、会社員の目線で整理します。
この記事でわかること
- ポイントで買った株・投資信託の取得価額は「ポイント分を含めた金額」が基本になる理由
- ポイントを使った分が「一時所得」として扱われるケースと、特別控除50万円の関係
- 売却益の計算例と、取得価額を間違えると税金がどう変わるか
- NISA口座でポイント投資をした場合に気をつける点
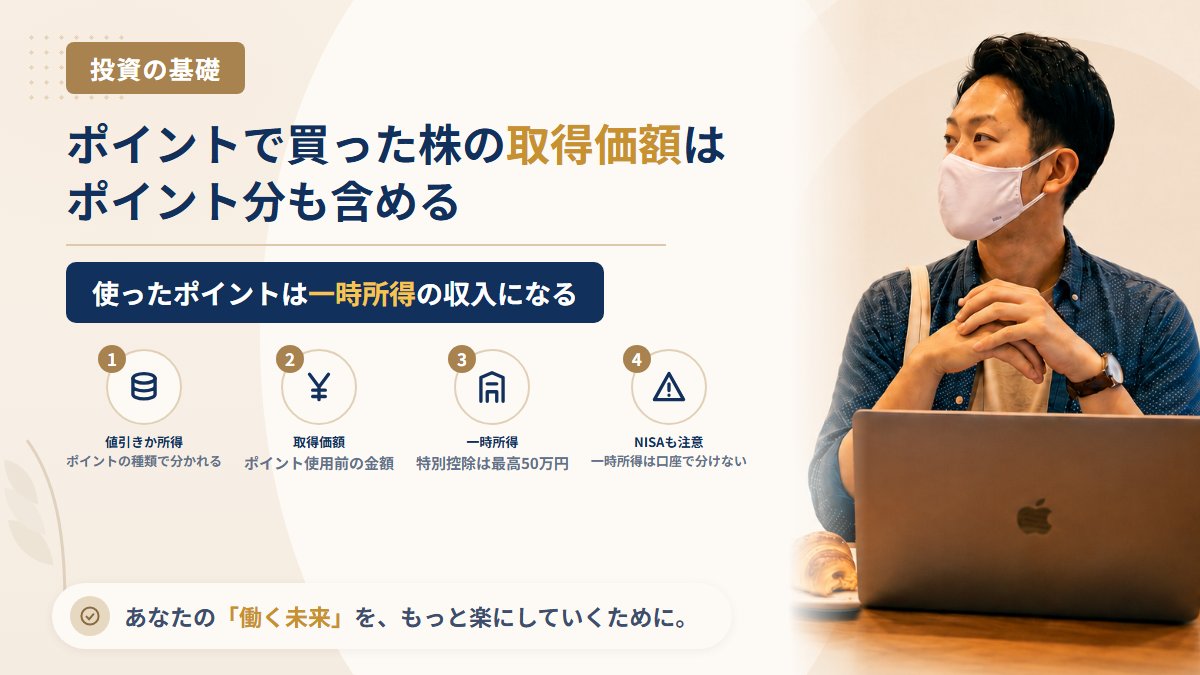
結論:取得価額はポイント分を含めた金額、ポイント分は一時所得の収入として扱われるのが一般的
先に結論をまとめます。国税庁のタックスアンサーNo.1907では、証券会社などで共通ポイント制度の運営企業から付与されたポイントを使って株式等を購入した場合、一般的には次のように扱うとされています。
| 項目 | 扱い | 具体例(現金9,500円+500ポイントで1万円分を購入) |
|---|---|---|
| 株・投資信託の取得価額 | ポイント使用前の支払金額(ポイント分を含めた金額)を基に計算 | 10,000円 |
| 使ったポイント分 | 使った日の属する年分の一時所得の総収入金額に算入 | 500円 |
| 一時所得の税金 | 特別控除(最高50万円)があるため、他の一時所得と合わせて50万円以下なら所得は0円 | 500円-50万円の控除→0円 |
つまり、ポイント投資だけを少額でしている会社員なら、一時所得が税金の対象になる場面は多くありません。ただし、取得価額を「現金で払った分だけ」と思い込むと、売ったときの利益を大きく見積もってしまう点は押さえておきたいところです。
ポイントの税金は「値引き」か「一時所得」かで分かれる
国税庁のタックスアンサーNo.1907「個人が企業発行ポイントを取得又は使用した場合の取扱い」では、ポイントの性質によって扱いを分けています。
買い物の代金に応じて付いたポイントを、そのお店で使う場合
ドラッグストアで買い物をして付いたポイントを、次の買い物の支払いに使う場合は、通常の商取引における値引きと同様と考えられ、確定申告は不要とされています。
抽選キャンペーンや共通ポイント制度のポイントを使う場合
一方で、次のポイントを使った場合は「通常の商取引における値引きと同様の行為が行われたものとは考えられません」とされ、使ったポイント相当額を、使った日の属する年分の一時所得などの総収入金額に算入します。
- ポイント付与の抽選キャンペーンに当選するなどして、臨時・偶発的に取得したポイント
- 共通ポイント制度により、その制度を運営する企業から付与されたポイント
たとえば三菱UFJ eスマート証券のポイント投資では、Pontaポイントを使います。そのため、No.1907の「証券会社等で株式等を購入した場合」の記載が当てはまる場面が多くなります。
| ポイントの種類・使い方 | No.1907での扱い |
|---|---|
| 買い物の代金に応じて付与され、次の買い物で使う | 値引きと同様。申告不要 |
| 抽選キャンペーンなどで臨時・偶発的に得た | 使った年の一時所得などの収入 |
| 共通ポイントを証券会社で使って株式等を購入 | 取得価額はポイント分を含めた金額。ポイント分は一時所得の収入(一般的な扱い) |

証券会社が自社で付与したポイント(共通ポイントではないもの)を株の購入に使った場合について、No.1907ははっきり書いていません。手元のポイントがどちらに当たるか迷うときは、税務署や税理士に確認してください。
取得価額の決め方:「ポイント使用前の支払金額」が基準になる
取得価額(取得費)は、売ったときの利益を計算するための「買ったときの値段」です。No.1907では、共通ポイントで株式等を買った場合の取得価額は、一般的にはポイント使用前の支払金額(ポイント使用相当額を含めた支払金額)を基に計算するとしています。
考え方としては、ポイント分を「もらった収入」として一時所得に計上する代わりに、そのお金で株を買ったものとして取得価額に含める、という流れです。なお、No.1907はこの扱いの理由までは説明していません。
実際の手続きの面では、証券会社の公式FAQ(例:三菱UFJ eスマート証券「ポイント投資 よくあるご質問」)では、利用したポイントを証券会社が買い取り、その現金を約定代金に充当する仕組みが説明されています。同じFAQでは、ポイント使用相当額は使った日の属する年分の一時所得の総収入金額に算入する、と国税庁No.1907を引いて案内しています。
取得価額がわからない株を売った場合の調べ方は、取得価額がわからない株を売ったら税金はどうなる?国税庁が示す調べ方の4ステップで整理しています。
売ったときの利益の計算例
株式等を売ったときの利益(譲渡所得等の金額)は、国税庁タックスアンサーNo.1463で次のように示されています。
譲渡所得等の金額 = 総収入金額(譲渡価額)- 必要経費(取得費+委託手数料等)
上場株式等の譲渡益の税率は20%(所得税15%・住民税5%)で、これに復興特別所得税(基準所得税額×2.1%)が加わります。
ここでは、わかりやすくするため手数料を0円として、山崎が数字を置いた例で計算します。
| 項目 | 正しい計算(ポイント分を含める) | 間違えた計算(現金分だけ) |
|---|---|---|
| 購入時の支払い | 現金9,500円+500ポイント | 現金9,500円+500ポイント |
| 取得価額 | 10,000円 | 9,500円 |
| 売却額 | 12,000円 | 12,000円 |
| 譲渡益 | 2,000円 | 2,500円 |
| 税金の目安(20.315%) | 約406円 | 約507円 |
金額が小さいうちは差もわずかですが、毎月ポイントで積み立てを続けていると、ポイント分の合計は年々大きくなります。取得価額にポイント分が入っていないと、払わなくてよい税金を払うことになりかねません。
特定口座(源泉徴収あり)で取引している場合、利益と税金の計算は証券会社が行います。年明けに届く特定口座年間取引報告書で、取得費の欄がポイント分を含めた金額になっているかを一度確かめておくと安心です。報告書の読み方は特定口座年間取引報告書とは?確定申告で使う欄を読み方つきで整理にまとめています。特定口座そのものの仕組みは株の税金入門|特定口座(源泉徴収あり)なら確定申告は不要?をご覧ください。
ポイントを使った分の一時所得はいつ問題になるか
国税庁タックスアンサーNo.1490によると、一時所得の金額は次の式で計算します。
一時所得の金額 = 総収入金額 - 収入を得るために支出した金額 - 特別控除額(最高50万円)
さらに、一時所得はその金額の2分の1を給与所得などと合計して税額を計算します。
ポイント投資だけなら、年間で使うポイントが50万円に届く人は多くないでしょう。ただし、一時所得の特別控除50万円はその年の一時所得全体で1回です。同じ年に次のような一時所得がある人は、ポイント分も合わせて計算することになります。
- 生命保険の一時金(業務に関して受けるものを除く)や損害保険の満期返戻金など
- 懸賞や福引きの賞金品(業務に関して受けるものを除く)
- 競馬や競輪の払戻金(営利を目的とする継続的行為から生じたものを除く)
実際、先ほどの証券会社FAQでも、9,500円+500ポイントの例で一時所得が0円になると示したうえで、同じ年に他のポイント投資や一時所得がある場合は「この限りではない」と注意書きを付けています。
会社員の確定申告と20万円の基準
国税庁タックスアンサーNo.1900では、給与を1か所から受けていて全部が源泉徴収の対象になっている人でも、給与所得・退職所得以外の各種の所得金額の合計額が20万円を超える場合は、確定申告が必要とされています。
一時所得が特別控除後も残る年は、副業の所得などと合わせてこの基準に当たるかを確かめてください。20万円の判定の考え方は、株の利益が20万円以下なら確定申告は不要?会社員の「20万円ルール」で詳しく書いています。
NISA口座でポイント投資をするときの注意点
金融庁のNISA特設ウェブサイトでは、NISA口座で投資した商品の運用益(売却益・配当/分配金)は非課税とされています。そのため、NISAで買った投資信託を売ったときの利益には、取得価額がいくらであっても税金はかかりません。
一方で、ポイントを使った分が一時所得の収入になるかどうかについて、No.1907の記載は口座の種類で分けていません。「NISAだからポイント分も含めて何も関係ない」とは言い切れないので、一時所得が多い年は、NISAで使ったポイントも含めて合計を把握しておくのが無難です。
NISAで売ったあとの枠の戻り方はNISAで売却した分の枠はいつ戻る?簿価で翌年復活する仕組みで解説しています。
「ポイントで簡単に増やせる」勧誘には注意
ポイント投資そのものは、証券会社が提供する正規のサービスです。ただ、山崎正義が悪質なスクールや投資詐欺で300万円の借金を負った経験から言うと、「少額から気軽に」という入り口は、勧誘する側にとっても使いやすい言葉です。
SNSで「ポイントを預ければ増やして返す」「ポイントで買える特別な銘柄がある」といった話を持ちかけられたら、まず相手が金融商品取引業者として登録されているかを金融庁の登録一覧で確かめてください。確認の手順は無登録業者の見分け方|金融庁の登録一覧で確かめる4ステップにまとめています。
口座開設から税金・詐欺対策までの全体像は、株式投資の始め方ロードマップ|口座開設から税金・詐欺対策まで5ステップで整理をご覧ください。
山崎から一言
ポイント投資は「お金を出していないから税金も関係ない」と思われがちですが、国税庁はポイント分も取得価額に含める扱いを示しています。年に一度、取引報告書の取得費だけは自分の目で確かめておきましょう。
出典(一次情報)
- 国税庁 タックスアンサーNo.1907「個人が企業発行ポイントを取得又は使用した場合の取扱い」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1907.htm
- 国税庁 タックスアンサーNo.1490「一時所得」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1490.htm
- 国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
- 国税庁 タックスアンサーNo.1900「給与所得者で確定申告が必要な人」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 金融庁 NISA特設ウェブサイト「NISAを知る」https://www.fsa.go.jp/policy/nisa2/about/index.html
いずれも2026年11月9日に確認。国税庁のタックスアンサーは令和8年4月1日現在の法令等に基づく内容です。
よくある質問
Q1. ポイントで買った投資信託の取得価額は、現金で払った分だけですか?
国税庁No.1907では、共通ポイントを使って証券会社で株式等を買った場合、一般的には取得価額はポイント使用前の支払金額(ポイント分を含めた金額)を基に計算するとされています。現金分だけではありません。
Q2. ポイント投資をしたら必ず確定申告が必要ですか?
ポイント使用分は一時所得の収入になりますが、一時所得には最高50万円の特別控除があります。他の一時所得と合わせて50万円以下なら一時所得の金額は0円です。特定口座(源泉徴収あり)での売却益は、確定申告をしない選択もできます。
Q3. お店の買い物で付いたポイントを使うのも一時所得ですか?
買い物の代金に応じて付いたポイントを次の買い物で使うのは、No.1907で値引きと同様とされ、申告は不要です。一時所得として扱われるのは、抽選などで偶然得たポイントや、共通ポイント制度の運営企業から付与されたポイントを使った場合です。
Q4. NISA口座でポイント投資をすれば税金は一切かかりませんか?
NISA口座での売却益や分配金は非課税です。ただし、ポイントを使った分が一時所得の収入になるかについて、No.1907は口座の種類で分けていません。一時所得が多い年は合計を把握しておきましょう。
Q5. 自分の取得価額にポイント分が入っているかはどこで確かめますか?
特定口座なら、証券会社の取引履歴や特定口座年間取引報告書の取得費の欄で確かめられます。食い違いがあるときは、まず証券会社に問い合わせてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。