こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。悪質なスクールや投資詐欺に引っかかって300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
「親が毎年110万円ずつ渡してくれると言っている。贈与税がかからないなら、これで相続の心配もなくなるのでは?」と考える会社員の方は少なくありません。
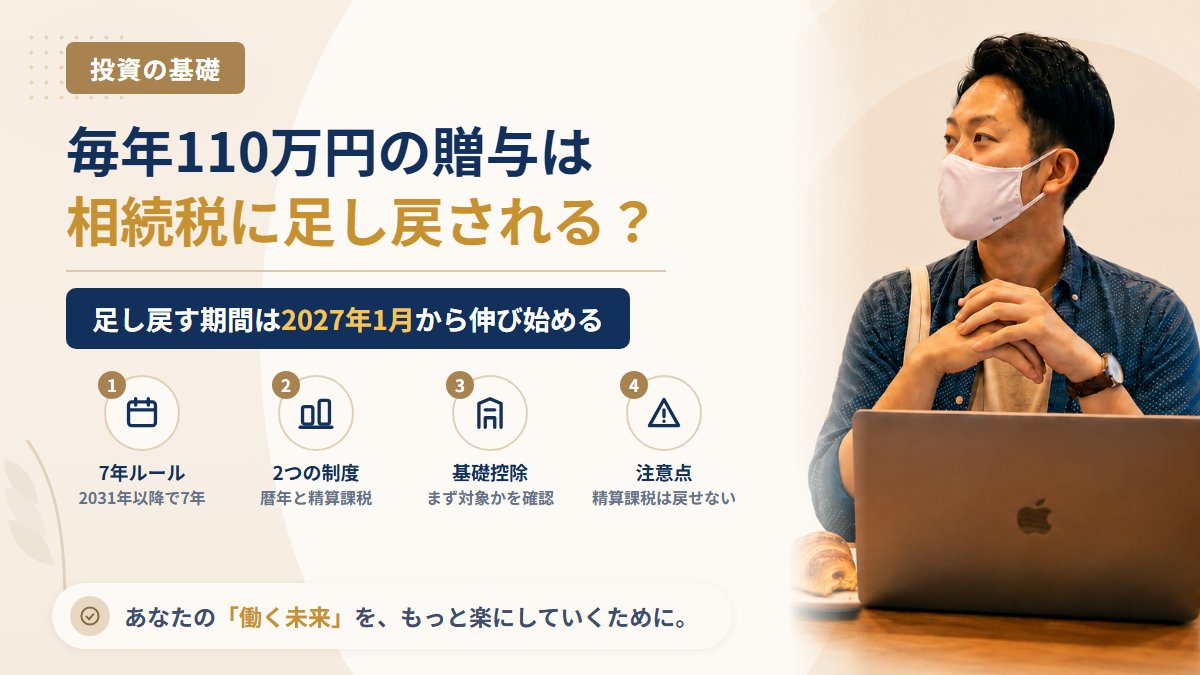
答えは半分だけ正解です。贈与税はかからなくても、親が亡くなったときに相続税の計算へ足し戻される期間があります。そしてその期間は、2027年1月から少しずつ伸び始めます。この記事では、足し戻しの「7年ルール」ともう一つの制度「相続時精算課税」の違いを、国税庁の公表資料(令和8年4月1日現在法令等)をもとに整理します。株そのものをもらう場合の評価額や取得価額は、親から株をもらったら(生前贈与)どうなる?で説明しているので、ここでは「毎年もらうお金が相続でどう扱われるか」に絞ります。
結論:110万円以下でも足し戻される。ただし相続税がかからない家庭には影響しない
- 贈与税:暦年課税なら、もらう人1人につき1年間の合計が110万円以下で贈与税はかからず、申告も不要
- 相続税:相続や遺贈で財産を受け取る人は、亡くなる前の一定期間にもらった分を110万円以下でも相続税の計算に足し戻す
- 足し戻す期間:今は3年。2027年1月から伸び始め、2031年1月以降の相続で7年になる
- 相続時精算課税:年110万円までは足し戻しの対象外。ただし一度選ぶと、その親からの贈与は暦年課税に戻せない
- 最初に確かめること:足し戻しても遺産が基礎控除額以内なら相続税はかからない。まず自分の家庭が対象かを計算する
どちらが向いているかは家庭で変わるので、この記事では優劣を決めず、判断の材料を並べます。
まず確認:贈与税の110万円には3つの落とし穴がある
贈与税の基本は国税庁タックスアンサーNo.4402「贈与税がかかる場合」にあります。暦年課税は、1月1日から12月31日までにもらった財産の合計から110万円を引いた残りにかかる税金です。ここで間違えやすい点が3つあります。
| 落とし穴 | 国税庁の扱い | 起きること |
|---|---|---|
| もらう人ごとの合計で見る | 1年間にもらった財産の価額を合計する(No.4408) | 父から60万円、母から60万円なら合計120万円で、110万円を超える |
| 「毎年渡す」と最初に約束する | 10年間100万円ずつと約束していると、約束した年に定期金の権利の贈与として課税される(No.4402 Q1) | 毎年の贈与はその年ごとの合意として行う必要がある |
| 生活費の名目で受け取って投資に回す | 生活費・教育費の非課税は必要な都度直接充てるものに限られ、預金や株式の買入資金に充てると課税される(No.4405) | 「仕送り」のつもりでも、証券口座に入れて株を買えば非課税にならない |
110万円を超えると、翌年2月1日から3月15日までに、もらった人が申告して納税します。国税庁の計算例では、18歳以上の子や孫が親や祖父母から1年間に500万円もらった場合の贈与税は48.5万円です(500万円−110万円=390万円、390万円×15%−10万円)。
「7年ルール」とは:亡くなる前の贈与を相続税に足し戻す決まり
暦年課税でもらった財産のうち、亡くなる前の一定期間のものは、もらった人の相続税の計算に足し戻します。国税庁タックスアンサーNo.4161「贈与財産の加算と税額控除(暦年課税)」は、贈与税がかかったかどうかに関係なく加算し、基礎控除額110万円以下の贈与や、亡くなった年の贈与も加算すると明記しています。
期間は亡くなった日によって次のように変わります。
| 亡くなった日 | 足し戻す期間 | 補足 |
|---|---|---|
| 2026年12月31日まで | 亡くなる前3年以内 | これまでと同じ |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から亡くなった日まで | 期間が少しずつ伸びる |
| 2031年1月1日以降 | 亡くなる前7年以内 | 完全に7年になる |
緩和もあります。亡くなった日が2027年1月2日以後の場合、亡くなる前3年より古い分については、合計から総額100万円までは加算しません。また、加算した贈与に贈与税を納めていれば、その分は相続税から差し引かれます。足し戻す金額は贈与を受けた時の価額です。もらった株がその後に値上がりしても値下がりしても、足し戻すのは贈与時の金額です。
毎年1月に110万円もらい続けた場合、いくら足し戻す?
2024年以降、毎年1月に親から子へ110万円を渡し続けたという仮の条件で計算します。
| 亡くなった日(仮) | 期間内の贈与 | 足し戻す額 |
|---|---|---|
| 2026年6月30日 | 3回・330万円 | 330万円 |
| 2029年6月30日 | 6回・660万円 | 560万円(直近3年分330万円+それ以前330万円−100万円) |
| 2031年6月30日 | 7回・770万円 | 670万円(直近3年分330万円+それ以前440万円−100万円) |
足し戻されない人もいる
足し戻しの対象は、相続や遺贈、相続時精算課税に係る贈与で財産を取得した人です。たとえば、遺言でも相続でも財産を受け取らず、相続時精算課税も使っていない孫が暦年課税でもらった分は、この加算の対象になりません。ただし、遺言で財産を受け取る場合のほか、死亡保険金の受取人になっている場合のように、対象に当たることがあります。自分が当たるかは家族の状況で変わるので、税務署か税理士に確認してください。
相続時精算課税との違い:年110万円までは足し戻さない、ただし戻れない
もう一つの制度が相続時精算課税です。国税庁タックスアンサーNo.4103「相続時精算課税の選択」と「相続時精算課税制度のあらまし」をもとに、暦年課税と並べます。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 使える人 | 誰でも | 60歳以上の父母・祖父母などから、18歳以上の子・孫などへの贈与(年齢は贈与の年の1月1日時点) |
| 贈与税の計算 | 年110万円を引き、速算表で計算 | 年110万円を引き、さらに累計2,500万円まで控除。超えた分は一律20% |
| 相続税への足し戻し | 期間内の分(最長7年)を加算 | 年110万円を引いた残りを、期間に関係なくすべて加算 |
| 年110万円以下の分 | 期間内なら加算(古い分は総額100万円まで除く) | 2024年以後の贈与なら加算しない |
| 納めた贈与税 | 加算した分は相続税から控除 | 相続税から控除し、引ききれない分は還付 |
| 手続き | 110万円以下なら不要 | 最初の贈与の翌年2月1日〜3月15日に選択届出書を提出 |
| やめられるか | ― | その親からの贈与は、以後すべてこの制度になり暦年課税に戻せない |
申し込む前に見ておきたい注意点は4つです。
- 届出の期限を過ぎると使えない:期限後に届出書を出しても適用は受けられません(No.4103 Q3)。年110万円以下で贈与税の申告が要らない年でも、初めて選ぶときは届出書の提出が必要です
- 両親とも選ぶと110万円は分け合う:同じ年に2人以上の特定贈与者からもらうと、110万円は贈与額で按分します。父60万円・母60万円なら、合計120万円なので申告が必要です
- 親ごとに選ぶ制度が決まる:父からは精算課税を選んでも、母からの贈与は暦年課税のままにできます。この場合、それぞれに110万円の基礎控除があります
- 土地を贈与で受け取ると特例が使えない:相続時精算課税でもらった宅地等には、小規模宅地等の特例(No.4124)を使えません
どれくらい差が出る?遺産の規模で変わる計算例
相続税がかかるのは、足し戻した後の遺産が基礎控除額(3,000万円+600万円×法定相続人の数)を超えるときです(No.4102)。相続人が子2人なら4,200万円です。遺産が3,000万円で足し戻しが670万円なら合計3,670万円で、相続税はかかりません。この家庭では、7年ルールで税額は変わりません。
では遺産が基礎控除を超える家庭ではどうか。No.4155の速算表で、仮の例を計算します。条件は、相続人が子2人、贈与がなければ遺産1億770万円、2031年以降に亡くなり、贈与を受けた子も相続で財産を受け取る場合です。
| パターン | 相続税の計算に入る額 | 相続税の総額 |
|---|---|---|
| 贈与なし | 1億770万円 | 914万円 |
| 暦年課税で直前7年に110万円ずつ(計770万円) | 1億円+足し戻し670万円=1億670万円 | 894万円(20万円減) |
| 相続時精算課税で直前7年に110万円ずつ(計770万円) | 1億円(足し戻しなし) | 770万円(144万円減) |
この条件では、7年以内なら暦年課税で減る税額は小さくなります。ただし、これは「7年で亡くなる」と置いた計算にすぎません。7年より長く続けた分は暦年課税でも足し戻されず、足し戻しの対象外の孫に渡す場合も結果は変わります。また精算課税は年110万円を超えて贈与すると、超えた分は結局足し戻されます。親がいつ亡くなるかは誰にもわからないので、この表で「こちらが得」とは言えません。

計算は仮の条件での目安で、小規模宅地等の特例や配偶者の税額軽減などは入れていません。相続人に配偶者がいる場合や不動産が多い場合は結果が大きく変わるので、実際の判断は税務署か税理士にご確認ください。
もらう前に確認する4つのこと
- 相続税がかかりそうか:預貯金・株・不動産のおおよその額を親と確認し、基礎控除額と比べます。国税庁のNo.4152「相続税の計算」から「相続税の申告要否判定コーナー」に進めます。かからない見込みなら、足し戻しを気にする必要は小さくなります
- 親の暮らしに必要なお金を残せるか:渡した後で親の介護費や生活費が足りなくなっては本末転倒です
- もらった事実が残るか:親が子の名義で通帳を作り、親が管理し続けるお金は、実質的に親の財産とみなされる可能性があります。名義の問題は家族名義の証券口座で取引してもいい?と親の家のタンス預金は相続税の対象?で扱っています
- 何を渡すか:現金か株かで手続きも税金も変わります。教育費の一括贈与は2026年3月で終了した制度の扱いを確認してください
「今年中に贈与を」と急かす勧誘に注意する
制度が変わるという話は、不安をあおる勧誘の材料にされることがあります。「相続対策になる」「今年中でないと損をする」と投資話を持ちかけられたら、その場で決めないでください。金融商品を勧める業者であれば、金融庁の登録一覧で確かめる手順で確認できます。山崎正義自身、悪質なスクールや投資詐欺で300万円の借金を負いました。典型的な手口は投資詐欺の典型手口と見分け方にまとめています。
関連報道:ダイヤモンド・オンライン「相続・事業承継対策は、いざ必要になって始めても間に合わない!「まず何から」手を付ければいいのかを税理士が解説」
よくある質問
Q1. 2026年中にもらった110万円も7年の対象になりますか
なる可能性があります。7年への延長は2024年1月1日以後の贈与が対象なので、2026年の贈与は、2033年頃までに亡くなった場合に足し戻しの期間に入ることがあります。2023年以前の贈与については、3年を超えて足し戻す扱いにはなりません。
Q2. 相続時精算課税を選んだ年に110万円以下しかもらわなかったら、届出は不要ですか
必要です。贈与税の申告は要りませんが、初めて選ぶ場合は贈与の翌年2月1日〜3月15日に選択届出書を提出します。2年目以降、110万円以下の年は申告も届出も不要です(No.4103 Q4)。
Q3. もらった110万円でNISAの投資信託を買っても問題ありませんか
贈与として本人のものになったお金であれば、使い道は本人が決められます。ただし生活費や教育費の非課税枠として受け取ったお金を投資に回すと、非課税の扱いになりません。親が実質的に運用している状態は、名義の問題になることがあります。
まとめ
- 年110万円以下の贈与でも、相続で財産を受け取る人は足し戻す期間がある
- 足し戻す期間は2027年1月から伸び始め、2031年以降の相続で7年になる。古い4年分は総額100万円まで除く
- 相続時精算課税は年110万円まで足し戻さないが、選ぶと暦年課税に戻せず、届出の期限もある
- 遺産が基礎控除額以内なら相続税はかからない。まず自分の家庭が対象かを確かめる
相談先まとめ
- 国税局電話相談センター(最寄りの税務署):贈与税・相続税の一般的な扱いの相談
- 消費者ホットライン(188):最寄りの消費生活センターにつながります
- 警察相談専用電話(#9110):詐欺被害の疑いがあるとき
- 法テラス:法的なトラブルの相談先の案内
- 日本弁護士連合会:弁護士会の相談窓口の案内
- 金融庁 金融サービス利用者相談室:金融商品の勧誘や業者の登録に関する相談
山崎から一言
贈与の話は、親の財産の全体像を家族で話す機会でもあると思います。節税の計算から入ると「いくら減るか」ばかり見てしまいますが、先に確かめたいのは親の暮らしに必要なお金です。そのうえで制度を選び、迷ったら税務署や税理士に聞いてください。急いで決める必要はありません。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。本文中の贈与税・相続税の扱いは2026年11月時点の国税庁の公表資料(令和8年4月1日現在法令等)をもとに一般的な内容を整理したものであり、個別の事情によって扱いが異なります。税金の判断は税務署または税理士にご確認ください。