こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。悪質なスクールや投資詐欺に引っかかって300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。その経験から、お金の話は「何がどう動くのか」という仕組みを先に押さえることを勧めています。
会社の企業型DC(企業型確定拠出年金)のサイトにログインすると、「スイッチング」と「配分変更」という2つのボタンが並んでいることがあります。どちらも「商品を変える手続き」に見えるので、片方だけ済ませて「変えたつもり」になっている人は少なくありません。
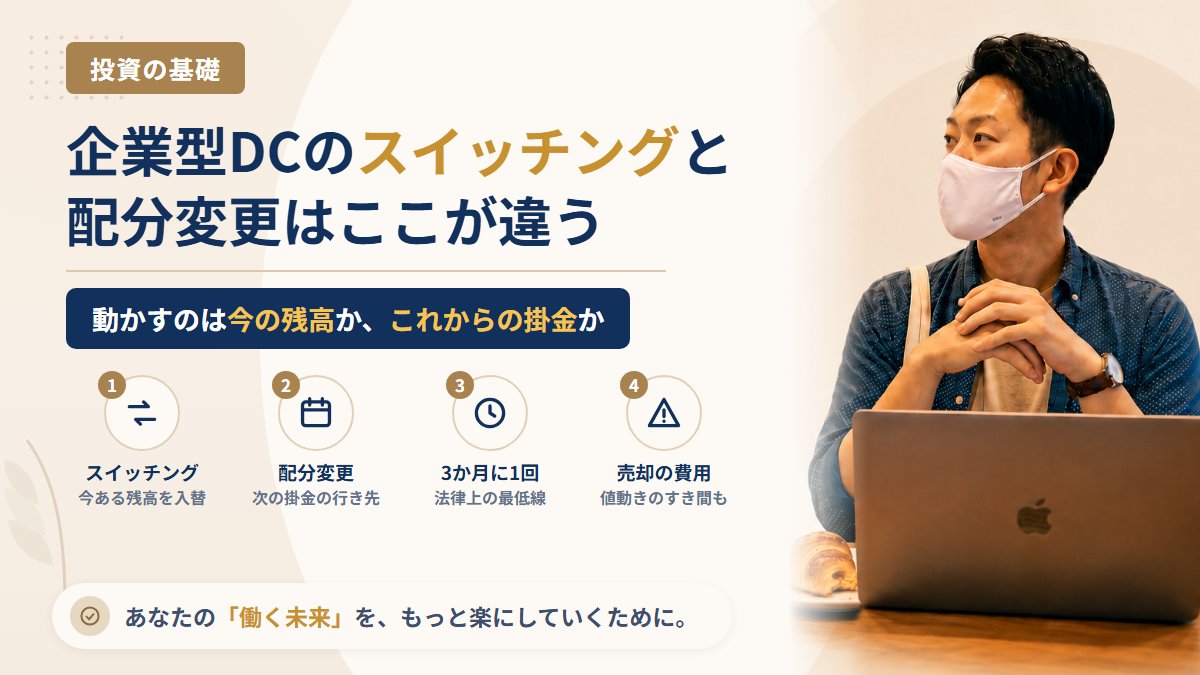
結論から言うと、スイッチングは「今ある残高」の商品を入れ替える手続き、配分変更は「これから入る掛金」の振り分け先を変える手続きです。動かす対象がまったく違うので、目的によっては両方の手続きが要ります。この記事では、2つの違いと、どちらを使えばいいかの判断のしかた、手続きの前に確かめることを整理します。
スイッチングと配分変更の違いを一言で
まず全体像を表にまとめます。
| 項目 | スイッチング | 配分変更 |
|---|---|---|
| 動かすもの | 今までに積み立てた残高(保有している商品) | 次回以降に入る掛金 |
| 中身 | 保有商品を売り、その代金で別の商品を買う | 毎月の掛金を「どの商品に何%」入れるかの割合を変える |
| 今の残高への影響 | 変わる | 変わらない |
| 今後の掛金への影響 | 変わらない | 変わる |
| 値動きの影響 | 売ってから買うまでの間の値動きを受ける | 売買が起きないので、手続き自体では受けない |
| 費用がかかる可能性 | 商品によっては売却時の費用がかかる | 通常は売却を伴わない |
たとえば、これまで掛金の100%を定期預金に入れてきた人が、配分変更で「投資信託A 50%・定期預金 50%」にしたとします。この場合、翌月以降の掛金は半分が投資信託Aに入りますが、これまで積み上がった定期預金の残高はそのまま定期預金に残ります。残高も同じ割合にしたいなら、別にスイッチングの手続きが必要です。
法律上はどちらも「運用の指図」
実は「スイッチング」「配分変更」という言葉は、確定拠出年金法の条文には出てきません。法律では、加入者が商品を選んで金額を決めることをまとめて「運用の指図」と呼んでいます。確定拠出年金法第25条第2項は、運用の指図を「提示された運用の方法の中から一又は二以上を選択し、かつ、それぞれに充てる額を決定して」運営管理機関等に示すもの、と定めています。
この運用の指図を、残高に対して行うのがスイッチング、今後の掛金に対して行うのが配分変更、と考えると整理しやすくなります。画面上の呼び方は運営管理機関(記録や運用商品の提示を担当する金融機関)によって違う場合があるので、自分の会社のDCサイトでは「残高」と「掛金」のどちらが対象の手続きかを確かめてから進めてください。
どちらを使えばいい?目的別の早見表
「何をしたいか」で使う手続きが決まります。
| やりたいこと | 使う手続き |
|---|---|
| 今後の積立だけ別の商品にしたい(今の残高は動かしたくない) | 配分変更だけ |
| 今の残高だけ別の商品に移したい(今後の掛金の行き先はこのままでいい) | スイッチングだけ |
| 残高も今後の掛金も、同じ新しい割合にそろえたい | スイッチングと配分変更の両方 |
| 値上がり・値下がりで崩れた割合を元に戻したい(リバランス) | 主にスイッチング(配分変更は元の割合のままでよいことが多い) |
| 入社時に何も選ばず、決められた商品のままになっている | まず商品の説明を読み、必要に応じて両方 |
よくある「片方だけ」の勘違い
- 配分変更だけして、残高が変わっていないと驚く:配分変更は次の掛金からしか効きません。残高の内訳は、スイッチングをしない限り前の商品のままです。
- スイッチングだけして、翌月から元の商品に戻っている:スイッチングで残高を移しても、掛金の配分を変えていなければ、毎月の掛金は前の商品に入り続けます。数年たつと、また前の商品の割合が増えていきます。
- 何も選んでいない:会社が「指定運用方法」(いわゆるデフォルト商品)を決めている場合、運用の指図をしないまま規約で定める期間(3か月以上)がたつと通知が届き、さらに猶予期間(2週間以上)を過ぎても指図しなければ、その商品を選んだものとみなされます(確定拠出年金法第25条の2)。どの商品になっているかは、DCサイトの残高照会で確かめられます。
年に1回、資産の割合を見直す手順そのものは、資産配分の決め方と年1回のリバランス手順で詳しく書いています。DCの場合、その「見直し」を実際に行う手段がスイッチングと配分変更だと考えてください。
手続きの回数と受付のルール
「何回でも変えられるのか」は気になるところです。確定拠出年金法第4条第1項第5号は、企業型年金の規約が国の承認を受けるための基準として、「運用の指図は、少なくとも三月に一回、行い得るものであること」を挙げています。つまり、法律が保証している最低線は「3か月に1回以上は変更できること」です。
実際にはもっと頻繁に受け付けている運営管理機関も多いですが、受付の回数、締め切りの時刻、手続きが反映されるまでの日数はプランごとに違います。厚生労働省の「確定拠出年金制度の概要」も、運用の途中で運用商品を変更できることを説明していますが、細かい受付ルールは会社の規約と運営管理機関の案内で決まります。手続きの前に、DCサイトの「よくある質問」や手続きの説明ページを読んでおくと安心です。
なお、iDeCo(個人型)でも考え方は同じです。iDeCo公式サイトのよくある質問では、運用商品の変更は提示された範囲内で基本的にいつでも行えると案内されています。一方で、掛金の「金額」の変更は原則として1年(12月分〜翌年11月分の掛金の間)に1回に限られており、これは配分変更(割合の変更)とは別の手続きなので混同しないようにしましょう。
スイッチングの前に確かめたい3つのこと
配分変更は今後の掛金の行き先を変えるだけなので、手続き自体で損をすることはほとんどありません。注意が要るのは、残高を売り買いするスイッチングです。
1. 売却時にかかる費用
投資信託の中には、売却するときに「信託財産留保額」が差し引かれる商品があります。また、保険商品や一部の預金型商品では、満期前に解約すると受取額が変わる場合があります。確定拠出年金法施行規則第20条第1項は、運営管理機関等が加入者に提供する情報として、運用の方法を選択・変更した場合に必要となる手数料その他の費用の内容と、その負担の方法を挙げています。つまり、こうした費用は商品の説明資料に書かれているはずなので、スイッチングの前に売る商品と買う商品の両方を確認しましょう。投資信託を持っている間にかかる信託報酬の仕組みは、信託報酬はいつ・どうやって引かれるかで解説しています。
2. 売ってから買うまでの「すき間」
スイッチングは、売却と購入が同じ瞬間に行われるわけではありません。売った商品の代金が確定してから次の商品を買うため、その間に値動きがあれば、思っていた価格で買えないことがあります。何日かかるかは商品と運営管理機関によって違うので、手続き画面の案内で確かめてください。相場が大きく動いた直後に慌てて全額を移すと、このすき間の影響を受けやすくなります。
3. 商品の「性格」を説明資料で確かめる
確定拠出年金法第23条は、運営管理機関等が3つ以上の運用の方法を、収益の性質が似通わないように選んで提示することを定めています(厚生労働省の概要では、提示する商品は3以上35以下)。そして第24条と施行規則第20条により、各商品の利益の見込みと損失の可能性、過去10年間の実績、預金保険や保険契約者保護機構の対象かどうか、といった情報が加入者に提供されます。名前だけで選ばず、元本確保型か、値動きがある商品かを確かめてから移しましょう。
課税口座の投資信託を乗り換えるときとはかかるものが違いますが、「乗り換えで何が引かれるか」を先に調べる姿勢は同じです。一般的な投資信託の乗り換えの注意点は投資信託の乗り換えで何が引かれるかにまとめています。
「DCの運用を代わりに指示します」という勧誘に注意
私が300万円の借金を負ったときの入り口は、「プロに任せれば増える」という言葉でした。DCは会社の制度なので安心しがちですが、「スイッチングのタイミングを教える」「有料の会員になれば毎月の配分を指示する」といった有料サービスや、DCサイトのIDとパスワードを聞き出そうとする話には注意してください。
- DCサイトのログイン情報は、他人に教えない
- 投資の助言を有料で行うには、金融商品取引業の登録が必要です。相手が登録業者かどうかは、金融庁の登録業者一覧で確かめられます
- 短期間で何度もスイッチングを繰り返すほど、売買のすき間と費用の影響を受ける機会は増えます
DCの商品選びや配分で迷ったときは、まず会社の人事・総務の担当窓口や、運営管理機関のコールセンターに聞くのが近道です。確定拠出年金法第22条は、事業主に、加入者の運用の指図に役立つ基礎的な資料の提供などを続けるよう努めることを求めているので、説明資料や研修の案内がもらえることがあります。
関連して確かめておきたいDCの制度
- 自分で上乗せする掛金(マッチング拠出)とiDeCoのどちらを使うか:企業型DCのマッチング拠出とiDeCoはどちらを使う?
- 転職・退職したときの資産の移し方:転職・退職したら企業型DCやiDeCoはどうなる?
- 株や投資信託の基本から順番に学びたい人:株式投資の始め方ロードマップ
よくある質問
Q1. 配分変更をすれば、今までの残高も新しい割合になりますか?
なりません。配分変更は次回以降の掛金の振り分けを変える手続きです。今までの残高の内訳を変えるには、スイッチングが別に必要です。
Q2. スイッチングをしたら、毎月の掛金の行き先も変わりますか?
変わりません。スイッチングは保有している残高だけが対象です。今後の掛金も同じ商品に入れたい場合は、配分変更もあわせて行ってください。
Q3. 何回まで変更できますか?
確定拠出年金法では、少なくとも3か月に1回は運用の指図ができることが規約の承認基準になっています。実際の受付回数や締め切りは、会社の規約と運営管理機関の案内で確かめてください。
Q4. 元本確保型の商品だけで運用していれば、スイッチングは要りませんか?
元本確保型だけで運用するかどうかは、受け取りまでの期間や値動きへの考え方で人それぞれです。ただ、入社時に何も選ばず指定運用方法のままになっている人は、一度その商品が自分の考えに合っているかを説明資料で確かめておくと、残高と掛金のどちらを動かすべきかが見えてきます。
まとめ
- スイッチング=今ある残高の商品を入れ替える。配分変更=これから入る掛金の振り分け先を変える
- 残高も掛金も同じ割合にそろえたいなら、両方の手続きが要る
- 法律が保証するのは「少なくとも3か月に1回」変更できること。受付の細かいルールは規約と運営管理機関の案内で確認
- スイッチングは売却時の費用と、売ってから買うまでの値動きに注意
- 運用を代わりに指示するという有料の勧誘やログイン情報の聞き出しには応じない
出典
- e-Gov法令検索「確定拠出年金法」(第4条第1項第5号、第22条、第23条、第24条、第25条、第25条の2):https://laws.e-gov.go.jp/law/413AC0000000088
- e-Gov法令検索「確定拠出年金法施行規則」(第20条):https://laws.e-gov.go.jp/law/413M60000100175
- 厚生労働省「確定拠出年金制度の概要」:https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/gaiyou.html
- iDeCo公式サイト(国民年金基金連合会)「よくあるご質問」:https://www.ideco-koushiki.jp/faq/
(2026年11月9日時点で確認)
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。