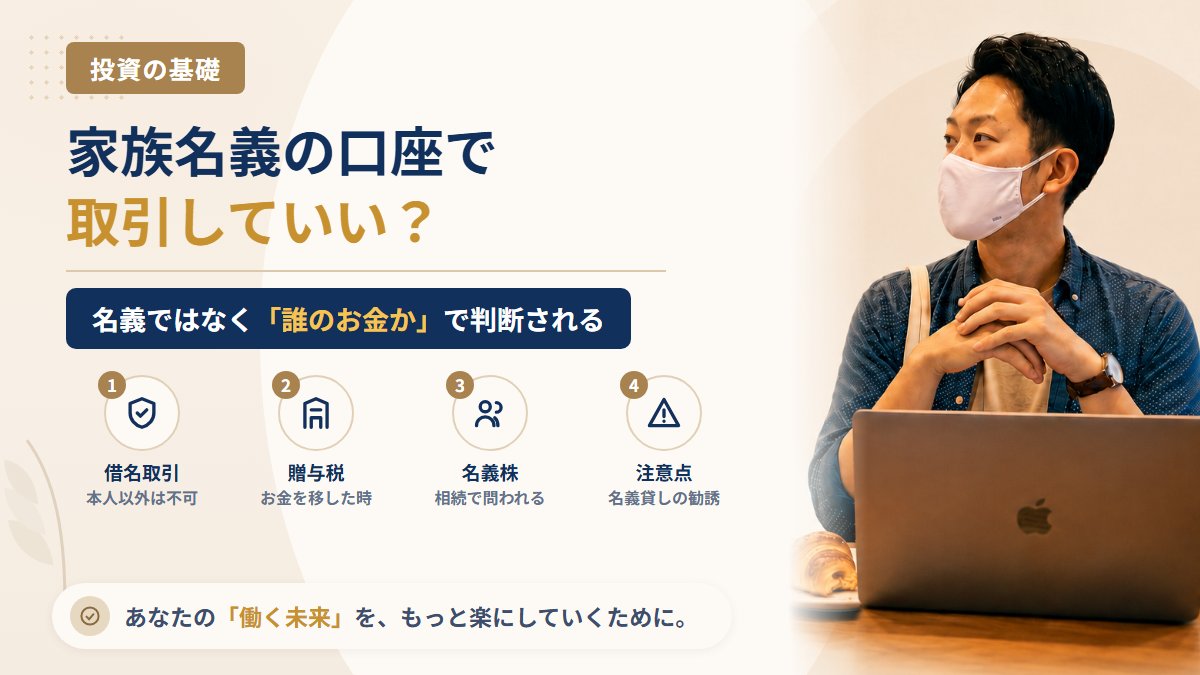
「妻のNISA口座が空いているから、自分のボーナスをそっちで運用してもいいか」「子ども名義の口座で、親が代わりに株を買っておいてもいいか」——山崎の副業相談室には、家族の名義で投資することについてこうした相談が届きます。家族なのだから問題ないだろう、と考える方が多いのですが、証券口座では「名義を貸す・借りる」ことが原則として認められていません。
山崎正義は、悪質なスクールや投資詐欺に引っかかって300万円の借金を負った経験があります。当時の自分がもし「家族の口座も使えば枠が増える」と思いついていたら、損失を家族の名義にまで広げていたかもしれません。この記事では、家族名義の口座で取引することがなぜ問題になるのか、そして口座の凍結・贈与税・相続のときの「名義株」という3つの形でどう跳ね返ってくるのかを整理します。
なお、扶養に入っている家族が自分で株の利益を出した場合の扱いは扶養に入っている人が株で利益を出したら扶養から外れる?、親が亡くなって株を受け継ぐときの手続きは親が亡くなったら株はどうなる?相続した株の名義変更の手順で説明しています。この記事は「家族の名義を使って取引すること」そのものに絞ります。
結論:家族名義でも「自分のお金を、自分の判断で動かす」のは借名取引にあたる
先に要点をまとめます。
- 借名取引とは:口座の名義人と、実際にお金を出して取引の損益を受ける人が違う取引。家族の名義であっても含まれる
- 証券会社の扱い:法令や業界の規則で、名義人本人以外の取引を受けてはならないとされている。判明すると口座の利用停止などの対象になりうる
- 税金の扱い:税務署は名義ではなく「実際に誰のお金か」で判断する。家族の口座へお金を移せば贈与税、移したつもりで管理を続けていれば相続時に「名義株」として相続財産に数えられる可能性がある
- 正しい分け方:家族それぞれが自分のお金で、自分の口座を、自分で運用する。お金を渡すなら贈与として成立させ、その後の運用は相手に任せる
ポイントは、「口座の名義」「お金の出どころ」「誰が売り買いを決めているか」の3つが揃っているかです。どれか1つでもずれていると、この記事で挙げる問題が起きる余地が生まれます。
してよいこと・だめなことを先に一覧で
| やろうとしていること | 判定 | 理由 |
|---|---|---|
| 家族それぞれが自分の名義の口座で、自分のお金を、自分の判断で運用する | ○ | 名義・お金・判断の3つが本人で揃っている |
| 子どもが受け取ったお年玉を、親権者が子どもの口座で子どものために運用する | ○ | 子どものお金を、法定代理人として扱う範囲 |
| 家族にお金を贈与し、その後の運用は本人に任せる | ○(贈与税の確認は必要) | 贈与が成立していれば、口座の中身は本人のお金になる |
| 妻(夫)のNISA口座に自分のお金を入れ、自分が銘柄を選んで売買する | × | 借名取引にあたる。夫婦間の贈与の問題も出る |
| 子ども名義の口座に親のお金を入れ、ID・パスワードを親が持ったまま運用する | × | 実質は親の財産。相続のときに名義株として扱われうる |
| 親のID・パスワードで、子どもが代わりに注文する | × | 名義人本人以外の取引。代理人登録などの正式な手続きを使う |
| 他人に「名義を貸すだけで報酬」と頼まれ、自分の口座を使わせる | × | 名義貸し。口座の凍結や、犯罪への加担を問われるおそれがある |
表の×の行は、この記事の後半で1つずつ理由を説明しています。迷ったときは、「この口座に入っているのは誰のお金で、売り買いを決めているのは誰か」を自分に聞いてください。答えが口座の名義人と違えば、その時点で止めるのが安全です。
借名取引とは:名義人と「お金の持ち主」が違う取引
家族でも例外にならない
日本証券業協会の説明では、口座の名義人と、その口座の取引の効果が帰属する人(損益を受ける人)が一致しない取引を「仮名取引」と呼び、他人の名義を借りて行うものを「借名取引」としています。ここでいう「他人」には家族も含まれます。夫婦でも親子でも、法律上は別の人だからです。
証券会社の多くは、ウェブサイトや口座開設時の約款で「同居の家族であっても、名義人以外の方の利用が判明した場合は利用を停止することがある」「家族が取引する場合はその方の名義で口座を開設してください」といった案内を出しています。
なぜ禁止されているのか
借名取引が禁止されている理由は、主に次の3つです。
| 理由 | 具体的に何が起きるか |
|---|---|
| 不公正取引の隠れみの | インサイダー取引や相場操縦を、本人の名前が出ない口座で行うことに使われやすい |
| 税金逃れ | 利益を税率や控除の有利な家族に付け替えたり、財産を名義だけ移して相続税を減らしたりすることに使われる |
| マネー・ローンダリング | 犯罪で得たお金の出どころを隠すために、他人名義の口座が使われる |
証券会社には、口座開設時に本人確認をする義務(犯罪収益移転防止法にもとづく取引時確認)があり、名義人本人以外の注文を受けないことが法令や業界の規則で求められています。日本証券業協会の自主規制規則(投資勧誘規則第13条)でも、証券会社は、口座名義人と取引の効果が帰属する人が一致しない「仮名取引」であることを知りながら注文を受けることが禁止されています(日本証券業協会「仮名取引」、2026年10月時点)。
家族の名義でも見つかる|証券取引等監視委員会の事例集から
「家族の名義なら、自分の取引だとは分からないだろう」と考える方もいますが、そうではありません。証券取引等監視委員会は「令和5年度 金融商品取引法における課徴金事例集~不公正取引編~」(令和6年6月)のコラムで、他人名義の証券口座(借名口座)を使ったインサイダー取引についても多数の課徴金勧告を行ってきたと説明しています。同じコラムでは、口座名義人だけでなく家族やその他の関係者にも幅広く調査を行っており、他人名義の口座が使われても本当に取引した人を把握できる、としています。
同じ事例集には、上場会社の社員が職務上知った内部情報を使い、親族名義の口座で自社株を買い付けた事案が載っています。事例集はこの事案について、自己名義の口座でなくてもインサイダー取引は発覚することを周知する、という趣旨を書いています。また、少額の取引や、親族・知人・同僚に頼んだ借名取引でも取り締まりの対象になることも、事例集の中で示されています。
| よくある思い込み | 事例集で示されていること |
|---|---|
| 家族の名義なら自分の取引とは分からない | 家族や関係者にも幅広く調査し、本当に取引した人を把握できる |
| 少額なら問題にされない | 取引の規模や課徴金の大小にかかわらず、多数の勧告が行われている |
| 自分では買わず、親族に頼めば大丈夫 | 親族・知人・同僚に依頼した借名取引も取り締まりの対象 |
インサイダー取引は極端な例ですが、ここから分かるのは、口座の名義を変えても「誰の取引か」は名義では決まらないということです。これは税金(誰の財産か)でも、証券会社の規約(誰が取引しているか)でも同じです。
家族名義で問題になる5つの場面
ここからが本題です。相談の多い形を5つに分け、何が問題になるのかを整理します。
場面1:妻(夫)のNISA口座で、自分のお金を運用する
NISA口座は1人1口座で、非課税で投資できる枠も1人ごとに決まっています。自分の枠を使い切ったからといって、自分のお金を配偶者のNISA口座に入れて、自分が銘柄を選んで売買するのは借名取引にあたります。
「夫婦の財布は1つだから」と考えがちですが、税金の上では、給料をもらった人のお金はその人のものです。自分の給料を配偶者の口座に移した時点で、夫婦間でも贈与として扱われる可能性があります。配偶者が自分の収入や、自分が受け取ったお金で、自分の判断で運用するなら問題ありません。NISAの枠の仕組みは新NISAの基本|つみたて投資枠と成長投資枠の違いで整理しています。
場面2:子どもの名義で口座を作り、親が中身を管理する
未成年の子どもの証券口座(未成年口座)は、多くの証券会社で親権者が法定代理人として開設・取引できます。ここで問題になるのは、口座に入っているのが誰のお金かです。
- 子どもが受け取ったお年玉やお祝いを、子どものために運用している → 子どものお金なので、親が代わりに取引するのは法定代理人としての範囲
- 親の資金を「いずれ子どもに渡すつもり」で入れ、通帳・ID・パスワードを親が持ったまま運用している → 実質は親の財産とみなされる可能性が高い
後者の口座は、親が亡くなったときに「子ども名義だが中身は親のもの」=名義預金・名義株として、相続税の申告の対象になりえます。相続税の税務調査で指摘されやすい代表例として、税理士事務所などが繰り返し注意を促している論点です。
場面3:親の口座を、子どもが代わりに操作する
高齢の親に頼まれて、子どもが親のスマホやパソコンで株を売り買いする——こうしたケースも少なくありません。お金は親のもの、口座も親の名義でも、名義人本人以外がログインして注文することは、多くの証券会社の規約で認められていません。
親の判断力が落ちてきた場合などに備えて、証券会社によっては家族を「代理人」として登録する手続きを用意しているところがあります。代理で操作する必要があるなら、ID・パスワードを共有するのではなく、こうした正式な手続きを使ってください。
場面4:家族の口座にまとまったお金を移して、そのまま運用を任せる
これは借名取引ではなく、贈与の話になります。親が子どもの口座に100万円を振り込み、以後の運用は子どもが自分で判断する、という形であれば、口座の名義・お金・判断が揃っています。ただし、お金を渡した時点で贈与税の対象になるかを確認する必要があります。
| 確認すること | 一般的な扱い(2026年9月時点) |
|---|---|
| 贈与税の基礎控除(暦年課税) | もらった人1人あたり、1年間(1月〜12月)で110万円まで非課税 |
| 申告が必要な場合 | 1年間にもらった合計が110万円を超えた場合、もらった人が翌年2月1日〜3月15日に申告 |
| 生活費・教育費の扱い | 扶養義務者から通常必要な生活費・教育費として受け取り、そのまま使ったものは非課税。預金や株の購入に回した分は非課税の対象外 |
| 贈与が成立する条件 | 「あげる」「もらう」の合意が必要。もらった側が知らない口座への入金は、贈与と認められにくい |
国税庁の案内では、暦年課税の基礎控除額は110万円で、贈与税の申告と納税は原則、財産をもらった人がもらった年の翌年2月1日から3月15日までに行います(国税庁 No.4408・No.4429、2026年10月時点)。また、相続開始前に暦年課税で受けた贈与を相続税に足し戻す期間は、令和6年1月1日以後の贈与から段階的に延び、令和13年1月1日以後に開始する相続では「相続開始前7年以内」になります(国税庁 No.4161、2026年10月時点)。
特に誤解が多いのが最後の行です。「毎年110万円ずつ子どもの口座に入れていたから大丈夫」と考えていても、子どもがその口座の存在を知らず、通帳や印鑑を親が管理していた場合は、贈与ではなく名義預金として扱われる可能性があります。お金を渡すなら、受け取る側が自分で管理できる状態にすることが前提です。
場面5:会社の情報を知っている人が、家族の名義で売買する
会社員が特に気をつけたいのがこの場面です。勤務先や取引先の、公表前の重要な情報(決算の大幅な修正、合併など)を知った人が、家族の名義で株を売買しても、インサイダー取引の規制からは逃れられません。むしろ、本人の名前が出ない口座での取引は、調査の過程で疑いを強める材料になりえます。
また、公表前の情報を家族に伝えたり、「今のうちに買っておいたほうがいい」と勧めたりすること自体も規制の対象になりうるとされています。会社員が株を持つときの注意点は株式投資は副業になる?就業規則・住民税・インサイダーの3点で会社員が確認することで整理しています。
5つの場面のまとめ
| 場面 | 主な問題 | 正しい形 |
|---|---|---|
| 1. 配偶者のNISAで自分のお金を運用 | 借名取引・夫婦間の贈与 | それぞれが自分のお金で自分の口座を運用 |
| 2. 子ども名義の口座を親が管理 | 名義預金・名義株(相続時) | 子ども自身のお金を、子どものために運用 |
| 3. 親の口座を子どもが操作 | 本人以外の取引(規約違反) | 証券会社の代理人登録などの正式な手続き |
| 4. 家族の口座へお金を移す | 贈与税 | 贈与として成立させ、運用は相手に任せる |
| 5. 会社の情報を知って家族名義で売買 | インサイダー取引 | 公表前の情報では売買しない・伝えない |
家族で投資するときの正しい分け方
家族で資産づくりをすること自体は、まったく悪いことではありません。大切なのは形を整えることです。
- 口座は1人ずつ、本人の名義で開く:証券口座の種類や選び方は証券口座の選び方入門|特定口座・一般口座・NISA口座の違いを参考にしてください
- 入れるお金は、その人のお金にする:本人の収入、または贈与として受け取ったお金
- ID・パスワード・通帳は本人が管理する:家族でも共有しない
- お金を渡すときは記録を残す:振込の記録に加え、金額が大きい場合は贈与契約書を作っておくと、後から「贈与だった」ことを説明しやすくなる
- 運用の判断は本人に任せる:相談に乗るのはかまわないが、代わりに売り買いを決めて操作しない
「名義を貸すだけで報酬」という勧誘に注意
家族の話から少し離れますが、SNSや副業サイトでは「証券口座や銀行口座を貸すだけで月◯万円」「あなたの名義で取引するだけ、元手ゼロ」といった勧誘も見かけます。山崎正義が130件以上の案件を調査してきたなかでも、名義や口座を貸す副業は、犯罪収益の受け皿やなりすまし取引に使われる典型です。
貸した側も、口座の凍結や、場合によっては犯罪への加担を問われるおそれがあります。家族の名義を使うことさえ認められていないのに、見知らぬ相手に名義を貸して問題が起きないはずがありません。こうした勧誘が届いたら応じずに、手口の見分け方は投資詐欺の典型手口と見分け方、相手の業者登録は無登録業者の見分け方|金融庁の登録一覧で確かめる4ステップで確認してください。
親から子へ株そのものを贈与する場合の評価額や名義変更の流れは、親から株をもらったら(生前贈与)どうなる?贈与税の評価額・取得価額の引き継ぎ・名義変更の流れにまとめています。
未成年の子ども名義の口座については、ジュニアNISA終了後の扱いと2027年からの制度を子ども名義で投資はできる?ジュニアNISA終了後の未成年口座と、2027年から18歳未満も使えるつみたて投資枠・贈与の考え方で整理しています。
よくある質問(FAQ)
Q1. 専業主婦(主夫)の配偶者名義で口座を作っても、中のお金は稼いだ側のものですか
税金の上では、収入を得た人のお金として扱われるのが原則です。稼いだ側のお金を配偶者の口座に入れて運用すると、夫婦間の贈与や、将来の相続時の名義預金・名義株の問題になる可能性があります。配偶者が自分の口座で運用するなら、贈与として成立させてから任せるのが筋です。
Q2. 子どもの口座に入れたお年玉を親が運用するのは借名取引ですか
子どもが受け取ったお年玉は子どものお金なので、未成年の間に親権者が法定代理人として子どもの口座で運用するのは、一般的には借名取引にはあたりません。ただし、親のお金を混ぜて入れると区別がつかなくなるため、親の資金とは分けて管理してください。
Q3. 家族が同じ証券会社に口座を持つのは問題ありませんか
それぞれが本人の名義で口座を開き、本人のお金で本人が取引しているなら問題ありません。問題になるのは口座の数ではなく、「名義・お金・判断」が本人で揃っているかどうかです。
Q4. すでに家族名義で自分のお金を運用してしまっています。どうすればいいですか
まずはそれ以上の取引を続けないことです。そのうえで、口座の中身を本来の持ち主の口座へ戻すのか、贈与として整理するのかは、金額や経緯によって税金の扱いが変わります。自己判断で動かす前に、税務署の相談窓口や税理士に相談することをおすすめします。
Q5. 家族名義の借名取引は、実際に見つかることがありますか
あります。証券取引等監視委員会の課徴金事例集(令和6年6月)には、上場会社の社員が親族名義の口座でインサイダー取引をした事案が載っており、家族やその他の関係者にも幅広く調査すると説明されています。インサイダー取引に限らず、税金の上でも「誰のお金か」は名義ではなく実態で判断されます。
Q6. 知人から「証券口座の名義を貸してほしい」と頼まれました
応じないでください。名義人本人以外が取引することは証券会社の規約で認められておらず、口座の利用停止の対象になりえます。報酬を約束されていても、その口座がどんな取引に使われるかを自分で確かめる方法はありません。しつこく頼まれる、断ると脅されるといった場合は、警察相談専用電話(#9110)に相談してください。
相談先まとめ
投資の勧誘や口座の扱い、税金について不安があるときは、次の窓口が使えます。
- 消費者ホットライン(188):最寄りの消費生活センターにつながります
- 警察相談専用電話(#9110):名義貸しの勧誘など、犯罪被害の疑いがあるとき
- 金融庁 金融サービス利用者相談室:金融商品取引業者に関する相談・無登録業者の確認
- 国税庁 電話相談センター(最寄りの税務署):贈与税・相続税の一般的な扱いの相談
- 法テラス:法的なトラブルの相談先の案内
山崎から一言
300万円を失った頃の山崎正義は、「もっと資金があれば取り返せる」と考えていました。その発想の先にあるのが、家族の口座や家族のお金にまで手を広げることです。家族の名義は、家族それぞれの暮らしを守るためのものです。自分の投資は自分の口座の中で、自分のお金の範囲で完結させる。家族に資産を渡したいなら、贈与として形を整えて、あとは本人に任せる。遠回りに見えても、それがいちばん家族を守る方法だと考えています。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。本文中の贈与税・相続税・証券会社の取り扱いは2026年9月時点で一般的な内容を整理したものであり、個別の事情によって扱いが異なります。税金の判断は税務署または税理士にご確認ください。