※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから立て直す過程で「お金の仕組みを先に知ること」の大切さを痛感しました。今回は、会社員の方から届くことの多い「ジュニアNISAが終わったいま、子どもの名義で投資はできるのか」という疑問を、金融庁・財務省・国税庁の公表資料をもとに整理します。
先にお伝えしておくと、子ども名義の投資は「できる・できない」よりも、口座に入れたお金が誰のものかのほうがずっと大事です。家族の名義を借りて取引すること全般の問題は家族名義の証券口座で取引してもいい?で説明しているので、この記事は未成年の子どもの口座に絞ります。
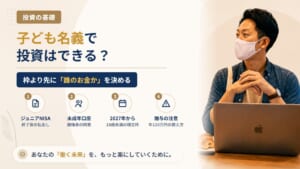
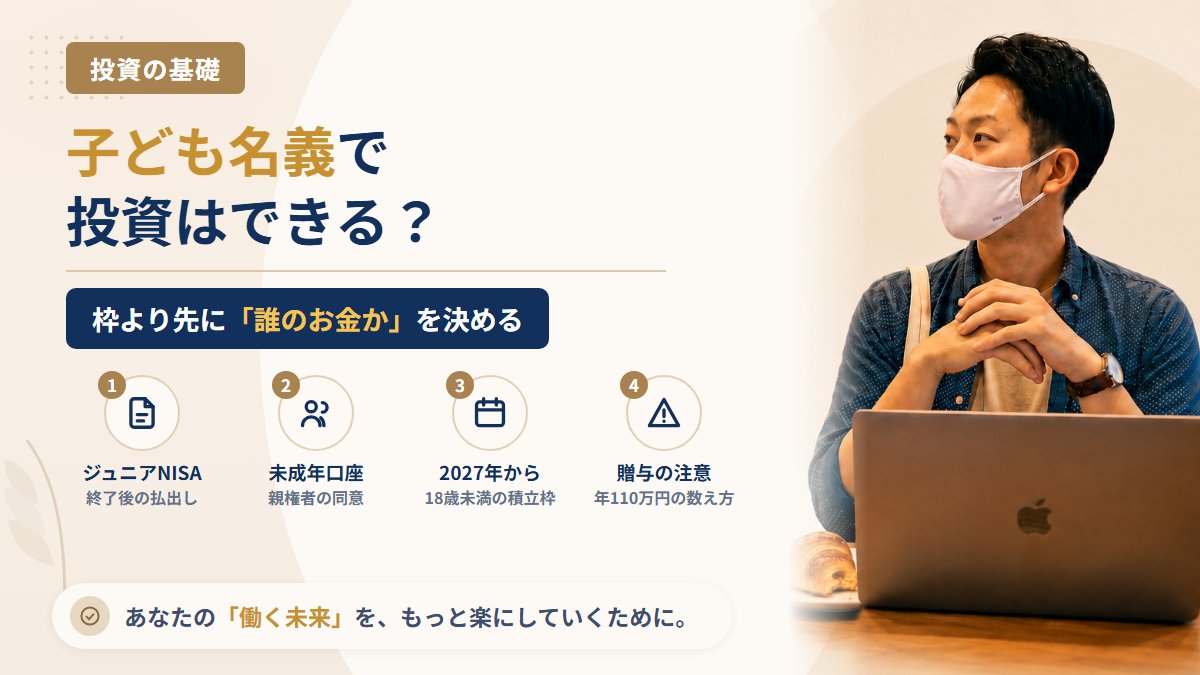
結論:子ども名義の投資はできる。ただし制度は「いま」と「2027年から」で変わる
要点を先にまとめます。
- いま(2026年):18歳未満はNISAで新しく買うことができません。証券会社の未成年口座(課税口座)なら、親権者の同意のもとで子ども名義の投資ができます
- ジュニアNISAを持っている人:2023年で新規の買付けは終わりましたが、保有分は18歳になるまで非課税で持てます。払出しは年齢や理由を問わず非課税でできますが、一部だけの払出しはできません
- 2027年1月から:NISAのつみたて投資枠が0〜17歳にも広がります。年間投資枠は60万円、非課税保有限度額は600万円です
- どの口座でも共通:親が出したお金を子どもの口座に入れれば、それは親から子への贈与です。渡したつもりで親が管理を続けていると、「名義だけ子どものもの」と判断される余地が残ります
制度の枠より先に、「誰のお金を、誰のものとして、誰が管理するのか」を決めておく。これが山崎の考える順番です。
ジュニアNISAはどうなった?終了後に残っている3つのルール
ジュニアNISA(未成年者少額投資非課税制度)は、2023年で制度が終了しました。金融庁のNISA特設ウェブサイト「2023年までのNISA」に、終了後の扱いが載っています。
| 項目 | 2024年以降の扱い |
|---|---|
| 新しい買付け | できない(制度は2023年で終了) |
| すでに持っている商品 | 非課税期間(5年)が終わると、自動的に「継続管理勘定」へ移る。18歳になるまで非課税で保有できる |
| 継続管理勘定での買付け | できない(保有を続けるための場所) |
| 払出し | 年齢や理由にかかわらず、非課税で払い出せる |
| 払出しの単位 | 一部だけの払出しはできない。全部を払い出すと、ジュニアNISA口座は廃止になる |
※金融庁 NISA特設ウェブサイト「2023年までのNISA」より。
「いつでも引き出せる」と「一部だけ引き出す」は別の話
制度が続いていた頃のジュニアNISAは、原則として18歳まで払出しができませんでした。終了後はこの制限がなくなっています。ただし、できるのは全部まとめての払出しです。「塾代として20万円だけ出す」という使い方はできず、払い出した時点で口座そのものが廃止されます。
そのため、ジュニアNISAを持っているご家庭が考えるのは次の二択になります。
- 18歳になるまで非課税のまま置いておく
- 必要になった時点で全部を払い出し、口座を閉じる
払出しの手続き方法や、18歳になったあとの保有商品の移り先は、金融機関ごとに案内が出ています。口座のある金融機関の案内で確かめてください。

ジュニアNISAのお金は、払い出したあとも子どものお金です。親の生活費や親自身の投資に回すと、今度は子から親への贈与という話が出てきます。使い道は子どものためのものに限るのが安全です。
いま子ども名義で投資するなら「未成年口座」
現行のNISAは、つみたて投資枠も成長投資枠も18歳以上が対象です。2026年のうちに18歳未満の子ども名義で投資を始めるなら、証券会社の未成年口座を使うことになります。
未成年口座の基本
| 項目 | 内容 |
|---|---|
| 名義 | 子ども本人 |
| 開設と取引 | 親権者(法定代理人)の同意が前提。親権者が代わりに取引する形をとる証券会社が多い |
| 口座の種類 | 課税口座(特定口座・一般口座)。利益や配当には通常どおり税金がかかる |
| 18歳になったら | 成年になるので、本人が自分の判断で取引できる |
未成年者の契約には、民法上、親などの法定代理人の同意が必要です。同意のない契約は原則として取り消せるため、証券会社は親権者の同意を確認したうえで取引を受けます。日本証券業協会は、2022年4月に成年年齢が18歳へ引き下げられたことで、18歳以上は親の同意がなくても証券口座の開設と証券投資ができるようになったと説明しています。裏を返すと、18歳未満は親の同意が欠かせないということです。
親権者の口座が同じ証券会社に必要か、どの商品を取引できるか、何歳から本人が注文を出せるかは、証券会社によって違います。口座を開く前に、各社の未成年口座の案内を確認してください。特定口座の仕組みは証券口座の選び方入門で整理しています。
子どもの利益は「子どもの所得」になる
未成年口座で出た利益や配当は、名義人である子どもの所得です。特定口座(源泉徴収あり)を選んでいれば税金は口座内で差し引かれますが、確定申告をした場合などは、親の扶養の判定に関わることがあります。扶養の判定の考え方は扶養に入っている人が株で利益を出したら扶養から外れる?にまとめています。
2027年1月から:18歳未満もNISAのつみたて投資枠を使えるようになる
令和8年度(2026年度)の税制改正で、NISAのつみたて投資枠の年齢要件がなくなることが決まりました。財務省の資料「NISAのつみたて投資枠の拡充(令和8年度改正)」と、金融庁の広報誌「アクセスFSA」2026年2月号の政策解説に、内容が示されています。報道などでは「こどもNISA」と呼ばれることもあります。
| 項目 | 0〜17歳(2027年〜) | 18歳以上(現行) |
|---|---|---|
| 使える枠 | つみたて投資枠のみ | つみたて投資枠・成長投資枠 |
| 年間投資枠 | 60万円 | つみたて120万円・成長240万円 |
| 非課税保有限度額 | 600万円 | 1,800万円(うち成長投資枠は1,200万円まで) |
| 投資対象 | 18歳以上のつみたて投資枠と同じ(積立・分散投資に適した一定の投資信託) | 枠ごとに異なる |
| 投資の方法 | 契約にもとづく定期的・継続的な買付け(積立) | つみたて投資枠は積立 |
| 払出し | 一定の要件のもと、12歳以降は可能 | 制限なし |
| 18歳になったとき | 手続きなしで、18歳以上の制度へ自動的に移る | — |
※財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」、金融庁「アクセスFSA」2026年2月号より作成。
払出しの「一定の要件」とは
資料に書かれている要件は次のとおりです。
- 資金の使い道が子どものためのものであること
- 子どもが払出しに同意したことを示す書面を添えること
- 親権者等(口座管理者)が、申出書を金融機関に提出すること
財務省の資料には「12歳以降において、子の同意を得た場合にのみ、親権者等による払出しを可能とする」とあります。親の判断だけで引き出せる仕組みではありません。口座のお金は子どものもの、という前提が制度の中に組み込まれています。
ジュニアNISAとの違い
| 比べる点 | ジュニアNISA(〜2023年) | 18歳未満のつみたて投資枠(2027年〜) |
|---|---|---|
| 払出し | 原則18歳までできなかった | 要件を満たせば12歳以降は可能 |
| 非課税で持てる期間 | 5年(続けるにはロールオーバーの手続きが必要だった) | 無期限 |
| 18歳になったとき | — | 手続きなしで成人後のつみたて投資枠へ移る |
金融庁の解説は、ジュニアNISAが利用実績の乏しさから新規の口座開設を終えた経緯にふれ、新しい仕組みではこうした使いにくさを改めたと説明しています。
年60万円を積み立てると何年で上限に届くか
年間投資枠60万円 ÷ 12か月 = 月5万円
非課税保有限度額600万円 ÷ 年60万円 = 10年
毎年上限まで積み立てた場合、10年で限度額に届く計算です。0歳から始めれば10歳、8歳から始めれば18歳の手前で届きます。もちろん上限まで使う必要はなく、家計に無理のない金額で足ります。これは枠の大きさを示す計算で、運用の結果を示すものではありません。投資信託は値下がりすることもあり、元本は保証されていません。
口座開設の受付時期や申込みの方法は、金融機関ごとに案内が出ます。始めるのは2027年1月以降なので、急いで何かを申し込む必要はありません。NISAの2つの枠の違いは新NISAの基本で確認できます。
親のお金を子どもの口座に入れるときの「贈与」の考え方
未成年口座でも、2027年からのつみたて投資枠でも、元手の多くは親や祖父母が出すことになります。そのお金は、渡した時点で贈与です。
年110万円の基礎控除は「もらう側」で数える
国税庁のタックスアンサー「No.4402 贈与税がかかる場合」によると、贈与税は、1月1日から12月31日までの1年間に贈与を受けた財産の合計額から、基礎控除額110万円を差し引いた残りにかかります。数えるのはもらった側(子ども)の1年間の合計です。
| 例 | 子どもが1年間に受け取った額 | 基礎控除110万円との関係 |
|---|---|---|
| 親から60万円 | 60万円 | 範囲内 |
| 親から60万円+祖父母から40万円 | 100万円 | 範囲内 |
| 親から60万円+祖父母から60万円 | 120万円 | 10万円が超える |
つみたて投資枠の年60万円だけなら110万円に収まります。ただ、祖父母からのお祝いや、親から別にもらった株などがあれば合算されます。親から株そのものを渡す場合の評価額は親から株をもらったら(生前贈与)どうなる?で説明しています。
「教育費だから非課税」は投資には当てはまらない
親が子どもの学費や生活費を出しても、贈与税はかかりません。国税庁「No.4405 贈与税がかからない場合」は、扶養義務者から生活費や教育費に充てるために受け取った財産で、通常必要と認められるものを非課税としています。
ただし同じページに、非課税になるのは必要な都度、直接これらに充てるためのものに限られるとあります。生活費や教育費の名目で受け取っても、預金したり、株式などの買入資金に充てたりした場合は贈与税がかかる、とも明記されています。「将来の学費のために、子どもの口座で投資信託を買う」は、教育費の非課税ではなく、通常の贈与(年110万円の基礎控除)で考えることになります。
「あげたつもり」で終わらせないための4つの確認
贈与は、あげる側の「あげます」と、もらう側の「もらいます」がそろって成立する契約です(民法第549条)。子どもが小さいうちは、親権者が子どもに代わって受け取る形になります。あとから「名義だけ子どもで、実際は親の財産だった」と見られないよう、次の点を確かめておくと安心です。
- 記録を残す:親の口座から子ども名義の口座へ振り込み、いつ・いくら渡したかが通帳に残るようにする。贈与契約書を作っておく方法もある
- 子ども名義の口座で管理する:親の口座と混ぜない
- 子どものために使う:払い出したお金を親の生活費や親の投資に回さない
- 成長に合わせて本人に伝える:口座があること、何に投資しているかを話し、18歳以降は本人が管理できるようにする
とくに4つ目は後回しになりがちです。子どもが成人しても口座の存在を知らず、ログイン情報も親が持ったまま、という状態が続くと、親が亡くなったときに「親の財産」として相続税の対象に数えられる可能性があります。この「名義株」の問題は家族名義の証券口座の記事でくわしく取り上げました。
贈与税がかかるかどうか、申告が必要かどうかは、ご家庭の状況で変わります。金額が大きい場合や判断に迷う場合は、税務署や税理士にご相談ください。
子ども名義の投資で気をつけたい3つのこと
1. 親の枠の「延長」として使わない
自分のNISA枠を使い切ったから子どもの口座で続きをやる、という使い方は、子どもの名義を借りた親の取引です。子どもの口座は、子どものお金を、子どものために運用する場所です。
2. 使う時期が決まっているお金は、値動きを前提に考える
大学の入学金のように、使う時期が決まっているお金があります。その直前に相場が下がっていても、支払いは待ってくれません。山崎正義は投資で一発逆転を狙って300万円を失いました。「必要な時期に必要な額がない」状態のつらさは身にしみています。学費の全額を投資に頼らず、預貯金と分けて準備するほうが、気持ちの面でも続けやすくなります。
3. 「子どもの教育資金を増やす」という勧誘に注意する
制度が新しくなる時期には、制度の名前を使った勧誘が増えます。「こどもNISAの枠で特別な商品を買える」「教育資金を短期間で増やせる」といった話がSNSやメッセージアプリで届いたら、まず相手が金融庁に登録された業者かを確かめてください。確かめ方は無登録業者の見分け方にまとめています。NISAの口座は、銀行や証券会社などの金融機関で開くものです。個人の口座へ送金を求められることはありません。
子どもの教育費を祖父母からまとめて受け取る場合の制度の変更点は、孫の教育費の一括贈与(1,500万円まで非課税)は2026年3月で終了。いまある教育資金口座はどうなる?30歳の残額と、これからの渡し方を参考にしてください。
よくある質問(FAQ)
Q1. ジュニアNISAの口座を持っています。2027年からの新しい枠も使えますか?
公表資料では、2027年以降、0〜17歳がつみたて投資枠を使えるようになると示されています。ジュニアNISAの保有分は継続管理勘定で18歳になるまで非課税で持てる仕組みで、新しい枠とは別の制度です。両方を持つ場合の手続きは、口座のある金融機関の案内で確認してください。
Q2. 2027年まで待ったほうがいいですか?
どちらがよいかは一概に言えません。いま未成年口座で始めると、利益に税金がかかります。2027年からのつみたて投資枠は非課税ですが、買えるのは対象の投資信託だけで、積立での買付けになります。急ぐ理由がなければ、贈与の記録の残し方や家計の中で出せる金額を先に決めておき、制度が始まってから考えても遅くはありません。
Q3. 子どもがもらったお年玉を投資に回すのは贈与になりますか?
お年玉は、もともと子どもが受け取った子どものお金です。それを子ども名義の口座で運用するのは、親権者として子どもの財産を管理していることになります。ただし、お年玉やお祝いも贈与にはあたるので、その年に子どもが受け取った額の合計が110万円を超えないかは見ておいてください。
Q4. 祖父母が孫の口座にお金を入れてもいいですか?
祖父母から孫への贈与として行うことはできます。親からの分と合わせて、孫が1年間に受け取った合計額で110万円の基礎控除を判定します。誰から・いつ・いくら受け取ったかを記録に残しておくと、あとで説明しやすくなります。
Q5. 12歳になる前にお金が必要になったらどうなりますか?
公表資料に示されているのは「一定の要件のもと、12歳以降は払出しが可能」という点です。12歳より前に払い出した場合の扱いは、制度の詳細や金融機関の案内で確認が必要です。小学生のうちに使う予定のあるお金は、預貯金で持っておくほうが確実です。
まとめ:枠より先に「誰のお金か」を決める
- いま18歳未満がNISAで新しく買うことはできない。子ども名義で投資するなら未成年口座(課税口座)
- ジュニアNISAの保有分は18歳になるまで非課税。払出しは全部まとめてで、口座は廃止になる
- 2027年1月から、0〜17歳もつみたて投資枠を使える(年60万円・限度額600万円・12歳以降は要件つきで払出し可)
- 親が出したお金は贈与。子どもが1年間に受け取った合計で110万円の基礎控除を判定する
- 記録を残し、子ども名義で管理し、子どものために使い、成長に合わせて本人に伝える
出典
- 金融庁 NISA特設ウェブサイト「2023年までのNISA」https://www.fsa.go.jp/policy/nisa2/about/junior/index.html
- 財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」https://www.mof.go.jp/tax_policy/summary/income/nisa_2.pdf
- 金融庁「アクセスFSA」2026年2月号 政策解説「『令和8年度税制改正の大綱』の概要」https://www.fsa.go.jp/access/r7/270/270_03.pdf
- 国税庁 タックスアンサー「No.4402 贈与税がかかる場合」(令和8年4月1日現在法令等)https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm
- 国税庁 タックスアンサー「No.4405 贈与税がかからない場合」https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4405.htm
- 日本証券業協会「成年年齢引下げについて」https://www.jsda.or.jp/about/torikumi/seinen/index.html
山崎から一言
子どもの口座は、親の枠の延長ではなく、子どもに渡すお金の置き場所です。金額の大きさより、記録を残して本人にきちんと伝えることのほうが、あとで効いてきます。本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。制度の詳細は今後の金融機関の案内で変わる場合があるため、最新の情報は金融庁・国税庁の公表資料でご確認ください。