※本記事にはプロモーション(広告)が含まれています。
「NISA口座で買った株なのに、入ってきた配当金から税金が引かれていた」——山崎の副業相談室には、こうした相談がときどき届きます。多くの場合、原因はNISAの制度でも証券会社のミスでもなく、配当金の「受け取り方法」の設定です。株を買うときには誰も触らない、口座開設時に決まったままになっている項目が、そのまま非課税になるかどうかを決めています。
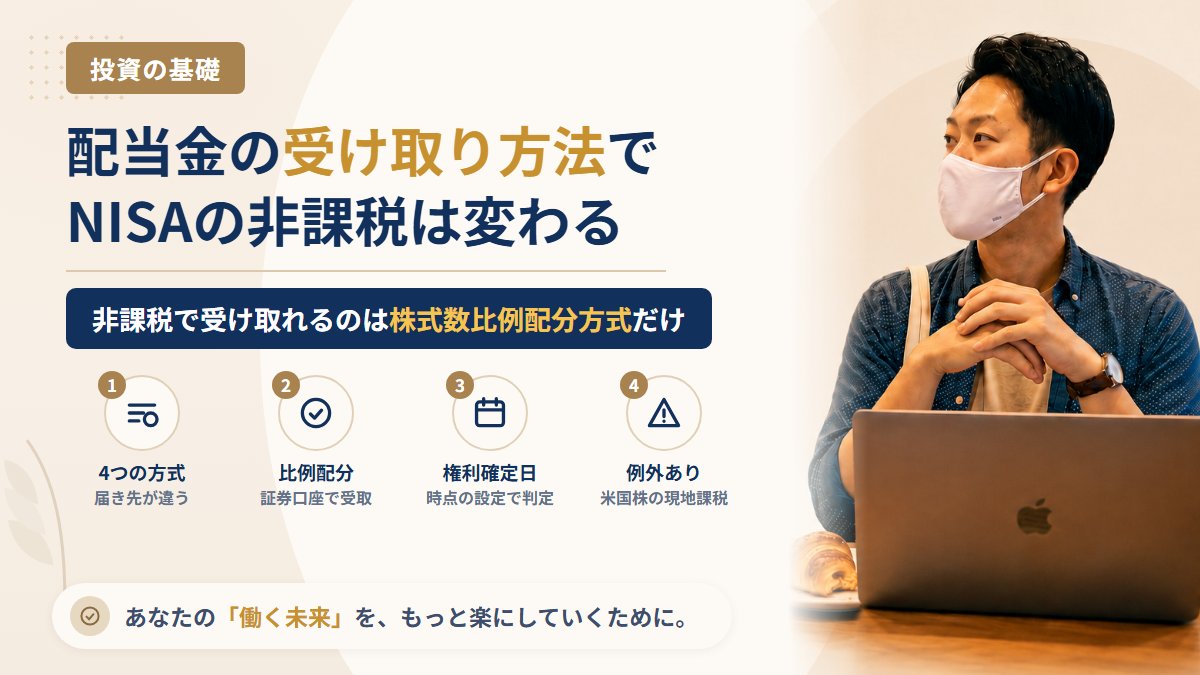
配当金の受け取り方法は4種類あり、そのうち「株式数比例配分方式」を選んでいるときだけ、NISA口座の配当が非課税で受け取れます。ほかの3つを選んでいると、売却益は非課税なのに配当だけ20.315%が引かれる、という状態になります。設定は1回直せば以後ずっと効くので、投資の知識のなかでも費用対効果が高い部類です。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時に足りなかったのは相場観ではなく、「自分の口座がいまどういう設定になっているか」を確かめる習慣でした。この記事では、4つの受け取り方法の違い、NISAで非課税にならない4つのケース、そして自分の設定を確認する手順の順に整理します。特定の証券会社をすすめる記事ではありません。画面の名称や手続きの締切は会社ごとに違うため、最終的にはご自身が使っている証券会社の公式説明で確認してください。
結論:NISAの配当を非課税にしたいなら「株式数比例配分方式」の一択
先に結論から書きます。
- 受け取り方法は4種類:株式数比例配分方式/登録配当金受領口座方式/個別銘柄指定方式/配当金領収証方式
- NISAの配当が非課税になるのは、株式数比例配分方式だけ。残り3つは課税口座と同じように源泉徴収されます
- 設定は証券会社ごとではなく、すべての証券会社・すべての銘柄に一律で適用される。1社で株式数比例配分方式に変えると、他社の口座もその方式になります
- 効き始めるのは権利確定日(基準日)時点の設定。配当が確定してから変えても、その回には間に合いません
- 上場株式・ETF・REITが対象。投資信託の分配金はもともと証券口座に入るため、この設定とは別の話です
つまり、NISAで配当や分配金を受け取るつもりがあるなら、迷う余地はほとんどありません。株式数比例配分方式にしておけば、NISA口座の分は非課税、課税口座の分は従来どおりの源泉徴収で処理されます。配当そのものがいつ確定していつ振り込まれるのかという流れは配当金はいつもらえる?株主優待はいつ届く?権利確定日・権利付最終日から受け取りまでの流れで整理しています。あわせて読むと、この記事の「締切」の話が立体的になります。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

配当金の受け取り方法4種類——お金がどこに届くかの違い
4つの方式は、要するに「配当金がどこに届くか」の違いです。どこに届くかによって、NISAの非課税が効くかどうか、受け取り漏れが起きるかどうかが変わります。
① 株式数比例配分方式(証券口座で受け取る)
保有している株数に応じて、その株を預けている証券会社の口座へ直接入金される方式です。複数の証券会社に同じ銘柄を分けて預けていても、それぞれの口座へ按分して振り込まれます。
NISA口座で買った株の配当が非課税になるのは、この方式のときだけです。理由は制度の作りにあります。NISAの非課税は「NISA口座で受け取ったもの」に対して適用されるため、配当が銀行口座や郵便局へ回ってしまうと、証券会社はそれがNISA口座の株から出た配当だと処理できません。結果として、課税口座の配当と同じように源泉徴収されます。
② 登録配当金受領口座方式(すべての銘柄を1つの銀行口座で受け取る)
あらかじめ登録した銀行口座へ、保有するすべての銘柄の配当金がまとめて振り込まれる方式です。証券口座を経由しないので、NISAの非課税は効きません。銀行の入出金明細に配当が並ぶため家計管理はしやすい一方、課税口座の損益通算(配当と売却損の相殺)も証券会社側では自動処理されず、自分で確定申告する必要が出てきます。損益通算の考え方は損益通算と繰越控除の基本|複数口座・複数年にまたがる損失の扱い方で扱っています。
③ 個別銘柄指定方式(銘柄ごとに振込先を指定する)
銘柄ごとに振込先の銀行口座を指定する方式です。A社の配当はこの口座、B社の配当は別の口座、という分け方ができます。②と同じく証券口座を経由しないため、NISAの非課税は効きません。銘柄が増えるほど管理の手間も増えるので、いまから積極的に選ぶ理由は多くありません。
④ 配当金領収証方式(郵便局などで現金化する)
発行会社(正確には株主名簿管理人である信託銀行)から「配当金領収証」が郵送で届き、ゆうちょ銀行などの窓口に持参して現金で受け取る方式です。受け取り方法をとくに指定していない場合、この方式になっていることがあります。
この方式には、ほかの3つにはないリスクがあります。受け取りに期限があることです。領収証には支払開始日からの受領期間が定められており、その期間を過ぎると郵便局では換金できなくなり、信託銀行への個別の手続きが必要になります。さらに長期間放置すると、発行会社の定款の定めによって支払義務が消滅することがあります。引っ越して郵便が届かなくなった、封筒を広告だと思って捨てた、というだけで配当が受け取れなくなるのは、この方式です。
4方式の比較表
| 方式 | お金の届き先 | NISAの非課税 | 受け取り漏れ | 向いている人 |
|---|---|---|---|---|
| ① 株式数比例配分方式 | 証券口座 | 効く | 起きにくい(自動入金) | NISAを使う人/証券口座で再投資したい人 |
| ② 登録配当金受領口座方式 | 登録した銀行口座1つ | 効かない | 起きにくい | 配当を生活口座でまとめたい人 |
| ③ 個別銘柄指定方式 | 銘柄ごとに指定した銀行口座 | 効かない | 起きにくい | 銘柄ごとに資金を分けたい人 |
| ④ 配当金領収証方式 | 郵送された領収証を窓口で現金化 | 効かない | 起きやすい(期限あり) | 現金で受け取りたい人 |
表のとおり、①以外を選ぶ積極的な理由は「配当を証券口座とは別の場所で受け取りたい」という管理上の好みに限られます。非課税という実利と比べたときに、その好みが上回るかどうかが判断の分かれ目です。
NISA口座なのに配当から税金が引かれる4つのケース
「NISAなのに引かれている」という相談の中身を分解すると、原因はおおむね次の4つに収まります。
ケース1:受け取り方法が①以外になっている
いちばん多いのがこれです。口座開設時に受け取り方法を選んだ記憶がない人は、初期設定のままになっている可能性があります。この場合、売却益は非課税なのに配当だけ20.315%(所得税15%・復興特別所得税0.315%・住民税5%)が源泉徴収されます。税率の内訳や特定口座の考え方は株の税金入門|特定口座(源泉徴収あり)なら確定申告は不要?例外もやさしく整理で整理しています。
なお、この方式でうっかり源泉徴収された配当を、あとから遡って非課税に戻してもらうことは原則できません。確定申告で取り戻せる性質のものでもないため、気づいた時点で設定を直し、次回以降を非課税にするのが現実的な対応になります。
ケース2:設定の変更が権利確定日に間に合っていない
受け取り方法の判定は、配当の権利確定日(基準日)時点の登録内容で行われます。決算発表で増配のニュースを見てから慌てて変更しても、その回の配当には反映されません。変更手続きは証券会社経由で株式等振替制度(ほふり)へ届け出る形になるため、反映まで数営業日かかることもあります。
3月末・9月末は権利確定が集中する時期です。月末ぎりぎりに動くのではなく、権利付最終日より余裕をもって変更しておくのが確実です。どの日を数えればよいかは配当金はいつもらえる?株主優待はいつ届く?権利確定日・権利付最終日から受け取りまでの流れで確認できます。
ケース3:米国株・外国株の配当(現地の税金は引かれる)
NISA口座で米国株を保有している場合、株式数比例配分方式にしていても米国内で源泉徴収される税(一般に10%)は引かれます。NISAが非課税にできるのは日本国内の課税分だけで、他国が課す税金までは免除できないためです。
さらに、課税口座なら使える外国税額控除は、NISA口座では使えません。国内分がもともと非課税で、二重課税が発生していない扱いになるからです。「NISAだから米国株の配当も完全に非課税」と思っていると、手取りの計算がずれます。仕組みの詳細は米国株の税金と確定申告|配当の二重課税・外国税額控除と特定口座での扱いを整理にまとめています。
ケース4:そもそもNISA口座で買っていない/大口株主に当たる
買付時に口座区分を「特定口座」のまま発注していた、というケースです。同じ銘柄でも、どの口座で買ったかで扱いが変わります。保有一覧で口座区分を確認してみてください。つみたて投資枠と成長投資枠の使い分けは新NISAの基本|つみたて投資枠と成長投資枠の違いをやさしく解説で整理しています。
もうひとつ、発行済株式の一定割合以上を保有する「大口株主」に該当する場合は、受け取り方法にかかわらず配当が総合課税の対象になり、NISAの非課税も適用されません。個人投資家の大半には関係しませんが、同族会社の株式などを保有している方は該当し得ます。
また、貸株サービスに出している株から受け取るのは配当金そのものではなく「配当金相当額」です。こちらは雑所得として扱われ、非課税にはなりません(NISA口座の株は貸株の対象外とされるのが一般的です)。仕組みは貸株サービスの仕組みとリスク|金利がつく代わりに手放す4つのもので扱っています。
いまの設定を確認して、変更する手順
確認は証券会社の管理画面から数分でできます。名称は会社によって「配当金受取方法」「配当金の受領方式」などと異なりますが、探す場所はおおむね共通です。
| 手順 | やること | つまずきやすい点 |
|---|---|---|
| 1 | 証券会社にログインし、「口座管理」「各種お手続き」あたりから配当金受取方法の画面を開く | アプリには項目がなく、Web版にしかない会社がある |
| 2 | 現在の方式が4種類のどれかを確認する | 「未選択」「登録なし」と表示される場合は④の扱いになっていることがある |
| 3 | 株式数比例配分方式を選んで申し込む | 反映に数営業日かかる。完了の通知まで確認する |
| 4 | 他社にも口座がある場合、そちらの表示も変わっているか見る | 一律適用なので、他社で別方式を選び直すと全体が上書きされる |
| 5 | 次の配当時に、証券口座へ入金されているかを確認する | NISA分と課税口座分で税額の扱いが違う。取引報告書で見分ける |
ポイントは手順4です。株式数比例配分方式は「この証券会社だけ」という選び方ができません。A社で①、B社で②というバラバラの設定にはできず、あとから変更したほうに全体が揃います。複数の証券会社を使っている方は、変更後にすべての口座の表示を見ておくと安心です。口座そのものの種類の違いを整理したい方は証券口座の選び方入門|特定口座・一般口座・NISA口座の違いをやさしく整理もあわせてご覧ください。
山崎の見解:受け取り方法は「1回直せば以後ずっと効く」数少ない項目
投資の世界には、頑張っても結果が安定しない要素がたくさんあります。銘柄選び、売買のタイミング、相場の方向。どれも努力と成果が直結しません。その一方で、受け取り方法の設定は、1回直せば以後ずっと同じ効果が続く種類の項目です。年間の配当が10万円なら、非課税かどうかで手取りは約2万円変わります。相場を読む必要はまったくありません。
山崎正義が8年間で見てきた限り、こうした「設定の穴」は、派手な失敗より静かに損を積み上げます。損失として記録されないので、気づく機会がないからです。年に一度、確定申告の時期でも配当の入金時でもかまいませんので、次の3点を見直す習慣をつけることをおすすめします。
- 配当金の受け取り方法は株式数比例配分方式になっているか
- NISA口座で買うつもりの銘柄を、課税口座で買っていないか
- 登録している住所・銀行口座は現住所のままか(④のまま放置している人はとくに)
なお、配当が実際にいくら入るかは、企業の業績や配当方針によって変わります。利回りの数字だけを見て銘柄を選ぶことの危うさは配当利回りと配当性向の読み方|高利回りに見える理由と減配リスクの確認手順で扱っています。設定を整えることと、配当が増えることは別の話です。株式投資全体の手順を確認したい方は株式投資の始め方ロードマップ|口座開設から税金・詐欺対策まで5ステップで整理からどうぞ。
「未受領の配当金があります」という連絡には別の注意がいる
配当金領収証方式で受け取り漏れが起きるのは事実で、信託銀行や発行会社から未受領分の案内が届くこと自体は正常な手続きです。ただし、その構造は連絡を装う手口にとって都合がよいものでもあります。「お受け取りいただいていない配当金があります」という趣旨のメールやSMSが届き、リンク先で口座情報や本人確認書類を求められる、という形です。
判断の軸はシンプルです。正規の配当手続きで、メールやSMSのリンクから暗証番号・口座番号・本人確認書類を入力させることは通常ありません。心当たりのある通知でも、届いたリンクからではなく、自分が使っている証券会社や株主名簿管理人(信託銀行)の公式サイトから入り直して確認してください。相手が金融商品取引業の登録を受けているかどうかは、無登録業者の見分け方|金融庁の登録一覧で「商号・登録番号・業務の種類」を確かめる4ステップの手順で自分で確かめられます。投資まわりの典型的な誘導の型は投資詐欺の典型手口と見分け方|「絶対儲かる株情報」が届いたときの確認手順にまとめています。
受け取り方法とは別に、配当金を確定申告するなら総合課税・申告分離課税・申告不要のどれを選ぶかで手取りが変わり、その選び方は配当金の課税方式の選び方にまとめています。
よくある質問(FAQ)
Q1. 証券会社ごとに違う受け取り方法を選べますか
できません。株式数比例配分方式は株式等振替制度を通じてすべての証券会社・すべての銘柄に一律で適用されます。A社で①、B社で②という組み合わせにはできず、最後に申し込んだ内容に全体が揃います。
Q2. 源泉徴収されてしまった配当を、あとから非課税に戻せますか
原則として戻せません。権利確定日時点の設定で処理が確定するためです。気づいた時点で設定を変更し、次回以降を非課税にするのが現実的な対応になります。
Q3. 投資信託の分配金も、この設定を変える必要がありますか
いいえ。投資信託(非上場)の分配金は証券口座で受け取る仕組みになっているため、この4方式の設定とは別です。ただしETFやREITは上場しているので、株式と同じくこの設定の対象になります。NISAでETFの分配金を非課税で受け取りたい場合は、株式数比例配分方式が必要です。
Q4. 単元未満株(ミニ株)の配当も証券口座に入りますか
株式数比例配分方式であれば、単元未満株の配当も保有株数に応じて証券口座へ入金されるのが一般的です。ただしサービスの形態によって取り扱いが異なる場合があります。単元未満株そのものの仕組みは単元未満株(ミニ株)とは?1株から買える仕組みと、使いどころ・注意点を整理で扱っています。
Q5. 株主優待の受け取りにも影響しますか
優待は株主名簿の記載に基づいて発行会社から送られるため、配当金の受け取り方法そのものでは変わりません。ただし登録住所が古いままだと届かないことがあります。設定を見直すときに、住所の登録内容もあわせて確認しておくとよいでしょう。
相談先まとめ
配当や証券口座に関するトラブル、不審な連絡を受けたときの相談は、次の窓口が使えます。
- 消費者ホットライン(188):最寄りの消費生活センターにつながります
- 警察相談専用電話(#9110):詐欺被害の疑いがあるとき
- 法テラス:法的手続きの案内・弁護士費用の立替相談
- 日本弁護士連合会:各地の弁護士会の相談窓口
- 金融庁 金融サービス利用者相談室:金融商品取引業者に関する相談・無登録業者の確認
山崎から一言
配当金の受け取り方法は、証券口座を開いた日に一度だけ聞かれて、その後は誰も教えてくれない項目です。山崎正義が300万円を失ったときも、大きな判断を誤ったというより、確かめずに進めた小さな前提が積み重なっていました。非課税のつもりで持っていた株から、毎年2割ずつ静かに引かれている——そういう損は、通帳にも損益にも「失敗」として出てきません。今日いちど、口座の設定画面を開いてみてください。5分で終わって、以後ずっと効きます。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。配当金の受け取り方法の名称・手続き・反映までの日数は証券会社ごとに異なり、税率や非課税制度の取り扱いも変更されることがあるため、最新の内容は各証券会社・国税庁・金融庁の公式情報でご確認ください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。