※本記事にはプロモーション(広告)が含まれています。
「副業で使ったスマホ代や自宅の家賃は、経費にしていいのだろうか」「パソコンを買ったら全額経費になるのか」——副業の確定申告を前にした方から、いちばん多く受ける質問のひとつです。結論から言うと、副業の経費として認められるのは「その副業の収入を得るために必要だった支出」だけで、私生活と兼用している支出は、業務に使った部分を合理的な基準で分けられる場合に限って経費にできます。「副業に少しでも関係があれば全額経費」という考え方は通りません。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。高額な副業スクールや情報商材の勧誘では「受講料は経費になるから実質タダ」という言葉がよく使われます。経費の考え方を知っておくと、こうした誘い文句にも冷静に向き合えます。いま届いている副業の勧誘に不安がある方は、山崎の副業相談室(LINE・無料)に案件名を送ってもらえれば、記事より早く直接お答えできます。
この記事でわかること
- 副業の経費になる支出・ならない支出を分ける基本の考え方
- スマホ代・自宅の家賃・電気代など「私生活と兼用の支出」を按分するときの基準
- パソコンなど高い買い物が「一度に経費にならない」理由と金額の目安
- 副業スクール・情報商材の受講料が経費になるかどうかの考え方
- 経費を記録・保存するときの最低限のルール
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

結論|経費になるかは「その副業の収入のために必要だったか」で決まる
所得税の計算では、収入から「必要経費」を差し引いた金額が所得になります。国税庁は必要経費を、収入を得るために直接必要な費用や、その業務について生じた費用と説明しています(国税庁 No.2210 必要経費の知識)。副業の所得が「事業所得」でも「雑所得」でも、この考え方は同じです。
判断に迷ったときは、次の3つの問いに順番に答えてみてください。
| 確認する問い | 「はい」なら | 「いいえ」なら |
|---|---|---|
| ① その支出は、副業をしていなければ発生しなかったか | 全額が経費の候補(②へ) | 私生活との兼用。業務部分を分けられるか(③へ) |
| ② 副業の収入との関係を、第三者に説明できるか | 経費にできる可能性が高い | 経費にするのは避ける |
| ③ 業務に使った割合を、記録や根拠で示せるか | 業務部分だけを経費にできる | 経費にしない(全額が私的な支出の扱い) |
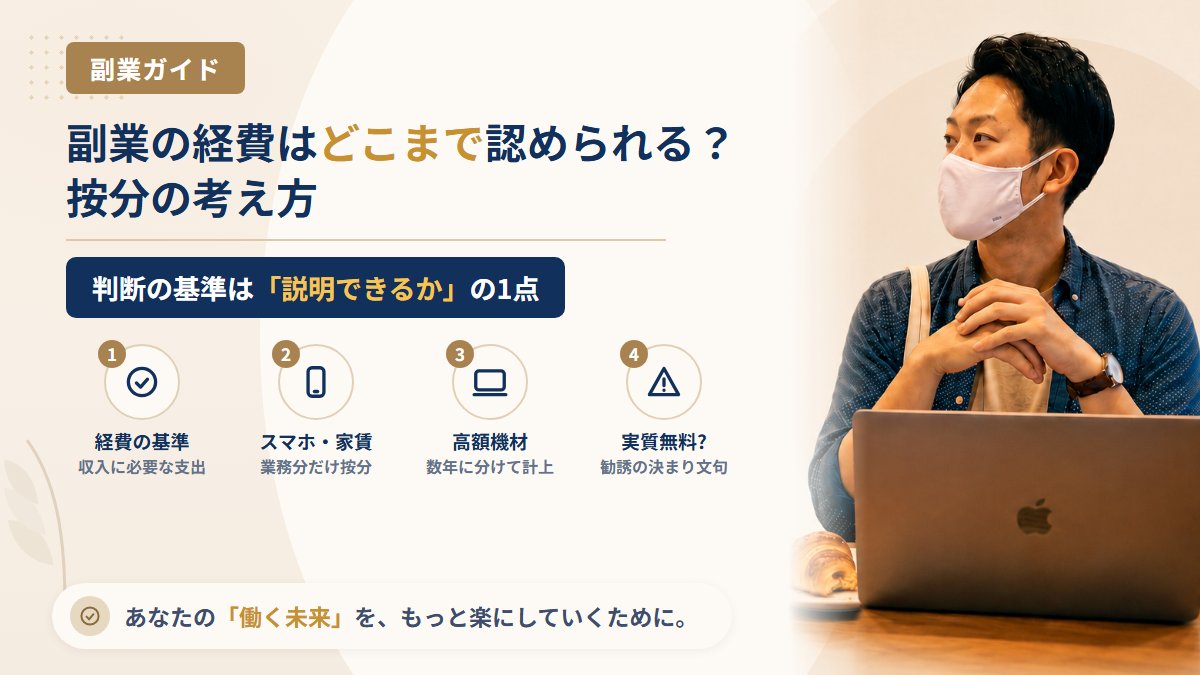
ポイントは「説明できるか」です。税務署から問われたときに、領収書と記録で筋道を示せない支出は、たとえ本人の感覚では副業のためでも経費として認められにくくなります。
副業で経費にしやすい支出・しにくい支出の一覧
よく質問を受ける支出を、経費にしやすい順に並べました。あくまで一般的な目安で、実際の扱いは副業の内容と使い方によって変わります。
| 支出の例 | 扱いの目安 | 注意点 |
|---|---|---|
| クラウドソーシング・フリマアプリの手数料 | 経費にしやすい | 報酬から差し引かれている場合も、差し引き前の金額を収入に計上し手数料を経費にする考え方が基本 |
| 物販の仕入れ代・送料・梱包材 | 経費にしやすい | 年末に売れ残った在庫は、その年の経費にならない部分がある(棚卸し) |
| 副業専用のソフト・サーバー・ドメイン代 | 経費にしやすい | 私用のサブスクと混ざらないよう、支払い用のカードを分けると楽 |
| スマホ代・インターネット回線代 | 按分すれば経費にできる | 業務で使った割合の根拠を残す |
| 自宅の家賃・電気代 | 按分すれば経費にできる | 持ち家のローン返済額そのものは経費にならない |
| パソコン・カメラなど高額な機材 | 金額によって数年に分けて経費にする | 次の見出しで解説 |
| 書籍・セミナー代 | 副業の内容に直接関係すれば経費にできる | 一般教養や「稼ぎ方」全般の勉強は説明しにくい |
| 打ち合わせのカフェ代・交通費 | 取引先との業務なら経費にできる | 一人で作業しただけのカフェ代は私的な支出と見られやすい |
| 自分の食事代・スーツ・散髪代 | 原則として経費にならない | 私生活でも必要な支出のため |
| 所得税・住民税・罰金 | 経費にならない | 税金の支払いは経費に入れない |
スマホ代・家賃は「按分」で業務の部分だけを経費にする
私生活と副業の両方に使う支出を「家事関連費」と呼びます。国税庁の通達では、業務の遂行上必要な部分が主(50%超)であるかで判定するとしたうえで、50%以下であっても、必要な部分を明らかに区分できる場合はその部分を経費に算入してよいとしています(所得税基本通達45-2)。つまり、会社員の副業のように業務で使う割合が小さくても、根拠を示して分けられれば経費にする余地があります。
按分の基準の例
| 支出 | 按分の基準として使われる例 | 残しておきたい根拠 |
|---|---|---|
| スマホ代 | 1日の使用時間のうち業務に使った時間の割合 | 作業時間のメモ、業務用アプリの利用時間の画面など |
| インターネット回線 | 週の利用時間のうち副業の作業時間の割合 | 作業記録(開始・終了時刻) |
| 自宅の家賃 | 家全体の床面積のうち作業スペースの割合(+使用時間を加味することもある) | 間取り図、作業スペースの面積の計算 |
| 電気代 | 作業に使う部屋・時間の割合 | 作業時間の記録、部屋の割合の計算 |
計算してみる(スマホ代の例)
たとえば月の通信料が6,000円で、1日のスマホ利用が平均4時間、そのうち1時間を副業(クライアントとの連絡や作業)に使っている場合、業務割合は25%です。月1,500円、年間18,000円を経費にする、という計算になります。
ここで注意したいのは、「なんとなく50%」のように根拠のない割合を置かないことです。副業を始めたばかりで作業時間が週数時間しかないのに、家賃の半分を経費にしていれば、説明がつきません。割合は控えめに見積もり、根拠のメモを残しておくほうが、後から問われたときに困りません。
パソコンなど高い買い物は「一度に経費にならない」ことがある
何年も使う機材は「減価償却資産」として扱われ、購入した年に全額を経費にできない場合があります。金額の区切りは次のとおりです(業務で使う割合がある場合は、さらに按分します)。
| 取得価額 | 経費にする方法 | 補足 |
|---|---|---|
| 10万円未満 | 使い始めた年に全額を経費にできる | 少額の減価償却資産 |
| 10万円以上20万円未満 | 通常の減価償却のほか、3年で均等に経費にする方法(一括償却資産)も選べる | 白色申告でも使える |
| 一定額未満(青色申告の特例) | 青色申告をしている事業者は、一定の条件で使い始めた年に全額を経費にできる特例がある | 令和8年度税制改正で、2026年4月以降の取得分は対象が40万円未満に引き上げられ、年間合計300万円までの上限あり。適用条件は国税庁で最新情報を確認 |
| 上記以外 | 耐用年数に応じて数年に分けて経費にする | パソコンの耐用年数は一般に4年 |
ここで会社員の副業で見落とされやすいのが、青色申告は事業所得(や不動産所得など)がある人の制度で、副業の所得が雑所得に当たる場合は使えないという点です。「青色申告の特例で30万円のパソコンを全額経費に」という話は、副業が事業所得として認められることが前提になります。開業届と青色申告の関係は副業の開業届は出すべき?出さない場合との違いを判断基準つきで整理で詳しく書いています。
副業スクール・情報商材の受講料は経費になるのか
当サイトに届く相談で特に多いのが、「数十万円の副業スクールに申し込んだが、経費になると言われた」というものです。考え方を整理しておきます。
- すでに行っている副業に直接役立つ講座(例: Webライターとして受注している人が、受注分野の専門講座を受ける)は、経費として説明しやすい
- まだ収入のない段階で「稼ぎ方」全般を学ぶ講座は、どの収入のための支出なのかを説明しにくく、経費として認められない可能性がある
- 経費にできても、支払ったお金が戻るわけではない。所得税・住民税が支出額の一部だけ軽くなるにすぎない
最後の点がいちばん大切です。仮に30万円の受講料をすべて経費にできたとしても、税率が所得税・住民税あわせて20%程度の人なら、軽くなる税金は6万円前後です。残りの24万円は自分の負担のままです。「経費になるから実質無料」という説明は、税金の仕組みとして成り立ちません。山崎正義が300万円の被害を受けた頃から、この言い回しは高額契約を後押しする決まり文句として使われています。
また、所得税の計算上、副業が雑所得の場合、経費が収入を上回って赤字になっても、その赤字を給与所得と相殺することはできません。「副業の赤字で本業の税金が戻る」という勧誘も、雑所得に当たる副業では当てはまらない点を覚えておいてください。
経費を記録・保存するときの最低限のルール
経費は「使ったこと」より「記録が残っていること」で認められます。副業の規模が小さいうちから、次の4点だけは習慣にしておくと安心です。
| やること | 具体的な方法 |
|---|---|
| 領収書・レシートを残す | 紙はスキャンかスマホで撮影し、月ごとのフォルダにまとめる。ネットで受け取った請求書・領収書は電子データのまま保存する |
| 支払い手段を分ける | 副業用のクレジットカードや口座を1つ決め、私用の支出と混ぜない |
| 按分の根拠をメモする | スマホ・家賃などの割合と、その計算方法を年に1回書き残す |
| 保存期間を守る | 帳簿や領収書は申告後も一定期間(原則5〜7年)保存が必要。捨てずに残す |
取引が増えてきたら、会計ソフトで銀行口座やカードの明細を取り込むと、仕訳の手間がかなり減ります。副業の確定申告で使われている主な会計ソフトの違いは、副業の確定申告が楽になる会計ソフト比較にまとめています。
当サイトでは、確定申告の流れに沿って入力できる会計ソフトの一例として、freee会計を紹介しています。無料で試せる期間がありますが、機能と料金プランは変わることがあるため、申し込み前に公式サイトで確認してください。


経費を入れると「20万円ルール」の判定も変わる
給与を1か所から受け取り年末調整を受けている会社員は、副業の所得が年20万円以下なら所得税の確定申告が不要とされています。ここでいう「所得」は収入から経費を引いた後の金額です。たとえば副業の収入が30万円でも、経費が12万円なら所得は18万円です。
ただし、所得税の申告が不要でも、住民税の申告は別に必要です。また、経費を多めに見積もって20万円以下に収めるのは、後で否認されれば申告漏れになります。20万円ルールの正確な意味は副業の確定申告入門|「20万円ルール」の正しい意味と住民税の申告で、住民税の申告と会社への伝わり方は住民税を普通徴収にしても副業が会社にバレる5つのケースで整理しています。
申告前のセルフチェック
| チェック項目 | 確認 |
|---|---|
| 経費に入れた支出は、すべて領収書・明細が残っている | □ |
| 私用と兼用の支出は、業務の割合だけを入れている | □ |
| 按分の割合に、作業時間や面積などの根拠がある | □ |
| 10万円以上の機材を、購入年に全額入れていない(特例の条件を満たす場合を除く) | □ |
| 食事代・衣服代・税金など、私的な支出が混ざっていない | □ |
| スクール・教材代は、どの副業収入のための支出か説明できる | □ |
よくある質問
Q1. 副業の収入がまだゼロでも、準備でかかった費用は経費になりますか?
収入を得るための準備であることが説明できれば、翌年以降の収入に対応する経費(開業費など)として扱える場合があります。ただし、実際に副業を始めなかった場合や、何のための支出か曖昧な場合は認められにくくなります。金額が大きいときは税務署や税理士に確認してください。
Q2. 家族名義のスマホや、家族が借りている部屋の家賃も経費にできますか?
原則として、自分が負担している支出が対象です。名義が家族でも、実際に自分が支払っていることを示せる場合は認められる余地がありますが、判断が分かれやすい部分です。支払いの記録を残し、迷う場合は税務署に相談してください。
Q3. 領収書をなくしてしまった支出はどうすればいいですか?
カードの利用明細や銀行の振込記録など、支払ったことと内容がわかる記録があれば、それを残しておきます。記録が何も残っていない支出は、経費として説明するのが難しくなります。
Q4. 「経費にすれば税金がゼロになる」と言われて副業の契約を勧められました。
経費は税金を計算する前の所得を減らすもので、支払ったお金が戻ってくるわけではありません。また、経費として認められるかは税務上の判断で、勧誘する側が保証できるものではありません。契約を急かされている場合は、署名する前に下の相談先に相談してください。
相談先まとめ
| 相談先 | こんなときに |
|---|---|
| 税務署(電話相談センター) | 経費になるかどうか、申告の方法を確認したい |
| 消費者ホットライン(188) | 「経費になるから実質無料」と勧められて高額な契約をしてしまった |
| 警察相談専用電話(#9110) | 勧誘で脅された、金銭を要求されている |
| 法テラス(0570-078374) | 返金や解約について弁護士への相談を検討したい |
| 日本弁護士連合会・各地の弁護士会 | 契約の有効性など、具体的な法的判断が必要 |
※本記事は2026年9月時点の公開情報(国税庁のタックスアンサー・所得税基本通達・令和8年度税制改正の大綱など)をもとにした一般的な解説で、個別の税務判断ではありません。実際に経費として認められるかは、副業の内容と支出の実態によって異なります。判断に迷う場合は、税務署または税理士に確認してください。
山崎から一言
副業歴8年のなかで身にしみているのは、経費は「増やす工夫」より「説明できる形で残す工夫」のほうがずっと大事だということです。控えめな割合で、記録をきちんと残しておけば、申告のたびに悩む時間が減ります。そして「経費になるから実質タダ」という言葉を聞いたら、一度立ち止まってください。税金が少し軽くなることはあっても、払ったお金の大半は自分の財布から出ていきます。急がなくていいので、まずは今年の支払いを1か所にまとめるところから始めてみてください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。