※本記事にはプロモーション(広告)が含まれています。
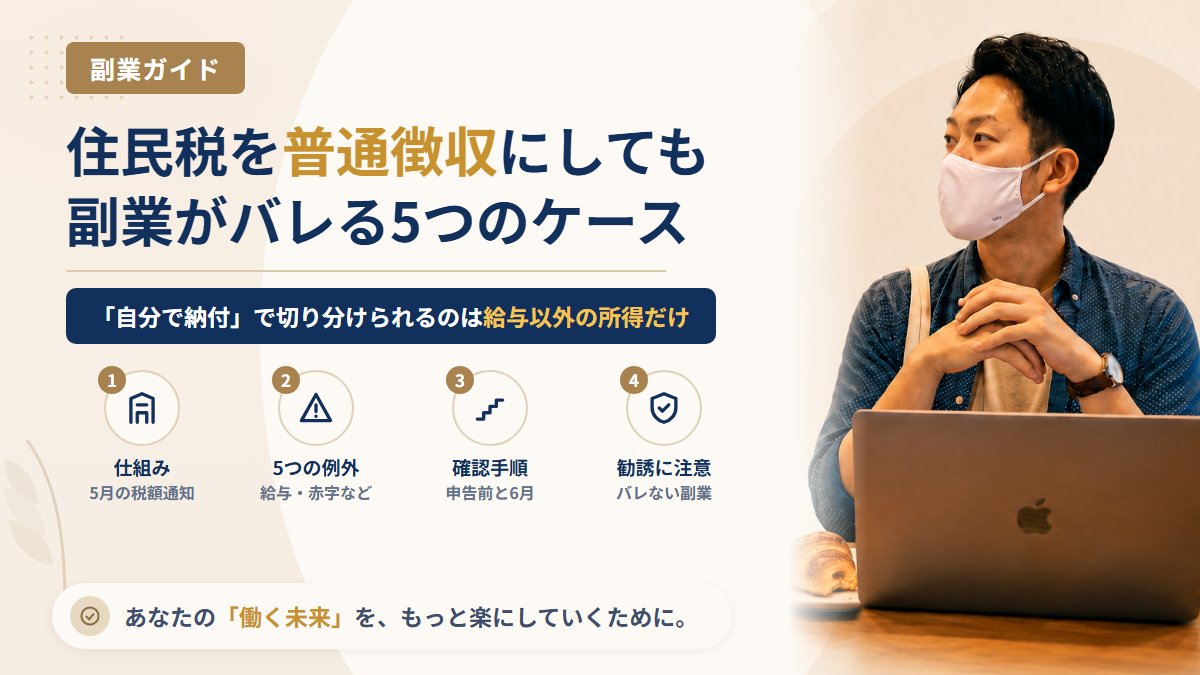
「確定申告で住民税を『自分で納付(普通徴収)』にしておけば、副業は会社に知られない」——この説明はよく見かけますが、半分だけ正しい話です。結論から言うと、普通徴収で切り分けられるのは「給与・公的年金等以外の所得」にかかる住民税だけです。副業がアルバイトなどの給与だった場合、副業が赤字だった場合、申告書のチェックを忘れた場合などは、普通徴収を選んだつもりでも本業の給与からまとめて天引きされ、会社が「住民税が高い」と気づくきっかけになり得ます。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。怪しい副業の広告には「会社にバレない」「確定申告も不要」といった言葉がよく並びます。税金の仕組みを知っておくことは、自分を守るだけでなく、そうした甘い言葉を見抜く力にもなります。いま届いている副業の勧誘に不安がある方は、山崎の副業相談室(LINE・無料)に案件名を送ってもらえれば、記事より早く直接お答えできます。
この記事でわかること
- 住民税から副業が会社に知られる仕組みと、1年のうち「どのタイミング」で差が出るか
- 普通徴収(自分で納付)を選んでも本業の給与から天引きされてしまう5つのケース
- 副業がアルバイト(給与)の場合に、多くの自治体で扱いが変わりつつある点
- 申告前と6月の給与明細で確認する手順
- 「会社にバレない副業」とうたう勧誘をどう見るか
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

結論|「自分で納付」で切り分けられる所得は限られている
まず全体像を表にまとめます。副業の所得の種類と状況によって、住民税が本業の給与から天引きされるかどうかが変わります。
| 副業の所得・状況 | 「自分で納付」を選んだ場合 | 会社に知られる可能性 |
|---|---|---|
| 業務委託・フリマ・アフィリエイトなど(雑所得・事業所得)で黒字 | 副業分は普通徴収にできるのが原則 | 住民税の経路からは低い |
| アルバイト・パートなど(給与所得) | 多くの自治体で、給与分はすべて本業から特別徴収に統一(時期は自治体により令和8年度または令和9年度から) | 高い |
| 事業所得・不動産所得が赤字で、給与と損益通算した | 分けられず、すべて特別徴収 | 高い(住民税が逆に下がる) |
| 申告書で徴収方法の欄にチェックしていない/住民税の申告をしていない | 選んでいないので特別徴収、または後から通知 | 高い |
| 副業先でも社会保険の加入条件を満たした | 住民税とは別の手続きで両方の会社に通知が届く | 高い |
つまり、普通徴収が「効く」のは、業務委託やネット販売などで黒字の所得があり、申告書で正しく選択した場合に限られます。表の2行目以降に当てはまる人は、「普通徴収にしたから大丈夫」とは言えません。以下、1つずつ理由を見ていきます。
そもそも住民税で副業が会社に知られる仕組み
会社員の住民税は、原則として毎月の給与から天引きされます。これを「特別徴収」といいます。前年の所得をもとに市区町村が税額を計算し、会社に通知して、会社が6月から翌年5月まで12回に分けて天引きする流れです。
| 時期 | 起きること | 副業との関係 |
|---|---|---|
| 1月〜12月 | 本業と副業で所得が発生 | この1年分が翌年度の住民税の対象 |
| 翌年1月末まで | 会社が市区町村へ給与支払報告書を提出 | 本業の給与額が市区町村に伝わる |
| 翌年2月〜3月 | 確定申告・住民税の申告 | 副業の所得と、住民税の徴収方法を申告する |
| 翌年5月 | 市区町村が会社へ特別徴収の税額を通知 | 副業分が合算されていると、税額が給与の水準より高くなる |
| 翌年6月〜 | 給与からの天引きが始まる | 給与明細の住民税額で自分でも確認できる |
会社の給与担当者は、社員の給与額をおおよそ把握しています。そのため、給与の水準に比べて住民税の天引き額が不自然に大きいと「給与以外に所得があるのでは」と気づくきっかけになります。副業が会社に知られる経路としてよく挙げられるのは、この「金額のずれ」です。
なお、自治体の案内では、会社に届く通知書は圧着式などで本人分の内訳が見えないよう配慮されているとされています。ただし、会社は天引きする金額そのものは必ず知ることになるので、金額のずれという経路は残ります。
副業分を普通徴収にすると、副業にかかる住民税の納付書が自宅に届き、自分で納めることになります。会社に通知される金額は本業の給与分だけになるので、金額のずれが生じにくくなる、というのが「普通徴収にすればバレにくい」と言われる理由です。20万円ルールや住民税の申告の基本は、副業の確定申告入門|「20万円ルール」の正しい意味と住民税の申告で整理しています。
普通徴収にしても本業から天引きされる5つのケース
ケース①:副業がアルバイト・パートなどの「給与」
もっとも誤解が多いのがこのケースです。確定申告書の第二表にある選択欄は「給与、公的年金等以外の所得に係る住民税の徴収方法」です。コンビニや飲食店のアルバイトのように、副業先から給与として受け取っている場合は、この欄の対象外です。
これまでは、副業分の給与について本人の希望で普通徴収を認める自治体もありました。しかし、地方税法で給与所得にかかる住民税は特別徴収とする旨が定められていることを理由に、複数の勤務先の給与をすべて合算し、主たる勤務先からまとめて特別徴収する扱いへ統一する自治体が増えています。たとえば東京都中野区は令和8年度(2025年中の所得が対象)から、大阪府門真市は令和9年度(2026年中の所得が対象)から、この扱いにすると案内しています(2026年9月時点の各自治体の公式ページによる)。
開始時期は自治体によって違うので、お住まいの市区町村のホームページで「給与が複数ある場合の住民税の徴収方法」を確認してください。副業がアルバイトの場合は、「住民税の経路で本業の会社に金額のずれが伝わる」前提で考えたほうが安全です。
ケース②:副業が赤字で、給与と損益通算した
事業所得や不動産所得の赤字は、給与所得と損益通算できます。その結果、合計の所得が減り、住民税は「給与だけの場合より低く」なります。この場合、副業分だけを切り分けて普通徴収にすることはできず、自治体の案内でも「自分で納付」を選んでもすべて特別徴収になるとされています。
住民税が高くなるのではなく低くなるため見落としがちですが、給与担当者から見れば「給与の水準より住民税が安い」という別のずれになります。なお、副業の所得が雑所得の場合、赤字を給与と損益通算することはできません。雑所得と事業所得の違いは、副業の開業届は出すべき?出さない場合との違いでも触れています。
ケース③:申告書のチェック漏れ・住民税の申告漏れ
確定申告書の第二表「住民税・事業税に関する事項」には、徴収方法として「特別徴収」か「自分で納付」かを選ぶ欄があります。ここにチェックを入れなければ、普通徴収を選んだことになりません。会計ソフトや国税庁の確定申告書等作成コーナーを使う場合も、入力画面で選択する項目があるので見落とさないようにしてください。
また、副業の所得が20万円以下で確定申告が不要な人でも、住民税の申告は別に必要です。住民税の申告をしていないと、あとから市区町村の調査で所得が判明し、税額の変更通知が会社に届くこともあり得ます。「申告しなければ知られない」は、仕組みとして成り立ちません。
ケース④:控除によって副業分の税額が出ない
意外なのがこのケースです。自治体の案内では、各種控除が所得を上回る場合や、ふるさと納税などの税額控除が副業による住民税の増加分を超える場合は、「自分で納付」を選択しても特別徴収になるとされています。副業分として切り分ける税額がそもそも残らないためです。
この場合、会社に通知される金額は「給与だけのときより控除の分だけ低い」ことが多く、ふるさと納税をしている社員は珍しくないため、ずれとして目立つかどうかは状況によります。扱いの細部は自治体によって異なるので、該当しそうな場合は申告前に市区町村の住民税担当へ確認してください。
ケース⑤:副業先でも社会保険に加入した
これは住民税ではなく社会保険の話ですが、「普通徴収にしたのに知られた」と言われる経路の1つなので並べておきます。副業先でも健康保険・厚生年金の加入条件を満たすと、本人が年金事務所へ「二以上事業所勤務届」を出し、両方の給与を合算して保険料が決まります。保険料や標準報酬の決定通知は両方の会社に届くため、住民税の徴収方法とは関係なく副業先の存在が本業の会社に伝わります。
加入条件や扶養への影響は、副業で社会保険料は上がる?本業の扶養と「二以上事業所勤務」を整理で詳しく説明しています。
住民税以外で副業が知られる経路
住民税の対策だけを完璧にしても、実際には次のような経路で知られることがあります。税金の手続きより、こちらのほうが防ぎにくいと山崎正義は考えています。
| 経路 | 具体例 | 考え方 |
|---|---|---|
| 人づて | 同僚に話した、副業先で知人に会った | よく挙げられる経路。話が広がる先を自分では選べない |
| SNS・発信 | 実名や顔写真、勤務先が推測できる投稿 | ブログ・動画の副業は特に注意 |
| 取引先・業界の重なり | 本業の顧客や同業他社から仕事を受けた | 競業避止や秘密保持の規定に触れるおそれもある |
| 体調・勤務態度 | 寝不足で本業のミスが増えた | 就業規則の「本業に支障」に当たり得る |
| マイナンバー | 「マイナンバーで会社にバレる」という噂 | マイナンバーから会社が社員の副業収入を調べられる仕組みではない。知られる経路は従来どおり住民税の金額など |
業務委託で副業を受けるときに、秘密保持や競業避止の条項が本業とぶつからないかは、副業の業務委託契約書はどこを見る?サイン前に確認する9か所のチェックリストで確認できます。
申告前と6月に確認する5つの手順
住民税の扱いで後悔しないために、次の順番で確認してください。手順3だけは自治体によって答えが違うので、迷ったら電話で確認するのが確実です。
| 手順 | 確認すること | 確認先 |
|---|---|---|
| 1 | 副業の収入が給与か、それ以外(雑所得・事業所得など)か | 源泉徴収票が届いたか、契約書・支払明細の名目 |
| 2 | 副業の所得が黒字か赤字か(収入から経費を引いた額) | 売上と経費の記録 |
| 3 | お住まいの自治体で、複数の給与・控除がある場合の徴収方法の扱い | 市区町村のホームページ・住民税担当 |
| 4 | 確定申告書第二表(または住民税申告書)で「自分で納付」を選んだか | 提出前の申告書・控え |
| 5 | 6月の給与明細の住民税額と、自宅に届く納付書の有無 | 給与明細・郵便物 |
手順5で、給与明細の住民税額が想定より高く、自宅に副業分の納付書が届いていない場合は、選択が反映されていない可能性があります。6月の天引きが始まる前後で気づけば、市区町村の住民税担当に相談できます。
手順1〜2の「売上と経費の記録」は、手書きや表計算でも構いませんが、確定申告の時期にまとめて集計しようとすると抜けが出やすくなります。会計ソフトを使うと、申告書の作成画面で住民税の徴収方法を選ぶところまで一続きで進められます。ソフトの選び方は副業の確定申告が楽になる会計ソフト比較で整理しました。本文で紹介しているfreee会計の公式ページは次のバナーからご覧いただけます。


山崎の見解|「隠す」より「就業規則を読む」が先
ここまで仕組みを説明してきましたが、山崎正義の考えははっきりしています。住民税の手続きは「副業を隠す技術」ではなく、「正しく申告する手続き」として理解してください。
副業を許可制にしている会社は珍しくありません。許可制の会社で無申請のまま副業をしていた場合、知られたときに問題になるのは住民税の金額ではなく「規定を守らなかったこと」です。一方、許可を得ていれば、住民税が特別徴収で合算されても何も困りません。隠すための工夫に時間を使うより、就業規則の副業に関する条文を読み、必要なら申請するほうが、長い目で見て本業も副業も守れます。会社員が副業と就業規則の関係をどう確認するかは、投資を題材にした株式投資は副業になる?就業規則・住民税・インサイダーの3点で会社員が確認することが参考になります。
「会社にバレない副業」とうたう勧誘に注意
SNS広告やDMで届く副業の勧誘には、「会社にバレない」「確定申告不要」「税金がかからない」といった言葉が並ぶことがあります。ここまで読んでいただいた通り、所得の種類や金額によって扱いは変わり、誰にでも当てはまる「バレない方法」は仕組みとして存在しません。
山崎正義がこれまで調査してきた案件でも、「会社に知られたくない」という気持ちにつけ込み、相談しにくい状況を作ってから高額な教材やサポート契約へ誘導する流れは繰り返し見られます。税金の話を曖昧にしたまま「バレないから大丈夫」と言い切る相手は、それだけで慎重に見てください。見分け方は副業詐欺の見分け方7つのチェックポイント、安全に始められる副業の探し方は安全な副業の探し方にまとめています。
そもそも会社の就業規則で副業がどう扱われているかは、副業禁止の就業規則でも処分されるのはどんなとき?許可制・届出制の違いと申請の書き方で条文の型ごとに整理しています。
よくある質問
Q1. 副業の所得が20万円以下なら、住民税で知られることはありませんか?
20万円以下で所得税の確定申告が不要な場合でも、住民税の申告は必要です。住民税の申告をするときに徴収方法を選べる所得であれば普通徴収を選べますが、申告自体をしないと、あとから所得が判明して税額が変わる可能性があります。「20万円以下だから何もしなくていい」とは考えないでください。
Q2. アルバイトの副業でも、確定申告書で「自分で納付」を選べば普通徴収になりますか?
選択欄は給与・公的年金等以外の所得が対象です。副業分の給与の扱いは自治体によって違い、給与はすべて主たる勤務先から特別徴収に統一する自治体が増えています。お住まいの市区町村の案内を確認してください。
Q3. 普通徴収を選んだのに、給与明細の住民税が上がっていました。どうすればいいですか?
まず、この記事の5つのケースに当てはまらないかを確認してください。当てはまらない場合は、申告書の控えを用意して、市区町村の住民税担当に問い合わせるのが確実です。選択が反映されていなかった場合の対応は自治体によって異なります。
Q4. マイナンバーを副業先に提出すると、本業の会社に知られますか?
マイナンバーを提出したことで、本業の会社が副業先や副業の収入を調べられるようになるわけではありません。ただし、住民税の金額や社会保険の手続きなど、従来からある経路は変わらず残ります。
Q5. 副業が禁止の会社です。普通徴収にすれば問題ありませんか?
住民税の徴収方法は税金の納め方の話で、就業規則に違反していないかとは別の問題です。副業を始める前に、就業規則の条文と、許可制・届出制の有無を確認してください。「禁止」とあっても、どこまでが対象かは会社によって書き方が違います。
免責と、困ったときの相談先
本記事は、2026年9月時点で公開されている国税庁・各自治体の案内をもとに、副業と住民税の一般的な仕組みを整理したものです。個別の税額や徴収方法の扱いは、所得の内容とお住まいの自治体によって異なります。申告内容の判断は、税務署・市区町村の住民税担当・税理士にご確認ください。
| 相談したいこと | 相談先 |
|---|---|
| 住民税の徴収方法・税額 | お住まいの市区町村の住民税担当 |
| 確定申告・所得の区分 | 税務署(国税庁の電話相談センター) |
| 副業の勧誘・契約トラブル | 消費者ホットライン(188) |
| 詐欺被害が疑われる場合 | 警察相談専用電話(#9110) |
| 法的な対応を検討したい | 法テラス/日本弁護士連合会(各地の弁護士会) |
山崎から一言
「会社に知られたらどうしよう」という不安は、副業を始める人のほとんどが通る道です。ただ、その不安を消す一番確実な方法は、手続きの抜け道を探すことではなく、規定を確認して堂々と始められる状態を作ることだと山崎は思っています。住民税の仕組みは、そのための基礎知識として押さえておいてください。焦らず、正しい順番で進めていきましょう。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。