※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。「証券会社のアプリに信用取引の申込ボタンがあるけれど、何が変わるのか分からない」という方は、山崎の副業相談室(LINE・無料)にも質問を送っていただければ、仕組みの読み方の部分はお手伝いできます。
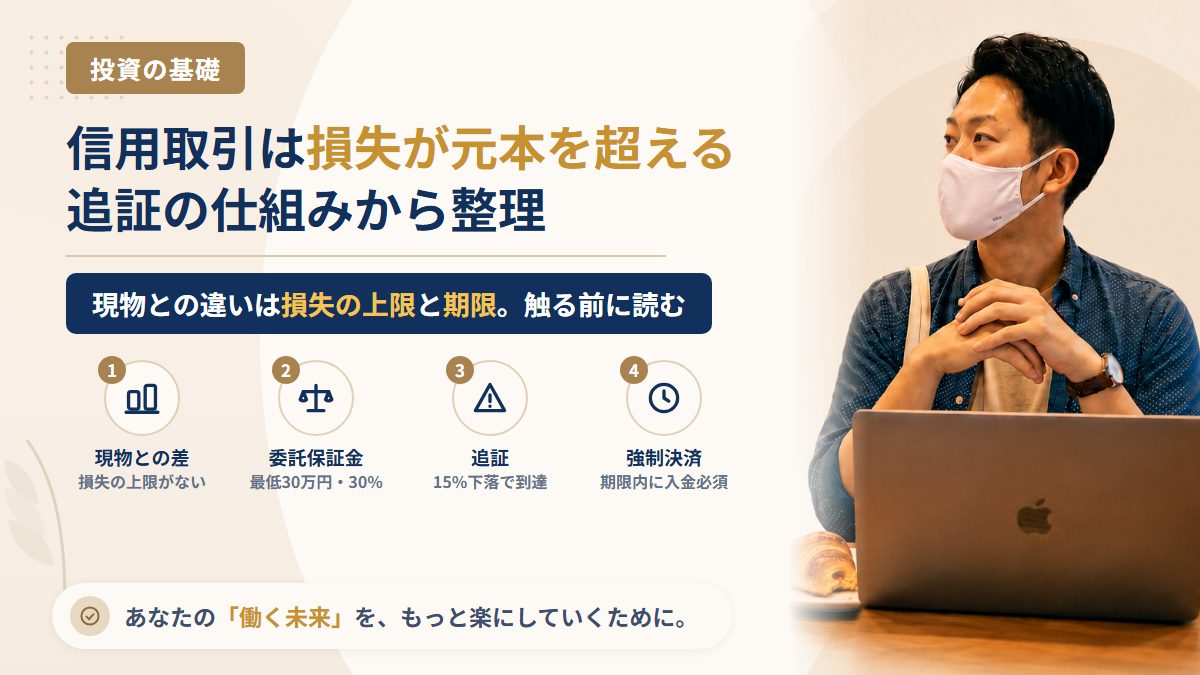
先に結論を書きます。信用取引は、証券会社にお金や株を預けて(担保に入れて)、その何倍かの金額の売買をさせてもらう仕組みです。現物取引といちばん違うのは、損失が「預けたお金の範囲」で止まらないこと。相場が想定と逆に動くと、追加の入金(追証)を求められ、期限までに入金できなければ持っているポジションを強制的に決済されます。
山崎正義は、副業詐欺で負った借金を早く返そうとして、投資で一発逆転を狙い、さらに300万円を失った経験があります。そのときに手を出していたのが、まさに「少ない資金で大きく動かせる」タイプの取引でした。使ってはいけない道具だとは言いません。ただ、損失の出方を先に理解していない状態で触るものではありません。この記事では、①現物取引との違い ②委託保証金と維持率の計算 ③追証が出るまでの流れ ④コスト ⑤触る前のセルフチェック、の順に整理します。
結論:借りて売買するから、損失が元本を超えることがある
信用取引の要点は、次の3つに集約されます。
- 担保(委託保証金)を預けて、その約3倍程度までの売買ができる。自己資金以上の金額を動かせるぶん、利益も損失も同じ倍率で拡大します
- 「売り」から入れる。株を借りて先に売り、あとで買い戻す取引(信用売り・空売り)ができます。ただし株価に上限はないため、売りの損失は理論上は青天井です
- 返済期限とコストがある。制度信用取引には原則6か月の期限があり、保有している間は金利や貸株料がかかり続けます
現物取引では、10万円で買った株が0円になっても損失は10万円です。信用取引では、30万円の担保で90万円分を買い、その株が半値になれば45万円の損失になり、担保を超えた15万円は自分の借金として残ります。この一点が、初心者が最初に知っておくべき差です。株式投資の全体の流れから確認したい方は、株式投資の始め方ロードマップ|口座開設から税金・詐欺対策まで5ステップで整理を先に読むと、信用取引がどの段階の話なのかがはっきりします。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

現物取引と信用取引の違い|5つの項目で比べる
| 項目 | 現物取引 | 信用取引 |
|---|---|---|
| 使うお金 | 自分の資金の範囲内 | 委託保証金を担保に、その約3倍程度まで |
| 損失の上限 | 投じた金額まで(0円が下限) | 預けたお金を超えることがある |
| 取引の向き | 買いのみ | 買い・売り(空売り)の両方 |
| 保有コスト | 原則なし | 金利・貸株料・管理費など、保有日数に応じて発生 |
| 期限 | なし(何年でも持てる) | 制度信用は原則6か月。一般信用は証券会社の定めによる |
注文の出し方そのもの(成行・指値)は現物と変わりません。違うのは「自分のお金で買っているのか、借りて買っているのか」という一点です。注文方法の基本から確認したい方は株の注文方法の基本|成行注文と指値注文の使い分けをやさしく解説をどうぞ。
制度信用と一般信用の違い
信用取引には2つの種類があり、口座の画面でもどちらかを選ぶ形になっています。
| 制度信用取引 | 一般信用取引 | |
|---|---|---|
| ルールを決める主体 | 証券取引所 | 証券会社と投資家の相対契約 |
| 対象銘柄 | 取引所が選定した銘柄に限られる | 証券会社が定める範囲 |
| 返済期限 | 原則6か月 | 無期限・短期など証券会社ごとに異なる |
| 逆日歩(品貸料) | 発生することがある | 原則として発生しない |
制度信用の空売りで注意したいのが逆日歩です。売り注文が多く、貸し出す株が足りなくなると、株を調達するための費用が売り方に請求されます。これは事後に決まる費用で、いくらになるかを注文時点で確定できません。想定していなかった金額が差し引かれるのは、ここが原因であることが多いです。
追証が発生する仕組み|委託保証金維持率の計算
信用取引でいちばん理解が必要なのが、この部分です。順番に見ていきます。
1. 入口のルール:最低30万円・約定代金の30%以上
信用取引を始めるには、委託保証金として最低30万円を預ける必要があります。また、建てられる金額は保証金に対して決まっており、約定代金の30%以上の保証金が必要というのが法令・取引所規則上の最低ラインです。保証金率30%なら、30万円の担保でおよそ100万円分の売買ができる計算になります(実際の必要率は証券会社が上乗せしている場合があります)。
2. 建てたあとのルール:維持率を下回ると追証
ポジションを持っている間、保証金は日々評価し直されます。評価の中心になるのが委託保証金維持率です。
維持率 =(預けた保証金 ± 建玉の評価損益)÷ 建玉の総額 × 100
ポイントは、含み損が出ると分子(保証金)が目減りすることです。まだ決済していない、確定していない損でも、担保としての評価は先に減ります。この維持率が証券会社の定める最低ライン(20%前後を採用している会社が多い)を下回ると、追加保証金=追証が発生します。
3. 数字で追う:30万円の担保で90万円分を買った場合
| 株価の動き | 評価損益 | 保証金の評価額 | 維持率 |
|---|---|---|---|
| 建てた直後 | 0円 | 30万円 | 33.3% |
| 5%下落 | −4.5万円 | 25.5万円 | 28.3% |
| 10%下落 | −9万円 | 21万円 | 23.3% |
| 15%下落 | −13.5万円 | 16.5万円 | 18.3%(追証の水準) |
※建玉の総額を90万円として計算した簡略な例です。実際は日々の建玉評価や他の建玉との合算で計算されます。
見ていただきたいのは、株価が15%下がっただけで追証の水準に届くという点です。現物取引なら「15%下がった、しばらく持って様子を見よう」で済む場面が、信用取引では期限つきの入金義務に変わります。株価の15%は、決算の内容ひとつ、地合いの悪い数日で動く幅です。
4. 追証が出たあとに起きること
- 期限までに追加入金するか、建玉の一部を決済して建玉を減らすことで解消します
- 期限までに解消できない場合、証券会社の判断で強制決済(反対売買)されます。売る価格もタイミングも自分では選べません
- 強制決済しても不足が残る場合、その差額は債務として支払義務が残ります
- 入金期限は短く設定されているのが通常で、相場が急落した翌営業日に対応を迫られる形になります
相場が大きく下げた局面で何をしてはいけないかは、相場が急落したときにやってはいけない7つのこと|慌てて売る・資金を足す・レバレッジの前に確認する手順にまとめています。追証への対応は、この「やってはいけないこと」が集中しやすい場面です。
信用取引にかかるコスト
| 費用 | かかる場面 | 性質 |
|---|---|---|
| 買方金利 | 信用買いを保有している間 | 日割り。持つ日数が長いほど積み上がる |
| 貸株料 | 信用売りを保有している間 | 日割り |
| 逆日歩(品貸料) | 制度信用の売りで株が不足したとき | 事後に決まる。事前に金額が読めない |
| 配当落調整金 | 権利付最終日をまたいで信用売りを持っていたとき | 売り方が支払う側になる |
| 事務管理費・名義書換料 | 建玉を一定期間持ち越したとき | 証券会社の規定による |
現物取引では売買手数料だけを見れば済みますが、信用取引は「持っているだけで減っていく費用」がある点が決定的に違います。手数料そのものの見方は株の売買手数料の仕組み|比較するときに見る5つの場所と、見落としやすいコストで整理しています。配当と権利日の関係は配当金はいつもらえる?株主優待はいつ届く?権利確定日・権利付最終日から受け取りまでの流れもあわせてご覧ください。
信用取引で起きやすい3つのつまずき
1. 現物と同じ感覚で「下がったら待つ」を選ぶ
現物取引で有効だった「回復するまで持つ」という選択肢は、信用取引では返済期限と維持率に阻まれます。待つという判断そのものにコストと期限がかかるのが信用取引です。ここを現物と同じ感覚で扱うと、待っている間に追証と金利の両方が重なります。
2. 損失が出たあとに建玉を増やして取り返そうとする
山崎正義が300万円を失った直接の原因はこれでした。減った分を同じ速度で取り返そうとすると、必然的にリスクを上げる方向へ動きます。資金管理のルールは、損をする前に紙に書いておくものです。作り方は損切りとリスク管理の基本|資金管理ルールの作り方をやさしく整理にまとめています。
3. 「レバレッジで効率よく増やせる」という勧誘に乗る
ここは当サイトが最も注意を促したい部分です。信用取引・レバレッジという言葉は、投資詐欺の勧誘でも頻繁に使われます。山崎正義の調査では、次のような話法が確認されています。
- 「レバレッジをかければ少額でも効率よく増やせる」と、損失側の拡大には触れずに説明する
- 「追証が出ないように我々が管理する」と、資金の預託や代理運用を持ちかける(無登録での運用受託は法令に触れるおそれがあります)
- 信用取引やFXの「必勝ロジック」を有料ツール・サロンとして販売する
相手が金融商品取引業の登録を受けているかを確認するだけで、判断材料が一つ増えます。手順は無登録業者の見分け方|金融庁の登録一覧で「商号・登録番号・業務の種類」を確かめる4ステップに、典型的な手口は投資詐欺の典型手口と見分け方|「絶対儲かる株情報」が届いたときの確認手順にまとめました。なお、登録があることは事実の確認であって、登録があるから安全・儲かるという意味ではありません。自動売買を名乗るツールの構造については株の自動売買とは?仕組み・3つの型・リスクをフラットに整理で扱っています。
信用取引に申し込む前のセルフチェック
| 確認すること | 確認先 |
|---|---|
| 自分が使う証券会社の維持率の最低ラインは何%か | 証券会社の信用取引ルール・約款 |
| 追証が出たとき、入金期限は何営業日後か | 同上 |
| 期限までに用意できる現金が、実際に手元にあるか | 自分の預金残高 |
| 買方金利・貸株料は年何%か。1か月持つといくらか | 証券会社の手数料ページ |
| 制度信用か一般信用か。返済期限はいつか | 注文画面の取引区分 |
| 損失が出たときに決済する水準を、建てる前に決めてあるか | 自分の資金管理ルール |
この表のうち3つ目に「いいえ」がつくなら、信用取引を始める段階ではありません。追証は「余裕資金がある人のための猶予」ではなく、期限内に現金を用意できることが前提の仕組みだからです。
信用取引の買いでストップ安が続くと、売れないまま評価損が膨らむことがあります。値幅制限で売れないときに起きていることはストップ安で売れないのはなぜ?値幅制限の仕組みと、比例配分・翌日に起きることで整理しています。
よくある質問(FAQ)
Q1. 信用取引で損失が出たら、預けた保証金以上に請求されることはありますか
あります。強制決済をしても損失が保証金を上回った場合、その差額は債務として支払う義務が残ります。ここが現物取引との最大の違いで、「最悪でも投じた分がゼロになるだけ」という前提が成り立ちません。
Q2. 追証が出たら、必ず入金しないといけませんか
入金のほかに、建玉の一部または全部を決済して建玉の額を減らすことでも解消できます。どちらを選ぶかは状況次第ですが、入金して持ち続ける判断は、さらに下がったときにもう一度同じ場面が来ることを含んでいます。損失を確定させたくない気持ちで入金を選ぶと、傷が深くなる方向に進みやすい点は知っておいてください。
Q3. 信用取引はNISA口座でできますか
できません。NISAは対象商品が定められた非課税制度で、信用取引は対象外です。信用取引は課税口座(特定口座・一般口座)で行うことになります。NISAの枠の考え方は新NISAの基本|つみたて投資枠と成長投資枠の違いをやさしく解説をご覧ください。
Q4. 信用取引の利益や損失は、現物の損益と合算できますか
上場株式等の譲渡所得等として、同じ区分の中で損益通算できるのが原則です。損失が残った場合に翌年以降へ繰り越す制度もあります。考え方は損益通算と繰越控除の基本|複数口座・複数年にまたがる損失の扱い方で整理しています。繰越控除を使うには確定申告が必要になる点は、株の税金入門|特定口座(源泉徴収あり)なら確定申告は不要?例外もやさしく整理とあわせてご確認ください。
Q5. 空売りは、下落局面のリスク回避になりますか
保有株の値下がりに備える使い方が説明されることはありますが、本記事は特定の取引を推奨する立場ではありません。判断材料として押さえておきたいのは、買いの損失が「株価0円」で止まるのに対し、売りの損失は株価に上限がないため理論上は限度がないこと、そして制度信用では逆日歩という読めない費用が乗る可能性があることです。リスクを減らす目的で始めた取引が、別の種類のリスクを増やすことがあります。
Q6. 会社員でも信用取引はできますか。副業になりませんか
信用取引の口座開設に職業上の制限があるわけではなく、証券会社ごとの審査基準(投資経験・資産状況など)を満たすかどうかで決まります。株式投資と就業規則の関係は株式投資は副業になる?就業規則・住民税・インサイダーの3点で会社員が確認することに整理しました。ただし勤務中に値動きを見続けなければ持てないポジションは、本業に影響します。これは制度の話ではなく、現実的な問題として先に考えておいてください。
相談先まとめ
投資に関するトラブルや、不審な勧誘を受けたときの相談は、次の窓口が使えます。
- 消費者ホットライン(188):最寄りの消費生活センターにつながります
- 警察相談専用電話(#9110):詐欺被害の疑いがあるとき
- 法テラス:法的手続きの案内・弁護士費用の立替相談
- 日本弁護士連合会:各地の弁護士会の相談窓口
- 金融庁 金融サービス利用者相談室:金融商品取引業者に関する相談・無登録業者の確認
山崎から一言
信用取引の説明を読んでいると、たいてい「資金効率」という言葉が先に出てきます。ですが実際に生活を変えるのは、効率が良かった日ではなく、期限つきで現金を求められた日のほうです。山崎正義が300万円を失ったときも、致命傷になったのは相場観の間違いではなく、損を取り返そうとして自分で選択肢を狭めたことでした。信用取引を使うかどうかを決める前に、まず「15%逆に動いたら、自分は何営業日以内にいくら払えるのか」を紙に書いてみてください。そこで手が止まるなら、答えは出ています。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。委託保証金率・維持率・返済期限・金利および逆日歩の取り扱いは、法令や取引所規則の改正、証券会社ごとの規定により変更されることがあるため、最新の内容は日本取引所グループ、金融庁、日本証券業協会および各証券会社の公式情報でご確認ください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。