こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。悪質なスクールや投資詐欺に引っかかって300万円の借金を背負い、そこから地道な副業で立て直す過程で、130件以上の副業案件を調べてきました。
ライティングや動画編集、データ入力の副業を始めるとき、多くの人が最初に買うのがパソコンです。そこで出てくるのが「15万円のパソコン、今年の経費に全部入れていいの?」という疑問です。この記事では、国税庁の案内と所得税法施行令を確かめたうえで、金額ごとに経費への入れ方がどう変わるかを整理します。
結論:パソコンの値段で「一度に経費にできるか」が決まる
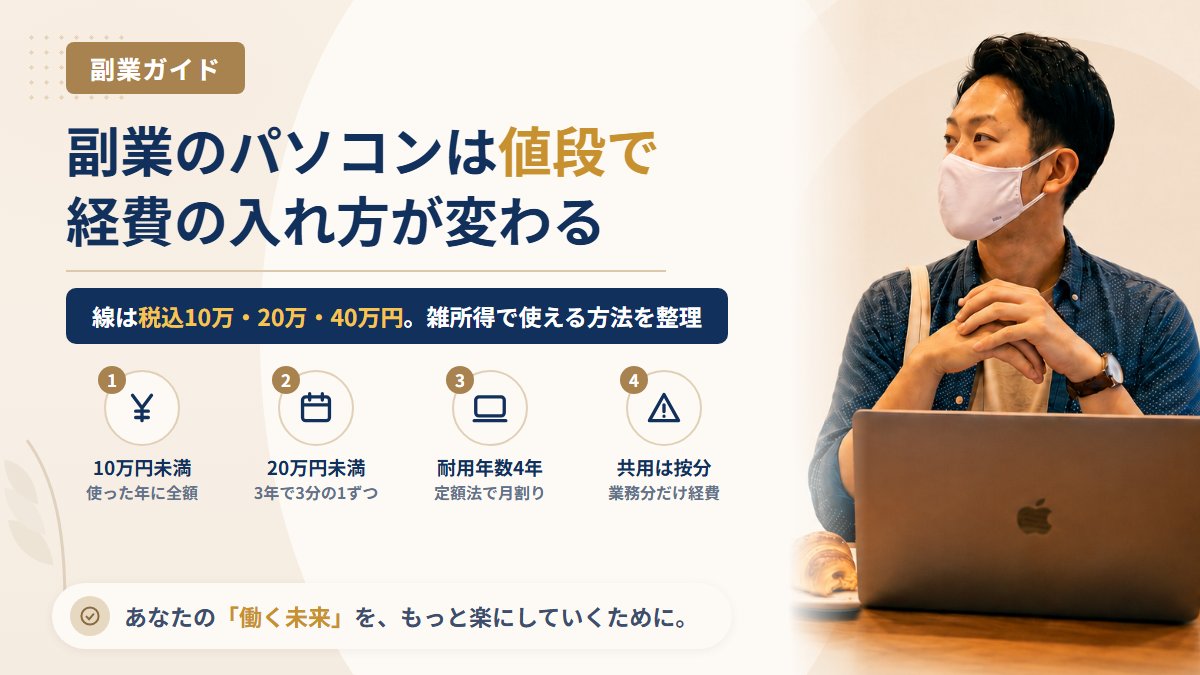
先に答えを書きます。副業で使うために買ったパソコンは、取得価額(買った値段)が10万円未満なら、使い始めた年に全額を経費にできます。10万円以上になると、原則は何年かに分けて経費にする「減価償却」になります。ただし、20万円未満なら3年で均等に分ける方法、青色申告者なら一定の要件で一度に経費にできる特例があります。
| パソコンの値段 | 経費への入れ方 | 雑所得の副業でも使える? |
|---|---|---|
| 10万円未満 | 使い始めた年に全額を経費 | 使える |
| 10万円以上20万円未満 | 3年で3分の1ずつ(一括償却資産)か、通常の減価償却を選ぶ | 使える |
| 10万円以上40万円未満 | 一定の要件を満たす青色申告者は、年300万円までの範囲で使い始めた年に全額を経費にできる特例あり(令和8年3月31日までに買ったものは30万円未満) | 使えない(青色申告ができるのは事業所得・不動産所得・山林所得の人のため) |
| 上記にあてはまらない | 耐用年数(パソコンは4年)で分けて経費にする | 使える |
出どころは、国税庁タックスアンサーNo.2100 減価償却のあらまし(令和8年4月1日現在法令等)と、所得税法施行令138条・139条です。施行令の条文には「不動産所得、事業所得、山林所得又は雑所得を生ずべき業務」と書かれているので、10万円未満の全額経費と20万円未満の3年均等は、確定申告で雑所得として出す副業にも当てはまります。

「経費になる」は「タダになる」ではありません。所得から差し引かれるだけなので、パソコンを買う理由を「節税のため」にしないでください。
まず確かめる3つのこと:値段の数え方・使い始めた日・副業の所得区分
表のどの段にあてはまるかは、次の3つで決まります。ここを取り違えると、経費の入れ方ごと変わってしまいます。
① 10万円は「税込」で数えることが多い
No.2100の注5によると、10万円・20万円などの線を判定するときに消費税を含めるかどうかは、経理の方式によります。税込経理なら消費税込みの金額、税抜経理なら消費税抜きの金額です。そして免税事業者の経理方式は税込経理と書かれています。
副業の多くは売上が小さく、消費税の免税事業者のままのはずです。その場合、税抜95,000円・税込104,500円のパソコンは「10万円以上」として扱うことになります。値札の税抜価格だけを見て「10万円未満だから全額経費」と判断しないでください。インボイス登録をして課税事業者になった人は事情が変わるので、副業のインボイス登録の判断材料もあわせて読んでおくと整理しやすいです。
② 経費になるのは「買った年」ではなく「業務に使い始めた年」
No.2100の書き方は「業務の用に供した年分の必要経費」です。12月に買って箱のまま置いておき、副業で使い始めたのが翌年1月なら、経費にするのは翌年分になります。年末に駆け込みで買っても、その年に副業で使っていなければその年の経費にはなりません。
③ 副業が「雑所得」か「事業所得」かで、使える特例が変わる
会社員の副業は、雑所得として申告する人が多いはずです。国税庁No.2070 青色申告制度によると、青色申告ができるのは不動産所得・事業所得・山林所得のある人です。つまり、雑所得の副業では、40万円未満を一度に経費にする青色申告者向けの特例は使えません。
開業届や青色申告をするかどうかで迷っている人は、副業の開業届は出すべきかで判断の材料を整理しています。パソコンの経費のためだけに青色申告を始めるのは、帳簿の手間と釣り合わないことが多いので、順番を逆にしないでください。
金額別に見る経費の入れ方と計算例
ここからは、金額ごとに計算の形を見ていきます。数字はすべて説明用の仮の金額です。
10万円未満:使い始めた年に全額
税込89,800円のノートパソコンを、今年の6月から副業に使い始めたとします。この場合は89,800円を今年の経費に入れます。月割りの計算はいりません。No.2100の注1にある「使用可能期間が1年未満のもの」も同じ扱いです。
10万円以上20万円未満:3年で3分の1ずつか、4年の減価償却か
税込165,000円のパソコンを10月から使い始めた場合、選べる方法は2つです。
| 方法 | 1年目 | 2年目 | 3年目 | 4年目 |
|---|---|---|---|---|
| 一括償却資産(3年均等) | 55,000円 | 55,000円 | 55,000円 | 0円 |
| 定額法(耐用年数4年) | 約10,300円(3か月分) | 約41,250円 | 約41,250円 | 約41,250円(5年目に残り) |
一括償却資産は、所得税法施行令139条で「業務の用に供した年以後三年間」、合計額を3で割った金額を各年の経費にすると決まっています。条文に月割りの定めがないので、10月に使い始めても1年目から3分の1を入れられます。そのかわり、使い始めた年の確定申告書に一括償却の対象額を書いた書類を添付し、計算の書類を保存することが条件です。
定額法は、国税庁No.2106のとおり「取得価額×定額法の償却率」で計算し、使い始めた年は12で割って使った月数を掛けます。パソコンの耐用年数は、国税庁の確定申告書等作成コーナーの耐用年数表で「パーソナルコンピュータ(サーバー用のものを除く)」が4年です。4年なら毎年おおむね4分の1になります。表の数字は端数を丸めた目安です。
20万円以上:基本は4年で減価償却
税込248,000円のパソコンなら、雑所得の副業では一括償却資産(20万円未満)も青色申告者の特例も使えないので、4年で減価償却します。青色申告をしている事業所得の人で一定の要件を満たすなら、令和8年4月1日以後に買ったものは40万円未満まで、年300万円の範囲で使い始めた年に全額を経費にできる特例があります。要件の細かい中身は記事では書ききれないので、No.2100から確かめてください。
減価償却の方法の届出
No.2100によると、新たに業務を始めた人は、減価償却の方法を選んで翌年の3月15日までに税務署へ届け出ます。届け出なければ法定の方法で計算することになり、法定の方法は一般的には定額法です。副業のパソコン1台なら、届け出ずに定額法で計算する人が多いはずです。
プライベートでも使うパソコンはどう扱う?
副業用と家族用を兼ねたパソコンは珍しくありません。国税庁No.2210 必要経費の知識は、家事と業務の両方にかかわる支出(家事関連費)について、必要経費になるのは「業務遂行上直接必要であったことが明らかに区分できる」金額に限るとしています。
パソコンでいえば、業務に使った分だけを経費にする考え方になります。たとえば作業ログやカレンダーで「平日の夜は副業、週末は家族が使う」と説明できるようにしておけば、割合の根拠を示しやすくなります。割合を高く見積もりすぎると説明がつかなくなるので、記録で示せる範囲にとどめてください。スマホ代や家賃の按分の考え方は副業の経費はどこまで認められるかで詳しく書いています。
| 残しておくもの | 理由 |
|---|---|
| 領収書・納品書(税込金額が分かるもの) | 10万円・20万円の線の判定と取得価額の根拠 |
| 使い始めた日が分かるもの(初回の納品日、作業ログなど) | どの年の経費にするか、月割りの月数の根拠 |
| 副業に使っている記録(作業ファイル、案件のやり取り) | 業務用であること・按分割合の説明 |
| 減価償却の計算メモ(何年目にいくら入れたか) | 翌年以降も同じ計算を続けるため |
帳簿と書類の保存期間は、所得区分や申告の方法で変わります。青色申告の場合、No.2070では帳簿と書類は原則7年(請求書や納品書などは5年)です。雑所得や白色申告で何を残せば足りるかは副業の帳簿の最低ラインにまとめています。
「パソコン代が経費になるから元が取れる」という勧誘に注意
副業の勧誘では、「パソコンを買えば経費で落ちるから実質負担は少ない」という言い方で、高額な機材やソフトの購入を後押しする話の運び方があります。ここまで見てきたとおり、経費になるのは副業で実際に所得が出て、その業務に使った分だけです。所得が出なければ差し引く相手がありません。
副業の赤字を給与と相殺できるかどうかも所得区分で変わり、雑所得の赤字は給与と損益通算できません。詳しくは副業の赤字は給与と相殺できるかで整理しています。機材の購入を条件にする募集の見分け方は、安全な副業の探し方と山崎の調査基準を参考にしてください。
買う前のセルフチェック
| チェック項目 | はい/いいえ |
|---|---|
| 副業の仕事がすでに決まっている、または応募先がある | □ |
| その仕事に必要な性能を、募集要項やツールの公式の動作環境で確かめた | □ |
| 税込価格で10万円・20万円のどちらの線にあたるか確かめた | □ |
| パソコンの購入を勧めてきたのが、仕事の発注元や講座の販売者ではない | □ |
| 経費にならなくても困らない金額である | □ |
よくある質問
Q. 確定申告をしない(所得20万円以下の)副業でも、パソコンを経費にする意味はありますか?
経費は所得を計算するときに収入から差し引くものなので、所得の計算に関係します。所得が20万円以下かどうかの判定にも経費を差し引いた後の金額が使われます。20万円以下でも住民税の申告が必要になる点は副業の20万円ルールで説明しています。
Q. 一括償却資産にしたパソコンを2年目に売ったり捨てたりしたら?
この記事で確かめた国税庁の案内と施行令139条の範囲では、途中で手放した場合の扱いまでは確認できていません。該当する人は税務署に確かめてください。
Q. マウスやモニターも一緒に買いました。合計で10万円を判定しますか?
セットで買ったときに何を単位として10万円を判定するかは、今回確かめた資料には書かれていませんでした。判断に迷う金額なら、購入前に税務署の電話相談で確かめるのが確実です。
Q. 中古のパソコンでも耐用年数は4年ですか?
中古資産の耐用年数には別の計算がありますが、この記事では確かめきれていないため書きません。国税庁の減価償却のページから確認してください。
まとめ
- 税込(免税事業者の場合)10万円未満のパソコンは、副業で使い始めた年に全額を経費にできる
- 10万円以上20万円未満は、3年で3分の1ずつか、耐用年数4年の減価償却を選ぶ。雑所得の副業でも使える
- 40万円未満(令和8年3月31日までの取得は30万円未満)を一度に経費にできる特例は、一定の要件を満たす青色申告者だけ
- 経費にするのは「買った年」ではなく「業務に使い始めた年」。家族と共用なら、記録で示せる業務分だけ
次に読むなら、副業を始める順番を最初から確かめられる副業入門のまとめがおすすめです。
※この記事は2026年11月15日時点で国税庁の案内(令和8年4月1日現在法令等)と所得税法施行令を確認して書いたものです。個別の判断は税務署や税理士に確かめてください。副業の勧誘やトラブルで困ったときは、消費者ホットライン(188)に相談できます。
山崎から一言
道具を先にそろえて安心したくなる気持ちは、山崎にもよく分かります。でも、仕事が決まってから必要な分だけ買うほうが、経費の計算もお金の面もずっと楽です。