※本記事にはプロモーション(広告)が含まれています。
「株を売ったお金を、次に買うまで証券口座に置いたままにしている。これって銀行に預けているのと同じなの?」——山崎の副業相談室には、こうした素朴な質問もよく届きます。画面にはただ「買付余力」や「預り金」と数字が出ているだけなので、そのお金がどこにあって、何かあったときにどう扱われるのかは、意外と知られていません。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時の自分は「どの株を買うか」ばかり考えて、お金の置き場所や守られ方には無関心でした。この記事では、証券口座に入れたままの現金が置かれる3つの形(預り金・MRF・銀行連携(スイープ))の違いを、「増えるか」「どう守られるか」「すぐ使えるか」の3点で整理します。特定の金融商品や証券会社をすすめる記事ではありません。
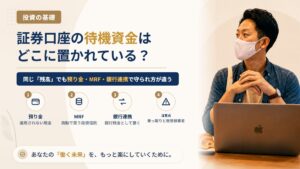
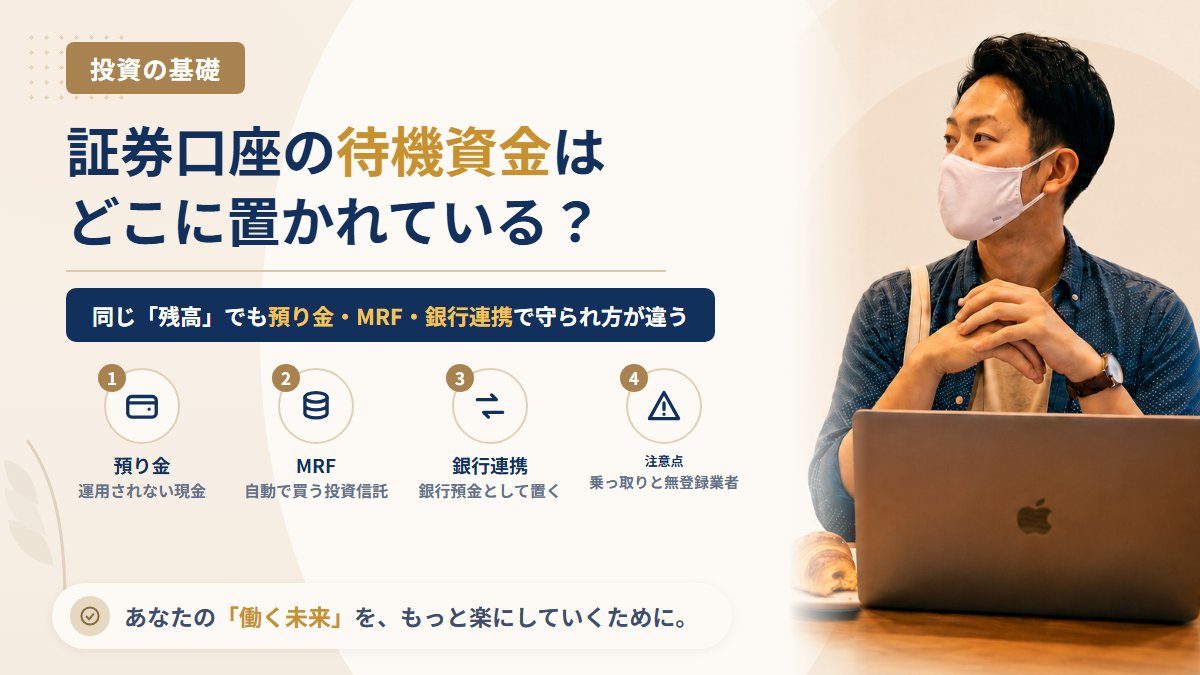
結論:同じ「残高」でも、置かれ方は3種類ある
先に要点をまとめます。
- 預り金:証券会社が預かっているだけの現金。利息はつかないが、値動きもない。証券会社の財産とは分けて管理する義務がある
- MRF:口座の現金で自動的に買われる、安全性を重視した投資信託。わずかな分配金がつくことがあるが、預金ではない
- 銀行連携(スイープ):使っていない現金が、提携銀行の普通預金として置かれる仕組み。守られ方は銀行の預金保険のルールになる
どれが採用されているかは証券会社ごとに違い、自分で選べる場合と選べない場合があります。まずは自分の口座の現金がどの形なのかを、証券会社の画面やよくある質問で確かめるところから始めてください。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

3つの置き方の違いを一覧で比べる
| 比べる点 | 預り金 | MRF | 銀行連携(スイープ) |
|---|---|---|---|
| 正体 | 証券会社が預かる現金 | 公社債などで運用する投資信託 | 提携銀行の普通預金 |
| 増えるか | 増えない(利息なし) | わずかな分配金がつくことがある | 銀行の預金金利がつく |
| 値動き | なし | ごく小さいが、理論上は元本割れの可能性がある | なし |
| 守られ方 | 分別管理+投資者保護基金 | 信託銀行で分別管理(証券会社の財産と別) | 預金保険制度(銀行ごとに元本1,000万円とその利息まで) |
| 株を買うとき | そのまま使える | 自動で解約されて充てられる | 自動で証券口座へ振り替えられる |
| 注意点 | 置きっぱなしでは増えない | 預金ではない。分配金は課税対象 | 振替のタイミングが決まっている |
ここからは、それぞれをもう少し詳しく見ていきます。
預り金:いちばんシンプルな「ただ預かっているお金」
ネット証券の多くは、入金したお金をそのまま「預り金」として扱います。株や投資信託を買うときはここから支払われ、売った代金もここに入ります。銀行の普通預金と違って利息はつきません。そのかわり、価値が上下することもありません。
預り金は、法律で証券会社自身のお金とは分けて管理する(分別管理)ことが義務づけられています。具体的には、顧客に返すべき金額を信託銀行などに信託して、会社の外に出しておく仕組みです。もし分別管理に不備があったまま証券会社が破綻しても、日本投資者保護基金が1人あたり1,000万円まで補償します。破綻時の流れや補償されないものについては、証券会社が破綻したら預けた株と現金はどうなる?で詳しく整理しています。
ここで大事なのは、預り金は「銀行預金」ではないという点です。銀行の預金保険制度とは別の仕組みで守られていて、守られる条件も違います。
MRF:現金が自動で「投資信託」に変わる仕組み
MRF(マネー・リザーブ・ファンド)は、証券口座の現金を置いておくための専用の投資信託です。対面の大手証券などでは、口座に入金すると自動的にMRFが買われ、株を買うときには自動的に解約されて代金に充てられます。利用者が「MRFを買う」操作をすることはほとんどないため、気づかないまま持っている人も多い商品です。
MRFの特徴
- 運用先は安全性の高い短期の債券など:株式には投資しない。そのため値動きはごく小さい
- 分配金がつくことがある:ただし低金利の時期は、ごくわずかか、実質ゼロに近いこともある
- 預金ではない:投資信託なので預金保険の対象ではなく、理論上は元本割れの可能性がある
- 資産は信託銀行で管理:MRFの中身は信託銀行で分別管理されており、販売した証券会社の経営状態とは直接つながっていない
MRFには、他の投資信託と違う扱いがあります。【。いずれにしても、「元本が保証された商品」ではなく「値動きが極めて小さい投資信託」と理解しておくのが安全です。
また、MRFの分配金は課税の対象です。金額がごく小さいため普段意識することは少ないものの、「完全に非課税の置き場所」ではありません。
銀行連携(スイープ):待機資金を銀行預金として置く
最近のネット証券で広がっているのが、グループの銀行と口座をつなぐ「銀行連携」です。代表的なものに、SBI証券とドコモSMTBネット銀行(旧・住信SBIネット銀行)の「SBIハイブリッド預金」、楽天証券と楽天銀行の「マネーブリッジ」などがあります。サービス名は各社で違いますが、仕組みはおおむね共通です。
- 証券口座で使っていない現金は、提携銀行の普通預金として置かれる
- 株や投資信託を買うときは、銀行の残高が買付余力として証券口座に反映され、必要な分が自動で振り替えられる
- 売った代金などの余った現金は、毎営業日の決まったタイミング(夜間など)に自動で銀行へ戻される(この動きを「スイープ」と呼ぶ)
この形のよいところは、待機資金が銀行預金として扱われることです。銀行の預金金利がつき、守られ方も預金保険制度(1つの銀行につき元本1,000万円とその利息まで)のルールになります。金利はサービスや時期によって変わるため、【✍運営者追記:主要な銀行連携サービスの現行金利を記載する場合は、執筆時点の公式ページで確認してください】。
銀行連携で気をつけたいこと
- 振替のタイミングがある:売った代金がすぐ銀行に戻るわけではない。受渡日を過ぎ、その日の振替処理が終わってからになる
- 同じ銀行の他の預金と合算される:預金保険の1,000万円は「1つの銀行ごと・1人ごと」。その銀行にほかにも預金があれば合わせて数える
- 家計簿アプリなどで二重に見えることがある:証券口座の買付余力と銀行残高が同じお金を指しているため、資産を合計するときに注意が必要
売った代金がいつ使えるようになり、いつ引き出せるのかは、受渡日の仕組みとあわせて理解するとわかりやすくなります。詳しくは株を売った代金はいつ引き出せる?受渡日と約定日の違いで整理しています。
自分の口座がどの形かを確かめる手順
- 口座の資産画面を見る:「預り金」「MRF」「○○預金(連携)」など、現金がどの名前で表示されているかを確認する
- 証券会社のよくある質問で「待機資金」「MRF」「銀行連携」を検索する:採用している形と、切り替えができるかがわかる
- 取引報告書・残高報告書を確認する:MRFを保有している場合は、投資信託として記載されている
- 銀行連携を使うなら、振替の時刻と条件を読む:自動で戻す設定か、手動で動かす設定かも確認する
これから証券口座を選ぶ段階なら、手数料や取扱商品だけでなく「待機資金がどう置かれるか」も比べる項目に入れておくと、あとで戸惑いません。たとえばネット証券のひとつであるDMM 株でも、口座開設前に公式サイトで入出金や資金の扱いを確認できます。どの証券会社を選ぶ場合も、同じ観点で見比べてください。


置きっぱなしにするときの注意点——乗っ取りと「預け替え」の勧誘
証券口座に現金を置いておくこと自体は、ふつうの使い方です。ただし、次の2つには注意してください。
① 口座の乗っ取り(不正ログイン)
2025年には、偽のログイン画面(フィッシングサイト)でIDやパスワードを盗まれ、証券口座で勝手に株を売買される被害が相次ぎました。分別管理や投資者保護基金は証券会社が破綻したときの仕組みであり、不正ログインによる取引の損失を補う制度ではありません。補償の扱いは証券会社ごとの対応になります。多要素認証(ワンタイムパスコードなど)を必ず設定し、メールやSMSのリンクからログインしないことを習慣にしてください。
② 「証券口座より有利な預け先がある」という勧誘
「証券口座に置いたままでは増えない。こちらに移せば毎月◯%の配当がつく」という話が、SNSやマッチングアプリ経由で届くことがあります。山崎正義が300万円の被害を受けた頃から続く、典型的な誘い文句です。個人や無登録の業者に振り込んだお金は、分別管理も投資者保護基金も預金保険も、どれも効きません。預け先が金融庁に登録された業者かどうかは、無登録業者の見分け方|金融庁の登録一覧で確かめる4ステップの手順で必ず確認してください。
口座の乗っ取りを防ぐパスキーや通知の設定と、被害に気づいたときの連絡の順番は証券口座の乗っ取りを防ぐ5つの手順で手順にしています。
よくある質問(FAQ)
Q1. 証券口座の預り金は、銀行預金と同じように守られますか
守られ方の仕組みが違います。預り金は証券会社による分別管理が基本で、不備があった場合に投資者保護基金が1人1,000万円まで補償します。銀行預金は預金保険制度で守られます。どちらも「上限1,000万円」という数字は似ていますが、対象となる条件は別物です。
Q2. MRFを自分で解約しないといけませんか
通常は不要です。MRFを採用している証券会社では、株の購入や出金の際に自動で解約されて充てられます。手動の操作が必要な場合もあるため、出金の手順は各社の案内で確認してください。
Q3. 銀行連携を使うと、株の損失で預金が減ることはありますか
株を買う操作をしない限り、銀行の預金が勝手に株に変わることはありません。ただし、買付余力として銀行残高が使える状態になっているため、注文の金額を間違えると預金から支払われます。信用取引などを利用している場合は、不足した保証金が自動で振り替えられる設定になっていることもあるので、設定内容を確認してください。
Q4. NISA口座にも現金は置けますか
NISAの非課税の対象は株や投資信託などの商品で、現金そのものに非課税の枠があるわけではありません。多くの証券会社では、NISAで買う代金も通常の預り金などから支払います。NISAの枠の仕組みはNISAで売却した分の枠はいつ戻る?もあわせて参考にしてください。
Q5. 長く使わない予定のお金も、証券口座に置いておいて大丈夫ですか
置いておくこと自体に問題はありませんが、預り金の形なら利息はつきません。当面使う予定がないなら、生活費の口座と分けて管理するなど、目的に合った置き場所を考えるのが現実的です。どこに置く場合も、ログインの安全対策だけは欠かさないでください。
相談先まとめ
- 口座のある証券会社のサポート窓口:待機資金の置かれ方、銀行連携の設定、不正ログインが疑われるとき
- 日本投資者保護基金:補償制度の対象や範囲の確認
- 金融庁 金融サービス利用者相談室:金融商品取引業者に関する相談・無登録業者の確認
- 消費者ホットライン(188)・警察相談専用電話(#9110):「預け替え」を持ちかける不審な勧誘を受けたとき
山崎から一言
証券口座の画面に表示される数字は、どれも同じ「お金」に見えます。けれど、その裏にある置かれ方は、預り金・MRF・銀行預金とそれぞれ違い、守られる仕組みも違います。山崎が300万円を失った頃は、こうした土台を知らないまま「もっと増える預け先」の話に飛びついていました。まずは自分のお金がいまどこにあるのかを知る。それだけで、不利な勧誘に気づける場面はぐっと増えます。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。本文中の制度・サービスの内容は2026年9月時点の一般的な整理であり、証券会社・銀行ごとの取り扱いや法令の改正によって変わることがあります。具体的な条件は各社の公式情報でご確認ください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。