こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。悪質なスクールや投資詐欺に引っかかって300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
確定申告をしたあと、税務署を名乗る電話が来ると「税務調査だ」と身構えてしまいます。株や副業の申告をしている会社員なら、ありえない話ではありません。
ただ、税務署からの連絡がすべて税務調査とは限りません。国税庁は税務調査と行政指導を分けており、どちらかで加算税の扱いが変わります。税務職員を名乗る偽の連絡もあります。この記事では、連絡を受けたときに確かめる順番を、国税庁「税務調査手続に関するFAQ(一般納税者向け)」(以下FAQ)と国税通則法をもとに整理します。税務署が無申告を把握する経路は株や暗号資産の利益を申告しないと税務署にわかる?で扱っているので、ここでは「連絡が来たあと」に絞ります。
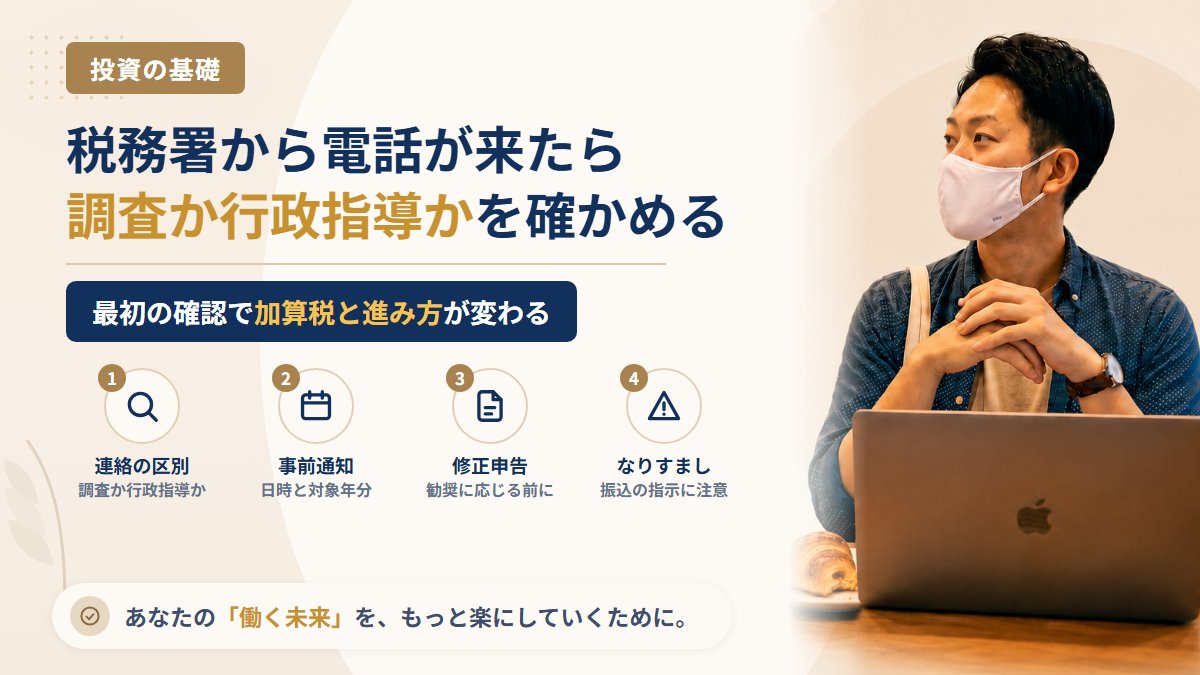
結論:まず「本物か」と「調査か行政指導か」を確かめる
- 本物の連絡か:不審なら即答せず、相手の所属・氏名・電話番号を聞いて電話を切り、自分で調べた税務署の番号へかけ直す
- 調査か行政指導か:担当者は手続きに入る前にどちらかを明示することになっている。はっきりしなければ聞く
- 対象は何か:調査なら、税目・対象の年分・目的・日時を確かめる。都合が悪ければ日程の変更を相談できる
- 誤りがあったときの扱い:自主的に直すのか、調査を受けて直すのかで加算税が変わる
- 修正申告の勧奨:応じるかは任意。ただし修正申告をすると不服申立てはできなくなる
税務署からの連絡は4種類に分けて考える
FAQ問2は、調査を「特定の納税者の課税標準等または税額等を認定する目的で、質問検査等を行い、申告内容を確認するもの」と説明しています。一方の行政指導は、申告書に計算誤りや記載漏れなどがありそうな場合に、自発的な見直しと修正申告を要請するものです。
| 連絡の種類 | どんなものか | 事前通知 |
|---|---|---|
| 行政指導 | 申告書の誤りが疑われるときに、自主的な見直しを要請する(問2) | 調査ではないので対象外 |
| 実地の調査 | 納税者のもとへ担当者が来て確認する | 原則あり(問20) |
| 実地以外の調査 | 税務署に出向くなどの方法で申告内容を確認する | 法令上は不要。運用上、連絡の際に税目・年分・目的を説明する(問22) |
| 強制調査(査察) | 裁判官が発付した許可状に基づく調査 | 許可状を呈示する |
電話を受けたら、「これは調査ですか、行政指導ですか」と聞いて問題ありません。
本物かどうかを先に確かめる
中身を話す前に確かめるのはこちらです。国税庁の注意喚起ページには、「税務調査を行う」というメールから送金を求める事例や、チャットアプリで税務調査の連絡をする事例が載っています。株取引等に関連して口座情報を聞き出したり手数料を要求したりする電話の事例もあり、投資をしている人は特に関係があります。
| 連絡の内容 | 国税庁の説明 |
|---|---|
| SMSのURLで案内される | SMSにURLを記載した案内は送らない |
| 納付や差押えの連絡がSMS・メール・LINEで届く | そうしたメッセージは送らない |
| 税務調査に関するメールが突然届く | メールは納税者が希望した場合のみ使い、同意なく送らない |
| 指定口座への振込やATMの操作を指示される | どちらも求めない |
| AI・自動音声の電話で納付を求められる | 行っていない |
| 手数料や講習会費を求められる | 税務職員が手数料の支払いを求めることはない |
| 自宅に来た人物が本物かわからない | 調査担当の職員は質問検査章と顔写真付きの身分証明書を携帯している |
不審に思ったら、国税庁の案内どおり、即答を避けて相手の所属部署・氏名・電話番号を確認し、いったん電話を切ります。問い合わせ先は最寄りの税務署の総務課か国税局の納税者支援調整官です。番号は相手から聞いたものではなく、国税庁「税務署の所在地などを知りたい方」で調べてください。

お金を払う話や口座番号の話が出たら、その場では何も答えないでください。山崎正義も投資詐欺でお金を失いました。「今すぐ」と急がせる相手ほど、一度電話を切って確かめる価値があります。
投資の勧誘でも同じ急がせ方があります。典型例は投資詐欺の典型手口と見分け方にまとめました。
どの段階で直すかで加算税が変わる
行政指導に応じて自主的に修正申告をした場合、過少申告加算税はかかりません(延滞税がかかる場合はあります。問2)。調査の事前通知を受けたあとは、次のように変わります。割合はタックスアンサーNo.2026とNo.2024(令和8年4月1日現在法令等)によるものです。
| 申告をした時点 | 申告が少なかった(過少申告加算税) | 申告していなかった(無申告加算税・令和5年分以降) |
|---|---|---|
| 事前通知の前に自主的に | かからない | 5% |
| 事前通知の後、調査を予知する前 | 5%(一定額を超える部分は10%) | 10%(50万円超の部分15%、300万円超の部分25%) |
| 調査を受けた後、または更正・決定を受けたとき | 10%(一定額を超える部分は15%) | 15%(50万円超の部分20%、300万円超の部分30%) |
「一定額」は、当初の申告納税額と50万円のいずれか多い金額です。別途、納付の日までの延滞税がかかります。
仮に、新たに納める税金が30万円だとすると(説明用の仮の数字です)、申告が少なかった場合の加算税は、事前通知の前なら0円、通知後で調査を予知する前なら1万5,000円、調査を受けた後なら3万円です。申告していなかった場合は、順に1万5,000円、3万円、4万5,000円になります。誤りに気づいたら、連絡を待たずに直すほうが負担は軽くなります。
実地の調査の事前通知で確かめること
実地の調査では、原則として相当の時間的余裕を置いて電話等で通知があります(問20)。原則は口頭で、希望しても通知内容の書面はもらえません(問12)。電話を受けたらメモを取りましょう。
| 確かめること | FAQの説明 |
|---|---|
| 開始の日時・場所 | 通知される(問20)。入院、親族の葬儀、業務上やむを得ない事情などがあれば変更を協議でき、申し出は口頭でよい(問16・問17) |
| 税目・課税期間 | 通知される(問20)。確認に必要なら、その年分以外の帳簿の提示を求められることがある(問9) |
| 調査の目的 | 通知される。ただし「なぜ実地の調査が必要か」という理由は説明の対象外(問18) |
| 担当者 | 複数で来る場合は、代表者の氏名・所属官署と予定人数が連絡される(問19) |
事前通知をすると適正な調査に支障が出るおそれがあると判断された場合は、通知なしで始まることもあります。その場合も、税目・課税期間・目的は来てから速やかに説明するとしています(問20)。
調査の途中で知っておきたいこと
書類の提示を断ると:正当な理由なく帳簿書類の提示・提出を拒んだり、虚偽の帳簿書類を出したりすると、1年以下の拘禁刑または50万円以下の罰金の対象になることがあります(国税通則法128条、問3)。正当な理由の例は、災害で書類が失われた場合などです(問6)。
書類を預けるよう言われたら:税務署が預かる「留置き」は、承諾なく強制的に行うものではありません(問10)。預けるなら何を預けたかを控え、仕事で必要になれば返還を申し出ます(問11)。
代わりに話してもらうには:代理で主張や陳述をできるのは、原則として税務代理人(税理士など)です(問33)。不安なら税理士に依頼します。
副業で残す書類:事業所得などがある人には記帳と帳簿等の保存が求められます(No.2080)。業務に係る雑所得(No.1500)で前々年分の収入が300万円を超える人は、請求書や領収書などの保存が必要です。株の売買は取引報告書で数字を追えます。特定口座(源泉徴収あり)だけの人と、一般口座や海外の口座、副業がある人とでは、自分で説明する範囲が違います。税金の基本は株の税金入門で整理しています。
修正申告の勧奨を受けたら、応じる前に確かめること
調査で誤りが見つかると、担当者は金額と理由を説明し、原則として修正申告を勧めます(国税通則法74条の11、問24・問25)。
| 選択 | その後の流れ | あとから争う方法 |
|---|---|---|
| 修正申告をする | 自分で申告を直して納付する | 不服申立てはできない。更正の請求はできる(原則、法定申告期限から5年以内) |
| 応じない | 調査結果に基づいて税務署が更正等の処分をする | 処分の通知を受けた翌日から原則3か月以内に、再調査の請求か審査請求ができる(国税不服審判所) |
- 何の所得が、いくら、どの年分で、なぜ違うと言われているのか
- 取引報告書や領収書と照らして、その数字に同意できるか
- 追加で納める税金・加算税・延滞税はそれぞれいくらか
- 修正申告後は不服申立てができないことの説明と書面を受けたか
- 納得できない点が残るなら、税理士に見てもらう時間があるか
応じなかったことで不利な扱いを受けることは基本的にないと、問25は説明しています。一方で、応じなくても税金の話が消えるわけではなく、処分の手続きへ進みます。説明は原則口頭で、希望しても調査結果の書面はもらえないので(問24)、メモに残しましょう。
調査が終わったあとの扱い
実地の調査で問題がなければ、その旨の書面が届きます(国税通則法74条の11第1項)。その年分は原則として再調査されませんが、取引先の調査で新しい情報が出た場合などは再調査されることがあります(問28)。税務署が税額を直せる期間は、原則として法定申告期限から5年、偽りその他不正の行為があれば7年です(同法70条)。
そもそも申告が必要かは会社員の「20万円ルール」の記事で確認できます。相続税の調査で問題になりやすい現金の話は親の家のタンス預金は相続税の対象?で扱っています。
関連報道:ダイヤモンド・オンライン「え、雑談じゃなかったの?税務調査で聞かれる〈実は怖い質問〉元調査官が明かすウラの狙い」
よくある質問
Q1. 税務署からの電話に出られなかったらどうすればいいですか
留守番電話などに残された名前を控え、自分で調べた税務署の番号へ折り返すのが安全です。かかってきた番号へそのまま折り返す前に、一度確かめてください。
Q2. 事前通知を受けてから修正申告をしても、加算税はなくなりませんか
なくなりません。過少申告なら5%(一定額を超える部分は10%)、無申告なら10%以上がかかります。ただし調査を受けた後より割合は低くなります(No.2026・No.2024)。
Q3. 自分のミスで税金を払いすぎていたときはどうしますか
更正の請求という手続きで減額を求めます。期間は原則として法定申告期限から5年以内です(No.2026)。
Q4. 税務調査のことは会社に知られますか
税務職員には守秘義務があり、漏らせば罰則の対象です(国税通則法127条)。連絡先に希望があれば担当者に伝えてください。株や副業の税金が会社に伝わる経路は住民税の通知の記事で整理しています。
まとめ
- 税務署からの連絡には行政指導と税務調査がある。担当者はどちらかを明示することになっている
- 振込の指示・SMSのURL・自動音声の納付要求は、国税庁が「行わない」としている連絡。自分で調べた番号で確かめる
- 自主的に直すか、通知後か、調査後かで加算税が変わる
- 修正申告の勧奨に応じるかは任意。修正申告後は不服申立てができず、更正の請求で争う
相談先まとめ
- 最寄りの税務署の総務課、国税局の納税者支援調整官:税務職員を名乗る連絡が本物かを確かめたいとき
- 消費者ホットライン(188):最寄りの消費生活センターにつながります
- 警察相談専用電話(#9110):詐欺被害の疑いがあるとき
- 法テラス:法的なトラブルの相談先の案内
- 日本弁護士連合会:弁護士会の相談窓口の案内
- 金融庁 金融サービス利用者相談室:金融商品の勧誘や業者の登録に関する相談
山崎から一言
税務署の名前を聞くと、それだけで慌ててしまうものです。だからこそ、最初に「本物か」「調査か行政指導か」の2つだけ確かめてください。株や副業の書類を毎年まとめておけば、連絡が来ても落ち着いて答えられます。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。本文中の税務手続きの扱いは2026年11月時点の国税庁の公表資料と法令をもとに一般的な内容を整理したものであり、個別の事情によって扱いが異なります。税金の判断は税務署または税理士にご確認ください。