※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから立て直す過程で「仕組みを知らないまま持っているお金がいちばん危ない」と痛感しました。今回は、証券会社から「信託終了(繰上償還)に関するお知らせ」という書面が届いたときに何が起きるのかを、法令・国税庁・金融庁・資産運用業協会(旧 投資信託協会)の公表情報をもとに整理します。
積立で買っていた投資信託が、自分の意思と関係なく終わってしまう。会社員が給料から少しずつ積み立てていると、この通知は驚くと思います。先に全体像をつかんでおけば、慌てて動く必要はありません。
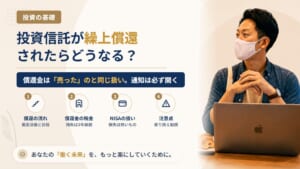
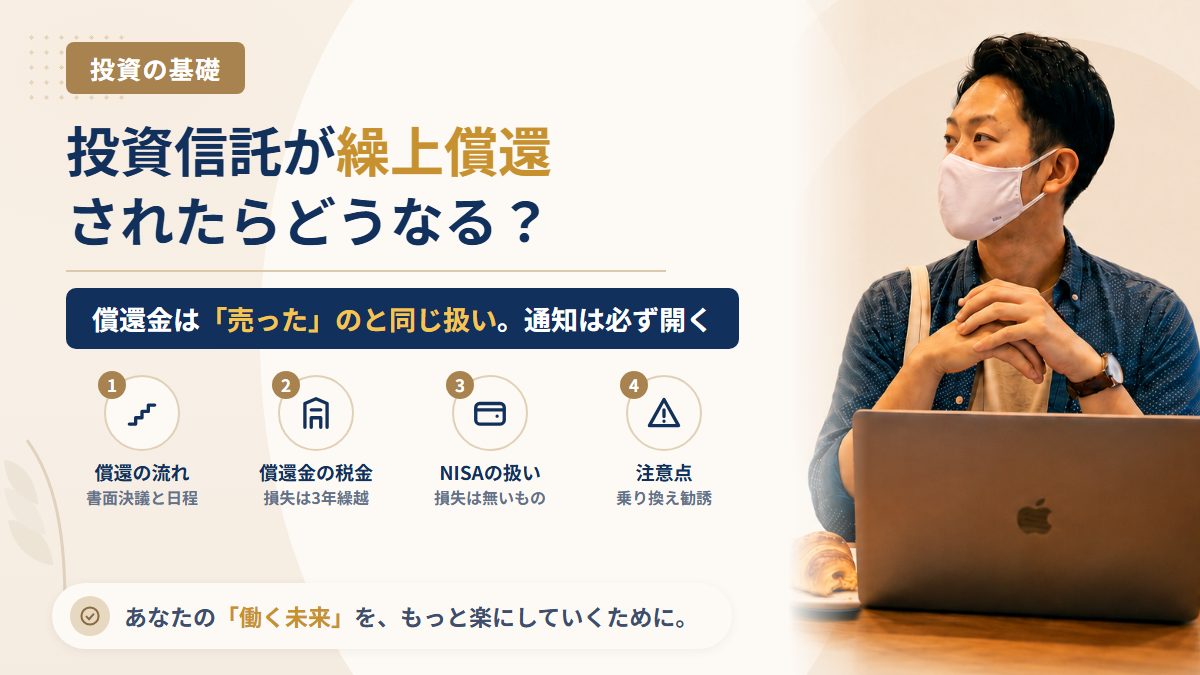
結論:お金は償還金として戻る。ただし「売った」のと同じ扱いになる
- 繰上償還とは、約款で決めた信託期間の満了より前に投資信託が終わることです。条件は約款にあらかじめ書かれています
- 償還日の基準価額で計算された償還金が、買った証券会社や銀行の口座に入ります。投資信託の財産は信託銀行で分けて管理されているので、運用会社の都合でお金が消えるわけではありません
- 税金の上では、償還金は譲渡(売却)の収入とみなされます。利益が出ていれば課税、損失なら損益通算や繰越控除の対象です(特定口座・一般口座の場合)
- NISAで持っていた場合、利益は非課税ですが、損失は「ないもの」とみなされます。ほかの口座の利益と相殺できません
- 償還は自分でタイミングを選べません。値下がりしている時期に当たると、損失がそこで確定します
つまり繰上償還は「お金がなくなる出来事」ではなく、「自分で決めていない日に売却が1回起きる出来事」です。山崎はこう整理しています。
繰上償還とは何か。どんなときに起きるのか
投資信託には、ファンドごとに信託期間(運用する期間)が決まっています。「無期限」のものもあれば、「10年」のように期限のあるものもあります。期限が来て終わるのが満期償還、期限より前に終わるのが繰上償還です。
資産運用業協会(旧 投資信託協会)の「よくあるご質問」は、繰上償還を、信託約款に定められた信託期間の満了日前に投資信託が償還されること、と説明しています。条件の例として挙げられているのは次のようなものです。
| 約款に書かれる条件の例 | 読者から見た意味 |
|---|---|
| 残存口数が一定の規模以下になった場合 | 解約が続いてファンドが小さくなり、方針どおりの運用が難しくなった |
| 信託の終了が投資家にとって有利であると認められた場合 | 続けるより終えたほうがよいと運用会社が判断した |
| その他やむを得ない事情が発生した場合 | 投資先の市場や制度の事情で運用を続けられなくなった |
※条件の例は資産運用業協会(旧 投資信託協会)「よくあるご質問」より。右の列は山崎による補足です。「一定の規模」が何口なのかはファンドごとに違い、約款と目論見書に書かれています。
「信託期間が無期限」と書かれたファンドでも、繰上償還の条項はふつう入っています。無期限は「終わらない」という約束ではありません。
通知が届いてから償還金が入るまでの流れ
運用会社が投資信託を途中で終わらせる(投資信託契約を解約する)ときの手続きは、投資信託及び投資法人に関する法律(投信法)に定めがあります。第20条が、約款の重大な変更のときの手続き(第17条・第18条)を準用する形です。
| 順番 | 起きること | 根拠・確認する場所 |
|---|---|---|
| 1 | 運用会社が、書面による決議を行うと決める | 投信法第20条・第17条第1項 |
| 2 | 決議の日の2週間前までに、受益者(保有者)へ通知が発送される | 同第17条第2項。電子交付にしている人は電子で届くことがあります |
| 3 | 受益者は、持っている口数に応じて議決権を行使する | 同第17条第6項 |
| 4 | 議決権を行使できる受益者の議決権の3分の2以上の賛成で可決 | 同第17条第8項 |
| 5 | 可決されると、予定された償還日に信託が終了する | 通知に書かれた日程 |
| 6 | 償還金が、買った販売会社の口座に入る | 入金日は販売会社の案内 |
受益者全員が同意した場合など、書面決議を省ける例外も法律にあります(第17条第10項・第20条第2項)。自分のファンドがどの手続きで進むのかは、届いた通知に書かれています。
返信しないと「賛成」に数えられることがある
見落としやすいのが第17条第7項です。約款に定めがあれば、議決権を行使しなかった受益者は賛成したものとみなすことができます。この定めがある場合は、通知にその旨を書くことになっています。
つまり、封筒を開けずに放っておくと、賛成に数えられているかもしれません。反対したい人は、期限までに書面を返す必要があります。賛成でよい人は何もしなくても結果は同じですが、日程だけは確認しておいてください。
反対した人の買取請求は、使えないファンドが多い
第18条第1項は、決議に反対した受益者が、受益権を公正な価格で買い取るよう受託者に請求できると定めています。ただし同条第2項で、受益者がいつでも解約を請求できる仕組みのファンド(内閣府令で定めるもの)には適用しないとされています。
証券会社や銀行で買える一般的な追加型の投資信託は、毎営業日に解約を申し込めるタイプが大半です。その場合、反対する人は「買取請求」ではなく、ふだんどおり自分で解約することになります。自分のファンドがどちらに当たるかも、通知に書かれています。
償還まで待つか、その前に自分で解約するか
通知が届いたあとの選択肢は2つです。どちらが得かを山崎が決めることはできませんが、違いは整理できます。
| 比べる点 | 償還日まで持つ | 償還前に自分で解約する |
|---|---|---|
| お金に換わる日 | 運用会社が決めた償還日 | 自分が申し込んだ日(基準価額は注文後に決まる) |
| 税金の扱い | 譲渡所得等の収入とみなされる | 同じ |
| 手続き | 何もしなくても入金される | 解約の注文が必要 |
| 確認すること | 償還日と入金日 | 解約の受付がいつまでか、信託財産留保額の有無 |
解約をいつまで受け付けるか、積立の買付がいつ止まるかは、ファンドと販売会社によって違います。通知と販売会社の案内で確認してください。投資信託の注文は、申し込んだ時点では値段がわからない方式です。この点はブラインド方式の仕組みと約定日・受渡日の記事で説明しています。

積立の設定をしている人は、買付が止まったあとの積立金がどうなるかも確認してください。設定だけが残り、引き落としが空振りになっていることがあります。
償還金の税金:特定口座・一般口座で持っていた場合
国税庁のタックスアンサーNo.1538は、上場株式等に当たる投資信託の受益権について、信託の終了や一部の解約で受け取る金銭は、上場株式等に係る譲渡所得等の収入金額とみなすとしています。証券会社で買える公募の株式投資信託は、この「上場株式等」に含まれます。
償還金は、自分で売ったときと同じ計算になります。
譲渡所得等 = 償還金 −(取得費 + 購入時の手数料など)
例1:取得費100万円、償還金120万円 → 利益20万円 × 20.315% = 税金40,630円
例2:取得費100万円、償還金80万円 → 損失20万円(税金はかからない)
※数字は計算の流れを示すための仮の例です。20.315%は所得税15%・復興特別所得税0.315%・住民税5%の合計です。
| 口座の種類 | 利益が出たとき | 損失が出たとき |
|---|---|---|
| 特定口座(源泉徴収あり) | 証券会社が税金を差し引く。原則、申告は不要 | 同じ口座のほかの利益と自動で相殺。翌年に繰り越すなら確定申告が必要 |
| 特定口座(源泉徴収なし)・一般口座 | 自分で確定申告する | 損益通算・繰越控除には確定申告が必要 |
損失の扱いは、国税庁のタックスアンサーNo.1474に書かれています。上場株式等の譲渡損失は、その年の上場株式等の配当等(申告分離課税を選んだもの)と損益通算でき、引ききれない分は翌年以後3年間繰り越せます。繰り越すには確定申告が必要で、売買がなかった年も申告を続ける必要があります。
繰上償還で損失が確定したのに、「自分で売ったわけではないから」と申告しないままにすると、この繰越が使えません。源泉徴収ありの特定口座でも、損失を翌年に持ち越したい人は申告が必要です。
NISAで持っていた場合の扱い
NISA口座で持っていた投資信託が繰上償還された場合は、3つに分けて考えます。
| 項目 | 扱い | 出典 |
|---|---|---|
| 利益 | 非課税 | 国税庁 タックスアンサーNo.1535 |
| 損失 | ないものとみなされる。特定口座や一般口座の利益・配当との損益通算も、繰越控除もできない | 同上 |
| 非課税保有限度額(生涯の枠) | 買付け残高(簿価)で管理される。売却した場合は、その商品の簿価分を翌年以降に再利用できる | 金融庁 NISA特設サイト Q&A |
金融庁のQ&Aが書いているのは「売却した場合」です。繰上償還でも、償還された分はNISA口座の残高ではなくなります。ただ、Q&Aに「償還」という言葉での説明は見当たりませんでした。償還された分の枠がいつ・いくら戻るかは、口座のある金融機関の画面や窓口で確認してください。枠が戻る仕組みそのものはNISAで売却した分の枠はいつ戻るかの記事にまとめています。
注意したい点が2つあります。
- 年間の投資枠は別に数えます。償還金を同じ年にNISAで買い直す場合、使えるのはその年の年間投資枠の残りだけです
- 損失が出ていても税金の上では何も残りません。NISAは利益が非課税になる代わりに、損失も無かったことになる制度です。償還の時期を選べない繰上償還では、この点がそのまま表に出ます
2023年までの一般NISA・つみたてNISAで買った分は、いまのNISAの枠とは別に管理されています。古い口座の投資信託が償還された場合の扱いは、金融機関に確認してください。
事前に気づくための確認場所
繰上償還は、ある日突然決まるわけではありません。前ぶれを確かめられる場所があります。
| 確認する場所 | 見るところ | わかること |
|---|---|---|
| 交付目論見書(投資信託説明書) | 「信託期間」「繰上償還」の欄 | 何口を下回ると繰上償還の対象になりうるか |
| 運用報告書・月次レポート | 純資産総額、受益権口数の推移 | ファンドが小さくなり続けていないか |
| 運用会社のウェブサイト | 「お知らせ」「公告」 | 書面決議の予定、償還日 |
| 販売会社(証券会社・銀行) | 郵送物、電子交付の書面、保有商品の画面 | 通知の本体、解約・積立の受付期限 |
| 投信総合検索ライブラリー | ファンド名で検索 | 純資産総額や償還日などの基本情報 |
買う前に見るなら、目論見書の「繰上償還」の欄と、いまの純資産総額の2つです。条件の口数に近いファンドは、途中で終わる可能性を頭に入れておくことになります。純資産が小さいことと運用の良し悪しは別の話なので、それだけで判断はできません。コスト面の確認は信託報酬がいつ・どうやって引かれるかの記事も参考にしてください。
電子交付を選んでいる人は、通知がメールとログイン後の画面だけに届きます。年に数回は「電子交付書面」の一覧を開く習慣をつけておくと、見落としが減ります。
「償還されるので乗り換えを」という勧誘に注意
償還金は、手続きをしなくても買った販売会社の口座に入ります。受け取るために手数料を払ったり、別の口座へ送金したりする必要は通常ありません。
山崎が300万円を失ったときも、きっかけは「いまのままだと損をする」という急がせる言葉でした。次のような連絡が来たら、いったん止まってください。
- SNSやメッセージアプリで「償還金の受け取りに手続き費用が必要」と言われる
- 「償還されるファンドの代わりに」と、聞いたことのない業者の商品をすすめられる
- 個人名義の口座や、暗号資産での送金を求められる
金融商品を取り扱うには、金融商品取引業の登録が必要です。相手が登録業者かどうかは、金融庁の「免許・許可・登録等を受けている業者一覧」で確かめられます。登録があることは最低限の条件であって、安全の保証ではありません。
販売会社から別のファンドへの乗り換えを提案されることもあります。その場合も、購入時手数料と信託報酬を確かめてから決めれば十分です。償還金は現金のまま置いておいても、期限はありません。
よくある質問(FAQ)
Q1. 繰上償還されると、元本は戻ってきますか?
戻ってくるのは、償還日の基準価額で計算した償還金です。買ったときより値上がりしていれば増え、値下がりしていれば減ります。元本が保証されるわけではありません。
Q2. 通知に返信しないとどうなりますか?
約款に定めがあるファンドでは、議決権を行使しなかった人は賛成したものとみなされます(投信法第17条第7項)。可決された場合、返信の有無にかかわらず償還金は支払われます。
Q3. 会社員ですが、償還で利益が出たら確定申告が必要ですか?
源泉徴収ありの特定口座なら、証券会社が税金を差し引くので、原則として申告は要りません。源泉徴収なしの特定口座や一般口座の場合は、自分で計算して申告することになります。迷ったときは、税務署か税理士に確認してください。
Q4. 償還で損失が出ました。何かしておくことはありますか?
特定口座・一般口座の損失なら、確定申告をすれば翌年以後3年間繰り越せます(国税庁No.1474)。NISA口座の損失は、ないものとみなされるため、申告しても繰り越せません。
Q5. 繰上償還されにくい投資信託はありますか?
「されない」と言い切れるファンドはありません。確かめられるのは、目論見書に書かれた繰上償還の条件と、いまの純資産総額・口数の推移です。本記事で特定の投資信託をすすめることはしません。
まとめ
- 繰上償還は、約款の条件に当てはまったファンドが、信託期間の途中で終わること
- 書面決議は、議決権の3分の2以上の賛成で可決。返信しないと賛成とみなされる約款がある
- 償還金は譲渡の収入とみなされる。利益は課税、損失は申告で3年間繰り越せる(特定口座・一般口座)
- NISAでは利益は非課税、損失はないものとみなされる。枠の戻り方は金融機関で確認する
- 目論見書の「繰上償還」の欄と純資産総額を見ておけば、前ぶれに気づける
投資の全体の進め方は、株式投資の始め方ロードマップで順番に整理しています。
出典(一次情報)
- 投資信託及び投資法人に関する法律(昭和26年法律第198号)第17条・第18条・第20条(e-Gov法令検索)https://laws.e-gov.go.jp/law/326AC0000000198
- 資産運用業協会(旧 投資信託協会)「よくあるご質問:投資信託の繰上償還とはどのようなことですか?」https://www.toushin.or.jp/static/faq/
- 国税庁 タックスアンサー No.1538「上場株式等に係る譲渡所得等の収入金額とみなされる場合-投資信託等の終了等の場合-」(令和8年4月1日現在法令等)https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1538.htm
- 国税庁 タックスアンサー No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1474.htm
- 国税庁 タックスアンサー No.1535「NISA制度」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
- 金融庁 NISA特設ウェブサイト「よくある質問」https://www.fsa.go.jp/policy/nisa2/question/
山崎から一言
繰上償還の通知は、読まずに置いておくといちばん損をしやすい書類です。日程と口座の種類だけ確かめれば、あとは慌てる必要はありません。本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。税金の扱いは個別の事情で変わるため、最終的には税務署または税理士にご確認ください。