※本記事にはプロモーション(広告)が含まれています。
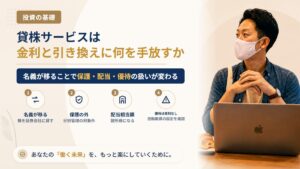
「証券会社のアプリに『貸株で年◯%の金利がつきます』と案内が出ていた。持っているだけで増えるなら、設定しない理由がないのでは」——山崎の副業相談室には、株を買い始めて半年ほどの会社員の方から、こうした質問が届きます。結論から書くと、貸株サービスは「持っているだけでお金が増える無料の機能」ではなく、株の名義を証券会社に移す代わりに金利を受け取る取引です。金利という目に見える数字の裏で、保護の枠・配当の税区分・株主優待といった、ふだん意識しない部分が入れ替わります。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時に共通していたのは、受け取れる金額だけを見て、その代わりに何を差し出しているのかを確かめなかったことでした。貸株サービスは詐欺的な仕組みではなく、大手のネット証券が正規に提供しているサービスです。それでも「差し出しているもの」を知らずに設定すると、権利確定日を過ぎてから優待が届かないことに気づく、といったすれ違いが起きます。
この記事では、貸株の仕組みを①名義がどう動くか ②手放すもの4つ ③使う前のセルフチェック、の順で整理します。特定の証券会社やサービスの利用をすすめる記事ではありません。金利・対象銘柄・設定の名称は会社ごとに異なり、変更もされるため、最終的にはご自身が使っている証券会社の公式説明で確認してください。
結論:貸株は「金利」と引き換えに、保護・税区分・優待・継続保有を差し出す取引
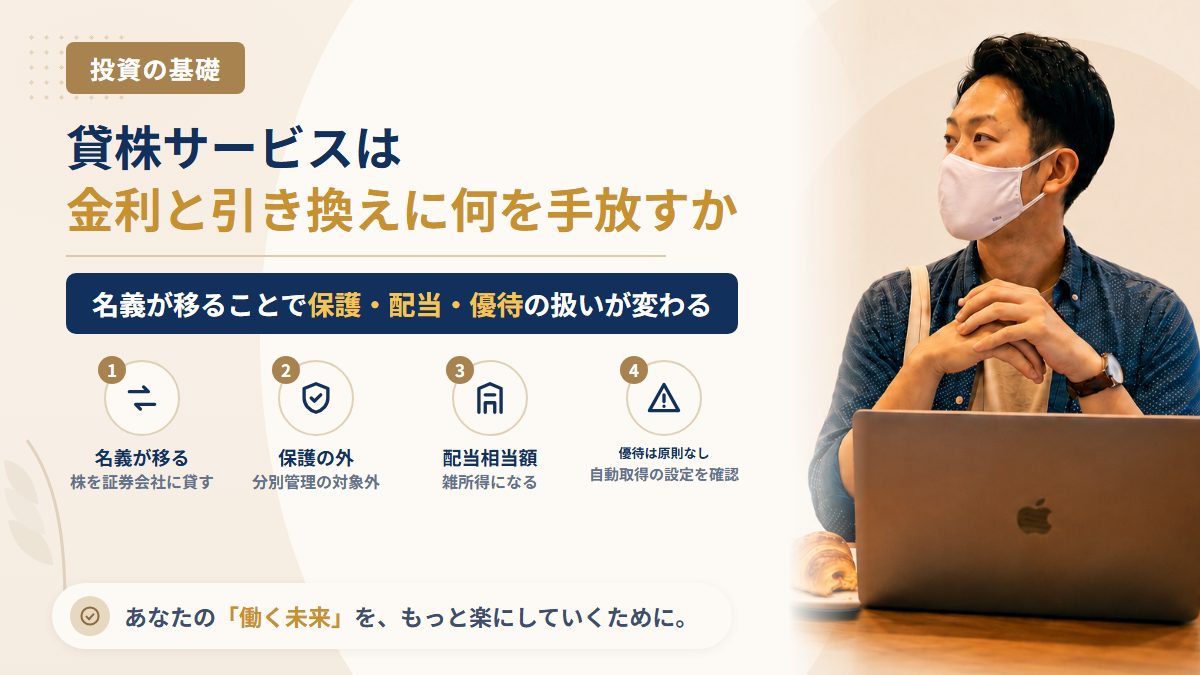
先に全体像です。貸株サービスを設定すると、保有株はおおむね次のように扱いが変わります。
- 受け取るもの:貸株金利(銘柄ごとに証券会社が設定し、日割りで計算されるのが一般的)
- 手放すもの①:分別管理と投資者保護基金の枠。貸し出した株は「証券会社に貸しているもの」になり、返還を求める権利(債権)に変わります
- 手放すもの②:配当金そのもの。受け取るのは「配当金相当額」で、税金の計算のされ方が変わります
- 手放すもの③:株主優待の権利。名簿に載らないため、設定によっては受け取れません
- 手放すもの④:長期保有の継続カウントなど、名義が連続していることを前提にした扱い
売買そのものは制限されず、貸出中でもふつうに売却できるのが一般的です。つまり「使い勝手はほとんど変わらないのに、見えにくいところだけが変わる」点が、このサービスのわかりにくさの中心だと山崎正義は考えています。株式投資全体の流れの中でどこに位置するサービスなのかを先に押さえたい方は、株式投資の始め方ロードマップ|口座開設から税金・詐欺対策まで5ステップで整理をあわせてご覧ください。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

貸株サービスとは何か——株を貸すと、誰の持ち物になるのか
名義が証券会社に移る
貸株サービスは、投資家が保有している株式を証券会社に貸し出し、その対価として金利を受け取る仕組みです。ここでいう「貸す」は言葉のあやではなく、株式の所有権が形式上、証券会社側に移ることを意味します。借りた証券会社は、その株を機関投資家などに又貸ししたり、信用取引の売り需要に充てたりします。証券会社が金利を払えるのは、この又貸しから収益が生まれているためです。
投資家の側に残るのは、「同じ銘柄・同じ株数を返してもらう権利」です。画面上の保有株数や評価額の表示は変わらないため、名義が移っていることを意識しにくいのですが、後述する保護の枠や配当の扱いは、この一点から派生しています。
金利はどう決まるか
貸株金利は銘柄ごとに証券会社が決め、需要に応じて変更されます。多くの銘柄では年0.1%前後に設定される一方、品薄で借り手の多い銘柄には一時的に高い金利が付くこともあります。ここで注意したいのは、高い金利が付いている銘柄は「借りたい人が多い銘柄」であり、売り建てたい投資家が多いという見方もできるという点です。金利の高さは、その銘柄が有利であることを意味しません。
また、金利は予告なく引き下げられることがあり、貸し出した時点の利率がずっと続く保証はありません。「年◯%」という数字を前提に受取額を見込むのは避けたほうが無難です。
手放すもの①:分別管理と投資者保護基金の枠から出る
通常、証券口座に預けた株は会社の財産と分けて管理され(分別管理)、万一の破綻時にも原則として持ち主に返ってきます。ところが貸株中の株は、すでに証券会社へ貸し出された状態です。したがって分別管理の対象から外れ、日本投資者保護基金による補償の対象にもなりません。証券会社が破綻した場合、株の返還を求める一般の債権者の一人として扱われる可能性があります。
| 状態 | 株の位置づけ | 証券会社が破綻したとき |
|---|---|---|
| 通常の保有(貸株なし) | 顧客の資産として分別管理される | 原則として返還・他社へ移管。不足分は投資者保護基金が一般顧客1人あたり1,000万円を上限に補償 |
| 貸株サービス利用中 | 証券会社へ貸し出した状態(返還を求める権利) | 分別管理・投資者保護基金の対象外。返ってこない可能性がある |
この差は、平時にはまったく表に出ません。だからこそ、貸株を検討するときは「金利が資産全体の何%か」と「その資産が保護の外に出ること」を並べて考える必要があります。前提となる保護の仕組みは証券会社が破綻したら預けた株と現金はどうなる?分別管理と投資者保護基金の仕組み、補償されないもので詳しく整理しています。貸株を使うかどうかは、実質的に「その証券会社の信用力をどう見るか」という判断になります。
手放すもの②:配当金は「配当金相当額」になり、税金の扱いが変わる
権利確定日に株を貸し出したままにしていると、株主名簿に載るのは証券会社(またはその先の借り手)です。配当金は名簿上の株主に支払われるため、投資家が受け取るのは、証券会社から支払われる「配当金相当額」という別の名前のお金になります。金額は配当金と同水準になるよう設計されていますが、税務上の性質が違います。
| 項目 | 通常の配当金 | 貸株中の配当金相当額 |
|---|---|---|
| 所得の区分 | 配当所得 | 雑所得 |
| 特定口座での自動計算 | 対象になる | 対象外(口座内で完結しない) |
| 株の売却損との損益通算 | 申告分離課税を選べば可能 | できない |
| 配当控除 | 使える場合がある | 使えない |
| 確定申告 | 源泉徴収ありの特定口座なら原則不要 | 金額によって必要になる場合がある |
貸株金利そのものも雑所得として扱われます。会社員の方の場合、給与以外の所得の合計が一定額を超えると確定申告が必要になるため、「特定口座(源泉徴収あり)だから申告はいらない」という前提が崩れるのが、貸株のわかりにくい点です。特定口座の基本的な考え方は株の税金入門|特定口座(源泉徴収あり)なら確定申告は不要?例外もやさしく整理に、損失の通算の考え方は損益通算と繰越控除の基本|複数口座・複数年にまたがる損失の扱い方にまとめています。なお、給与を1か所から受けて年末調整を受けている会社員の場合、貸株金利を含む給与以外の所得の合計が年20万円を超えると所得税の確定申告が必要です。20万円以下で確定申告が不要な場合でも住民税の申告は別に必要になるため、お住まいの自治体の案内もあわせて確認してください。
手放すもの③:株主優待と、名簿に載ることが前提の権利
株主優待も配当金と同じ理由で、権利確定日に貸し出したままだと受け取れないのが原則です。優待は企業が株主名簿を見て発送するもので、証券会社が「優待相当額」を代わりに払う仕組みは基本的にありません。優待を目当てに買った銘柄を貸株に出したままにしていると、金利と引き換えに優待を失うことになります。
多くの証券会社は、この不都合を避けるために「配当金・優待自動取得」といった設定を用意しています。権利確定日の前後だけ自動的に貸出を止め、名簿に載る状態に戻す機能です。ただし名称も挙動も会社ごとに違い、「優待だけ取得」「配当・優待の両方を取得」など選択肢が分かれていることがあります。設定を入れているつもりで、実際は金利優先のままだった、という取り違えが起きやすい箇所です。権利確定日と受け取りまでの流れは配当金はいつもらえる?株主優待はいつ届く?権利確定日・権利付最終日から受け取りまでの流れで確認できます。
手放すもの④:長期保有のカウントと、制度上使えないケース
「◯年以上の継続保有で優待がグレードアップ」という条件を設けている企業では、同じ株主番号で名簿に載り続けているかどうかが判定材料になります。貸株によって名簿から外れる期間があると、継続保有のカウントが途切れる可能性があります。自動取得の設定を入れていても、判定方法は企業ごとに異なるため、長期保有条件のある銘柄では慎重に考えたほうがよい部分です。
また、そもそも貸株に出せない株もあります。代表的なのは次のケースです。
- NISA口座で買った株:NISAは非課税の管理をする口座のため、貸株サービスの対象外とされるのが一般的です。非課税で持ちたい株と、金利を受け取りたい株は、そもそも置き場所が違うと考えるとわかりやすくなります(新NISAの基本|つみたて投資枠と成長投資枠の違いをやさしく解説)
- 信用取引の代用有価証券にしている株:担保として差し入れている株は貸し出せません
- 証券会社が対象外としている銘柄:整理銘柄・監理銘柄など、扱いが制限されるものがあります
貸株を使う前のセルフチェック
貸株は「使ってはいけないサービス」ではありません。判断材料を並べて、自分の持ち方に合うかを確かめるのが現実的です。次の5項目で確認してみてください。
| 確認すること | 判断の目安 |
|---|---|
| その銘柄に優待・長期保有条件があるか | あるなら、自動取得の設定と企業側の判定方法を先に確認する |
| 受け取れる金利は年間いくらか | 「評価額×金利」を実額で計算する。数百円のために保護の枠から出す価値があるか |
| 確定申告の手間を受け入れられるか | 雑所得が増える。特定口座で完結しなくなる |
| その証券会社に資産を集中させていないか | 集中しているほど、破綻時の影響が大きくなる |
| 設定が口座全体に効くのか、銘柄ごとに選べるのか | 一括設定だと、優待目的の銘柄まで貸し出されることがある |
なお、貸株の金利は「株を貸した対価」であって、値上がり・値下がりとは無関係です。株価が2割下がった年に金利を0.1%受け取っても、損益の大勢は変わりません。金利で損失を埋められるという発想にならないことが、このサービスと付き合ううえでの大前提です。資金管理の考え方は損切りとリスク管理の基本|資金管理ルールの作り方をやさしく整理で扱っています。
「貸すだけで増える」をうたう勧誘には別の注意がいる
ここまで見てきた貸株サービスは、金融商品取引業の登録を受けた証券会社が提供しているものです。一方で、SNSやDMで届く「保有している暗号資産や株を預けるだけで毎月◯%」といった勧誘は、名前が似ていても中身がまったく違います。預け先が登録業者かどうか、返還を求める相手が実在するかどうかが確認できない限り、「貸す」という言葉だけを借りた別物として扱ってください。相手の登録の有無は無登録業者の見分け方|金融庁の登録一覧で「商号・登録番号・業務の種類」を確かめる4ステップの手順で自分で確かめられます。
正規の貸株サービスでも、金利・対象銘柄・自動取得の設定名は証券会社ごとに違います。国内で金融商品取引業の登録を受けているネット証券のひとつに、DMM 株(DMM.com証券)があります。ここでは実在する選択肢の一例として挙げているだけで、他社より有利だという評価ではありません。貸株の取り扱いや条件は、どの会社を検討する場合も公式サイトの最新の記載でご確認ください。


貸株のほかにも、買い直しや移管、住所変更などで株主番号が変わって長期保有が途切れることがあり、長期保有条件が途切れる6つのケースで一覧にしています。
よくある質問(FAQ)
Q1. 貸株中でも株は売れますか
一般的には、貸出中でもふだんどおり売却できます。売却の注文が成立すると貸出は自動的に解消される扱いになっている証券会社が多く、売りたいときに売れなくなるわけではありません。ただし細かい取り扱いは会社ごとに異なるため、利用規約で確認してください。
Q2. 貸株をやめたいときはどうすればよいですか
証券会社の画面から設定を解除すれば、原則として貸出は終了します。返却のタイミング(当日か翌営業日かなど)は会社によって違います。権利確定日をまたぐ場合は、いつまでに解除すれば名簿に載るのかを事前に確認しておくと確実です。
Q3. 「配当金自動取得」を設定しておけば、税金の扱いも通常の配当と同じになりますか
権利確定日に貸出が止まって名簿に載れば、受け取るのは通常の配当金になります。逆に、設定が効かず貸し出したままだった分は配当金相当額(雑所得)です。同じ年に両方が混ざることもあるため、年間取引報告書と支払通知を分けて確認する必要があります。
Q4. 貸株金利が高い銘柄は、良い銘柄ということですか
いいえ、そうとは限りません。金利は借りたい人の需要で決まるため、高い金利は「その銘柄を借りたい投資家が多い」ことを示しているにすぎません。銘柄の評価とは別の指標として見てください。
Q5. NISA口座の株でも貸株はできますか
NISA口座の株式は貸株サービスの対象外とされているのが一般的です。課税口座に移してまで貸株を使うと、非課税のメリットを手放すことになるため、目的が入れ替わっていないか確認してください。取り扱いは証券会社ごとに異なるため、利用している証券会社の貸株サービスの案内で確認してください。
相談先まとめ
投資に関するトラブルや、出金できない・返金されないといった相談は、次の窓口が使えます。
- 消費者ホットライン(188):最寄りの消費生活センターにつながります
- 警察相談専用電話(#9110):詐欺被害の疑いがあるとき
- 法テラス:法的手続きの案内・弁護士費用の立替相談
- 日本弁護士連合会:各地の弁護士会の相談窓口
- 金融庁 金融サービス利用者相談室:金融商品取引業者に関する相談・無登録業者の確認
山崎から一言
貸株サービスは、危険なサービスというより「条件を読まずに設定しやすいサービス」です。アプリの案内には金利が大きく表示され、保護の枠から出ることや配当の税区分が変わることは、規約の奥に書かれています。山崎正義が300万円を失ったときも、大きく書かれた数字だけを見て、小さく書かれた条件を読みませんでした。年に数百円の金利のために、優待や保護の枠を差し出していないか。設定を入れる前に一度、その銘柄を何のために持っているのかを思い出してみてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。貸株サービスの金利・対象銘柄・設定方法、および税制上の取り扱いは変更されることがあるため、最新の内容は各証券会社・国税庁・金融庁の公式情報でご確認ください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。