※本記事にはプロモーション(広告)が含まれています。
「ネット証券に数百万円を預けているけれど、もしその会社が潰れたら全部なくなるのでは」——山崎の副業相談室には、投資を始めたばかりの会社員の方からこうした不安が届きます。結論から書くと、正規に登録された証券会社が破綻しても、預けた株や現金は原則として持ち主に返ってくる仕組みになっています。銀行の預金とは守り方が違い、「会社の財産と分けて保管する」ことが土台になっているからです。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時の自分は、儲かるかどうかばかり気にして、「お金をどこに、どういう仕組みで預けているのか」を一度も確かめていませんでした。相手が金融庁に登録された業者なのか、預けたお金が誰の名義で管理されているのか。値動きよりも先に確認すべきだったのは、そこでした。
この記事では、証券会社が破綻したときに何が起きるのかを、①分別管理 ②投資者保護基金 ③補償されないもの、の順で整理します。特定の証券会社や金融商品をすすめる記事ではありません。制度の細部は変更されることがあるため、最終的には日本投資者保護基金や各証券会社の公式情報で確認してください。
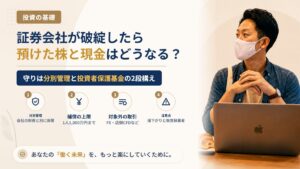
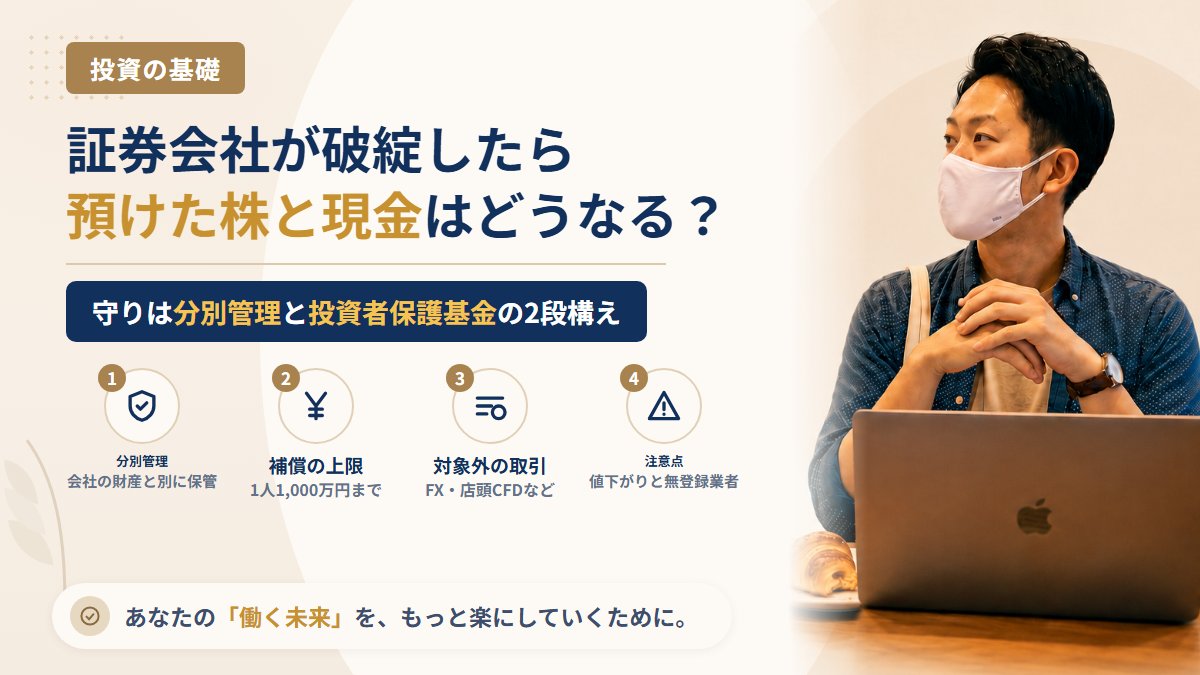
結論:守りは「分別管理」と「投資者保護基金」の2段構え
先に全体像です。証券会社に預けた資産は、次の2段階で守られています。
- 1段目・分別管理:証券会社は、顧客から預かった株や現金を自社の財産と分けて管理することが法律で義務づけられています。会社が破綻しても、顧客の資産は会社の借金の返済に使われず、原則として持ち主に返還されます
- 2段目・投資者保護基金:分別管理に不備があって返還できない分が出た場合に、日本投資者保護基金が一般顧客1人あたり1,000万円を上限に金銭で補償します
- 守られないもの:株価の値下がりによる損失、FXや店頭デリバティブ取引、そして無登録業者に渡したお金は、この仕組みの対象になりません
つまり、登録業者で現物株や投資信託を持っている限り、「会社が潰れたら資産が消える」という心配は大きくありません。一方で、仕組みの外にあるお金は守られない、という線引きを知っておくことが大切です。証券口座を開くところから全体の流れを確認したい方は、株式投資の始め方ロードマップ|口座開設から税金・詐欺対策まで5ステップで整理を先に読むと位置づけがはっきりします。
すでに申し込んでしまった方、いま勧誘が届いている方へ。山崎の副業相談室(LINE・無料)では、届いているDMや契約の画面を送っていただければ、これまでに調査した事例と照合してお答えしています。返金・解約の進め方も個別にご案内します。友だち追加は無料で、いつでもブロックできます。

銀行の預金保護と、証券会社の資産保護はどう違うか
「預金は1,000万円まで守られる」という話を聞いたことがある方は多いと思います。証券会社にも「1,000万円」という数字が出てくるため混同されがちですが、守り方の前提が違います。
| 項目 | 銀行(預金保険制度) | 証券会社(分別管理+投資者保護基金) |
|---|---|---|
| 預けたお金の扱い | 銀行の財産として運用される(銀行が顧客に返す義務を負う) | 顧客の資産として、会社の財産と分けて管理される |
| 破綻したときの基本 | 預金保険機構が一定額まで保護 | 分別管理された資産がそのまま返還される |
| 「1,000万円」の意味 | 保護される元本の上限(決済用預金などを除く) | 分別管理の不備で返還できなかった分を補償する上限 |
| 値下がりの扱い | (預金に値下がりはない) | 補償されない |
ポイントは、証券会社の「1,000万円」は最後の保険だということです。分別管理がきちんと行われていれば、1,000万円を超える資産を預けていても、返還の対象はその全額になります。補償の上限が効いてくるのは、分別管理が守られていなかった例外的なケースです。
1段目:分別管理のしくみ——株と現金はそれぞれどこにあるのか
株は「振替口座簿」に記録されている
現在、国内の上場株式は紙の株券ではなく、電子的な記録で管理されています。証券保管振替機構(ほふり)を中心とした振替制度のもとで、「誰が、どの銘柄を、何株持っているか」が証券会社の口座簿に記録されています。
証券会社は、この顧客の持ち分を自社が保有する株とは区別して管理しなければなりません。そのため、証券会社が破綻しても顧客の株が会社の債権者に取られることはなく、原則として、ほかの証券会社への移管などの手続きを経て持ち主に戻ります。
現金は「信託」で会社の外に出されている
証券口座に入っている現金(株を買うために入金したお金や、株を売った代金)も、証券会社がそのまま自由に使えるわけではありません。顧客に返すべき金額を計算し、信託銀行などに信託して会社の財産から切り離すことが求められています。これを「顧客分別金信託」と呼びます。
分別管理の状況は、外部の監査を受けることにもなっています。
分別管理の対象をまとめると
| 預けているもの | 管理の方法 | 破綻時の基本的な扱い |
|---|---|---|
| 国内株式・ETF | 振替制度の口座簿で顧客の持ち分として記録 | 移管などで返還 |
| 外国株式(米国株など) | 現地の保管機関などで顧客の持ち分として管理 | 返還の対象。手続きに時間がかかる可能性あり |
| 投資信託 | 運用資産は信託銀行で保管(販売した証券会社の財産ではない) | ファンド自体は影響を受けにくい |
| 預り金(現金) | 顧客分別金信託で会社の外に出す | 返還の対象 |
投資信託については、販売した証券会社が破綻しても、ファンドの資産は信託銀行で分けて保管されているため、ファンドそのものが消えるわけではありません。ETFとの違いはETFと投資信託の違い|価格の決まり方・買い方・コストで判断するで整理しています。
2段目:投資者保護基金の補償——上限1,000万円の中身
分別管理は法律上の義務ですが、それでも不正や事務のミスで、顧客に返すべき資産が足りなくなる可能性はゼロではありません。その不足分を埋めるのが日本投資者保護基金です。国内で証券業務を行う金融商品取引業者には、原則として基金への加入が義務づけられています。
| 項目 | 内容 |
|---|---|
| 補償が行われる場面 | 会員の証券会社が破綻し、分別管理の不備などで顧客資産の返還が困難な場合 |
| 補償の上限 | 一般顧客1人あたり1,000万円(複数の会社が破綻した場合は会社ごと) |
| 補償の方法 | 金銭で補償。有価証券は基金が公告した日の価格などで金額に換算 |
| 対象となる顧客 | 一般顧客(適格機関投資家・国・地方公共団体などのプロや、破綻した会社の役員などは除く) |
| 差し引かれるもの | 顧客が証券会社に負っている債務(信用取引の借入など) |
実際に補償が行われた例
基金による補償は、これまでに実際に行われています。2000年度には群馬県の南証券の顧客に対して約35億円が、2012年度には東京都の丸大証券の顧客に対して約1億7,200万円が支払われました(南証券の当時は1,000万円の上限が設けられていませんでした)。いずれも、分別管理が適切に行われていなかったことが問題になった事例です。
裏を返せば、分別管理が守られていれば基金の出番はないということです。大手・中堅の証券会社の破綻でも、顧客資産は分別管理によって返還されるのが基本の流れになっています。
補償されないもの——ここを誤解すると危ない
「証券会社にあるお金は全部守られる」と思い込むのは危険です。次のものは、投資者保護基金の補償の対象外です。
| 補償されないもの | 理由・補足 |
|---|---|
| 株価・基準価額の値下がり | 投資の結果として生じた損失であり、会社の破綻とは関係がない |
| 株を発行した会社の倒産・債券のデフォルト | 預け先の破綻ではなく、投資先のリスク |
| FX(外国為替証拠金取引) | 補償の対象外。ただし証拠金は信託による区分管理が義務づけられている |
| 店頭CFD・店頭デリバティブ取引 | 取引所を通さない相対取引は対象外 |
| 外国の市場でのデリバティブ取引 | 対象外 |
| 第二種金融商品取引業に当たる取引 | ファンド持分の販売など。対象外 |
| 銀行で買った投資信託 | 銀行は基金の会員ではないため対象外(投資信託の資産自体は信託銀行で分別保管) |
| 他人名義での取引 | 補償を受けられない |
特に注意したいのがFXです。証拠金は信託で区分管理されているため、業者の破綻で直ちに消えるわけではありませんが、投資者保護基金の補償は受けられません。FXそのものの仕組みとリスクはFXとは?仕組み・レバレッジ・損失リスクを山崎正義がフラットに整理で解説しています。
いちばん守られないのは「無登録業者に渡したお金」
副業検証を続けてきた山崎正義の立場から、最も強く伝えたいのはここです。分別管理も投資者保護基金も、金融庁に登録された業者で取引していることが前提です。SNSで知り合った「投資の先生」の個人口座に振り込んだお金、海外の無登録業者の口座に入金したお金は、この仕組みのどこにも入っていません。
「元本保証」「預けておくだけで毎月配当」といった勧誘は、この仕組みを知らない人の不安と期待に付け込むものです。相手が登録業者かどうかは、金融庁の登録一覧で自分で確かめられます。手順は無登録業者の見分け方|金融庁の登録一覧で「商号・登録番号・業務の種類」を確かめる4ステップにまとめました。
証券会社が破綻したとき、顧客に起きることの流れ
実際に破綻した場合、顧客側では一般的に次のような流れになります。細部はケースによって異なります。
- 業務の停止:新規の売買や出金ができなくなる期間が生じる可能性があります
- 顧客資産の確認:管財人などが分別管理の状況を調べ、顧客ごとの資産を確定します
- 返還・移管:分別管理されていた株は他社への移管、現金は返還などの形で戻ります
- 不足があれば基金が補償:返還できない分について、基金への請求手続きを経て1,000万円を上限に補償されます
ここで見落としやすいのは、資産が戻るとしても、手続きの間は売りたいときに売れない可能性があるという点です。値下がりしても自由に売却できない期間が生じれば、その間の値動きは補償されません。生活費や近いうちに使う予定のお金を証券口座に置きっぱなしにしない、という基本がここでも効いてきます
口座を選ぶとき・預けるときに確認する4つのこと
破綻そのものを個人が予測するのは難しいため、確認するのは「仕組みの中にいるかどうか」です。
| 確認すること | どこで見るか |
|---|---|
| 金融商品取引業の登録があるか(登録番号) | 金融庁の登録業者一覧、証券会社の公式サイト下部 |
| 日本投資者保護基金の会員か | 日本投資者保護基金の会員一覧、証券会社の公式サイト |
| 取引しているのが補償の対象になる商品か | この記事の表、証券会社の「分別管理」「投資者保護」の案内ページ |
| 分別管理の方法を公表しているか | 証券会社の「お客様資産の保全」などのページ |
なお、これらの確認は「登録がある」「会員である」という事実を確かめるためのもので、登録があるから投資で損をしない、という意味ではありません。値下がりのリスクはどの証券会社を使っても同じようにあります。口座の種類そのものの違いは証券口座の選び方入門|特定口座・一般口座・NISA口座の違いをやさしく整理で扱っています。
国内で金融商品取引業の登録を受けているネット証券のひとつに、DMM 株(DMM.com証券)があります。ここでは「実在する選択肢の一例」として挙げているだけで、他社より有利だという評価ではありません。分別管理や投資者保護基金への加入状況は、どの会社を検討する場合も公式サイトの最新の記載で確認してください。


なお、証券会社に株を貸し出す貸株サービスを使っている間は資産の扱いが変わるため、その仕組みは貸株サービスの仕組みとリスクで整理しています。
口座名義人が亡くなった場合は破綻とは別の手続きになり、株は相続人の口座へ移す必要があります。流れは親が亡くなったら株はどうなる?相続した株の名義変更(移管)の手順と、評価額の決まり方で整理しています。
証券会社が破綻したときだけでなく、ふだん口座に置いている現金が預り金・MRF・銀行預金のどれとして扱われているかは、「証券口座に入れたままのお金はどう扱われる?預り金・MRF・銀行連携(スイープ)の違いと守られ方」で整理しています。
破綻への備えとは別に、不正ログインで勝手に売買されたときの損失は投資者保護基金の対象外なので、口座を守る設定は証券口座の不正ログインを防ぐ設定で確認してください。
よくある質問(FAQ)
Q1. 1,000万円を超える資産を1つの証券会社に預けても大丈夫ですか
分別管理が適切に行われていれば、1,000万円を超える分も含めて顧客の資産として返還されるのが基本です。1,000万円は、分別管理の不備で返還できなかった分を補償する上限です。それでも不安が残る場合は、複数の証券会社に分けて預けるという考え方もありますが、管理の手間や税金の計算が増える点とあわせて判断してください。
Q2. NISA口座で持っている株や投資信託も守られますか
NISAは税金の取り扱いに関する制度で、資産の保管方法は通常の口座と同じく分別管理の対象です。移管の手続きについては、非課税の扱いを引き継ぐための手続きが別途必要になる可能性があるため、万一の際は証券会社や管財人の案内に従ってください。制度の基本は新NISAの基本|つみたて投資枠と成長投資枠の違いをやさしく解説で確認できます。破綻時のNISA口座の移管や非課税の扱いは、金融庁や日本投資者保護基金が公表する案内で最新の情報を確認してください。
Q3. 米国株も補償の対象になりますか
日本投資者保護基金の説明では、海外で発行された株式や債券の取引も補償の対象に含まれています。ただし、現地の保管機関を経由しているため、返還や移管の手続きに時間がかかる可能性があります。
Q4. 株価が下がって損をした分は補償されますか
いいえ、補償されません。投資者保護基金が補うのは「返してもらえなかった資産」であり、値下がりによる損失は対象外です。値下がりへの備えは、補償ではなく資金管理のルールで考える必要があります。
Q5. 「元本保証で運用します」と個人に誘われました。これは守られますか
登録を受けていない個人や業者にお金を渡した場合、分別管理も投資者保護基金も適用されません。そもそも元本保証をうたって投資の出資を募ること自体に問題がある可能性が高いため、送金する前に金融庁の登録一覧を確認し、少しでも不審な点があれば下記の相談先に連絡してください。
相談先まとめ
投資に関するトラブルや、出金できない・返金されないといった相談は、次の窓口が使えます。
- 消費者ホットライン(188):最寄りの消費生活センターにつながります
- 警察相談専用電話(#9110):詐欺被害の疑いがあるとき
- 法テラス:法的手続きの案内・弁護士費用の立替相談
- 日本弁護士連合会:各地の弁護士会の相談窓口
- 金融庁 金融サービス利用者相談室:金融商品取引業者に関する相談・無登録業者の確認
山崎から一言
証券会社の破綻は、ニュースで見る機会こそ少ないものの、「預けたお金がどういう仕組みで守られているか」を知る入り口としてちょうどいいテーマです。山崎正義が300万円を失ったときに欠けていたのは、相場の知識よりも、お金を渡す相手が仕組みの内側にいるかどうかを確かめる習慣でした。登録業者の分別管理された口座にあるお金と、SNSで誘われて個人口座に振り込んだお金は、同じ「投資したお金」でもまったく別物です。口座を開いたら一度、その会社の「お客様資産の保全」のページを読んでみてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。分別管理・投資者保護基金の制度や補償の範囲は変更されることがあるため、最新の内容は日本投資者保護基金・金融庁および各証券会社の公式情報でご確認ください。
山崎の副業相談室(LINE・無料)
友だち追加は無料で、いつでもブロックできます。いま届いている勧誘が過去の事例と一致していないか、一緒に確認しましょう。