※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
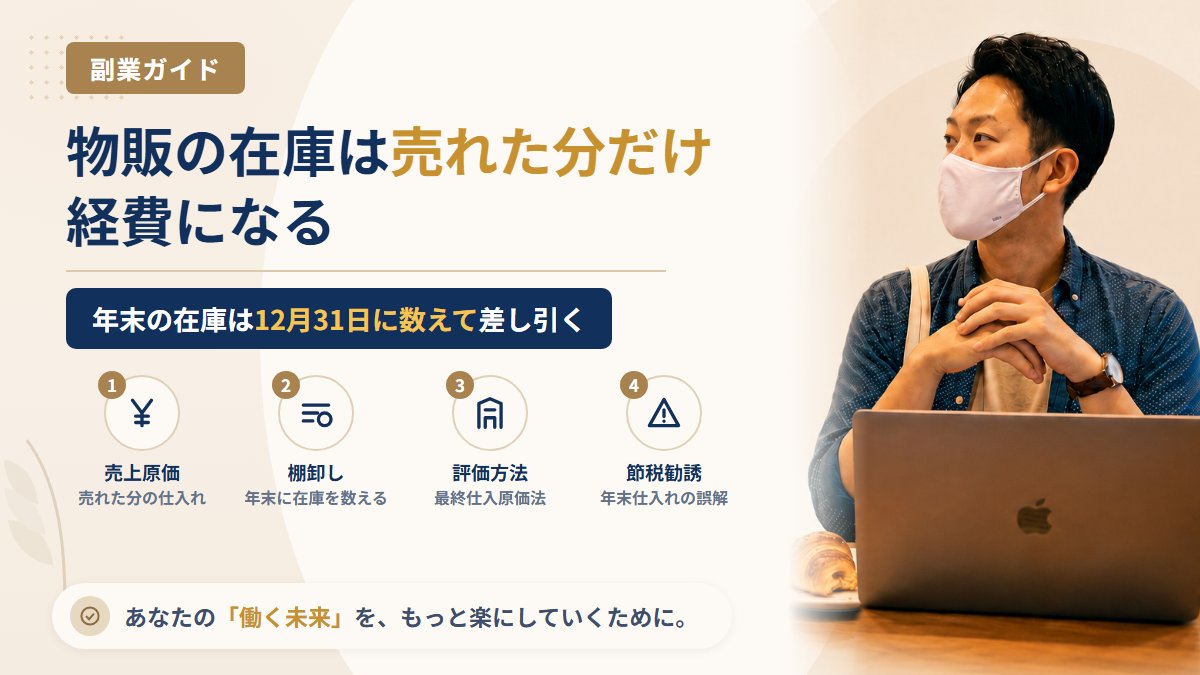
「12月にまとめて仕入れたら、その分は今年の経費にして税金を減らせる?」という質問は、メルカリやAmazonで物販を始めた方から毎年この時期に届きます。先に答えると、売れ残った在庫の仕入れ代は、その年の経費になりません。経費になるのは「その年に売れた分の仕入れ代(売上原価)」だけで、年末に残った在庫は翌年に持ち越して、売れた年の経費になります。
この記事では、国税庁の「必要経費の知識」(タックスアンサーNo.2210)と「青色申告の決算の手引き」、所得税の棚卸資産の評価方法の届出手続の案内(2026年10月24日に確認)をもとに、副業の物販で確定申告をするときの在庫の扱いと、年末の棚卸しのやり方を整理します。
結論:経費になるのは「売れた分」だけ。年末の在庫は数えて差し引く
| 疑問 | 答え |
|---|---|
| 仕入れ代は全部その年の経費? | いいえ。経費になるのは売上原価=年初の在庫+その年の仕入れ−年末の在庫 |
| 年末に何をすればいい? | 12月31日時点で手元・倉庫にある在庫を数え、金額を出す(棚卸し) |
| 在庫の金額はどう決める? | 評価方法を税務署に届け出ていなければ「最終仕入原価法」(年末にいちばん近い仕入単価×数量) |
| 売れ残りが翌年に売れたら? | 翌年の「年初の在庫」として、売れた年の売上原価に入る |
| 自分で使った在庫は? | 家事消費として、収入に足す扱いがある(後半で説明) |
山崎正義がこれまで見てきた物販の勧誘では、「年末に仕入れれば節税になる」と大量仕入れを勧める説明に何度も出会いました。仕入れて売れ残った分は経費にならないので、この説明は半分以上が誤りです。手元のお金だけが減り、税金は思ったほど減りません。
なぜ仕入れ代がそのまま経費にならないのか
国税庁のタックスアンサーNo.2210「必要経費の知識」では、必要経費に入るものとして「総収入金額に対応する売上原価」が挙げられています。ポイントは「対応する」という部分で、その年の売上を生んだ商品の仕入れ代だけがその年の経費になる、という考え方です。
たとえば12月に10万円分を仕入れて、年内に売れたのが3万円分だけなら、残りの7万円分は「まだ売上を生んでいない資産(在庫)」として扱います。この7万円分は翌年に売れたとき、翌年の売上に対応する売上原価になります。経費が消えるのではなく、経費になる年がずれると考えてください。
売上原価の計算式
売上原価=年初(1月1日)の在庫の金額+その年の仕入れの合計−年末(12月31日)の在庫の金額
青色申告の決算の手引きでも、売上原価はこの式で計算すると説明されています。物販を始めた最初の年は年初の在庫がゼロなので、「仕入れの合計−年末の在庫」になります。
年末の棚卸しのやり方(4ステップ)
棚卸しは、12月31日の時点で残っている在庫の数と金額を確かめる作業です。副業の物販なら、次の4ステップで足ります。
| ステップ | やること | ポイント |
|---|---|---|
| 1. 在庫を数える | 自宅にある在庫、FBAなどの倉庫にある在庫、発送前の在庫を数える | 倉庫の在庫は管理画面の在庫数で確認できる。出品していない在庫も含める |
| 2. 一覧にする | 商品名・数量・仕入単価を表計算ソフトに書き出す | 仕入れの明細(レシート・注文履歴)と照らし合わせる |
| 3. 金額を出す | 評価方法に沿って在庫の金額を計算する | 届出をしていなければ最終仕入原価法(次の章) |
| 4. 申告書に書く | 収支内訳書・青色申告決算書の売上原価の欄に、年初の在庫・仕入れ・年末の在庫を書く | 一覧の表は申告書に添付しないが、保存しておく |
山崎正義の経験では、いちばん抜けやすいのは「倉庫に預けている在庫」と「返品されて戻ってきた在庫」です。手元に見えないものほど数え忘れるので、管理画面の在庫レポートを12月31日付けで保存しておくと、あとで確かめられます。
在庫の金額の決め方:届出がなければ最終仕入原価法
国税庁の「所得税の棚卸資産の評価方法の届出手続」の案内によると、新たに事業を始めた人は評価方法を選んで届け出ることができ、届出をしなかった場合は最終仕入原価法で評価することになります。届出の期限は、その対象になった年分の確定申告期限までです(2026年10月時点。出典:国税庁 A1-17 所得税の棚卸資産の評価方法の届出手続)。
最終仕入原価法:年末の在庫の金額=年末にいちばん近い時期に仕入れたその商品の仕入単価×年末の数量
| 評価方法(例) | 考え方 | 副業での向き不向き |
|---|---|---|
| 最終仕入原価法 | 最後に仕入れた単価で全部を評価する | 届出不要で計算が簡単。同じ商品を何度も仕入れる人向け |
| 個別法 | 1点ずつ実際の仕入れ値で評価する | 中古品・一点物(せどり・古着など)は実態に合いやすい。届出が必要 |
| 総平均法 | その年の仕入れの平均単価で評価する | 仕入れ値が大きく変わる商品向け。届出が必要 |
| 低価法 | 原価と年末の時価の低いほうで評価する | 値下がりした在庫を低く評価できるが、選べるのは青色申告の人 |
届出をする場合も、方法を変えるには変更の承認申請が要ります。副業の規模なら、まずは最終仕入原価法で計算して、一点物が多くて実態とずれると感じたら税務署に相談する、という順番で十分です。
仮の数字で計算してみる
ここからは仮の数字です。物販を始めて2年目の人を想定します。
| 項目 | 金額(仮) |
|---|---|
| 年初の在庫(前年末の棚卸しの金額) | 40,000円 |
| その年の仕入れの合計 | 500,000円 |
| 年末の在庫(棚卸しの金額) | 90,000円 |
| 売上原価(40,000+500,000−90,000) | 450,000円 |
| 売上 | 680,000円 |
| 販売手数料・送料・梱包資材などの経費 | 130,000円 |
| 所得(680,000−450,000−130,000) | 100,000円 |
もし年末の在庫9万円分を数え忘れると、売上原価が54万円になり、所得は1万円と小さく計算されます。所得を少なく申告したことになるので、あとで在庫が見つかれば修正が必要になります。逆に、在庫を多く数えすぎると、払わなくてよい税金を払うことになります。正しく数えることが、いちばんの節税です。
なお、ここで出た所得10万円は、会社員の副業なら所得税の確定申告が要らない「20万円以下」の範囲です。ただし住民税の申告は別に必要になります。詳しくは「副業の確定申告入門|「20万円ルール」の正しい意味と住民税の申告」で整理しています。
在庫まわりで迷いやすい5つの場面
売れ残りを捨てた・壊れて売れなくなった
廃棄した在庫は、年末の在庫に含めません。結果として、その仕入れ代は売上原価に入ります。廃棄した日・商品・数量・理由をメモし、可能なら写真を残しておくと、あとで説明できます。
在庫を自分で使った・家族にあげた
国税庁の所得税基本通達39-2関係では、事業を営む人が棚卸資産を家事のために消費した場合の扱いが示されています。確定申告書等作成コーナーの説明では、家事消費の金額は原則として通常の販売価額で収入に入れ、仕入価額で計算しても差し支えない(仕入価額が通常の販売価額のおおむね70%より低いときは70%の金額)とされています。「自分用にした分は在庫から消えるだけ」ではない点に注意してください。
12月に仕入れて、代金の支払いは1月
タックスアンサーNo.2210では、必要経費になるのはその年に債務が確定した金額とされています。12月中に商品を受け取っていれば、支払いが1月でもその年の仕入れに入ります。その商品が年末に残っていれば、在庫にも数えます。
送料をかけて仕入れた
仕入れのときにかかった送料(引取運賃)は、商品の取得にかかった費用として仕入れ値に含めて考えるのが基本です。売れたときに購入者へ送る送料は、販売のための経費(荷造運賃)として別に計上します。
副業の物販は事業所得か雑所得か
2022年分以後の所得税基本通達の改正で、業務に関する収入について、記帳と帳簿書類の保存がない場合は原則として雑所得とする考え方が示されました。どちらの区分でも、売れた分だけが経費になるという売上原価の考え方は同じです。区分によって変わるのは、赤字を給与と相殺できるかどうかや青色申告の特典です。「副業の赤字は給与と相殺できる?雑所得と事業所得で変わる損益通算」もあわせて読んでください。
こんな勧誘には乗らない
物販の確定申告の時期になると、次のような勧誘を見かけます。山崎正義が130件以上の案件を調べてきた中でも、在庫と税金の話は勧誘の入口に使われやすい分野です。
- 「年末に仕入れれば全額経費になる」と大量仕入れや有料の仕入れリストを勧める
- 「在庫を持たなければ税金がかからない」と無在庫転売の高額な教材やツールを売る
- 「棚卸しはしなくていい」「誰も調べない」と申告を軽く見せる
無在庫での販売はそもそも販売サイトの規約で禁止されていることが多い点は「ドロップシッピングと無在庫転売の違い」で整理しています。高額な契約を迫られたら、その場で決めずに「安全な副業の探し方」で確認する項目を見直してください。
よくある質問
Q1. 物販の売上が少なくても棚卸しは必要ですか?
確定申告や住民税の申告をするなら、売上原価を正しく出すために年末の在庫は数えておく必要があります。点数が少なければ、商品名・数量・仕入単価を書いたメモ1枚でも記録になります。
Q2. 去年棚卸しをしていなかった場合はどうすればいいですか?
前年の年末の在庫は、今年の「年初の在庫」になります。仕入れの明細や販売履歴から前年末の在庫を推計できる場合がありますが、前年の申告内容にも関わるので、税務署に相談してください。
Q3. 中古品の仕入れ値がわからない商品はどうしますか?
仕入れの記録が無い商品は、在庫の金額を出せません。これから仕入れる分は、購入日・仕入れ先・金額・商品名を必ず残しておきましょう。中古品を継続して仕入れて売るなら、古物商許可が要るかどうかも確認が必要です(「せどりと転売の違いは?違法になる5つのケースと古物商許可のライン」)。
Q4. 梱包資材の残りも在庫に数えますか?
青色申告の決算の手引きでは、未使用の消耗品の年末の残りは、その年の必要経費から除く扱いが説明されています。毎年ほぼ同じ量を買って使っている程度なら大きな差は出ませんが、まとめ買いした年は残りを確認しておきましょう。
Q5. 帳簿は何を残せば足りますか?
最低限、売上・仕入れ・経費の記録と、その裏付けになるレシートや注文履歴です。区分ごとの違いは「副業の帳簿は何を残せば足りる?」にまとめています。
まとめ
- 物販の経費になるのは、その年に売れた分の仕入れ代(売上原価)だけ
- 売上原価=年初の在庫+仕入れ−年末の在庫。年末の在庫は12月31日に数える
- 評価方法を届け出ていなければ、最終仕入原価法(年末にいちばん近い仕入単価×数量)
- 捨てた在庫は年末の在庫に含めない。自分で使った在庫は家事消費として収入に入れる扱いがある
- 「年末に仕入れれば節税」という勧誘は、売れ残りが経費にならない点を隠している
次に読むなら、在庫以外に何が経費になるかを確かめるために「副業の経費はどこまで認められる?スマホ代・家賃の按分と否認されやすい支出」をどうぞ。
※本記事は2026年10月24日時点で国税庁のタックスアンサー・青色申告の決算の手引き・手続案内・所得税基本通達に掲載されていた内容をもとに、一般的な考え方を整理したものです。計算例の数字は仮のものです。個別の申告内容は、税務署または税理士にご確認ください。
相談先まとめ
- ① 消費者ホットライン(188):物販の教材・ツール・仕入れリストの契約で困ったとき
- ② 警察相談専用電話(#9110):脅迫的な勧誘や詐欺が疑われるとき
- ③ 法テラス:契約の解除や返金について法的な相談をしたいとき
- ④ 日本弁護士連合会:弁護士を探したいとき
山崎から一言
棚卸しは、年に一度、自分の物販の成績表を見る作業です。売れ残りの多さに気づけば、来年の仕入れ方が変わります。12月31日に在庫を数える予定を、今のうちにカレンダーに入れておいてください。