こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。悪質なスクールや投資詐欺に引っかかって300万円の借金を背負い、そこから復活する過程で130件以上の副業案件を調べてきました。
副業で業務委託の仕事を受けると、納品してから報酬が振り込まれるまで1〜2か月かかることがあります。その間に「請求書を買い取るので、すぐ現金にできます」という案内を見かけた人もいるでしょう。これがファクタリングです。この記事では、ファクタリングの仕組み、手数料を年率に直して比べる計算、金融庁が注意を呼びかけている「偽装ファクタリング」の見分け方を、法令と金融庁の公表内容をもとに整理します。
結論:使う前に「年率に直す」「買い戻しの約束がないか」を確かめる
先に答えをまとめます。
| 疑問 | 答え |
|---|---|
| ファクタリングとは? | 入金前の請求書(売掛債権)を、手数料を引いた金額で買い取ってもらう取引。法的には借金ではなく「債権の売買」です |
| 個人の副業でも使える? | 取引としてはあり得ます。ただし、法人向けの「債権譲渡登記」は個人では使えないなど、法人とは条件が違います |
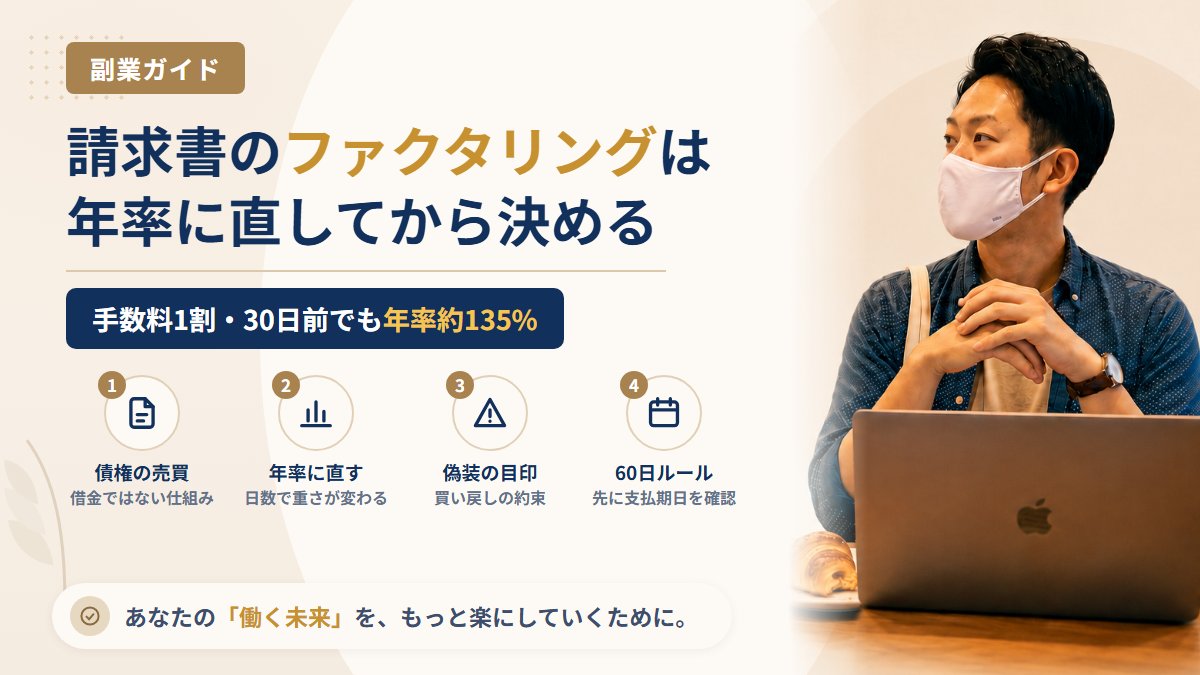
| 手数料は高い? | 入金日までの日数が短いほど、年率に直すと高くなります。手数料1割・30日前の現金化は、年率に直すと約135%です(計算は本文) |
| いちばん危ないのは? | 集金を任された自分が集金できなかったとき、自分が買い戻す・自分のお金で払う約束になっている取引。金融庁は貸金業に当たるおそれがあるとしています |
| 給与でもできる? | 会社員の給与を買い取る「給与ファクタリング」は貸金業に当たると金融庁が明示しています。利用しないでください |

入金待ちで困ったとき、最初に考えるのは「現金化」より「支払期日が正しく決まっているか」です。業務委託ならフリーランス法の60日ルールが使える場合があります。
ファクタリングの仕組み|借金ではなく「請求書の売買」
金融庁の「ファクタリングの利用に関する注意喚起」は、ファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」と説明し、法的には債権の売買(債権譲渡)契約だとしています。
副業に置き換えると、次のような流れです。
| 順番 | 起きること |
|---|---|
| ① | あなたが取引先に納品し、10万円の請求書を出す(支払日は翌月末) |
| ② | ファクタリング業者にその請求書(10万円を受け取る権利)を売る |
| ③ | 業者が手数料を引いた金額をあなたに払う |
| ④ | 支払日に取引先が10万円を払い、それが業者のものになる |
取引先に知らせる形と、知らせない形がある
民法467条では、債権を譲渡したことを取引先(債務者)に対して主張するには、譲渡した人からの通知か、取引先の承諾が必要です。そのため、取引の形は大きく2つに分かれます。
| 形 | 中身 | 気をつけること |
|---|---|---|
| 取引先に知らせる | 取引先が譲渡を知り、支払いを業者へ直接行う | 取引先に「資金繰りが苦しいのか」と思われる可能性がある |
| 取引先に知らせない | 取引先はこれまでどおりあなたに払い、あなたがそのお金を業者へ渡す | 集金をあなたが引き受ける形になる。下で説明する「偽装ファクタリング」の目印と重なりやすい |
個人と法人で違うこと
法人の場合は「債権譲渡登記」という制度で、取引先に通知しなくても第三者への対抗要件を備えられます。ただし、この制度は動産・債権譲渡特例法4条で「法人が債権を譲渡した場合」の仕組みとして定められています。個人で副業をしている人は、民法の原則どおり、通知か承諾で対応することになります。
手数料を年率に直して比べる
ファクタリングの手数料は「◯%」と表示されることが多いのですが、何日前に現金化するかで重さがまったく変わります。比べるときは年率に直してください。
年率に直す計算 = 手数料 ÷ 受け取った金額 × 365 ÷ 入金日までの日数
例(仮の数字):請求額10万円・手数料10%・支払日まで30日
手数料1万円 ÷ 受け取り9万円 × 365 ÷ 30 ≒ 135%
同じ考え方で、仮の条件をいくつか並べるとこうなります。
| 請求額 | 手数料(仮) | 支払日までの日数 | 受け取る金額 | 年率に直すと |
|---|---|---|---|---|
| 10万円 | 5% | 60日 | 95,000円 | 約32% |
| 10万円 | 10% | 30日 | 90,000円 | 約135% |
| 10万円 | 20% | 30日 | 80,000円 | 約304% |
物差しとして、お金を借りるときの上限を並べておきます。利息制限法1条の上限は、元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%です。ファクタリングは売買なので、この上限がそのまま当てはまる取引ではありません。それでも、年率に直した数字が借入の上限を大きく超えるなら、「本当にその現金が今必要か」を立ち止まって考える価値があります。
金融庁も、高額な手数料を払うとかえって資金繰りが悪化し、多重債務に陥る危険があると注意しています。
金融庁が示す「偽装ファクタリング」の目印
金融庁は、ファクタリングを装って高金利の貸付けを行うヤミ金融業者の存在を確認していると公表しています。契約書に「債権譲渡契約(売買契約)」と書いてあっても、実態が貸付けと同じなら貸金業に当たるおそれがある、という立場です。金融庁の注意喚起から、契約前に確かめる点をまとめます。
| 確かめる点 | 危ないサイン |
|---|---|
| 集金を任されたあなたが集金できなかったとき | あなたが債権を買い戻す約束になっている |
| 集金をあなたが任されたとき | 集金できなくても、あなた自身のお金で業者に払う約束になっている |
| 受け取る金額 | 請求額に比べて著しく少ない |
| 契約書の保証条項 | 「取引先に支払い停止や破産の原因がない」ことなどをあなたが保証させられ、実質的に支払いを保証するのと同じになっている(金融庁が紹介する裁判例で問題視された形) |
金融庁は、「ノンリコース(買い戻し義務なし)」と書いてあるかどうかなどの形式だけでなく、経済的な実態で判断されると説明しています。契約書の言葉だけで安心しないことが大切です。
給与ファクタリングは使わない
会社員の給与を受け取る権利を買い取る「給与ファクタリング」について、金融庁は、業として行えば貸金業に該当すると明示しています。登録のない業者に年率換算で数百〜千数百%の手数料を払わされたり、勤務先への連絡などの悪質な取立てを受けたりする危険があるとしています。副業の報酬ではなく本業の給料を前借りする形になるので、本記事の対象外です。案内されても応じないでください。
取立てで怖い思いをしているときは、警察相談専用電話(#9110)や消費者ホットライン(188)に相談してください。
現金化の前に確かめる3つのこと
1. 支払期日がフリーランス法に合っているか
2024年11月1日に施行されたフリーランス法(特定受託事業者に係る取引の適正化等に関する法律)4条では、従業員を使う事業者(法人なら役員が2人以上いる場合も含む)が、従業員を使わない個人などに業務委託をした場合、報酬の支払期日は給付を受け取った日から60日以内で、できる限り短い期間内に定めなければなりません。期日を決めていなければ受け取った日が、60日を超える期日を決めていれば受け取った日から60日を経過する日が、支払期日とみなされます。
「支払いが遅い」と感じたら、まず契約上の支払期日を確認してください。期日を過ぎても払われない場合の催促の手順は、副業の報酬が未払いになったときの6段階にまとめています。
2. 契約書に「譲渡禁止」の条項がないか
業務委託契約書に「この契約上の権利を第三者に譲渡してはならない」という条項(譲渡制限特約)が入っていることがあります。民法466条2項では、この特約があっても譲渡そのものの効力は失われません。ただし同条3項で、特約を知っていた、または重大な過失で知らなかった譲受人に対しては、取引先は支払いを拒んだり、あなたに払うことで済ませたりできます。また、譲渡が効力を持つかとは別に、契約違反として取引先との関係に響く可能性もあります。契約書の見方は業務委託契約書のチェックリストで解説しています。
3. 現金化以外の手が残っていないか
| 手段 | やること |
|---|---|
| 支払条件の交渉 | 次の契約から「月末締め翌月末払い」など早い条件を提案する |
| 着手金・分割払い | 長い案件は、着手時と納品時に分けて請求する |
| 請求書の書き方 | 支払期日を日付で明記し、受領日を記録しておく |
| 出費の見直し | 入金前に払う必要がある出費(教材・ツール代)を後ろにずらす |
山崎正義が8年間副業をしてきた経験から言うと、入金待ちが苦しくなるのは、たいてい入金より先に大きな出費を決めてしまったときです。とくに「この講座を受ければ回収できる」と言われて先払いした出費は、入金を早めても埋まらないことが多いです。
入金待ちにつけ込む勧誘にも注意
「すぐ現金が入る」という言葉は、資金に困っている人ほど強く響きます。副業の勧誘でも、「報酬を先払いする代わりに登録料を」「立て替えるので先に手数料を」といった形で、お金を先に払わせる手口があります。お金を先に払わせる募集の見分け方は、安全な副業の探し方と副業トラブルのまとめで整理しています。
よくある質問
Q. ファクタリングを使うと借金になりますか?
本来のファクタリングは債権の売買なので、借金ではありません。ただし、集金できなかったときに自分が買い戻す約束があるなど、実態が貸付けと同じ取引は貸金業に当たるおそれがあると金融庁は説明しています。
Q. 副業の個人でも利用できますか?
取引の形としては可能です。ただし、債権譲渡登記は法人向けの制度で、個人は使えません。取引先に知らせずに済ませたい事情があると、条件の悪い契約を受け入れやすくなるので注意してください。
Q. 手数料は経費になりますか?
手数料の会計や税務上の扱いは、取引の中身によって確認が必要です。確定申告で扱いに迷う場合は、税務署か税理士に確認してください。副業の申告の基本は副業入門から読めます。
Q. 業者が登録業者かどうかは確かめられますか?
本来のファクタリングは貸金業ではないため、登録がないこと自体は違法ではありません。一方、実態が貸付けなら貸金業の登録が必要です。お金を借りる話に変わった時点で、金融庁の登録貸金業者情報検索サービスで登録を確かめてください。
まとめ
- ファクタリングは、入金前の請求書を手数料を引いて売る取引。法的には借金ではなく債権の売買
- 手数料は年率に直して比べる。手数料1割・30日前の現金化は年率約135%
- 集金できなかったときに自分が買い戻す・自分のお金で払う約束は、貸金業に当たるおそれがある
- 給与ファクタリングは貸金業。使わない
- 現金化の前に、フリーランス法の60日ルールと契約書の譲渡禁止条項を確認する
次に読むなら、入金が期日を過ぎたときの対処をまとめた副業の報酬が未払いになったら?がおすすめです。
※本記事は2026年11月8日時点の法令(e-Gov法令検索)と金融庁「ファクタリングの利用に関する注意喚起」をもとにした一般的な情報の整理であり、個別の契約についての法的判断ではありません。特定の事業者や取引を評価するものではありません。契約内容に不安がある場合は、弁護士などの専門家に相談してください。
相談先まとめ
| 窓口 | こんなときに |
|---|---|
| 消費者ホットライン(188) | 契約や勧誘のトラブル全般 |
| 警察相談専用電話(#9110) | 脅しのような取立て、勤務先や家族への連絡 |
| 法テラス | 弁護士への相談先を探したいとき |
| 日本弁護士連合会 | 各地の弁護士会の法律相談 |
| 金融庁 金融サービス利用者相談室 | ファクタリングや貸金業者についての一般的な相談・情報提供 |
山崎から一言
入金を早めるお金は、出費を遅らせるお金よりずっと高くつきます。現金化を考えたら、まず年率に直してみてください。