※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから地道な副業で立て直す過程で、130件以上の副業案件を調べてきました。副業を始めた人が次に迷いやすいのが、2本目・3本目を始めたときの税金の扱いです。
今回の疑問は「副業を2つ3つ掛け持ちしていて、どれも20万円以下。確定申告はいらない?」です。
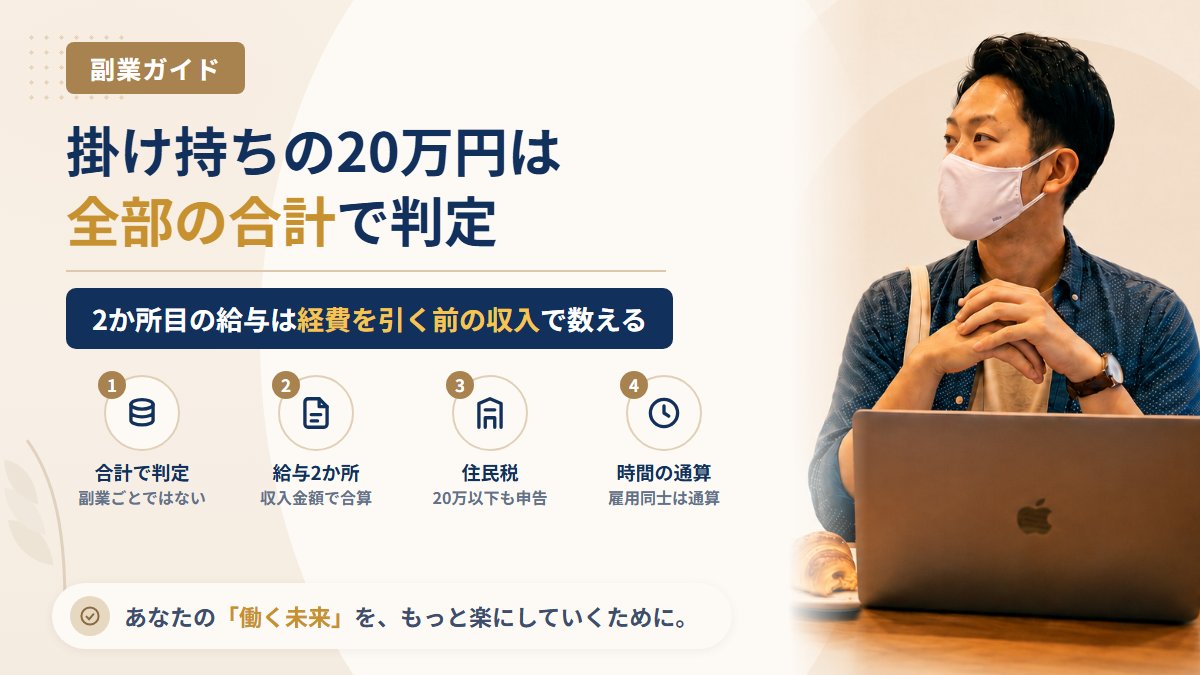
結論|20万円は「副業1つずつ」ではなく「全部の合計」で判定します
会社員(給与を1か所から受けて年末調整を受けている人)が確定申告をしなくてよいのは、給与以外の所得を全部足して20万円以下のときです。副業ごとに20万円の枠があるわけではありません。
掛け持ちで間違えやすいのは、次の3点です。
- 業務委託・ネット副業は「所得」(収入−経費)を合計する
- アルバイトなど2か所目の給与は、経費を引く前の「収入金額」で数える
- 20万円以下で所得税の申告が不要でも、住民税の申告は別に必要
この判定のルールは、国税庁のタックスアンサー「No.1900 給与所得者で確定申告が必要な人」に書かれています。以下、具体的な数字で数え方を見ていきます。
掛け持ちの組み合わせ別|何を足して20万円と比べるか
掛け持ちの形によって、足すものが変わります。まず自分がどの形かを確認してください。
| 掛け持ちの形 | 20万円と比べる金額 | 注意点 |
|---|---|---|
| 本業(給与)+業務委託・ネット副業が複数 | 副業ごとの「収入−経費」を全部足した額 | 1つが赤字なら、ほかの雑所得と差し引きできる(給与とは相殺できない) |
| 本業(給与)+アルバイト(給与) | アルバイトの給与の収入金額(額面) | 給与には自分で経費を引く仕組みがないため、額面で判定 |
| 本業(給与)+アルバイト(給与)+業務委託 | アルバイトの収入金額+業務委託の所得の合計 | どちらも20万円以下でも、合計で超えれば申告が必要 |
| 給与なし(フリーランス・主婦など)の掛け持ち | 20万円ルールの対象外 | 所得の合計が基礎控除などを上回れば申告が必要。判定の考え方が別になる |
給与を2か所から受けている場合の判定は、国税庁の表現では「年末調整をされなかった給与の収入金額と、給与所得及び退職所得以外の所得金額との合計額が20万円を超える人」が申告対象です。「所得」ではなく「収入金額」と書かれている点が、業務委託との違いです。

給与2か所の人には、給与の合計額や所得控除の額によって申告不要になる別の例外もあります。条件が細かいので、自分が当てはまりそうなときは国税庁のNo.1900か、税務署の電話相談で確認してください。
計算例|1つずつは20万円以下でも、合計で超えるパターン
会社員のAさんが、本業のほかに3つの副業を掛け持ちしているとします(数字は説明用の例です)。
| 副業 | 年間の収入 | 経費 | 20万円の判定に入れる額 |
|---|---|---|---|
| 週末のアルバイト(給与) | 12万円 | (引けない) | 12万円(収入金額) |
| Webライター(業務委託) | 10万円 | 2万円 | 8万円(所得) |
| ハンドメイド販売 | 6万円 | 4万円 | 2万円(所得) |
| 合計 | 22万円 → 20万円超なので確定申告が必要 | ||
判定額 = アルバイトの給与収入 12万円 + ライターの所得(10万−2万)8万円 + 販売の所得(6万−4万)2万円 = 22万円
どの副業も単独では20万円に届いていません。それでも合計では超えるので、申告が必要になります。掛け持ちでは「1つずつ20万円以下だから大丈夫」という勘違いが起きやすいところです。
そして、申告することになった場合は、20万円を超えた分だけでなく、副業の所得を全部まとめて申告します。「超えた2万円だけ申告する」ということはできません。
ポイ活・フリマはどう数えるか
| 収入の種類 | 扱いの目安 |
|---|---|
| 買い物で付いたポイント(値引きと同じもの) | 一般に課税の対象にならない |
| キャンペーン・懸賞の当選金やポイント | 一時所得になることが多い。年間50万円の特別控除があり、さらに2分の1にした額で合算する |
| アンケート・作業の対価として継続的に受け取るもの | 雑所得として、他の副業と合算することが多い |
| 自宅の不用品(生活用の家具・衣類など)を売った代金 | 原則として課税されない(1点30万円を超える貴金属や美術品などは別) |
| 仕入れて売る転売・ハンドメイド作品の販売 | 雑所得(規模によって事業所得)として合算する |
ポイ活やフリマは、中身によって扱いが分かれます。迷ったら「自分の労力や仕入れの対価として、継続的に受け取っているか」で考えると整理しやすいです。ポイ活で稼げる額の現実はポイ活は本当に稼げる?現実的な収入と注意点でまとめています。
20万円以下でも、やることが残る3つの場面
| 場面 | やること |
|---|---|
| 副業の合計が20万円以下 | 住民税の申告を市区町村にする(所得税の申告不要と住民税は別のルール) |
| 医療費控除・ふるさと納税(6自治体以上など)で確定申告する | 20万円以下の副業所得も含めて全部申告する |
| 2か所目のアルバイトで源泉徴収が多めに引かれている | 確定申告すると、払いすぎた所得税が戻ることがある(申告は任意) |
2か所目のアルバイト先では「扶養控除等申告書」を出せないため、給与から引かれる所得税が高めの区分(乙欄)で計算されます。そのため、年末に精算されないまま払いすぎになっていることがあります。申告義務がなくても、源泉徴収票を見て確認する価値はあります。
20万円ルールそのものの意味は副業の確定申告入門|「20万円ルール」の正しい意味と住民税の申告で、住民税から会社に副業が知られる流れは住民税を普通徴収にしても副業が会社にバレる5つのケースで詳しく説明しています。
年末調整は1か所だけ|掛け持ちのときの書類の扱い
給与の掛け持ちでよくある質問が「2つの職場で年末調整してもらえるか」です。答えはいいえ、年末調整は「扶養控除等申告書」を出した1か所(主たる給与)だけです。
| 書類・手続き | 本業(主たる給与) | 2か所目(従たる給与) |
|---|---|---|
| 扶養控除等申告書 | 提出する | 提出しない(2か所に出すことはできない) |
| 源泉徴収の区分 | 甲欄 | 乙欄(高めに引かれる) |
| 年末調整 | 受ける | 受けない |
| 源泉徴収票 | 受け取る | 受け取る(確定申告で使うので保管) |
どちらの職場で年末調整を受けるかは、原則として給与が多いほうを本業として扱うのが一般的です。アルバイト先から書類を求められたら「本業で年末調整を受けている」と伝えれば足ります。
何本まで掛け持ちできる?税金より先に詰まる「時間」の話
掛け持ちの本数に法律上の上限はありません。ただし、雇用(アルバイト・パート)同士の掛け持ちは、労働時間が通算されます(労働基準法38条1項)。業務委託やネット販売は雇用ではないので、この通算の対象外です。
| 掛け持ちの形 | 労働時間の通算 | 実務で起きること |
|---|---|---|
| 雇用+雇用(本業+アルバイト) | 通算される | アルバイト先に本業の労働時間を申告するよう求められることがある |
| 雇用+業務委託 | 通算されない | 法律上の上限はないが、健康管理は自己責任になる |
| 業務委託+業務委託 | 通算されない | 納期が重なったときに調整できる余裕が必要 |
山崎正義が8年間の副業経験から考えると、本数を決めるのは税金より「週に何時間なら本業と生活を崩さないか」です。目安を決めるために、次のチェックを使ってください。
| セルフチェック | はい なら |
|---|---|
| 副業の作業時間を週単位で書き出せていない | 本数を増やす前に、1週間の記録をつける |
| 納期や出勤日が重なった週に、睡眠を削って対応した | 1本減らすか、納期に余裕のある案件に替える |
| どの副業でいくら入ったか、すぐ答えられない | 20万円の判定ができない状態。帳簿を1か所にまとめる |
| 会社の就業規則で、副業の届出・許可を確認していない | 本数より先に就業規則を確認する |
| 「スキマ時間で月◯万円」という勧誘で3本目を始めようとしている | 初期費用・サポート料を求められたら申し込まない |
会社の就業規則での扱いは副業禁止の就業規則でも処分されるのはどんなとき?許可制・届出制の違いで整理しています。
掛け持ちの収入は、帳簿を1つにまとめると判定が楽になる
20万円の判定で困るのは、計算より「副業ごとに入金先も記録もバラバラ」なことです。掛け持ちを始めたら、次の3つを1か所にまとめておくと、年明けに慌てずに済みます。
- 副業ごとの入金(業務委託の報酬・販売の売上)
- 副業ごとの経費(手数料・材料費・通信費の按分など)
- アルバイト先の源泉徴収票
表計算ソフトでも足りますが、副業が3本を超えたあたりから、銀行口座やカードの明細を取り込める会計ソフトのほうが手間は減ります。会計ソフトは月額や年額の費用がかかるので、副業の所得がそれに見合うかを先に考えてから選んでください。
どこまでを経費にできるかは副業の経費はどこまで認められる?スマホ代・家賃の按分と否認されやすい支出を参考にしてください。
スキマバイトアプリの単発の仕事も、応募した時点で雇用契約になり給与として扱われます。仕組みは「スキマバイトアプリの仕組み」で整理しています。
よくある質問(FAQ)
Q. 副業の1つが赤字です。ほかの副業の黒字と相殺できますか?
どちらも雑所得なら、雑所得の中で差し引きできます。ただし、雑所得の赤字は本業の給与所得と相殺(損益通算)することはできません。事業所得として認められる規模かどうかで扱いが変わるので、判断が難しいときは税務署に確認してください。
Q. アルバイトの給与が年10万円だけです。それでも合計に入れますか?
入れます。2か所目の給与は金額にかかわらず、収入金額を業務委託などの所得と足して20万円と比べます。アルバイト10万円と業務委託の所得11万円なら、合計21万円で申告が必要です。
Q. 掛け持ちで確定申告すると、会社に副業が知られますか?
確定申告そのものが会社に通知されるわけではありません。知られるきっかけになりやすいのは住民税です。ただし、アルバイトなど給与の副業分は、普通徴収を選んでも自治体の運用によって本業の給与からまとめて天引きされることがあります。詳しくは上で紹介した住民税の記事を見てください。
Q. 申告が必要だったのに、しないままにしていました。
期限後でも申告はできます。税務署から指摘される前に自分で申告したほうが、加算される税金は軽くなるのが一般的です。気づいた時点で、源泉徴収票と副業の入金記録をそろえて申告してください。
Q. 掛け持ちの3本目に「スマホで月10万円」という副業を勧められました。
時間が足りないところに「スキマ時間で稼げる」という話は刺さりやすく、山崎正義が300万円の被害を受けた頃から続く典型的な入口です。申し込む前に、安全な副業の探し方のチェック項目で確認してください。
まとめ|掛け持ちの20万円は「足してから比べる」
| 確認すること | ポイント |
|---|---|
| 判定の単位 | 副業1つずつではなく、給与以外の所得の合計 |
| 業務委託・販売 | 収入−経費=所得で合算 |
| 2か所目の給与 | 経費を引く前の収入金額で合算 |
| 20万円以下のとき | 住民税の申告は別に必要 |
| 年末調整 | 扶養控除等申告書を出した1か所だけ |
| 本数 | 法律上の上限はないが、雇用同士は労働時間が通算される |
【免責】本記事は2026年10月時点の公開情報(国税庁タックスアンサーNo.1900等)をもとに一般的な考え方を整理したもので、個別の税務判断を示すものではありません。所得の区分や申告の要否はご自身の状況によって変わります。最終的な判断は税務署または税理士にご確認ください。
山崎から一言
掛け持ちの税金で困る人の多くは、計算が苦手なのではなく、副業ごとに「これは小さいから大丈夫」と別々に考えてしまっています。月に一度、すべての入金を1枚の表に書き写すだけで、20万円の判定は迷わなくなります。本数を増やすのは、その表が埋まるようになってからで十分です。