※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
株主優待のカタログが届く季節になると、株を始めたばかりの会社員から「優待って税金はかからないんですよね?」と聞かれます。配当金は証券会社が税金を天引きしてくれるので、優待も何かの仕組みで処理されていると思っている人が多いようです。
山崎正義は、投資で一発逆転を狙って300万円を失いました。当時は「もらえるものは得」としか考えておらず、税金の扱いを調べたのは失ってからです。この記事では、国税庁が公表している所得税基本通達とタックスアンサーをもとに、優待が配当ではなく雑所得になる仕組み・いくらで計算するか・会社員が申告を考える場面・NISAとの関係の順に整理します。
優待をもらうための日付は配当金はいつもらえる?株主優待はいつ届く?で、長期保有の条件は株主優待の長期保有条件とは?で説明しています。この記事は受け取った優待の税金に絞ります。
結論:優待は「配当」ではなく「雑所得」。会社員は多くの場合20万円の判定に入る
先に要点をまとめます(2026年10月18日時点で国税庁の公表資料から確認できた内容です)。
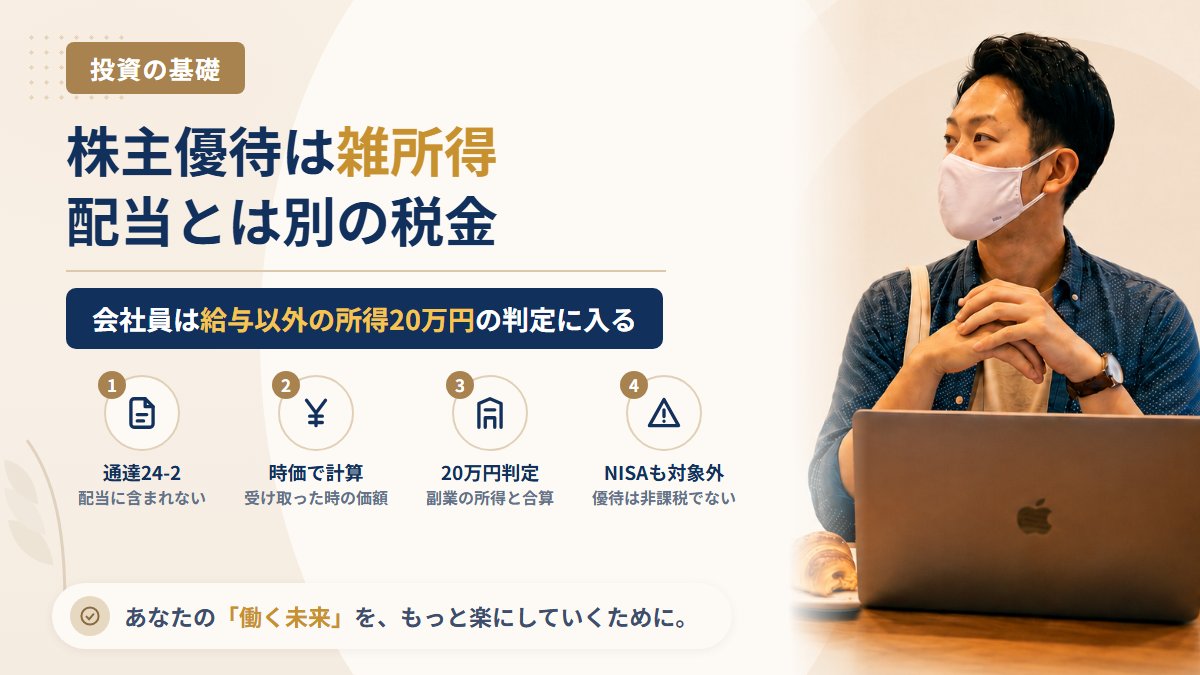
- 株主優待の多くは配当に含まれない:会社の利益の有無にかかわらず配る優待は、会社が剰余金や利益の処分として扱わない限り「配当等」に含まれません(所得税基本通達24-2)
- 個人が受け取ると雑所得になる:同じ通達の注書きで、雑所得に当たり配当控除の対象にならないとされています
- 税金は天引きされない:配当金と違い、優待を受け取る時点で源泉徴収はされません
- 会社員は「給与以外の所得の合計が20万円を超えるか」で確定申告の要否が決まる:優待の雑所得は、この合計に入ります(タックスアンサーNo.1900)
- NISA口座で持っていても、優待の扱いは同じと考えられる:NISAで非課税になるのは配当と売却益で、優待はそのどちらでもありません
| 受け取るもの | 所得の区分 | 税金の取られ方 |
|---|---|---|
| 配当金 | 配当所得 | 受け取るときに天引き(20.315%) |
| 株を売った利益 | 譲渡所得等 | 源泉徴収ありの特定口座なら天引き |
| 株主優待(品物・優待券・値引き) | 雑所得 | 天引きなし。必要なら自分で申告 |
出典:国税庁「所得税基本通達 法第24条《配当所得》関係」24-2、国税庁 タックスアンサーNo.1900「給与所得者で確定申告が必要な人」、国税庁 タックスアンサーNo.1500「雑所得」
なぜ優待は配当ではなく雑所得になるのか
配当は、会社が稼いだ利益(剰余金)を株主に分けるものです。一方、多くの株主優待は「株主でいてくれることへのお礼」として、会社の利益が出ていてもいなくても配られます。国税庁の所得税基本通達24-2は、この違いに着目しています。
通達24-2は、法人が株主の地位にもとづいて渡す経済的な利益のうち、法人の利益の有無にかかわらず供与することとしているものは、法人が剰余金や利益の処分として扱わない限り配当等に含まれないとしています。例として挙げられているのは次の5つです。
| 通達の例示 | 身近な例 |
|---|---|
| (1)旅客運送業の会社が自社の交通機関を利用させるための株主優待乗車券等 | 鉄道・航空会社の優待乗車券や割引券 |
| (2)興行業の会社が映画鑑賞等をさせるための株主優待入場券等 | 映画館・劇場の招待券 |
| (3)ホテル・旅館業等の会社が自社施設を利用させるための株主優待施設利用券等 | 宿泊・施設の割引券 |
| (4)自社製品等の値引販売による利益 | 株主向けの割引購入 |
| (5)創業記念・増資記念等の記念品 | 記念品の贈呈 |
通達には「これらに代えて他の物品又は金銭の交付を受けることができる場合の、その物品や金銭も含む」という趣旨の括弧書きもあります。そして注書きで、個人の株主が受けるこれらの利益は雑所得に当たり、配当控除の対象にならないと明記されています。
例示は「次に掲げるようなもの」という書き方なので、この5つに限られるわけではありません。ただ、QUOカードのような金券やカタログギフトは例示に名前がありません。

配当控除が使えないのは、優待が配当ではないからです。配当を総合課税で申告すると使える控除も、優待には関係ありません。
優待はいくらで計算するのか
所得税法36条は、金銭以外の物や経済的な利益で受け取った場合、その物や利益を取得した時の価額を収入金額にすると定めています(e-Gov法令検索「所得税法」第36条)。優待でいえば、受け取ったときの価額(時価)で考えることになります。
| 優待の形 | 考え方の目安 |
|---|---|
| 自社製品・食品などの品物 | 受け取った時点の価額(時価) |
| 割引券・優待乗車券 | 実際に受けた利益の額をどう見るかが論点になる |
| 値引販売 | 通常価格との差(通達24-2の(4)) |
割引券は「使わなければ利益を受けていない」のか「受け取った時点で価値がある」のかで考え方が分かれやすく、会社が優待の金額を示していないことも多いです。
迷う場合は、受け取った優待の内容(通知書・同封の案内)を年ごとに保管しておき、申告が必要になりそうな年に税務署へ相談するのが確実です。
会社員が申告を考える場面:給与以外の所得が20万円を超えるか
会社員の多くは年末調整で税金の精算が終わります。ただし国税庁のNo.1900は、給与を1か所から受けていて全部が源泉徴収の対象になっている人でも、給与所得・退職所得以外の所得の合計額が20万円を超える人は確定申告が必要としています。
ポイントは「優待だけで20万円」ではなく、給与以外の所得を全部合わせて20万円という点です。No.1900は、合計に含めないものとして「確定申告しないことを選んだ上場株式等の配当」「源泉徴収ありの特定口座で確定申告しないことを選んだ売却益」などを挙げています。優待の雑所得はこの除外リストに入っていません。
| 給与以外の所得 | 20万円の合計に入る? |
|---|---|
| 株主優待(雑所得) | 入る |
| 副業の原稿料・フリマでの継続的な販売など(雑所得・事業所得) | 入る |
| 源泉徴収なしの特定口座・一般口座の売却益 | 入る |
| 源泉徴収ありの特定口座の売却益(申告しないもの) | 入らない |
| 上場株式の配当(申告しないもの) | 入らない |
| NISA口座の配当・売却益 | 入らない(非課税) |
たとえば、優待の価額が年間3万円で、ほかに給与以外の所得がない会社員なら、合計20万円以下なので所得税の確定申告は不要です。一方、副業の雑所得が18万円ある人が優待を3万円分受け取ると、合計21万円で20万円を超えます。副業をしている会社員ほど、優待を合計に入れ忘れやすいので注意してください。副業と株の関係は株式投資は副業になる?でも整理しています。
例:副業の雑所得 18万円 + 株主優待(雑所得)3万円 = 21万円
→ 20万円を超えるので、所得税の確定申告が必要になる(給与が1か所・年収2,000万円以下の会社員の場合)
また、20万円の判定とは別に、医療費控除やふるさと納税(ワンストップ特例を使わない場合)などで確定申告をする人は、20万円以下の雑所得も含めて申告することになります。20万円ルールは「申告しなくてよい」という扱いで、申告するなら所得は全部書くのが原則です。詳しくは株の利益が20万円以下なら確定申告は不要?で説明しています。
住民税は別に考える
20万円以下で申告がいらないのは所得税の話です。住民税には同じ仕組みがなく、所得税の確定申告をしない場合でも住民税の申告が必要になることがあります。扱いは住所地の市区町村の案内で確認してください。
たとえば広島市は「給与所得以外の所得が20万円以下のため所得税の確定申告が不要の人も市民税・県民税の申告書の提出が必要です」と案内しています(広島市「個人の市民税・県民税(住民税)の申告が必要なのは、どのような人ですか。」・2026年10月時点)。
扶養・配偶者控除の判定にも入る
優待の雑所得は、源泉分離課税や申告不要を選んだ配当とは違い、合計所得金額に入る所得です。家族の扶養に入っている人や配偶者控除を受けている人は、申告不要の範囲でも所得としてはカウントされる点に気をつけてください。扶養の判定については扶養に入っている人が株で利益を出したら扶養から外れる?、年末調整の申告書への書き方は年末調整で株の利益や損失はどう扱う?にまとめています。
NISA口座で持っている株の優待はどうなるか
NISAで非課税になるのは、NISA口座で持つ上場株式等の配当等と売却益です(金融庁「NISAを知る」)。通達24-2のとおり優待は配当等に含まれないので、NISA口座で持っている株の優待でも、課税口座で持っている場合と扱いは変わらないと考えられます。
NISA口座で株を持っていても、優待は株主名簿にもとづいて会社から直接届きます。「NISAだから優待も非課税」と思い込まないことが大切です。配当金の受け取り方によってはNISAでも配当に税金がかかる点は配当金の受け取り方法4種類の違いで説明しています。
優待をフリマアプリなどで売ったら
受け取った優待券や優待品を売った場合、受け取ったときの雑所得とは別に、売ったときの所得が問題になります。生活用の動産を売った所得は非課税になる規定(所得税法9条)がありますが、金券や優待券がこれに当たるかは慎重に判断する必要があります。
国税庁のタックスアンサーでは、非課税になる生活用動産の例として家具・じゅう器・通勤用の自動車・衣服などを挙げ、貴金属や書画骨とうなどで1個または1組の価額が30万円を超えるものは除くとしています。金券や優待券についての記載はありません(国税庁「No.3105 譲渡所得の対象となる資産と課税方法」・2026年10月時点)。迷う場合は税務署に確認してください。
優待券を継続的に仕入れて売るような形になると、副業の所得として扱われる可能性も出てきます。優待の転売を「簡単な副収入」と案内する情報商材やSNSの勧誘も見かけますが、税金の扱いを説明しないまま勧めるものは注意してください。
「優待で生活費が浮く」「優待転売で月◯万円」という話には、税金とリスクの説明が抜けていることが多いです。山崎正義が300万円を失った頃に見た勧誘も、都合の悪い話は書いていませんでした。
優待を受け取る会社員のセルフチェック
| 確認すること | チェック |
|---|---|
| 1年間に受け取った優待の内容と、価額の目安を控えているか | □ |
| 副業の所得など、給与以外の所得がほかにあるか | □ |
| 給与以外の所得を合計すると20万円を超えそうか | □ |
| 医療費控除・ふるさと納税などで確定申告をする予定があるか(あるなら優待も申告に含める) | □ |
| 住民税の申告が必要か、住所地の市区町村の案内を確認したか | □ |
| 家族の扶養・配偶者控除の判定に影響しないか | □ |
そもそも「優待目当てで直前に株を買う」ことが得になるとは限りません。権利落ちで株価が下がる仕組みは権利落ち日に株価が下がるのはなぜ?で説明しています。この記事は特定の銘柄の優待を勧めるものではありません。
よくある質問(FAQ)
Q1. 株主優待に税金がかかるのはどんなときですか?
優待は受け取った時点で雑所得になります。ただ、会社員で給与が1か所・全部源泉徴収されている人は、給与以外の所得の合計が20万円以下なら所得税の確定申告はいりません(No.1900)。合計が20万円を超える場合や、ほかの理由で確定申告をする場合は、優待も含めて申告します。
Q2. 優待にも配当控除は使えますか?
使えません。所得税基本通達24-2の注書きで、個人株主が受ける優待などの利益は雑所得に当たり、配当控除の対象にならないとされています。
Q3. NISA口座で持っている株の優待は非課税ですか?
NISAで非課税になるのは配当等と売却益です。優待は配当等に含まれないため、NISA口座で持っている株の優待でも扱いは課税口座と同じと考えられます。
Q4. 優待の金額はどうやって決めればいいですか?
所得税法36条により、受け取ったときの価額(時価)が基本です。割引券や金額表示のない優待は判断が難しいため、案内書類を保管し、申告が必要になりそうな年は税務署に相談してください。
Q5. 証券会社の年間取引報告書に優待は載りますか?
優待は会社から株主に直接届くもので、証券会社が税金を天引きする仕組みの外にあります。申告が必要な場合は、自分で受け取った優待を整理しておく必要があります。報告書の読み方は配当金は確定申告したほうが得?とあわせて確認してください。
まとめ
- 株主優待の多くは配当ではなく雑所得。配当控除は使えない(所得税基本通達24-2)
- 優待を受け取るときに税金は天引きされない
- 会社員は、優待を含めた給与以外の所得の合計が20万円を超えるかで所得税の確定申告の要否が決まる(No.1900)
- 確定申告をするなら20万円以下でも優待を含める。住民税は別に市区町村の案内を確認する
- NISA口座の株の優待も、非課税の対象外と考えられる
株の基本から税金・詐欺対策までの全体像は株式投資の始め方ロードマップにまとめています。
相談先まとめ
- ① 税金の扱いの確認:住所地を管轄する税務署(国税庁 電話相談センター)
- ② 住民税の申告:住所地の市区町村の住民税担当課
- ③ 優待転売・投資勧誘のトラブル:消費者ホットライン(188)
- ④ 詐欺の疑い:警察相談専用電話(#9110)
- ⑤ 無登録業者の確認・相談:金融庁 金融サービス利用者相談室
山崎から一言
優待はうれしいものですが、「もらえる=得」だけで判断すると、税金や株価の値動きを見落とします。受け取った優待をメモしておく習慣だけでも、申告が必要な年に慌てずに済みます。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。税金の扱いは個別の事情で変わるため、最終的には税務署・税理士にご確認ください。