こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから復活する過程で130件以上の案件を調査してきました。
「親と別々に暮らしているけれど、実家の土地を相続したら評価が8割減る特例は使えるのか」「特例のために、いまのうちに住民票だけ実家に移しておけばいいと聞いた」——株や投資信託の相続を調べている会社員の方から、実家の土地についてこうした疑問を聞くことがあります。
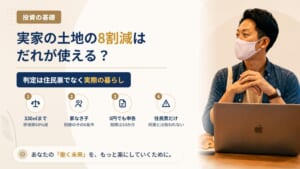
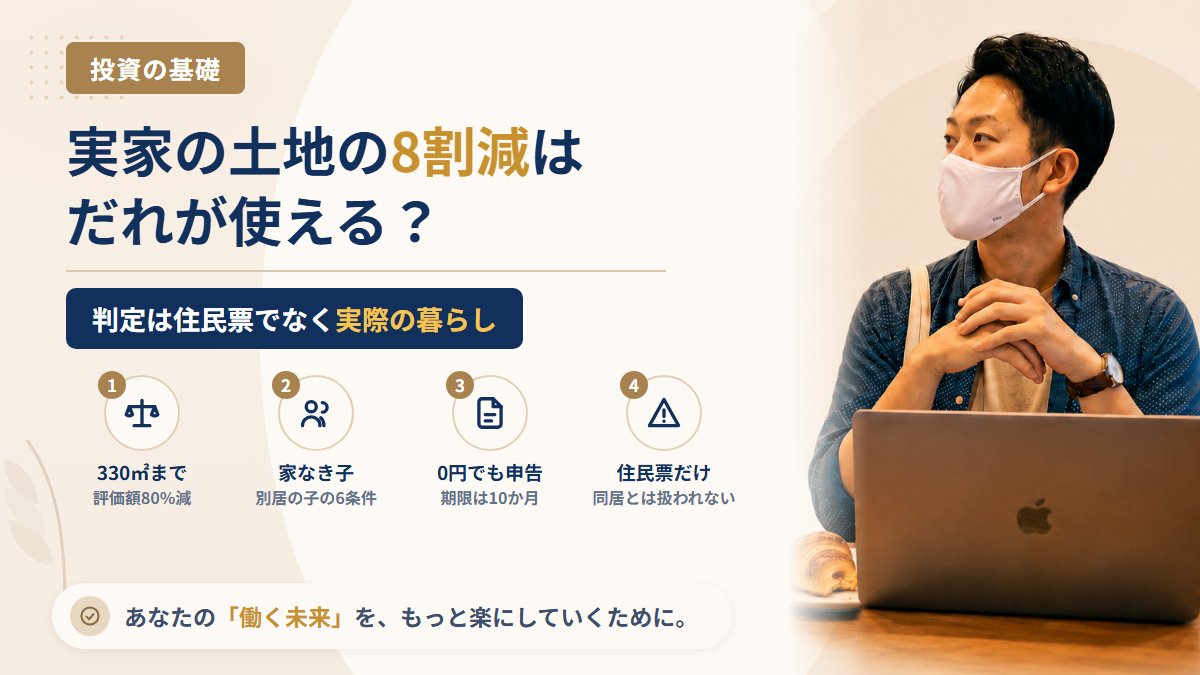
亡くなった人が住んでいた家の土地は、一定の条件を満たす親族が相続すると、330㎡までの部分について評価額を80%減らせる「小規模宅地等の特例」の対象になります。ただし、使えるかどうかはだれが相続するか・その人がどこに住んでいるかで決まり、住民票の場所だけでは決まりません。この記事では、国税庁が公表している資料をもとに、別居している子どもが特例を使える条件と、手続きで失敗しやすい点を整理します。
相続した株の名義変更や評価額は親が亡くなったら株はどうなる?で、親の家から現金が見つかったときの扱いは親の家のタンス預金は相続税の対象?で説明しています。この記事は親が住んでいた家の土地の話に絞ります。
結論:別居の子が使えるのは「家なき子」の条件をすべて満たすときだけ
先に要点をまとめます(2026年10月17日時点で国税庁のサイトで確認できた内容です。タックスアンサーは令和8年4月1日現在法令等)。
- 親の自宅の土地は、330㎡まで評価額が80%減る:「特定居住用宅地等」に当たる場合です
- 配偶者(たとえば残された母)が相続するなら、取得する人の条件はない
- 同居していた子は、申告期限まで住み続け、土地を持ち続けることが条件
- 別居の子は、いわゆる「家なき子」の6つの条件をすべて満たす必要がある:親に配偶者がいない、同居していた相続人がいない、相続前3年以内に自分や配偶者などが持つ家に住んでいない、などです
- 住民票を移しただけでは「同居」とは扱われない:国税庁は、居住の用に供されていたかは「生活の拠点」かどうかを、日常生活の状況や入居の目的などから総合的に判定するとしています
- 特例を使って相続税が0円になっても、申告は必要:申告期限は亡くなったことを知った日の翌日から10か月以内で、原則としてそれまでに遺産分割を終えておく必要があります
| 土地の区分 | 限度面積 | 減る割合 |
|---|---|---|
| 特定居住用宅地等(自宅の土地) | 330㎡ | 80% |
| 特定事業用宅地等(お店・工場などの土地) | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等(貸家・駐車場などの土地) | 200㎡ | 50% |
出典:国税庁 タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(令和8年4月1日現在法令等)。根拠法令は租税特別措置法第69条の4ほか
小規模宅地等の特例とは:自宅の土地の評価を下げる仕組み
相続税は、亡くなった人の財産を一定のルールで評価し、その合計から基礎控除などを差し引いて計算します。基礎控除は3,000万円+600万円×法定相続人の数です(国税庁No.4102「相続税がかかる場合」)。相続人が子ども2人なら4,200万円です。
家族が住み続ける家の土地まで高く評価されると、相続税を払うために住まいを手放すことになりかねません。そこで、亡くなった人や家族が住んでいた土地などについて、一定の面積まで評価額を下げるのがこの特例です。
計算のイメージ
次の数字は仕組みを説明するための例です。実際の土地の評価額は路線価などで決まります。
| 例 | 土地の面積・評価額 | 減る金額 | 特例後の評価額 |
|---|---|---|---|
| A:330㎡以内 | 200㎡・5,000万円 | 5,000万円×80%=4,000万円 | 1,000万円 |
| B:330㎡を超える | 400㎡・6,000万円 | 6,000万円×330/400×80%=3,960万円 | 2,040万円 |
例Aのように、土地の評価が数千万円単位で下がることがあるため、相続税がかかるかどうかが変わる場合もあります。だからこそ「うちは使えるのか」を早めに確認しておく意味があります。
だれが相続すると使えるか:配偶者・同居の子・別居の子
亡くなった人が住んでいた土地の場合、特例が使えるかどうかは取得した人によって条件が変わります。
| 取得した人 | 主な条件 |
|---|---|
| 配偶者 | 取得する人ごとの条件はなし |
| 同居していた親族 | 相続開始の直前から申告期限まで引き続きその家に住み、申告期限まで土地を持ち続ける |
| 上記以外の親族(家なき子) | 下の6つの条件をすべて満たす |
別居の子が使うための「家なき子」の6つの条件
- 相続のときに日本に住所がなく、かつ日本国籍がない人ではないこと
- 亡くなった人に配偶者がいないこと
- 亡くなった人と同居していた相続人がいないこと
- 相続開始前3年以内に、日本国内にある自分・自分の配偶者・自分の三親等内の親族・自分と特別の関係がある一定の法人が持っている家に住んだことがないこと(亡くなった人が住んでいた家は除く)
- 相続のときに自分が住んでいる家を、過去に一度も持ったことがないこと
- 相続のときから申告期限まで、その土地を持ち続けること
会社員の方が引っかかりやすいのは、次のような場面です。
- 自分名義の持ち家に住んでいる:条件4・5に当たらないため使えません
- 配偶者の名義の家や、配偶者の親の家に住んでいる:配偶者や三親等内の親族が持つ家なので、条件4に当たりません
- 父が亡くなり、母が健在:条件2に当たりません。この場合は母が相続すれば特例の対象になります
- 兄弟が親と同居していた:条件3に当たらないため、別居の子は使えません(同居の兄弟が相続し、条件を満たせば特例の対象です)
- 相続した実家をすぐに売る:申告期限まで持ち続けないと条件6を満たしません
親が老人ホームに入っていた場合
親が要介護・要支援の認定を受けて有料老人ホームや特別養護老人ホームなどに入っていた場合、入所する直前まで住んでいた家が「亡くなった人の住まい」として扱われます。ただし、入所後にその家を人に貸したり、事業に使ったりした場合は対象から外れます(No.4124)。
住民票を移すだけでは「同居」にならない理由
「親の家に住民票を移しておけば同居の扱いになる」という話を見かけることがありますが、国税庁の考え方は違います。
国税庁の質疑応答事例「小規模宅地等の特例の対象となる『被相続人等の居住の用に供されていた宅地』の判定」は、居住の用に供されていたかどうかは、その建物が生活の拠点だったかどうかで判定し、日常生活の状況、入居の目的、建物の構造や設備の状況などを総合的に見るとしています。そのうえで、ほかに生活の拠点があるのに特例を受けるためだけの目的など一時的な目的で入居した建物は、生活の拠点とは扱わないとしています。
つまり、判定されるのは書類上の住所ではなく実際の暮らしです。普段は自分の家で生活し、住民票だけを実家に置いている状態では、同居していた親族とは扱われない可能性が高いと考えておくべきです。また、実家に住民票があっても実際には別居していた場合、家なき子の条件3や4の判定にも影響します。
実家の土地の評価や相続対策として不動産を買うことの注意点は、不動産小口化商品や買って5年以内の賃貸物件は、相続のときいくらで評価される?で説明しています。
手続きの注意点:0円でも申告・期限までに遺産分割
特例で相続税が0円になっても申告は必要
国税庁No.4205「相続税の申告と納税」は、申告が必要かどうかを判定する財産の合計額は、小規模宅地等の特例を適用しないで計算するとしています。特例を使えば税額が0円になる場合でも、特例を使う前の金額が基礎控除を超えていれば申告が必要です。申告書には特例を受ける旨を書き、計算明細書や遺産分割協議書の写しなどを添付します(No.4124)。
申告期限までに遺産分割を終える
申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です(No.4205)。特例は原則として申告期限までに分割された土地が対象で、相続人が2人以上いる場合は、特例を受ける土地の選択について全員の同意も必要です(No.4124)。
期限までに分割がまとまらない場合は、法定相続分などで申告し、その申告では特例を使えません。その後、原則として申告期限から3年以内に分割されれば特例を使えるようになり、税額が減るときは分割を知った日の翌日から4か月以内に更正の請求をします(国税庁No.4208「相続財産が分割されていないときの申告」)。株や預金を含めて遺産分割の話し合いが長引くと、実家の土地の特例にも響く点に注意してください。
「相続税対策に」という不動産・投資の勧誘に注意
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。そのとき学んだのは、「税金が減る」「今のうちに」という言葉は、冷静な判断を一番鈍らせるということでした。相続や特例の話は、不動産購入や投資商品の勧誘の入口に使われることがあります。
- 「住民票を移せば特例が使える」と勧める話を鵜呑みにしない:上で見たとおり、国税庁は実際の生活の拠点で判定するとしています
- 業者の登録を確かめる:投資を勧誘する業者は、金融庁の「免許・許可・登録等を受けている業者一覧」で登録の有無を確認できます。登録がないのに勧誘してくる業者とは取引しないでください
- その場で契約しない:節税効果の試算は、税務署や税理士に自分の家の条件で確認してからでも遅くありません
山崎の見解:まず「だれが住んでいて、だれが相続するか」を書き出す
小規模宅地等の特例は効果が大きい一方、条件の多くは相続が起きたときの家族の住まい方で決まります。住民票の操作のような小手先の対策ではなく、親の配偶者の有無、同居している家族、自分の住まいの名義を一度書き出してみてください。それだけで、自分が使える立場かどうかの見当がつくと山崎は考えています。
関連報道:ダイヤモンド・オンライン「【税務署は見ている】『住民票を移して節税』が危ない…相続税で痛い目を見る人の盲点」
よくある質問
Q1. 賃貸マンションに住んでいる会社員です。家なき子の特例は使えますか?
賃貸住宅でも、その家を自分・配偶者・三親等内の親族・特別の関係がある法人が持っていなければ、条件4・5は満たします。ただし、親に配偶者がいないこと、同居していた相続人がいないこと、申告期限まで土地を持ち続けることなど、ほかの条件もすべて満たす必要があります。
Q2. 単身赴任で家族と離れて暮らしています。影響はありますか?
単身赴任の扱いは、その人の生活の拠点がどこかという個別の事情で判断されます。この記事では一般的な条件だけを整理しているので、該当する場合は税務署や税理士に確認してください。
Q3. 相続した実家を売りたい場合、特例はどうなりますか?
同居していた親族も家なき子も、申告期限まで土地を持ち続けることが条件です。期限より前に売ると特例の対象から外れます。配偶者が相続する場合は、取得する人ごとの条件はありません。
Q4. 親が老人ホームで亡くなりました。実家の土地は対象になりますか?
親が要介護・要支援の認定を受けて老人ホームなどに入っていた場合は、入所直前まで住んでいた家が亡くなった人の住まいとして扱われます。入所後にその家を人に貸していた場合などは対象外です(No.4124)。
Q5. 特例を使うと相続税は0円になります。申告しなくてもいいですか?
特例を使う前の財産の合計額が基礎控除を超えるなら、申告が必要です(No.4205)。申告しないと特例そのものを受けられないので、10か月の期限に注意してください。
困ったときの相談先
- ① 消費者ホットライン(188)
- ② 警察相談専用電話(#9110)
- ③ 法テラス
- ④ 日本弁護士連合会
- ⑤ 金融庁 金融サービス利用者相談室
相続税の申告が必要かどうかや特例の適用は、税務署の電話相談センター(国税局電話相談センター)や税理士に確認してください。
山崎から一言

「8割減る」と聞くと飛びつきたくなりますが、使えるかどうかは家族の暮らし方で決まります。住民票をいじる前に、まず家族の住まいと名義を書き出してみてください。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。制度の内容は2026年10月17日時点で国税庁が公表している資料(タックスアンサーは令和8年4月1日現在法令等)にもとづきます。個別の申告の要否や税額は、税務署または税理士にご確認ください。