※本記事にはプロモーション(広告)が含まれています。
「株で利益が出たら、住民税で会社に知られるって本当?」「配当を受け取っているだけでも、給料から引かれる住民税が増える?」——会社員の方から、山崎の副業相談室にはこうした質問がよく届きます。
山崎正義は、投資で一発逆転を狙って300万円を失った経験があります。当時の山崎は、税金がどこでどう計算されているのかを知らないまま取引を重ねていました。この記事では、株の利益や配当が住民税の計算にどう入り、どの通知を通って会社に届くのかを、仕組みの順番どおりに整理します。
「株式投資は会社の副業規定に当たるのか」という就業規則の話は株式投資は副業になる?就業規則・住民税・インサイダーの3点で会社員が確認することで、所得税の「20万円ルール」と住民税の関係は株の利益が20万円以下なら確定申告は不要?で説明しています。この記事は住民税の通知の流れと、確定申告で徴収方法を選べる場面・選べない場面に絞った話です。
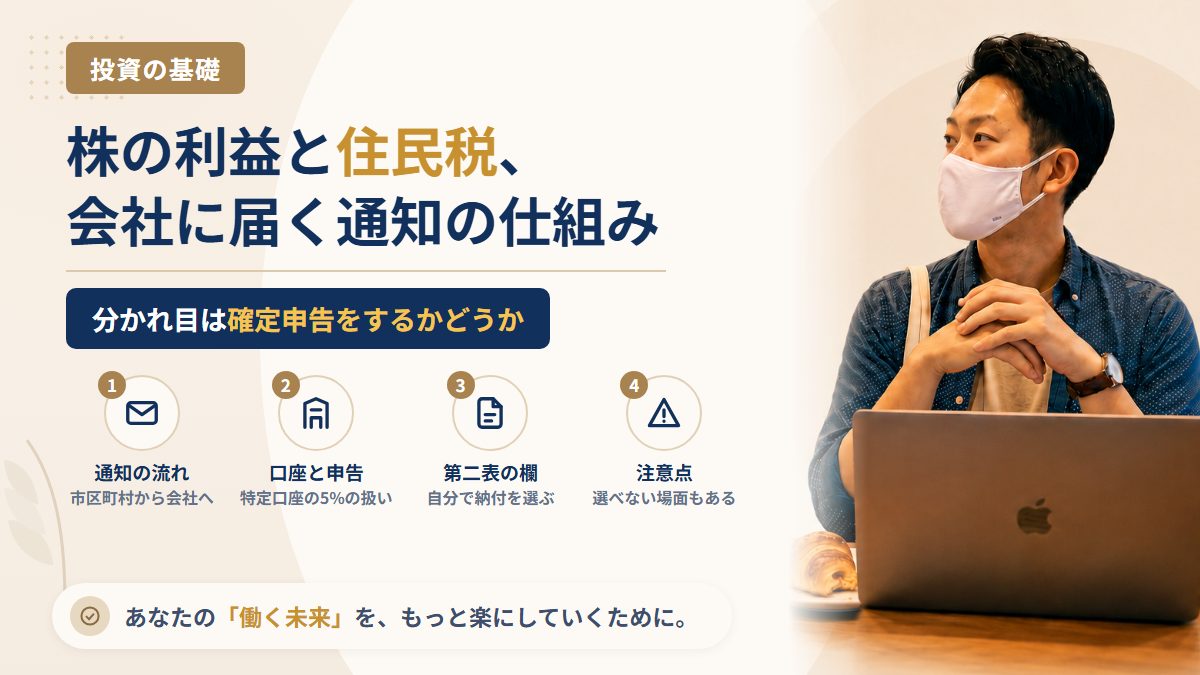
結論:源泉徴収ありの特定口座で申告しなければ、会社経由の住民税には入らない。申告すると入る
先に要点をまとめます。
- 会社に届くのは「住民税の金額」:会社員の住民税は、市区町村が計算した税額を会社に通知し、毎月の給料から差し引く仕組み(特別徴収)です
- 源泉徴収ありの特定口座で、確定申告をしない場合:住民税5%分は証券会社が「配当割」「株式等譲渡所得割」として差し引いて納めています。市区町村の住民税の計算には入らないため、会社経由の住民税額は株の利益で変わりません
- 確定申告をした場合:2024年度(令和6年度)の住民税から、所得税で選んだ課税方式が住民税にもそのまま適用されます。所得税で申告した株の所得は、住民税の計算にも入ります
- 「自分で納付(普通徴収)」を選べる場面:確定申告書の第二表で、給与・公的年金等以外の所得にかかる住民税を「自分で納付」と選ぶ欄があります
- 選んでも給料から引かれる場面:給与以外の所得がマイナスの場合などは、「自分で納付」を選んでいても特別徴収になると案内している自治体があります。最終的な扱いは市区町村が決めます
山崎がいちばん伝えたいのは、「どうすれば知られないか」より先に、会社の就業規則で株式投資がどう扱われているかを確認することです。理由は記事の後半で説明します。
会社員の住民税は、どの通知を通って会社に届くのか
まず、住民税が給料から引かれるまでの流れを確認します。
| 順番 | 何が起きるか | 誰が行うか |
|---|---|---|
| ① | 前年1年分の給与の支払額を市区町村に報告する(給与支払報告書) | 会社 |
| ② | 確定申告をした人は、その内容が税務署から市区町村に回る | 本人・税務署 |
| ③ | ①と②をもとに、住民税の年税額を計算する | 市区町村 |
| ④ | 税額を書いた「特別徴収税額の決定通知書」を会社に送る | 市区町村 |
| ⑤ | 6月から翌年5月まで、毎月の給料から差し引いて納める | 会社 |
会社の担当者が見るのは④の通知書です。給与だけなら会社自身がおおよその税額を見込めるため、給与以外の所得が住民税の計算に入ると、「給与の水準に比べて税額が多い」という形で目に入ることがあります。通知書にどこまでの内訳が書かれるかは様式や自治体によって違います。
株の利益・配当は、口座と申告の有無で住民税への入り方が変わる
株の利益(譲渡所得)と配当には、住民税5%がかかります。この5%を誰が、どの時点で計算するかが、口座の種類と確定申告の有無で分かれます。
| 状況 | 住民税5%の扱い | 会社経由の住民税への影響 |
|---|---|---|
| 源泉徴収ありの特定口座で、確定申告をしない | 証券会社が差し引いて納める(配当割・株式等譲渡所得割) | 入らない |
| 源泉徴収ありの特定口座で、損益通算や繰越のために確定申告をする | 申告した所得として住民税でも計算し、差し引き済みの5%は税額から控除する | 入る(徴収方法の選択は次の章) |
| 源泉徴収なしの特定口座・一般口座で利益が出た | 差し引かれていないので、申告した所得として計算する | 入る(申告しない場合は住民税の申告が別に必要になることがある) |
| NISA口座 | 非課税 | 入らない |
2024年度から「所得税は申告・住民税は申告不要」が選べなくなった
以前は、所得税では確定申告をして損益通算をしつつ、住民税では「申告不要」を選んで住民税の計算から外す、という使い分けができました。この選択は、2024年度(令和6年度)の住民税、つまり2023年分の確定申告から廃止されています。所得税で総合課税・分離課税を選べば住民税も同じ方式、所得税で申告不要なら住民税も申告不要です(港区「上場株式等に係る配当所得等・譲渡所得等の課税方法の統一」)。
古い解説記事では「住民税だけ申告不要にすればよい」と書かれていることがあるので、日付を確認してから読んでください。
差し引き済みの5%は、二重に取られない
源泉徴収ありの口座を申告に含めると、すでに差し引かれた5%と、住民税の計算で出る税額が重なるように見えます。実際には、申告した場合は住民税の所得割から配当割額・株式等譲渡所得割額が控除され、控除しきれない分は均等割への充当や還付の対象になります(中央区「税額控除」)。控除に使う金額は、特定口座年間取引報告書に載っています。報告書の読み方は特定口座年間取引報告書とは?で整理しています。
確定申告で「自分で納付(普通徴収)」を選べる場面・選べない場面
確定申告書の第二表には「住民税・事業税に関する事項」の欄があり、その中に給与・公的年金等以外の所得にかかる住民税の徴収方法を選ぶ欄があります。「特別徴収(給料から差し引く)」か「自分で納付(普通徴収)」のどちらかに丸をつけます。記入のしかたは国税庁の確定申告の手引きで、その年の様式に合わせて確認してください。
「自分で納付」を選ぶと、給与以外の所得にかかる住民税は、自宅に届く納付書で自分で納める扱いになります。ただし、選べば必ずそうなるわけではありません。
| 場面 | 扱い |
|---|---|
| 確定申告期限内に、第二表で「自分で納付」を選んだ | 給与以外の所得の分は普通徴収になるのが基本 |
| 給与以外の所得がマイナス(損失が出ている) | 「自分で納付」を選んでいても特別徴収になると案内している自治体がある |
| 主たる給与から計算した住民税額のほうが、申告内容から計算した住民税額より大きい | 特別徴収になる(文京区の案内) |
| 申告期限を過ぎてから申告した・欄に丸をつけ忘れた | 特別徴収で計算されることがある |
| 上場株式等の申告分離課税の所得 | 普通徴収の対象に含めるかどうかの扱いは自治体で異なる場合がある |
文京区は、給与以外の所得がマイナスの場合や申告の内容によっては、「自分で納付」を選んでいても特別徴収になる場合があると案内しています(文京区「副業がある場合の徴収方法について」)。株の損失を繰り越すために申告する人は、まさにこの「マイナス」に当たる場合があるので注意してください。

徴収方法の欄は、申告書を出したあとでは直しにくい項目です。気になる人は、申告する前に住所地の市区町村の住民税担当に確認してください。
「知られないため」より先に、就業規則を確認する理由
ここまで仕組みを説明してきましたが、山崎は「住民税の通知で知られないように工夫する」ことを目的にするのはすすめていません。理由は3つあります。
- そもそも禁止されていない場合が多い:自分のお金で上場株を売買することは、副業禁止の規定の対象外としている会社が多いとされます。ただし会社によって定めは違うので、自社の規定を確認するのが先です
- 規定があるなら、通知の工夫では解決しない:インサイダー取引の防止のために、取引先や自社の株の売買を事前申請制にしている会社があります。こうした規定は、住民税とは関係なく守る必要があります
- 普通徴収は「必ず」ではない:前の章のとおり、選んでも特別徴収になる場面があります。通知の工夫を前提に行動すると、想定が外れたときに困ります
就業規則に投資の扱いが書かれていないなら、人事や総務に「上場株や投資信託の売買に届け出は要りますか」と確認しておけば、あとで説明に困ることはありません。
「会社にバレない投資」をうたう勧誘に注意
山崎が調査してきた投資詐欺の中には、「海外の口座なので会社にも税務署にも知られない」「申告不要で利益を受け取れる」と、知られたくない気持ちにつけ込む勧誘がありました。こうした話は、無登録の業者や、出金できなくなる案件で繰り返し見られる手口です。
国内の証券会社の特定口座なら、税金は口座の中で計算・差し引きされ、住民税の扱いもこの記事のとおり制度で決まっています。「知られない」を売り文句にする時点で立ち止まるのが安全です。業者が金融商品取引業の登録を受けているかは、金融庁の「免許・許可・登録等を受けている業者一覧」で確認できます。
年末調整の書類に株の利益を書く必要があるかは「年末調整で株の利益や損失はどう扱う?基礎控除申告書に株の利益を書くかと、損失を給与と相殺できない理由」で整理しています。
そもそも申告が必要な利益を申告しなかった場合に、税務署がどう把握するかは「株や暗号資産の利益を申告しないと税務署にわかる?国税庁の最新調査データと、会社員が申告すべき場面」で国税庁のデータとあわせて説明しています。
よくある質問(FAQ)
Q1. 源泉徴収ありの特定口座で配当を受け取っているだけなら、会社の住民税は増えますか?
確定申告をしなければ、配当にかかる住民税5%は受け取る時点で差し引かれて納められているため、会社経由の住民税の計算には入りません。配当を総合課税で申告した場合などは、住民税の計算にも入ります。
Q2. 損失を繰り越すために申告したら、会社の住民税は変わりますか?
申告した株の所得は住民税の計算にも入ります。損失の年は所得がマイナスになるため、それだけで税額が増えるわけではありませんが、「自分で納付」を選んでいても特別徴収として扱われる場合があります。翌年以降に利益と通算した年も、申告した分は住民税に反映されます。
Q3. NISA口座の利益や配当は住民税に関係しますか?
NISA口座の利益と配当は非課税なので、住民税の計算にも入りません。ただし、NISA口座で出た損失はほかの口座の利益と通算できません。
Q4. 申告したあとで徴収方法を変えたくなったらどうすればいいですか?
住民税の徴収方法は市区町村が決めるため、まず住所地の市区町村の住民税担当に相談してください。税額の決定後や会社への通知後は変更が難しくなることがあります。
まとめ
- 会社員の住民税は、市区町村が計算した税額を会社に通知し、給料から差し引く仕組み
- 源泉徴収ありの特定口座で申告しなければ、株の住民税5%は証券会社が納めていて、会社経由の住民税には入らない
- 確定申告をすると、2024年度から住民税も同じ課税方式になり、住民税の計算に入る
- 第二表で「自分で納付」を選べるが、所得がマイナスの場合などは特別徴収になることがあり、扱いは自治体が決める
- 通知の工夫より先に、就業規則で投資の扱いを確認する
困ったときの相談先
- ① 消費者ホットライン(188)
- ② 警察相談専用電話(#9110)
- ③ 法テラス
- ④ 日本弁護士連合会
- ⑤ 金融庁 金融サービス利用者相談室
住民税の計算や徴収方法は住所地の市区町村の税務担当に、所得税の申告は最寄りの税務署の電話相談や税理士に確認してください。
山崎から一言
300万円を失った頃の山崎は、損をしていることを誰にも知られたくなくて、税金の仕組みからも目をそらしていました。知られるかどうかを心配するより、自分の取引と税金を数字で把握しているほうが、ずっと落ち着いて投資と向き合えます。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。