※本記事にはプロモーション(広告)が含まれています。
こんにちは、YAMAZAKI JOB MEDIA編集長の山崎正義です。副業詐欺で300万円の借金を背負い、そこから立て直す過程で130件以上の副業・投資の案件を調べてきました。その中で痛感したのは、「高い利回り」をうたう話ほど、比べる物差しを持っていない人が狙われるということです。今回は、その物差しになる個人向け国債が、金利が上がる局面でどう動くのかを、財務省と国税庁の公表資料をもとに整理します。
株価や金利の見通しを当てる記事ではありません。「金利が上がった」というニュースを見たとき、手元の個人向け国債や、これから買うかどうかの判断で何が変わって、何が変わらないのかを確かめるための記事です。
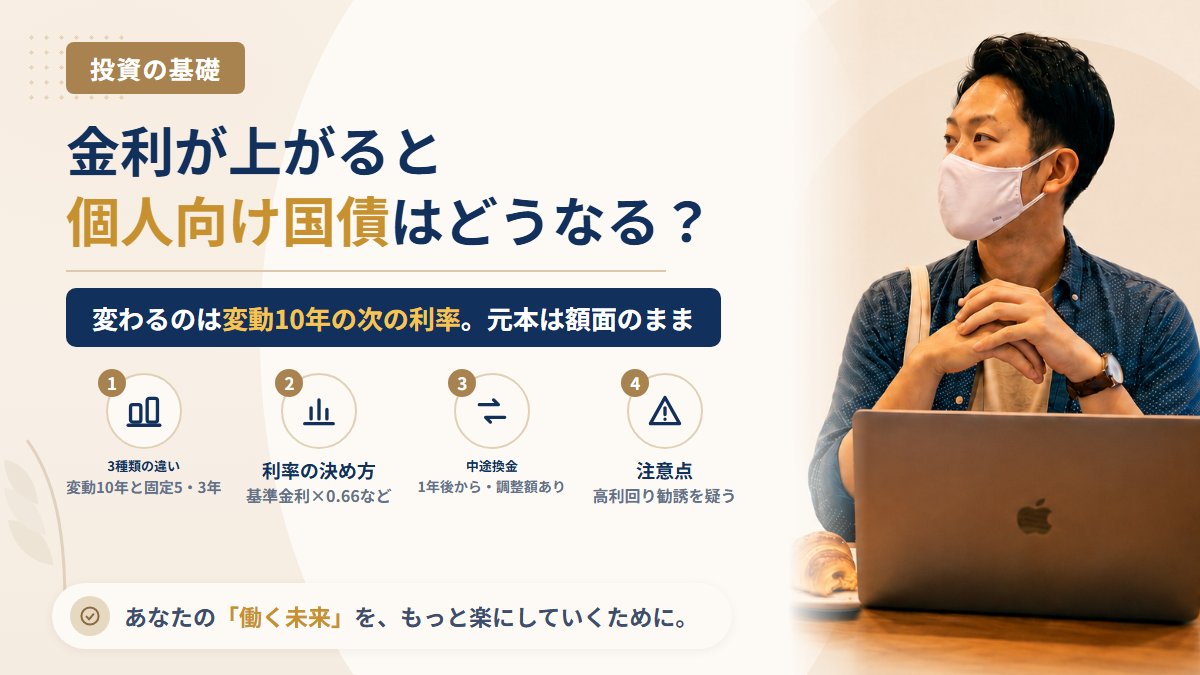
結論:金利上昇が効くのは「変動10年の次の利率」と「これから買う固定」。換金額の元本は変わらない
先に結論をまとめます。
- 個人向け国債は変動10年・固定5年・固定3年の3種類。どれも最低1万円から1万円単位で、利率には年0.05%の下限があります
- 変動10年は半年ごとに利率が見直されるので、金利が上がるとすでに持っている分も次の利払いから利率が上がる可能性があります(下がる可能性もあります)
- 固定5年・固定3年は買った時点の利率が満期まで変わりません。金利上昇の恩恵を受けるのは「これから買う分」だけです
- どの種類も発行から1年たてばいつでも換金でき、元本は額面100円につき100円で戻ります。ただし直前2回分の利子(税引前)×0.79685が差し引かれます
- 利子には20.315%の税金がかかります。NISAの対象商品ではないので、非課税にはなりません
市場で売買される一般の債券は、金利が上がると値段が下がるのが原則です。個人向け国債は換金時の元本が額面のままという作りなので、金利上昇の影響の受け方が違います。ここを押さえておくと、ニュースに振り回されにくくなります。
個人向け国債の3種類:利率の決まり方を表で比べる
財務省の「個人向け国債の商品概要」から、3種類の違いを表にまとめました。
| 項目 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 満期 | 10年 | 5年 | 3年 |
| 利率のタイプ | 変動(半年ごとに見直し) | 固定(満期まで同じ) | 固定(満期まで同じ) |
| 利率の決め方 | 基準金利 × 0.66 | 基準金利 − 0.05% | 基準金利 − 0.03% |
| 金利の下限 | 年0.05% | ||
| 購入単位 | 最低1万円から1万円単位(額面100円につき100円) | ||
| 中途換金 | 発行後1年経過すればいつでも可能 | ||
※財務省「個人向け国債の商品概要」より。利子の受け取りは半年ごと(年2回)です。
「基準金利」は何で決まるか
表の「基準金利」は、種類によって指しているものが違います。財務省の注記を読み下すと、次のとおりです。
- 変動10年:利子計算期間が始まる前月までの最後に行われた、10年固定利付国債の入札の平均落札利回り。初回の利子は、募集期間の開始日までの最後の入札が基準になります
- 固定5年・固定3年:募集期間開始日の2営業日前に、市場の実勢利回りから計算した期間5年・3年の固定利付国債の想定利回り
つまり、ニュースで「長期金利(10年国債の利回り)が上がった」と報じられると、それが入札結果を通じて変動10年の次の利率に反映されていく、という順番です。変動10年の利率は「基準金利×0.66」なので、たとえば基準金利が1%上がれば、利率の上がり幅はおよそ0.66%になります。
実際の利率は募集の回ごとに変わります。いま募集している回の利率は、財務省の「個人向け国債の発行条件」ページか、取扱金融機関の案内で確認してください。
金利が上がったとき、持っている国債で何が変わるか
ここが今回いちばん伝えたいところです。同じ「金利上昇」でも、種類によって影響の出方がまったく違います。
| 持っているもの | 受け取る利子 | 換金したときの元本 |
|---|---|---|
| 変動10年 | 次の見直しから利率が上がる可能性がある | 額面のまま(調整額を差し引く) |
| 固定5年・固定3年 | 満期まで買ったときの利率のまま | 額面のまま(調整額を差し引く) |
| (参考)市場で売買する一般の債券 | 利率は買ったときのまま | 売るときの値段は市場で決まり、金利が上がると下がりやすい |
固定を持っている人は「乗り換え」をどう考えるか
固定5年・固定3年を低い利率のときに買っていると、「金利が上がったから換金して買い直したほうがいいのでは」と考える方もいるはずです。判断の材料は単純で、換金で差し引かれる額と、買い直して増える利子を比べることです。
差し引かれるのは直前2回分の利子(税引前)×0.79685、つまり税引後でおよそ1年分の利子にあたります。残りの期間が短いと、買い直して増える利子がこの差し引きを上回らないこともあります。また、新しく買った分は再び「発行から1年は換金できない」状態に戻ります。利率の差だけで決めず、残り期間と、その間にお金を使う予定がないかを合わせて確かめてください。
中途換金の差し引き(中途換金調整額)を計算してみる
財務省は、中途換金の受取額を次のように示しています。
換金で受け取る額 = 額面金額 + 経過利子相当額 − 直前2回分の各利子(税引前)相当額 × 0.79685
0.79685という数字は、利子を受け取るときに20.315%の税金が差し引かれているため、その分を除いた割合です(財務省の注記より)。
仕組みを見るための仮の数字で計算してみます。額面100万円・直前2回の利率がどちらも年1%だった場合です。
| 項目 | 計算 | 金額(仮) |
|---|---|---|
| 半年分の利子(税引前) | 100万円 × 1% ÷ 2 | 5,000円 |
| 直前2回分の利子 | 5,000円 × 2 | 10,000円 |
| 中途換金調整額 | 10,000円 × 0.79685 | 7,968円(端数は財務省の計算方法による) |
※利率は仕組みを見るための仮の数字です。実際の換金額は取扱金融機関で確認してください。
ポイントは、元本(100万円)が削られるわけではないことです。差し引かれるのは過去に受け取った利子の範囲で、そのぶん「1年分の利子がなかったことになる」と考えると分かりやすくなります。なお、財務省は、災害救助法の対象となった大規模な災害で被害を受けた場合や、保有者本人が亡くなった場合は、1年たつ前でも換金できる特例を設けています。
利子にかかる税金と、NISA・確定申告の扱い
個人向け国債の利子は、国税庁のタックスアンサー「No.1310 利息を受け取ったとき(利子所得)」でいう特定公社債の利子にあたります。扱いは次のとおりです。
- 受け取るときに所得税・復興特別所得税15.315%と住民税5%(合計20.315%)が源泉徴収される
- 申告分離課税の対象だが、確定申告をしない(申告不要)を選ぶこともできる。申告不要なら源泉徴収だけで税金は終わる
- 確定申告でどちらかを選んだあとは、修正申告や更正の請求で選び直すことはできない
会社員の多くは、申告不要のままで手続きは完結します。上場株式の損失と通算したいなど、申告する理由があるときだけ検討すれば十分です。損益通算の考え方は損益通算と繰越控除の基本にまとめています。
また、NISAで買えるのは株式や一定の投資信託などで、個人向け国債は対象に入っていません。NISAの対象外になる商品の考え方はNISAで買えない商品の記事を参考にしてください。
買う前に確かめたい3つのこと
1. 1年間は使わないお金か
発行から1年は原則として換金できません。生活防衛資金や近いうちに使う予定のお金をすべて入れてしまうと、急な出費に対応できなくなります。証券口座に入れたままのお金との違いは預り金・MRFの記事で整理しています。
2. 募集期間内に、取扱機関で申し込む
財務省によると、個人向け国債は毎回の募集期間内に、取扱いのある金融機関で申し込みます。証券は発行されず口座の記録で管理されるため、初めて買う場合は国債の取引ができる口座の開設が必要です。どの口座区分(特定口座・一般口座)で管理できるかは金融機関によって異なるので、申し込む前に確認してください。
3. 「国債より高い利回りで元本保証」は疑う
個人向け国債の利率を知っておくと、勧誘の不自然さに気づけます。山崎が300万円の被害を受けた頃から続く典型的な手口が、「国債や預金よりずっと高い利回りで、元本も保証する」という誘い文句です。元本の返還を約束して不特定多数から出資を集めることは、出資法で禁じられています。SNSやマッチングアプリで知り合った相手から「国債より有利な商品がある」と勧められたら、まず金融庁の登録業者の一覧で相手を確認してください。
関連報道:ダイヤモンド・オンライン「絶好調ハイテク株もむしばむ金利上昇」
よくある質問(FAQ)
Q1. 金利が上がったら、変動10年の利率はすぐに上がりますか?
すぐではありません。変動10年の利率は半年ごとに見直され、基準金利は利子計算期間が始まる前月までの最後の10年国債入札の結果で決まります。金利の上昇は、次の見直しのタイミングで反映される仕組みです。
Q2. 金利が下がったら、元本割れしますか?
個人向け国債は、換金時も額面100円につき100円で元本が戻る仕組みです。金利が下がって変動10年の利率が下がっても、年0.05%の下限があります。ただし、中途換金では直前2回分の利子相当額が差し引かれるので、保有期間が短いと受け取った利子の大部分が調整額に消えることはあります。
Q3. 固定5年と変動10年、どちらを選べばいいですか?
どちらが有利かは今後の金利次第で、誰にも分かりません。「利率が満期まで決まっていて計画を立てやすい」のが固定、「金利が上がれば利子も増える可能性がある」のが変動です。お金を使う予定の時期と、金利の変化をどこまで受け入れたいかで選ぶのが現実的です。
Q4. 副業の収入を個人向け国債で置いておくのはありですか?
1年以上使う予定がなく、元本を減らしたくないお金の置き場としては選択肢になります。ただし、副業の収入には所得税・住民税の支払いが後からやってきます。納税に使う分まで入れてしまうと、換金できない期間に支払いが重なることがあるので、税金の分は別にしておいてください。
出典(一次情報)
- 財務省「個人向け国債の商品概要」https://www.mof.go.jp/jgbs/individual/kojinmuke/main/outline/
- 財務省「変動10年 第199回債 発行条件」https://www.mof.go.jp/jgbs/individual/kojinmuke/main/issue/hendou10/No_199.html
- 国税庁 タックスアンサー「No.1310 利息を受け取ったとき(利子所得)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1310.htm
山崎から一言

個人向け国債は、儲けるための商品というより「元本を守りながら、金利の水準を知る物差し」です。この物差しを持っておくと、相場離れした利回りをうたう勧誘に気づきやすくなります。
本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。